também: sequência de perdas, máximo de perdas consecutivas, pior série de perdas
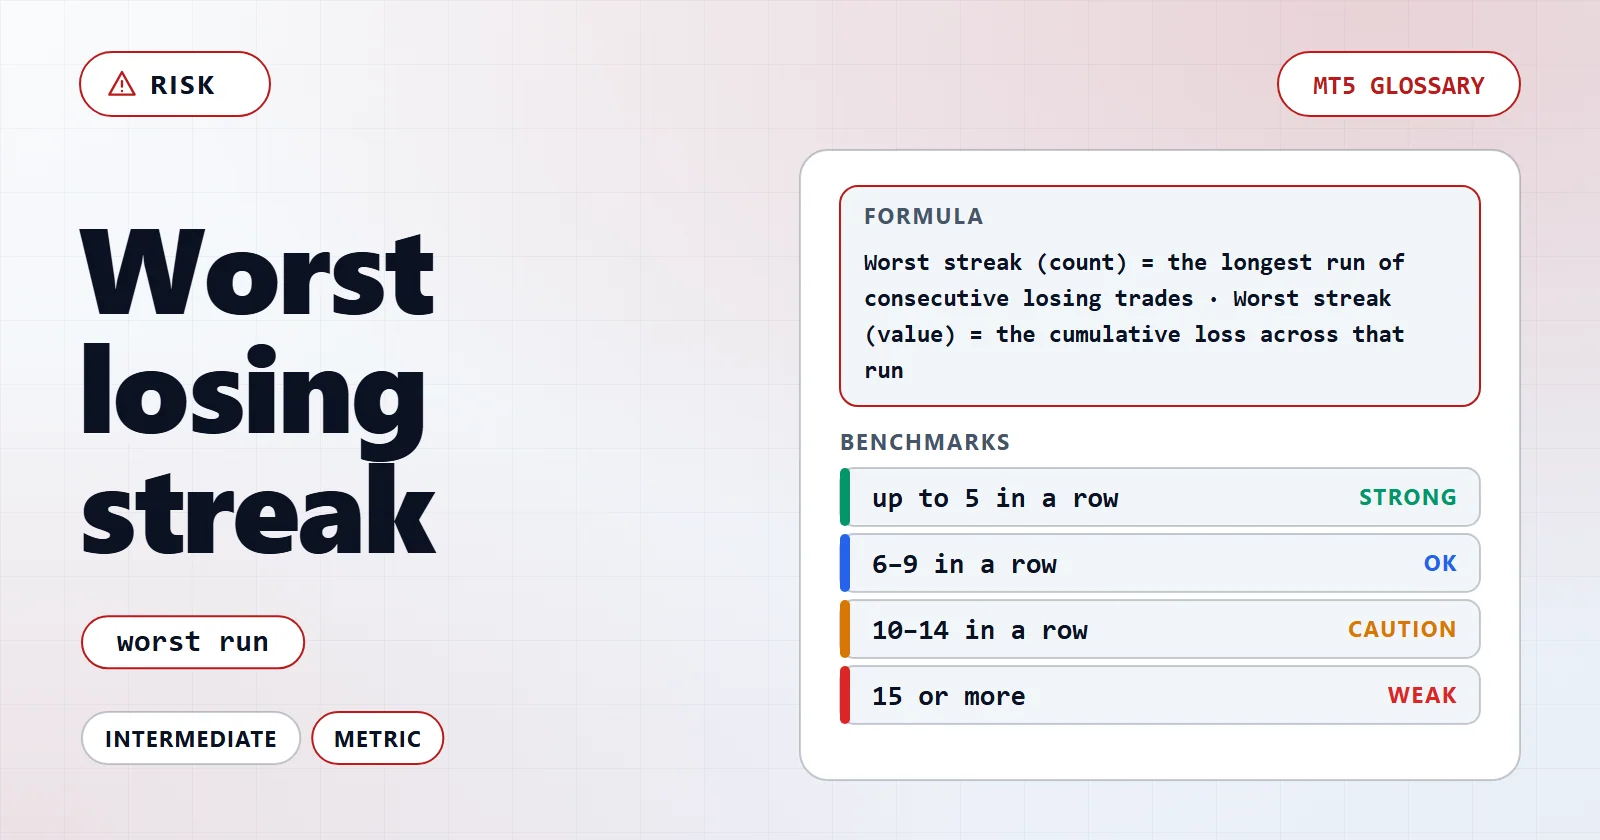
Pior sequência de perdas é a série mais longa de operações perdedoras consecutivas, ou a maior perda acumulada dentro de uma sequência contígua de operações perdedoras, em um backtest ou em um histórico real.
Atualizado · Revisado
Num relance
Tipo de termo
Métrica
Nível
Intermediário
Usado em
Avaliação de EA · Gestão de risco
Leitura forte
até 5 seguidas
Em palavras simples
A sequência mais longa de operações perdedoras que a estratégia já atravessou, e quanto essa sequência custou. É o número que prevê se o trader ainda estará rodando o EA no fim de uma fase ruim.
Por que importa
A maioria das contas não quebra por causa de uma única operação catastrófica; quebra porque alguém desligou uma estratégia que funcionava durante a sua pior sequência. O drawdown máximo diz quão fundo foi o buraco, e a pior sequência diz quantas vezes seguidas a estratégia errou no caminho até lá — que é a parte que as pessoas realmente não conseguem aguentar.
✓Ela converte uma estatística em uma experiência. Um drawdown de 15% feito de três perdas parece variância; os mesmos 15% feitos de onze perdas consecutivas parecem um EA quebrado, e é aí que ele é desligado.
✓Ela é previsível a partir da taxa de acerto, então pode ser verificada antes da implantação em vez de descoberta durante ela. Com 40% de taxa de acerto, séries de seis são comuns ao longo de algumas centenas de operações.
✓Ela dimensiona a conta para o comportamento, não para a aritmética. Capital que sobrevive ao drawdown mas não à sequência não é capital suficiente, porque a estratégia será abandonada antes de a recuperação chegar.
Como é calculado
Pior sequência (contagem) = a série mais longa de operações perdedoras consecutivas · Pior sequência (valor) = a perda acumulada ao longo dessa série
Operações perdedoras consecutivas
Operações fechadas com perda sem nenhum fechamento vencedor entre elas, na ordem de fechamento.
Perda acumulada
A soma das perdas dessa série, como fração do equity no início da série.
As duas definições não precisam apontar para a mesma série. A mais longa em contagem pode ser uma sequência de perdas pequenas, enquanto a mais cara em valor pode ser mais curta e mais pesada. Publique as duas, e diga a qual delas um número citado se refere.
O que é considerado alto ou baixo
até 5 seguidasFácil de aguentar para a maioria dos tipos de estratégia
6–9 seguidasNormal para um desenho seguidor de tendência e sua taxa de acerto mais baixa
10–14 seguidasExigente — espere pressão para intervir nesse tamanho de série
15 ou maisA maioria de quem implanta desliga o EA antes de a série terminar
Leia junto com
Nenhum número sozinho descreve uma estratégia. Estas métricas mudam a leitura desta.
A chance de uma série de N perdas seguidas decorre diretamente da taxa de perda, então a pior sequência esperada pode ser lida a partir da taxa de acerto antes de qualquer dinheiro ser colocado.
Taxa de acerto
40%
Taxa de perda de 60%.
Chance de uma operação qualquer iniciar uma série de 6 perdas
0,6⁶ ≈ 4,7%
Pior sequência esperada em 300 operações
cerca de 9 perdas
Séries mais longas não são anomalias; 300 operações com essa taxa de acerto as produzem.
Custo com 1% de risco por operação
aproximadamente 10% do equity
A sequência que parece ter quebrado o EA costuma ser a sequência que a taxa de acerto previu antes da implantação.
Cálculo0,6⁶ = 0,0467 → uma série de seis perdas aparece aproximadamente uma vez a cada 21 operações com essa taxa de acerto
ResultadoUma série de dez perdas é uma característica comum de uma taxa de acerto de 40%, não prova de falha
Como interpretar
Um número de sequência publicado é um piso, não um teto — é o pior que a amostra por acaso continha. Compare-o com o tamanho da amostra e a taxa de acerto que o produziu.
Faixa
O que significa
Citado sem o número de operações
Ininterpretável. Uma amostra curta não pode conter uma série longa, então um número de sequência lisonjeiro pode significar apenas que o teste foi breve.
Só a contagem, sem custo associado
Metade do quadro. Onze perdas pequenas e cinco pesadas são problemas diferentes para a mesma conta.
Contagem e custo acumulado, ao longo de várias centenas de operações
O número que vale a pena usar no planejamento. Pode ser transformado diretamente em uma regra de quando intervir.
Sequência real mais longa que a pior testada
Um ponto de decisão, não ruído — a estratégia está operando fora do comportamento que a sua amostra descreveu.
Calcule a sequência esperada a partir da taxa de acerto antes de implantar, depois compare com a testada. Se a sequência testada for muito mais curta do que a aritmética prevê, a amostra é pequena demais para ser confiável.
Multiplique a sequência pelo risco por operação para obter o equity que ela custa, depois confira esse número contra o drawdown que você realmente decidiu aceitar.
Defina a regra de intervenção antes de a série começar. Uma regra escrita durante uma sequência de perdas é uma decisão tomada pela sequência.
As páginas de EA do AIStrategyMiner publicam o registro completo de operações fechadas ao lado do drawdown e do número de operações, então a sequência pode ser contada a partir do registro em vez de citada. Os dois descrevem coisas diferentes às quais quem implanta precisa sobreviver.
Erros comuns
✕Tratar uma sequência longa como prova de que o EA parou de funcionar
Com 40% de taxa de acerto, uma série de dez perdas é um produto comum de algumas centenas de operações. Decidir que uma estratégia está quebrada porque ela produziu a série que a sua própria taxa de acerto prevê é a forma mais comum de um EA que funciona ser desligado.
✕Supor que a sequência publicada é a pior possível
Ela é a série mais longa dentro da amostra. Uma amostra mais longa quase sempre encontra uma série mais longa, então o número é um piso para as expectativas futuras, não um limite.
✕Ler a contagem sem o dinheiro
Comprimento e custo da sequência são números separados, e uma estratégia que varia o risco por operação pode ter como série mais cara uma das suas mais curtas.
✕Confundir a sequência com o drawdown
O drawdown máximo é medido a partir de um pico de equity e pode ser produzido por uma única operação. Uma sequência de perdas é uma série de fechamentos consecutivos e pode terminar acima do pico anterior se começou de um topo. Eles respondem a perguntas diferentes.
Em detalhe
O que 33 registros publicados dizem sobre sequências de perdas
Cada página de EA traz um bt-trades.csv. Reproduzi-lo na ordem de fechamento dá a
série mais longa, a série mais cara e a série que a taxa de acerto
prevê: ln(operações × taxa de acerto) ÷ ln(1 ÷ taxa de perda).
33 registros de backtest
Valor
Série mais longa: menor / mediana / maior
2 / 8 / 38 operações
Registros por série mais longa: ≤5 · 6–9 · 10–14 · ≥15
9 · 10 · 9 · 5
Série mais cara mais curta que a série mais longa
12 de 33
Série mais cara mais funda que o drawdown máximo da ficha
0 de 33 (fração mediana de 63%)
Série mais longa supera a previsão em mais de 4 operações
6 de 33, todos de várias pernas
Janelas reservadas (7–330 operações) superando a série do backtest
0 de 32
Contagem e custo divergem com frequência: a série mais longa do Iridescence tem oito
operações, mas a mais cara tem duas, a 5,27%. Uma regra de parada em operações e outra em
dinheiro disparam em dias diferentes.
Onde a taxa de acerto deixa de prever
Registro
Taxa de acerto · operações
Série prevista
Série mais longa
Chrysalis
70,7% · 693
cerca de 5
35
Nautical
30,22% · 756
cerca de 15
38
Murmuration
45,36% · 1.709
cerca de 11
26
Cairn
63,99% · 4.583
cerca de 8
14
Longbow
24,34% · 467
cerca de 17
13
O testador conta os fechamentos de um portfólio em uma única sequência, então uma semana
que estopa todas as pernas vira uma série longa. É assim que o Chrysalis chega a 35
enquanto acerta sete em dez, a um custo de 12,87%. O Longbow é o oposto: a sua série de
13 perdas é mais curta que as 17 que a própria taxa de acerto permite.
Onde ler isso no MT5
O relatório do Strategy Tester traz as duas definições em duas linhas.
“Maximum consecutive losses” (máximo de perdas consecutivas) dá a contagem com o
dinheiro entre parênteses; “Maximal consecutive loss” (perda consecutiva máxima) dá o
dinheiro com a contagem entre parênteses. Em 12 dos 33 registros as duas contagens
diferem.
Nove builds de portfólio expõem isso como o input PortfolioMaxConsecutiveLosses, que
interrompe todas as pernas pelo resto do dia depois desse número de fechamentos
perdedores e vem de fábrica em 0 (desligado). Defina-o a partir do registro: 3 dispara
dentro do primeiro ano em 29 dos 33 registros, e nove nunca passam de cinco seguidas. A
reprodução EA contra manual precifica essa saída
antecipada.
Termos relacionados e o que conferir a seguir
A sequência é a contagem e o drawdown máximo é o
buraco; em todo registro daqui o buraco é pelo menos tão fundo quanto a série mais cara.
Preveja a contagem pela taxa de acerto, precifique-a com a
expectativa matemática e deixe a
calculadora de risco de ruína transformar os três em
probabilidades. Depois ordene o catálogo de EAs por drawdown.
Perguntas frequentes
Que tamanho de sequência de perdas devo esperar de um EA?
Decorre da taxa de acerto e do número de operações. Com 40% de taxa de acerto, uma série de dez perdas aparece rotineiramente ao longo de algumas centenas de operações; com 70%, uma série de seis já é incomum. Calcule a expectativa a partir da taxa de acerto antes de implantar, em vez de reagir quando a série chegar.
A pior sequência de perdas é a mesma coisa que o drawdown máximo?
Não. O drawdown máximo é a queda mais funda de pico a fundo no equity e pode ser causado por uma única operação. Uma sequência de perdas conta fechamentos perdedores consecutivos e não diz nada sobre o equity, embora uma sequência longa costume produzir um drawdown fundo.
Por que publicar a sequência se o drawdown já é publicado?
Porque eles preveem falhas diferentes. O drawdown prevê se a conta tem capital suficiente; a sequência prevê se a pessoa que a roda ainda estará rodando no fim. A maioria das estratégias é abandonada no meio de uma sequência, não no fundo de um drawdown.