A versão de sempre dessa comparação trata de julgamento: uma pessoa lê contexto, um Expert Advisor lê um conjunto de regras. Esse enquadramento não é errado, mas não é mensurável e esconde a diferença que de fato decide os resultados. Um EA segue suas regras atravessando uma sequência de perdas. Uma pessoa decide, no meio dessa sequência, se as regras ainda valem.
A segunda metade dessa frase nós conseguimos medir com nossos próprios dados.
Mas depende de:
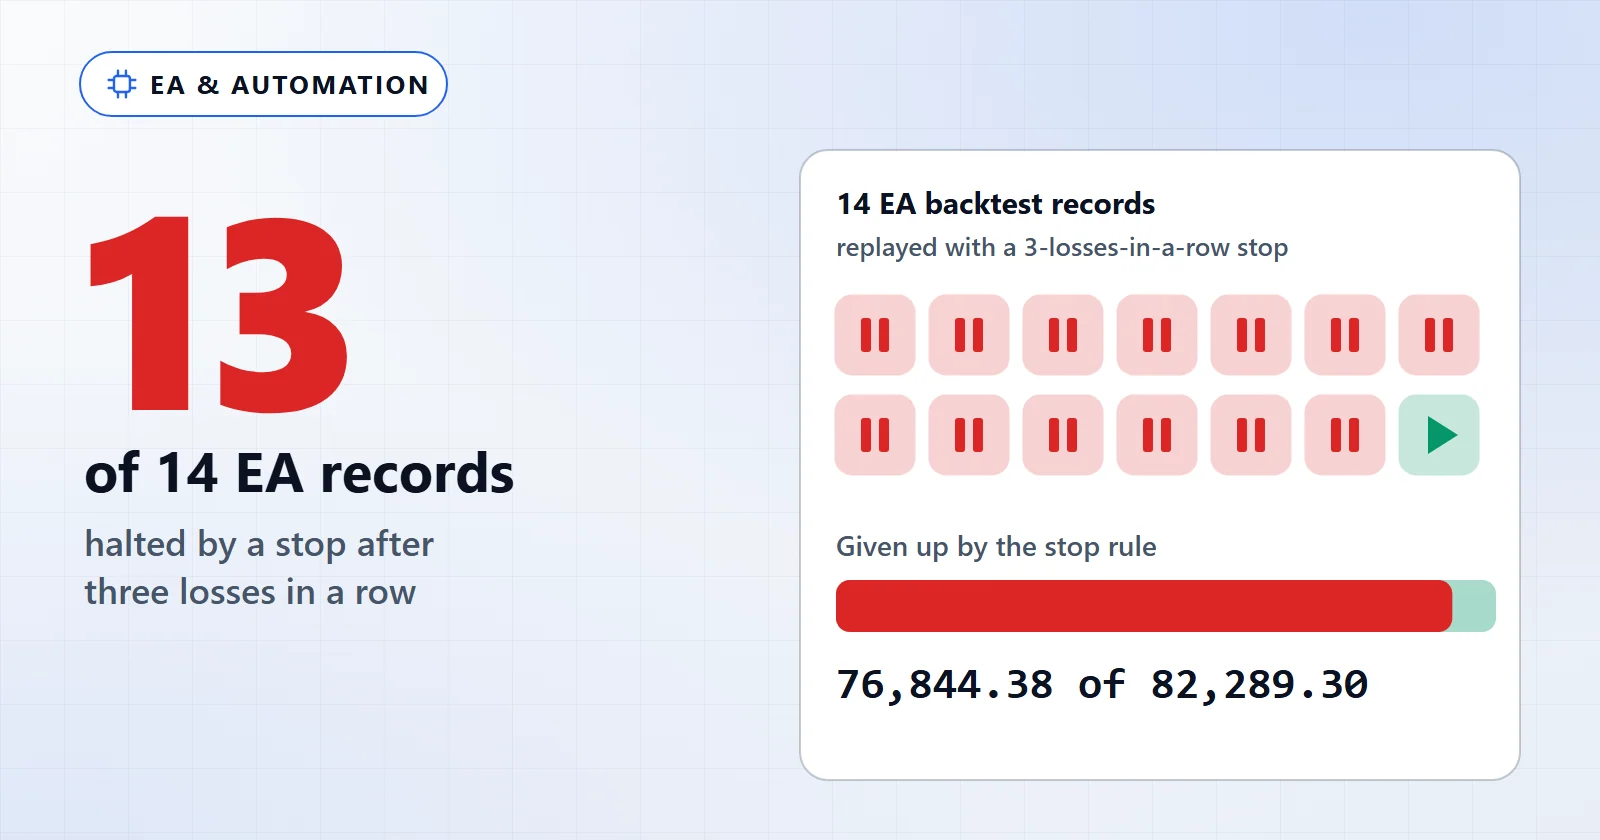
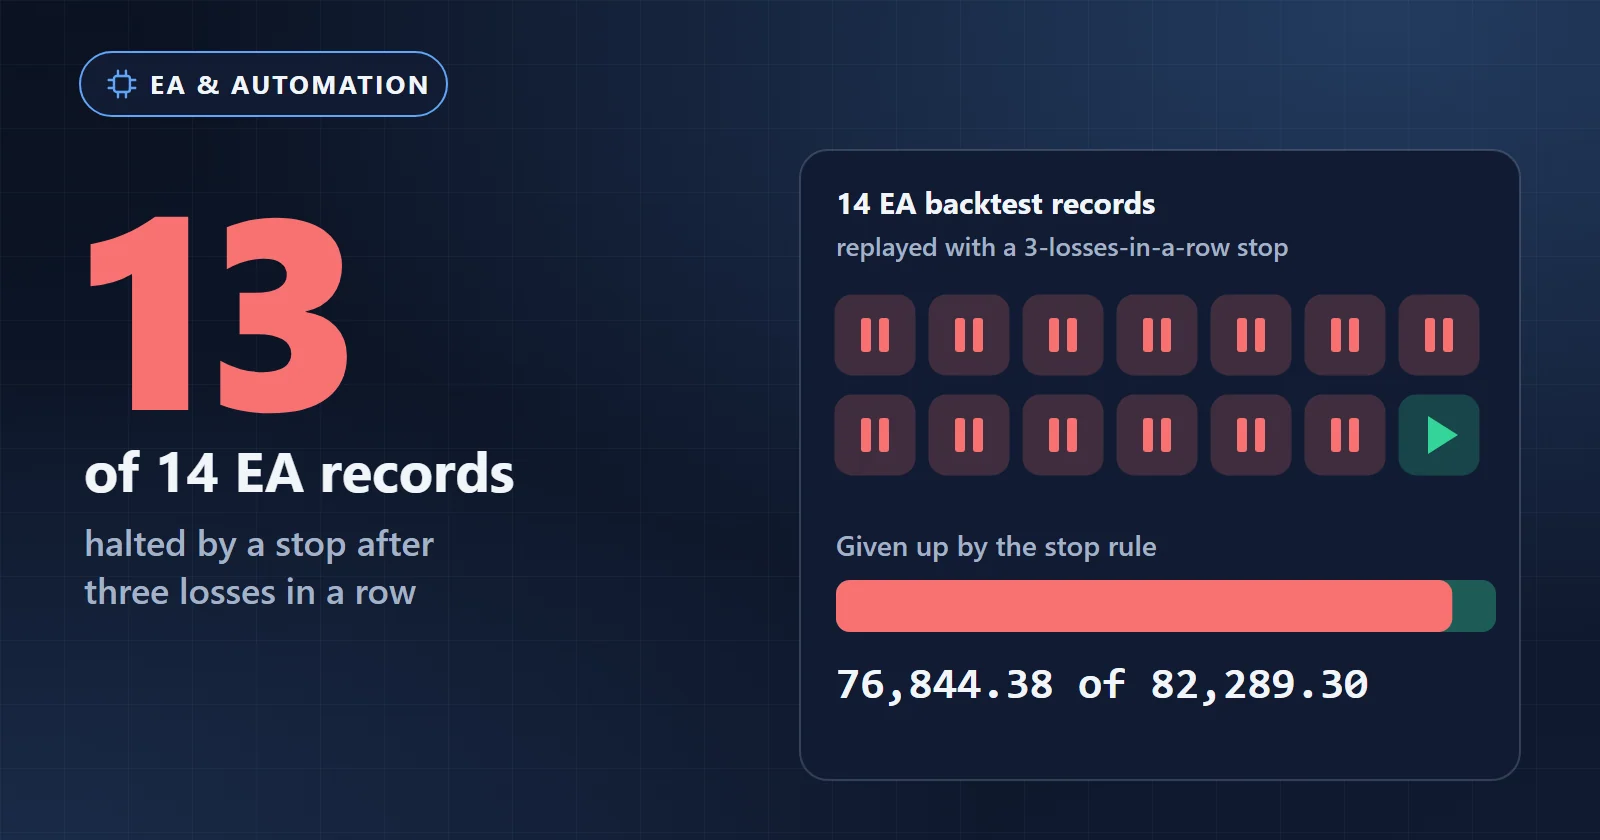
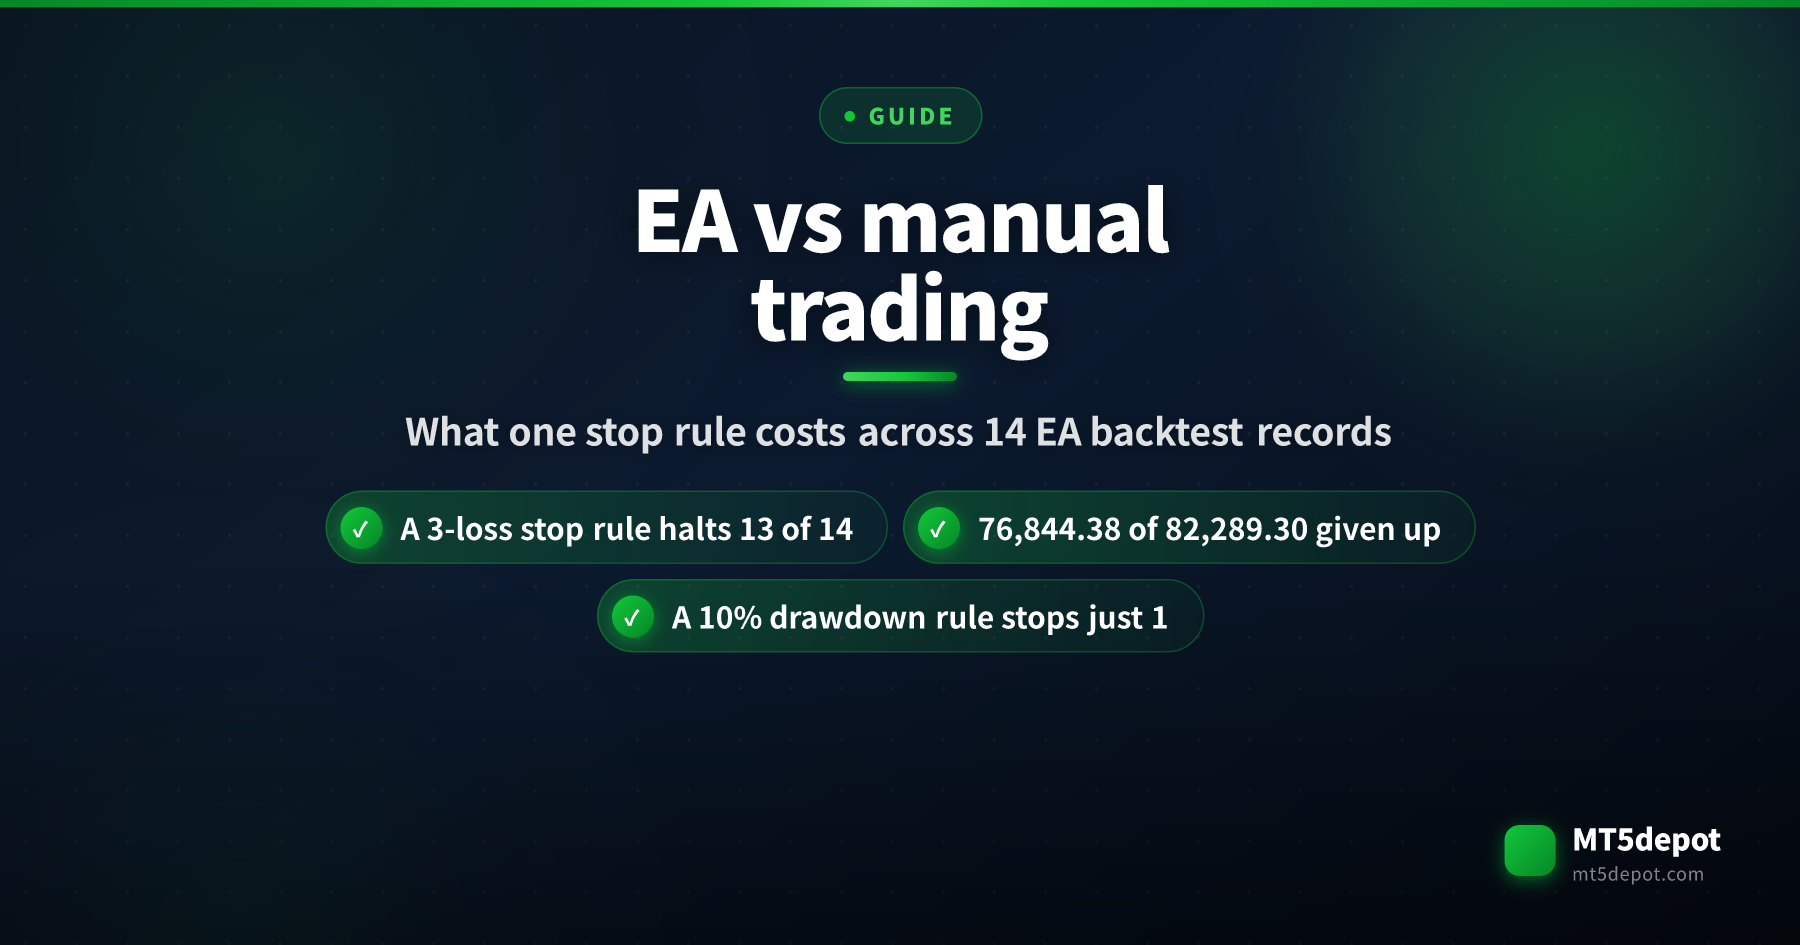
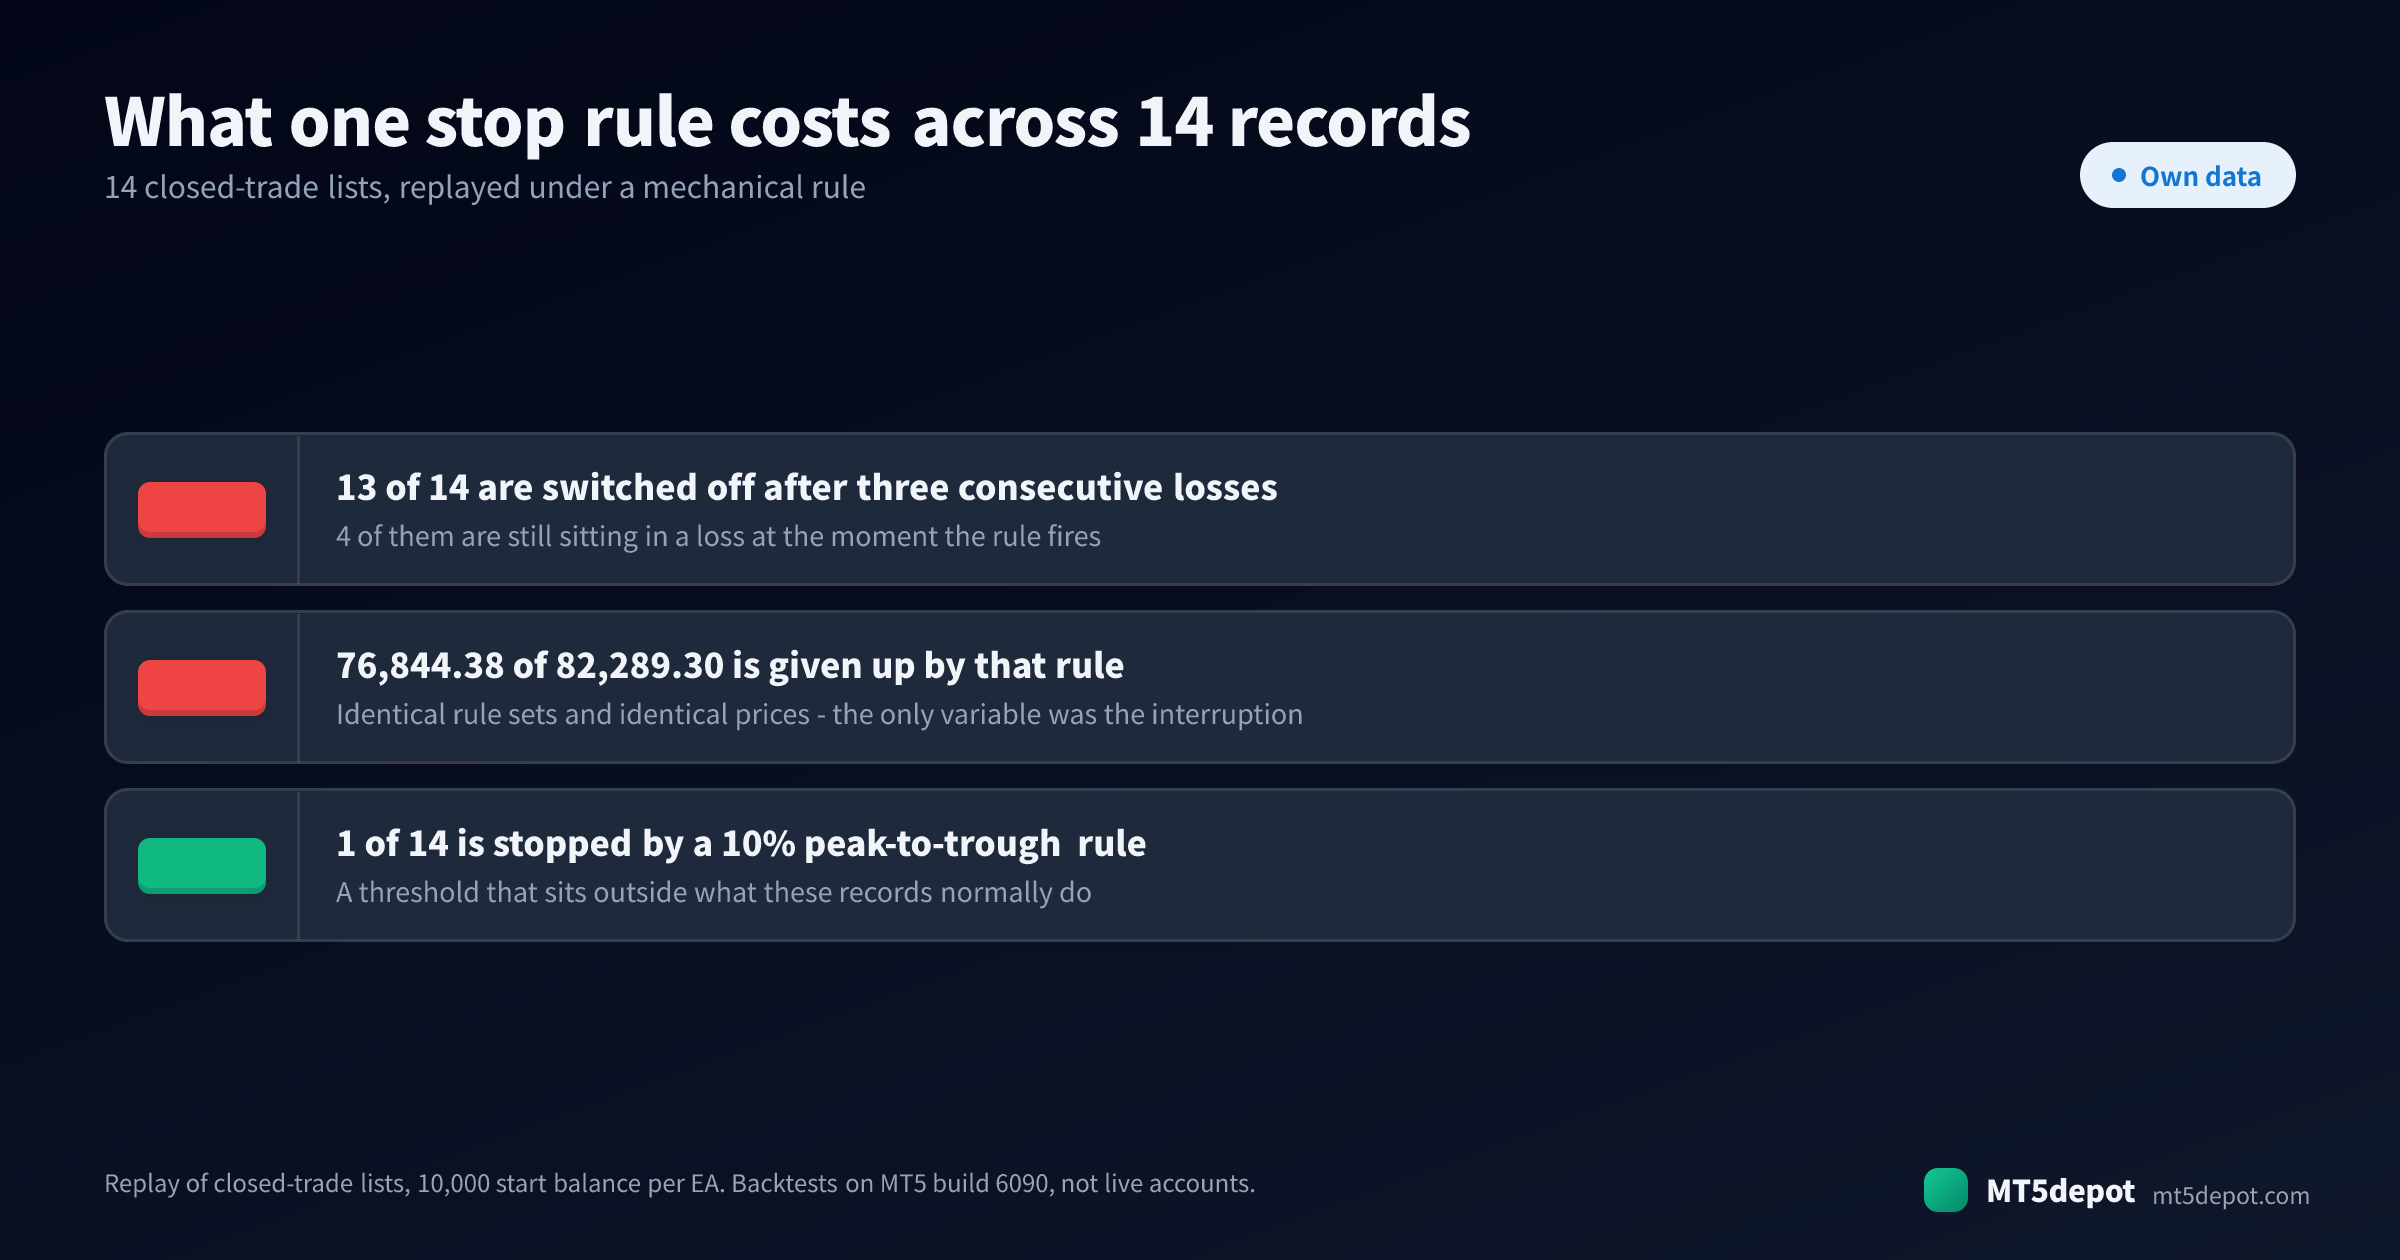
- Por qual regra você intervém. Uma regra de 3 perdas para 13 de 14 históricos. Uma regra de 10% de drawdown para 1.
- Quando a sequência de perdas chega. Quatro históricos são desligados ainda no prejuízo, antes de a vantagem sequer aparecer.
- Se o conjunto de regras tinha alguma vantagem. Ficar parado só compensa quando valia a pena seguir as regras; em uma regra sem vantagem, interromper sai barato.
- Se os dois são mesmo separáveis. A maioria de quem “opera na mão” também roda algo automatizado, e a falha está na interação entre os dois.
Cada um desses pontos é testado abaixo contra nossos próprios dados.
O que os dados mostram: o preço de desligar
Os 14 históricos são backtests no Strategy Tester do MT5 de EAs baseados em regras, cada um em um gráfico e um tempo gráfico, todos com a lista completa de operações fechadas. Três deles operam vários símbolos a partir desse único gráfico. Reproduzir essas listas em ordem e aplicar uma regra de parada — desligando de vez no instante em que a regra dispara, porque quem desiste depois de uma fase ruim raramente reinicia no fundo — dá o custo de cada estilo de intervenção.
| Regra de parada | Históricos desligados | Deixados no prejuízo | Resultado abandonado | Mediana por histórico |
|---|---|---|---|---|
| Após 3 perdas consecutivas | 13 de 14 | 4 | 76.844,38 | 3.376,31 |
| Após 5 perdas consecutivas | 7 de 14 | 3 | 63.717,06 | 1.713,32 |
| Após 8 perdas consecutivas | 7 de 14 | 2 | 55.615,69 | 596,26 |
| Saldo de operações fechadas 5% abaixo do topo | 10 de 14 | 4 | 68.346,36 | 2.855,88 |
| Saldo de operações fechadas 10% abaixo do topo | 1 de 14 | 0 | 27.532,12 | 0 |
| Condições do teste | |
|---|---|
| ID do experimento | EXP-INTERVENTION-COST-001 |
| Build do MT5 | 6090 |
| Ambiente | Reprodução das listas de operações fechadas de execuções no Strategy Tester do MT5, saldo inicial de 10.000 por histórico |
| Símbolo / tempo gráfico | Um gráfico e um tempo gráfico por histórico; três históricos operam vários símbolos |
| Período | 2019-01-01 – 2026-08-09, janelas variam por histórico |
| Modelo | Cada tick gerado a partir de barras M1 (12 históricos); cada tick baseado em ticks reais (2 históricos) |
| Última verificação | 2026-08-14 |
O script de reprodução e as linhas por histórico ficam guardados com o experimento EXP-INTERVENTION-COST-001, junto com os totais de onde sai cada linha acima. Como rodamos e rotulamos esses testes está descrito na nossa metodologia de teste.
Duas coisas naquela tabela importam mais do que os totais.
Uma regra de parada apertada dispara cedo, não no fundo. Sob a regra de 5 perdas, um histórico H1 de cinco símbolos (principalmente EUR/USD) é desligado em 2019-01-14 — duas semanas dentro de uma trajetória que depois produz 9.403,46 — e a reprodução termina em -3,12. Um histórico H1 de sete símbolos para em 2019-07-23 com 5,73 em vez de 10.280,42. Um histórico USD/JPY H1 acaba em -214,58 em vez de 3.212,05. A sequência perdedora que dispara a decisão costuma chegar antes de a vantagem ter tido espaço para aparecer.
Uma regra frouxa quase não dispara. A regra de 10% de drawdown para exatamente um histórico — o único cujo saldo de operações fechadas caiu mais de 10% abaixo do topo — e deixa os outros treze intactos. A reprodução mede o drawdown nas operações fechadas; o patrimônio flutuante afunda mais, então um stop de patrimônio de 10% ao vivo dispararia em mais deles. Essa é a diferença entre um limite tirado de um histórico e outro escolhido porque o número parecia seguro.
Sete dos catorze nunca chegam a cinco perdas consecutivas e correm até o fim de seus históricos sob as regras de 5 e 8 perdas. Se uma regra de intervenção custa algo a você depende do EA em que você a prendeu — o que é um argumento para ler o histórico primeiro, não para nunca intervir.
Isto é a reprodução de um histórico próprio sob uma regra mecânica. Não é um histórico real de trading manual e não mede habilidade discricionária: não temos esse dado, e inventá-lo seria pior do que não tê-lo. O que se mede é mais estreito e mais útil: o custo da reação específica que separa as duas abordagens na prática.
EA vs manual: onde os dois de fato diferem
| Expert Advisor | Trading discricionário | |
|---|---|---|
| Consistência das regras | Idêntica na operação 1 e na 400 | Varia com os três últimos resultados |
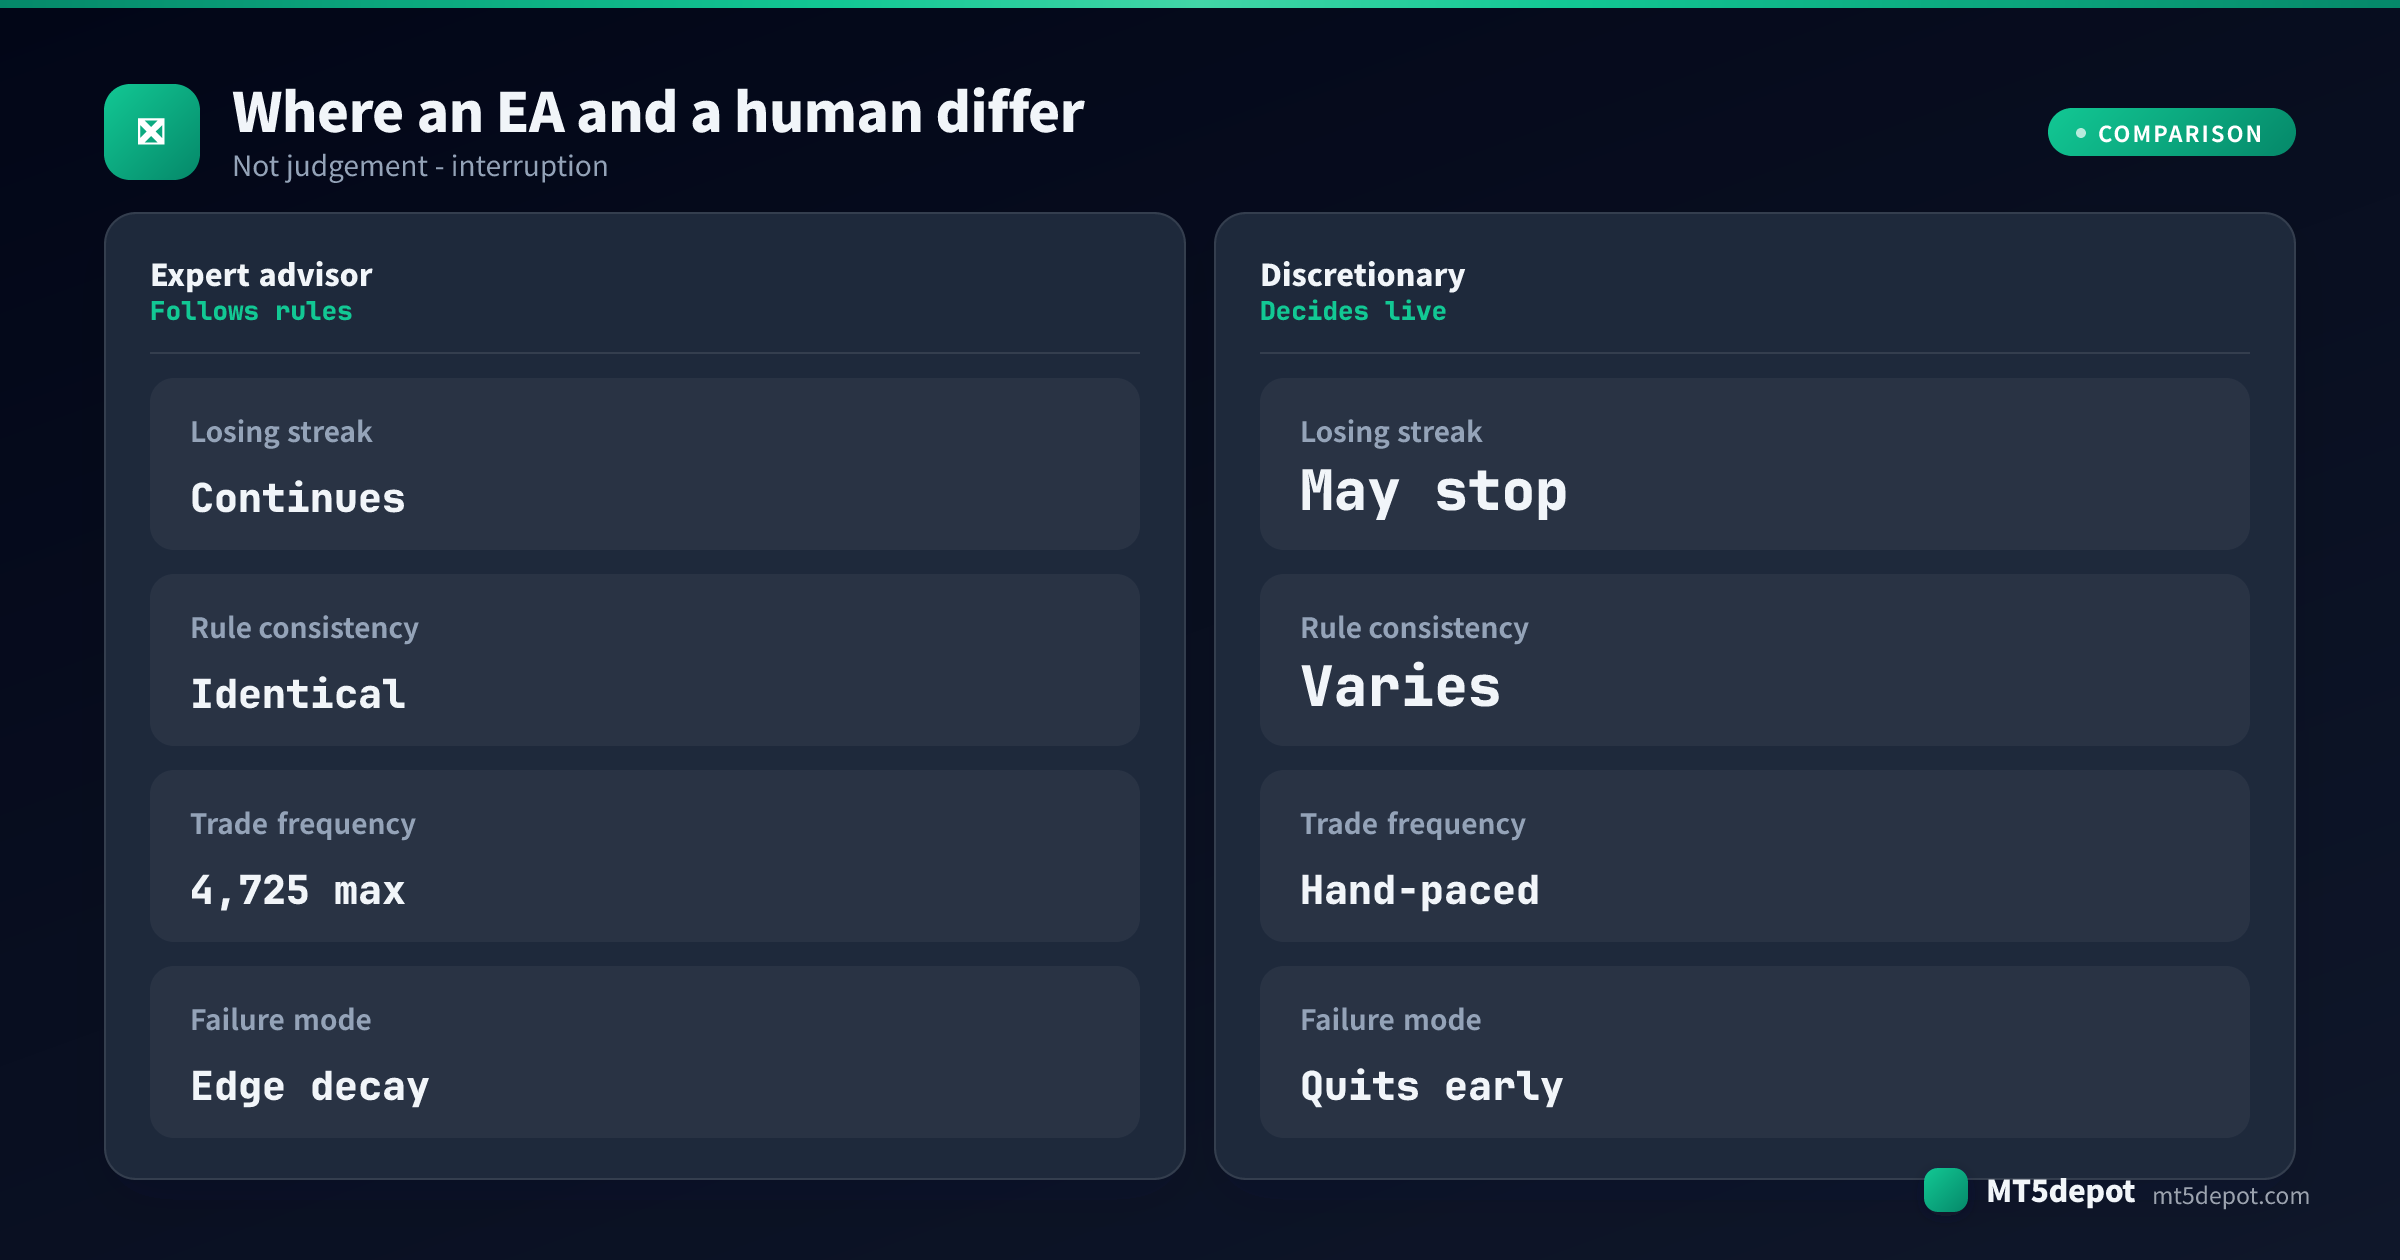
| Reação a uma sequência de perdas | Continua; a sequência está no histórico | Decide no momento — a distância mensurável acima |
| Velocidade de execução | Abaixo de um segundo, a cada sinal | Limitada por atenção e tempo de tela |
| Frequência que consegue sustentar | 4.725 operações fechadas em um destes históricos | Não reproduzível na mão nesse ritmo |
| Contexto que consegue ler | Só o que está codificado | Notícias, mudança de regime, tudo o que é visível |
| Modo de falha | Continua aplicando um conjunto de regras depois que ele para de funcionar | Abandona um conjunto de regras que ainda funciona |
| Onde mora o histórico | Cada operação registrada, inspecionável, recalculável | Em geral reconstruído depois do fato |
Os dois modos de falha daquela tabela são imagens espelhadas, e ambos são reais. Um EA não faz ideia de que sua vantagem se desgastou; vai continuar colocando operações com a mesma confiança que tinha em 2021. Um operador discricionário percebe o desgaste depressa — e também “percebe” durante sequências perdedoras corriqueiras que estão dentro do comportamento documentado. Um erro é caro porque é lento; o outro é caro porque é rápido.
A frequência é a outra divisão honesta. O histórico mais movimentado aqui contém 4.725 operações fechadas em cerca de cinco anos. Ninguém executa isso na mão com tamanho constante em momentos constantes, então para estratégias que vivem nessa frequência a comparação não é “qual é melhor” e sim “qual é possível”.
O que observar ao decidir entre os dois
1. A sequência que você realmente aguenta. Tire-a do histórico, não da imaginação. Sete dos catorze históricos contêm uma sequência de pelo menos oito perdas consecutivas. Se uma sequência de 8 perdas fizesse você intervir, e o histórico do EA escolhido contém uma, você vai intervir — e a reprodução acima mostra o custo disso. A pior sequência de perdas é o número a conferir antes do fator de lucro.
2. Um limite de parada fora do comportamento normal. A regra de 10% de drawdown funciona nestes históricos justamente porque treze dos catorze nunca a alcançam. Um limite dentro do drawdown máximo documentado do EA não é regra de segurança; é uma saída agendada no pior momento.
3. Se o conjunto de regras tem uma vantagem que valha a espera. Todo o custo acima pressupõe que as regras eram lucrativas quando deixadas em paz. A maioria dos modelos padrão não é: de 53 modelos do Builder medidos em um mesmo teste, 42 terminaram com fator de lucro abaixo de 1. Expert Advisors são lucrativos mostra como isso fica. Disciplina aplicada a uma regra perdedora só perde de forma mais consistente.
4. Se você quer mudar regras ou apenas segui-las. Se sua vantagem é ler um contexto que nenhum conjunto de regras captura, automatizá-la remove a vantagem. Se sua vantagem é uma regra em que você já confia e não consegue executar de forma consistente, automatizá-la é justamente o ponto.
Rodando os dois na prática
A maioria acaba fazendo as duas coisas, e é aí que aparece o dano evitável.
- Separe as contas, ou ao menos a contabilidade. Um EA dimensiona posições contra o saldo que enxerga. Uma posição discricionária que prende margem muda em silêncio o tamanho de cada operação automatizada seguinte, então o EA deixa de reproduzir o histórico pelo qual você o escolheu.
- Dê ao EA um número mágico próprio — o parâmetro
MagicNumberna janela de propriedades do EA — para que fechamentos manuais nunca toquem nas posições dele, e leia a aba Experts da Toolbox em vez do gráfico quando quiser saber o que ele decidiu e por quê. Se dois EAs compartilham um número, cada um pode administrar as operações do outro. - Saiba qual interruptor você acabou de usar.
Tools > Options > Expert Advisors > Allow Algo Tradingé o ajuste de todo o terminal; o botão Algo Trading da barra de ferramentas é o da sessão. Desligar o segundo pausa novas entradas e deixa as posições abertas correndo, o que é uma decisão diferente de encerrar a conta — e a reprodução acima precifica a segunda. - Escreva a regra de intervenção antes de começar: uma porcentagem de drawdown específica tirada do histórico do EA, ou uma quebra de comportamento específica, como uma frequência de operações que deixa de bater com a taxa documentada. Uma regra inventada durante uma sequência de perdas é uma decisão tomada no pior momento possível.
- Defina o que significa uma intervenção manual. Desligar o Algo Trading por causa de uma divulgação de notícia é uma regra se você escreveu isso antes e uma reação se não escreveu. Só a primeira é repetível, e só a primeira pode ser avaliada depois.
Se você quer mudar o que o lado automatizado faz e não apenas quando ele roda, o Builder é onde o conjunto de regras é editável, porque reescrever uma condição é um ato diferente de sobrepô-la ao vivo.
Risco e drawdown na realidade
Três limites acompanham os números:
Uma reprodução não é uma pessoa. As regras de parada modeladas aqui são mecânicas e terminais. Um operador real poderia reiniciar, reduzir o tamanho pela metade ou trocar de instrumento. Tratar “desligar” como definitivo dá um teto para o custo dessa reação, não uma média do que humanos fazem.
Backtests delimitam o passado. São registros do testador de estratégias, não contas reais. Alargamento de spread, slippage em notícias e swap subtraem todos da mesma vantagem e nenhum aparece em uma reprodução. E os catorze históricos terminam todos no lucro, então a reprodução precifica a interrupção de regras que funcionaram — em uma regra que não funcionou, a mesma interrupção teria economizado dinheiro.
Ficar parado não é automaticamente certo. O artigo argumenta contra a interrupção não planejada, não contra parar. Um EA cujo drawdown supera qualquer coisa do próprio histórico, ou cuja frequência de operações se afasta da taxa documentada, está lhe dizendo algo que um conjunto de regras não consegue notar sobre si mesmo. Não há garantia de resultado em nenhuma das abordagens, e resultados passados não se transferem.
Próximos passos
A partir daí:
- Leia Expert Advisors são lucrativos para ver o que 53 modelos medidos dizem sobre se uma regra vale ser atravessada.
- Transforme seus números de parada em um depósito e um tamanho de lote com gestão de risco para quem opera com EA.
- Produza os números de pior sequência e de drawdown da sua própria regra aprendendo a rodar um backtest no MT5.

