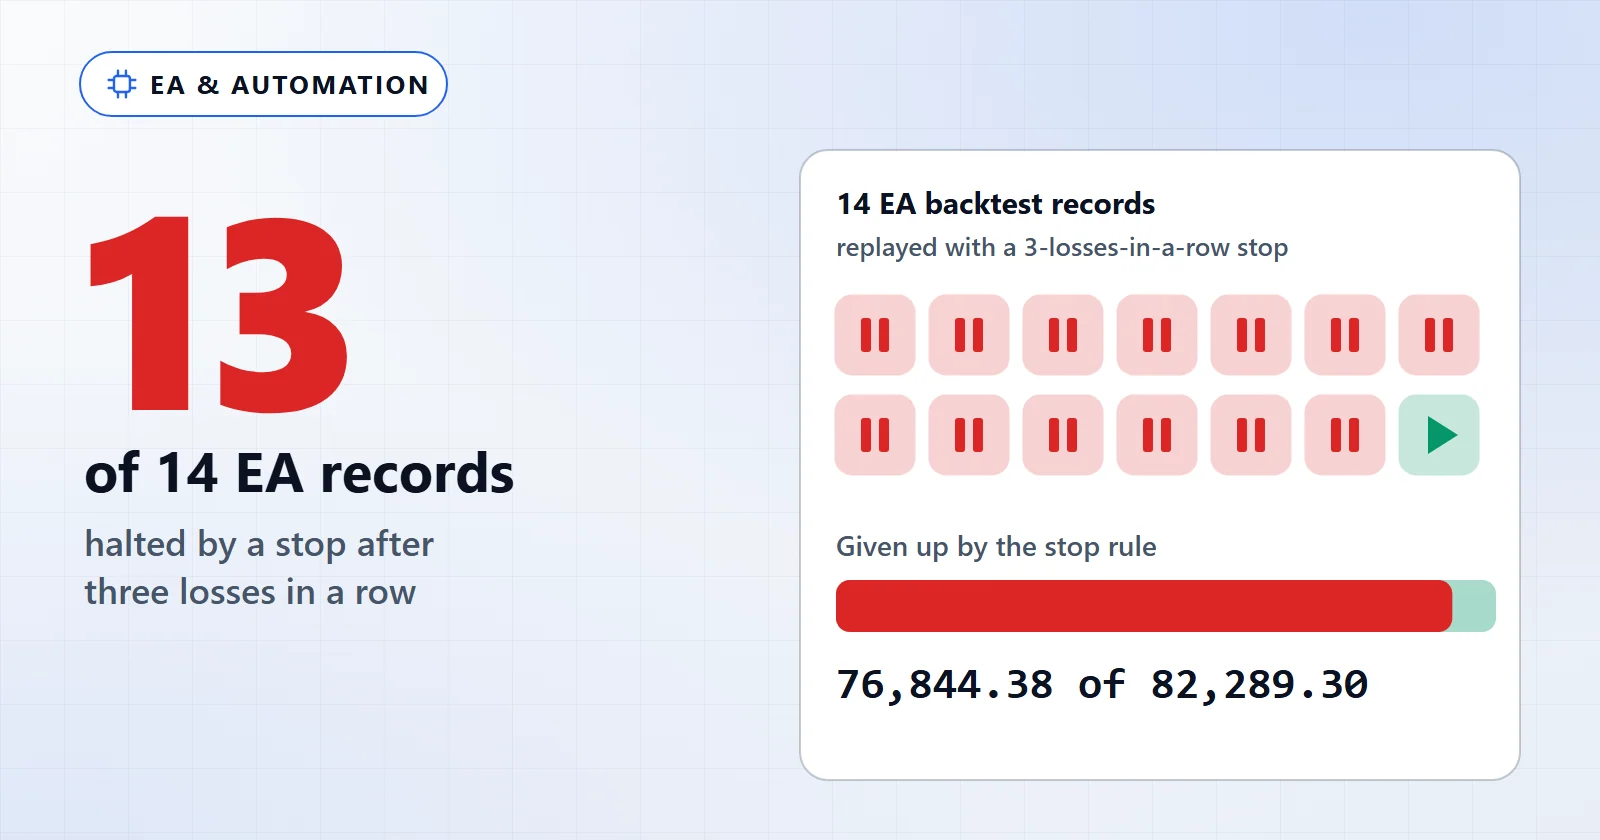
الصيغة المعتادة لهذه المقارنة تدور حول حسن التقدير: الإنسان يقرأ السياق، والإكسبيرت أدفايزر يقرأ مجموعة قواعد. هذا التأطير ليس خاطئًا، لكنه غير قابل للقياس، ويُخفي الفارق الذي يحسم النتائج فعلًا. الإكسبيرت يتبع قواعده طوال فترة الخسارة. أما الإنسان فيقرّر، في منتصف تلك الفترة، هل لا تزال القواعد سارية.
والنصف الثاني من هذه الجملة يمكننا قياسه على بياناتنا الخاصة.
لكن الأمر يتوقف على:
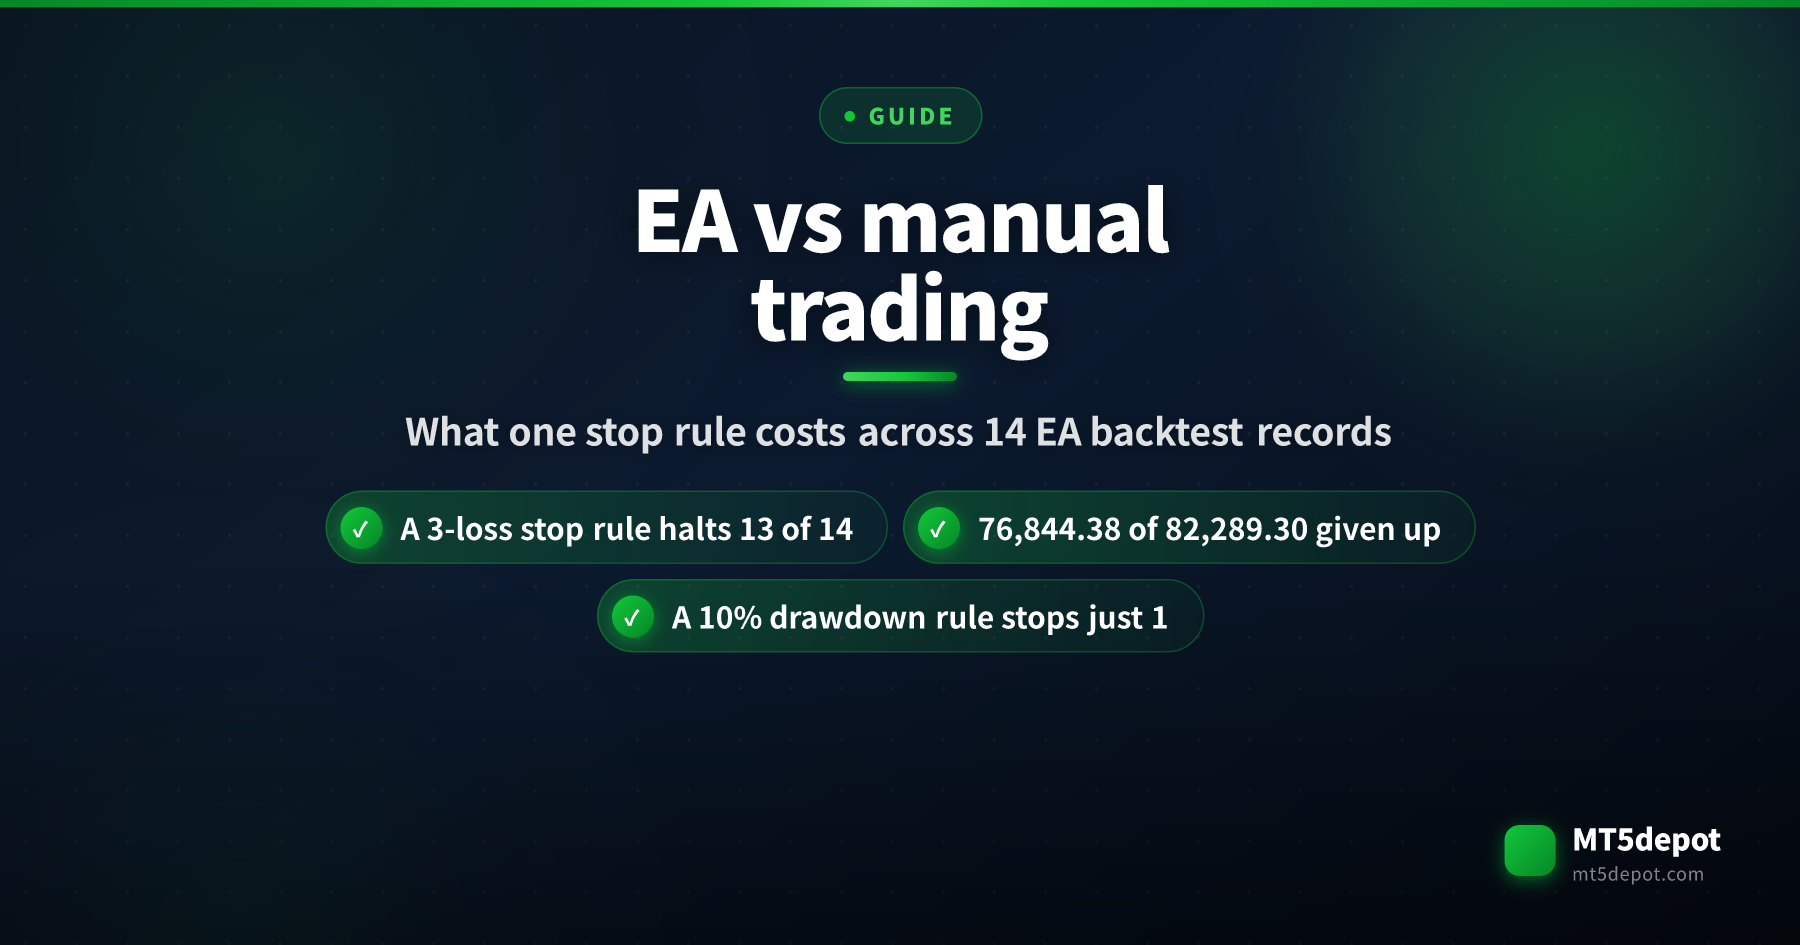
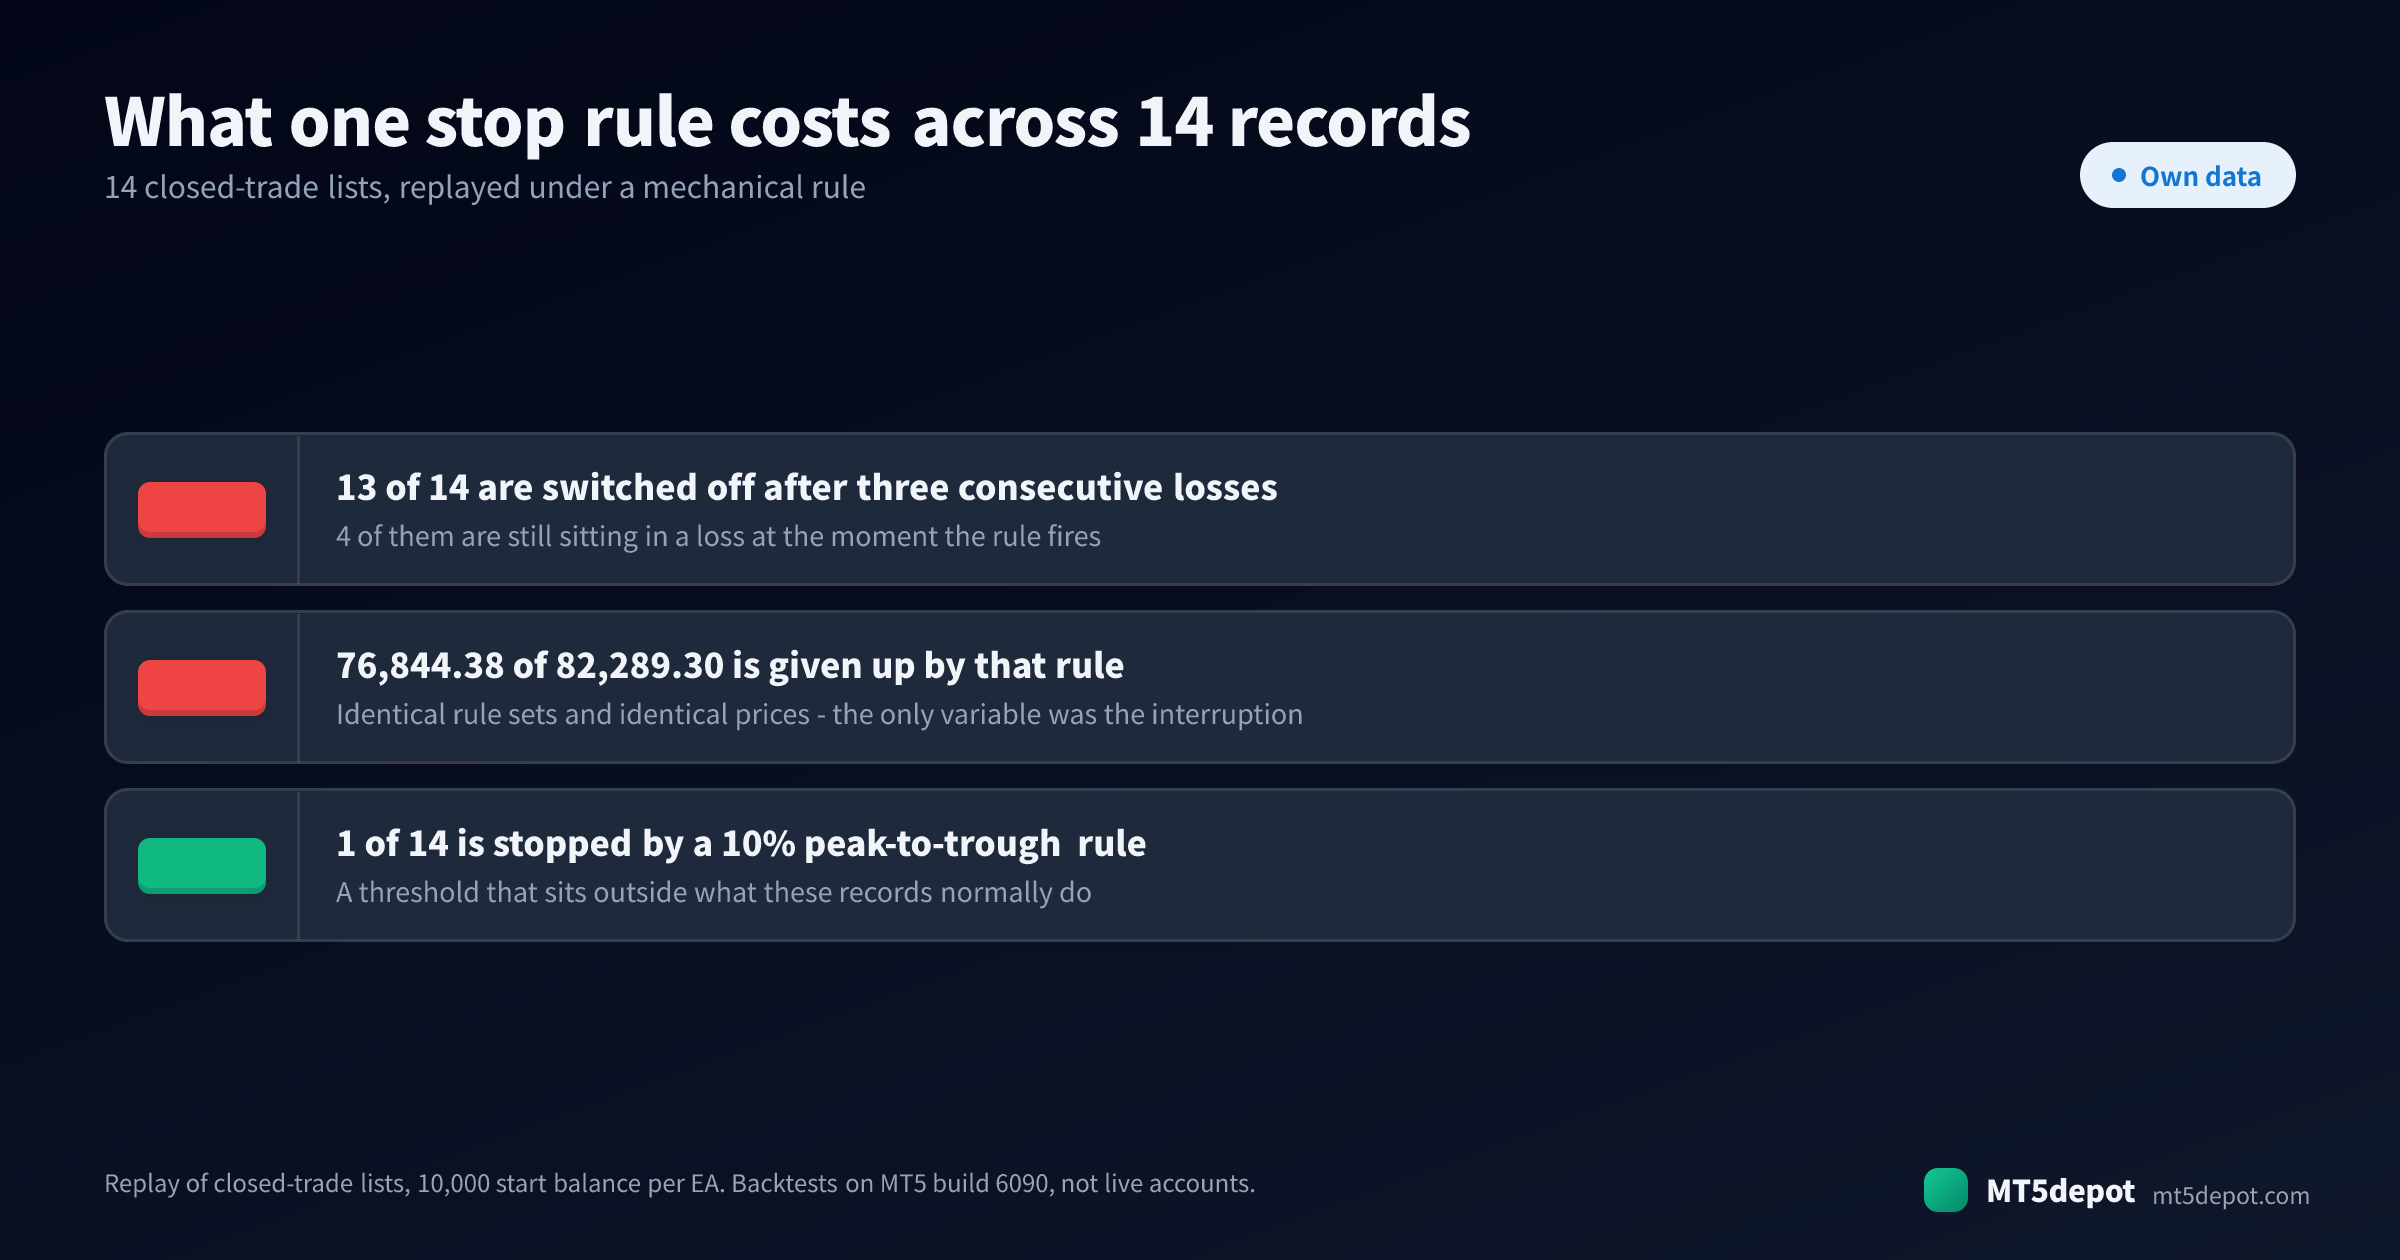
- القاعدة التي تتدخل بموجبها. قاعدة الخسائر الثلاث توقف 13 من 14 سجلًا. وقاعدة تراجع 10% توقف سجلًا واحدًا.
- توقيت وصول فترة الخسارة. أربعة سجلات تُوقف وهي لا تزال في خسارة، قبل أن تظهر أفضليتها أصلًا.
- هل كانت لمجموعة القواعد أفضلية من الأساس. الثبات لا يُجدي إلا حين تستحق القواعد أن تُتّبع؛ أما مع قاعدة بلا أفضلية فالمقاطعة رخيصة.
- هل يمكن الفصل بين الاثنين أصلًا. معظم من «يتداولون يدويًا» يشغّلون أيضًا شيئًا آليًا، ونمط الفشل يكمن في التفاعل بينهما.
كل نقطة من هذه النقاط مختبَرة على بياناتنا الخاصة أدناه.
ما تُظهره البيانات: ثمن الإيقاف
السجلات الـ14 اختبارات خلفية في Strategy Tester الخاص بـ MT5 لإكسبيرتات قائمة على القواعد، لكلٍّ منها رسم بياني وإطار زمني واحد، ولكلٍّ منها قائمة كاملة بالصفقات المغلقة. ثلاثة منها تتداول عدة رموز من ذلك الرسم البياني الواحد. إعادة تشغيل هذه القوائم بالترتيب وتطبيق قاعدة توقف — الإيقاف النهائي لحظة انطلاق القاعدة، لأن من ينسحب بعد فترة سيئة نادرًا ما يعود عند القاع — تعطي تكلفة كل أسلوب تدخّل.
| قاعدة التوقف | السجلات الموقوفة | المتروكة في خسارة | النتيجة المُضاعة | الوسيط لكل سجل |
|---|---|---|---|---|
| بعد 3 خسائر متتالية | 13 من 14 | 4 | 76,844.38 | 3,376.31 |
| بعد 5 خسائر متتالية | 7 من 14 | 3 | 63,717.06 | 1,713.32 |
| بعد 8 خسائر متتالية | 7 من 14 | 2 | 55,615.69 | 596.26 |
| رصيد الصفقات المغلقة أقل من قمته بـ5% | 10 من 14 | 4 | 68,346.36 | 2,855.88 |
| رصيد الصفقات المغلقة أقل من قمته بـ10% | 1 من 14 | 0 | 27,532.12 | 0 |
| ظروف الاختبار | |
|---|---|
| معرّف التجربة | EXP-INTERVENTION-COST-001 |
| إصدار MT5 | 6090 |
| البيئة | إعادة تشغيل قوائم الصفقات المغلقة من تشغيلات MT5 Strategy Tester، برصيد بداية 10,000 لكل سجل |
| الرمز / الإطار الزمني | رسم بياني وإطار زمني واحد لكل سجل؛ ثلاثة سجلات تتداول عدة رموز |
| الفترة | 2019-01-01 – 2026-08-09، وتختلف النوافذ من سجل لآخر |
| النموذج | كل تيك مولَّد من شموع M1 (12 سجلًا)؛ كل تيك قائم على تيكات حقيقية (سجلان) |
| آخر تحقق | 2026-08-14 |
سكربت إعادة التشغيل وصفوف كل سجل محفوظة مع التجربة EXP-INTERVENTION-COST-001، إلى جانب المجاميع التي أُخذ منها كل سطر أعلاه. نشرح كيف نُجري هذه الاختبارات ونصنّفها في منهجية الاختبار لدينا.
أمران في هذا الجدول أهم من المجاميع.
قاعدة التوقف الضيقة تنطلق مبكرًا، لا عند القاع. وفق قاعدة الخسائر الخمس، يُوقف سجل H1 بخمسة رموز (معظمه EUR/USD) في 2019-01-14 — بعد أسبوعين من بداية مسار سيحقق لاحقًا 9,403.46 — وتنتهي إعادة التشغيل عند -3.12. ويتوقف سجل H1 بسبعة رموز في 2019-07-23 عند 5.73 بدلًا من 10,280.42. وينتهي سجل USD/JPY على H1 عند -214.58 بدلًا من 3,212.05. سلسلة الخسائر التي تدفع إلى القرار تصل عادةً قبل أن تجد الأفضلية مجالًا للظهور أصلًا.
القاعدة الواسعة بالكاد تنطلق. قاعدة تراجع 10% توقف سجلًا واحدًا بالضبط — السجل الوحيد الذي هبط رصيده من الصفقات المغلقة أكثر من 10% تحت قمته — وتترك الثلاثة عشر الأخرى دون مساس. تقيس إعادة التشغيل التراجع على الصفقات المغلقة؛ أما رأس المال العائم فيهبط أعمق، لذا فإن إيقافًا حيًّا على رأس المال عند 10% سينطلق على عدد أكبر منها. هذا هو الفرق بين عتبة مختارة من سجل وعتبة مختارة لأن الرقم بدا آمنًا.
سبعة من الأربعة عشر لم تبلغ خمس خسائر متتالية قط، وتستمر حتى نهاية سجلاتها وفق قاعدتي الخسائر الخمس والثماني. هل تكلّفك قاعدة التدخل شيئًا أم لا يتوقف على الإكسبيرت الذي ربطتها به — وهذه حجة لقراءة السجل أولًا، لا لعدم التدخل أبدًا.
هذه إعادة تشغيل لسجل نملكه وفق قاعدة آلية. وهي ليست سجل تداول يدوي حقيقي، ولا تقيس مهارة التقدير — فنحن لا نملك تلك البيانات، واختلاقها أسوأ من عدم امتلاكها. ما تقيسه أضيق وأكثر فائدة: تكلفة ردّ الفعل المحدد الذي يفصل بين النهجين في الممارسة.
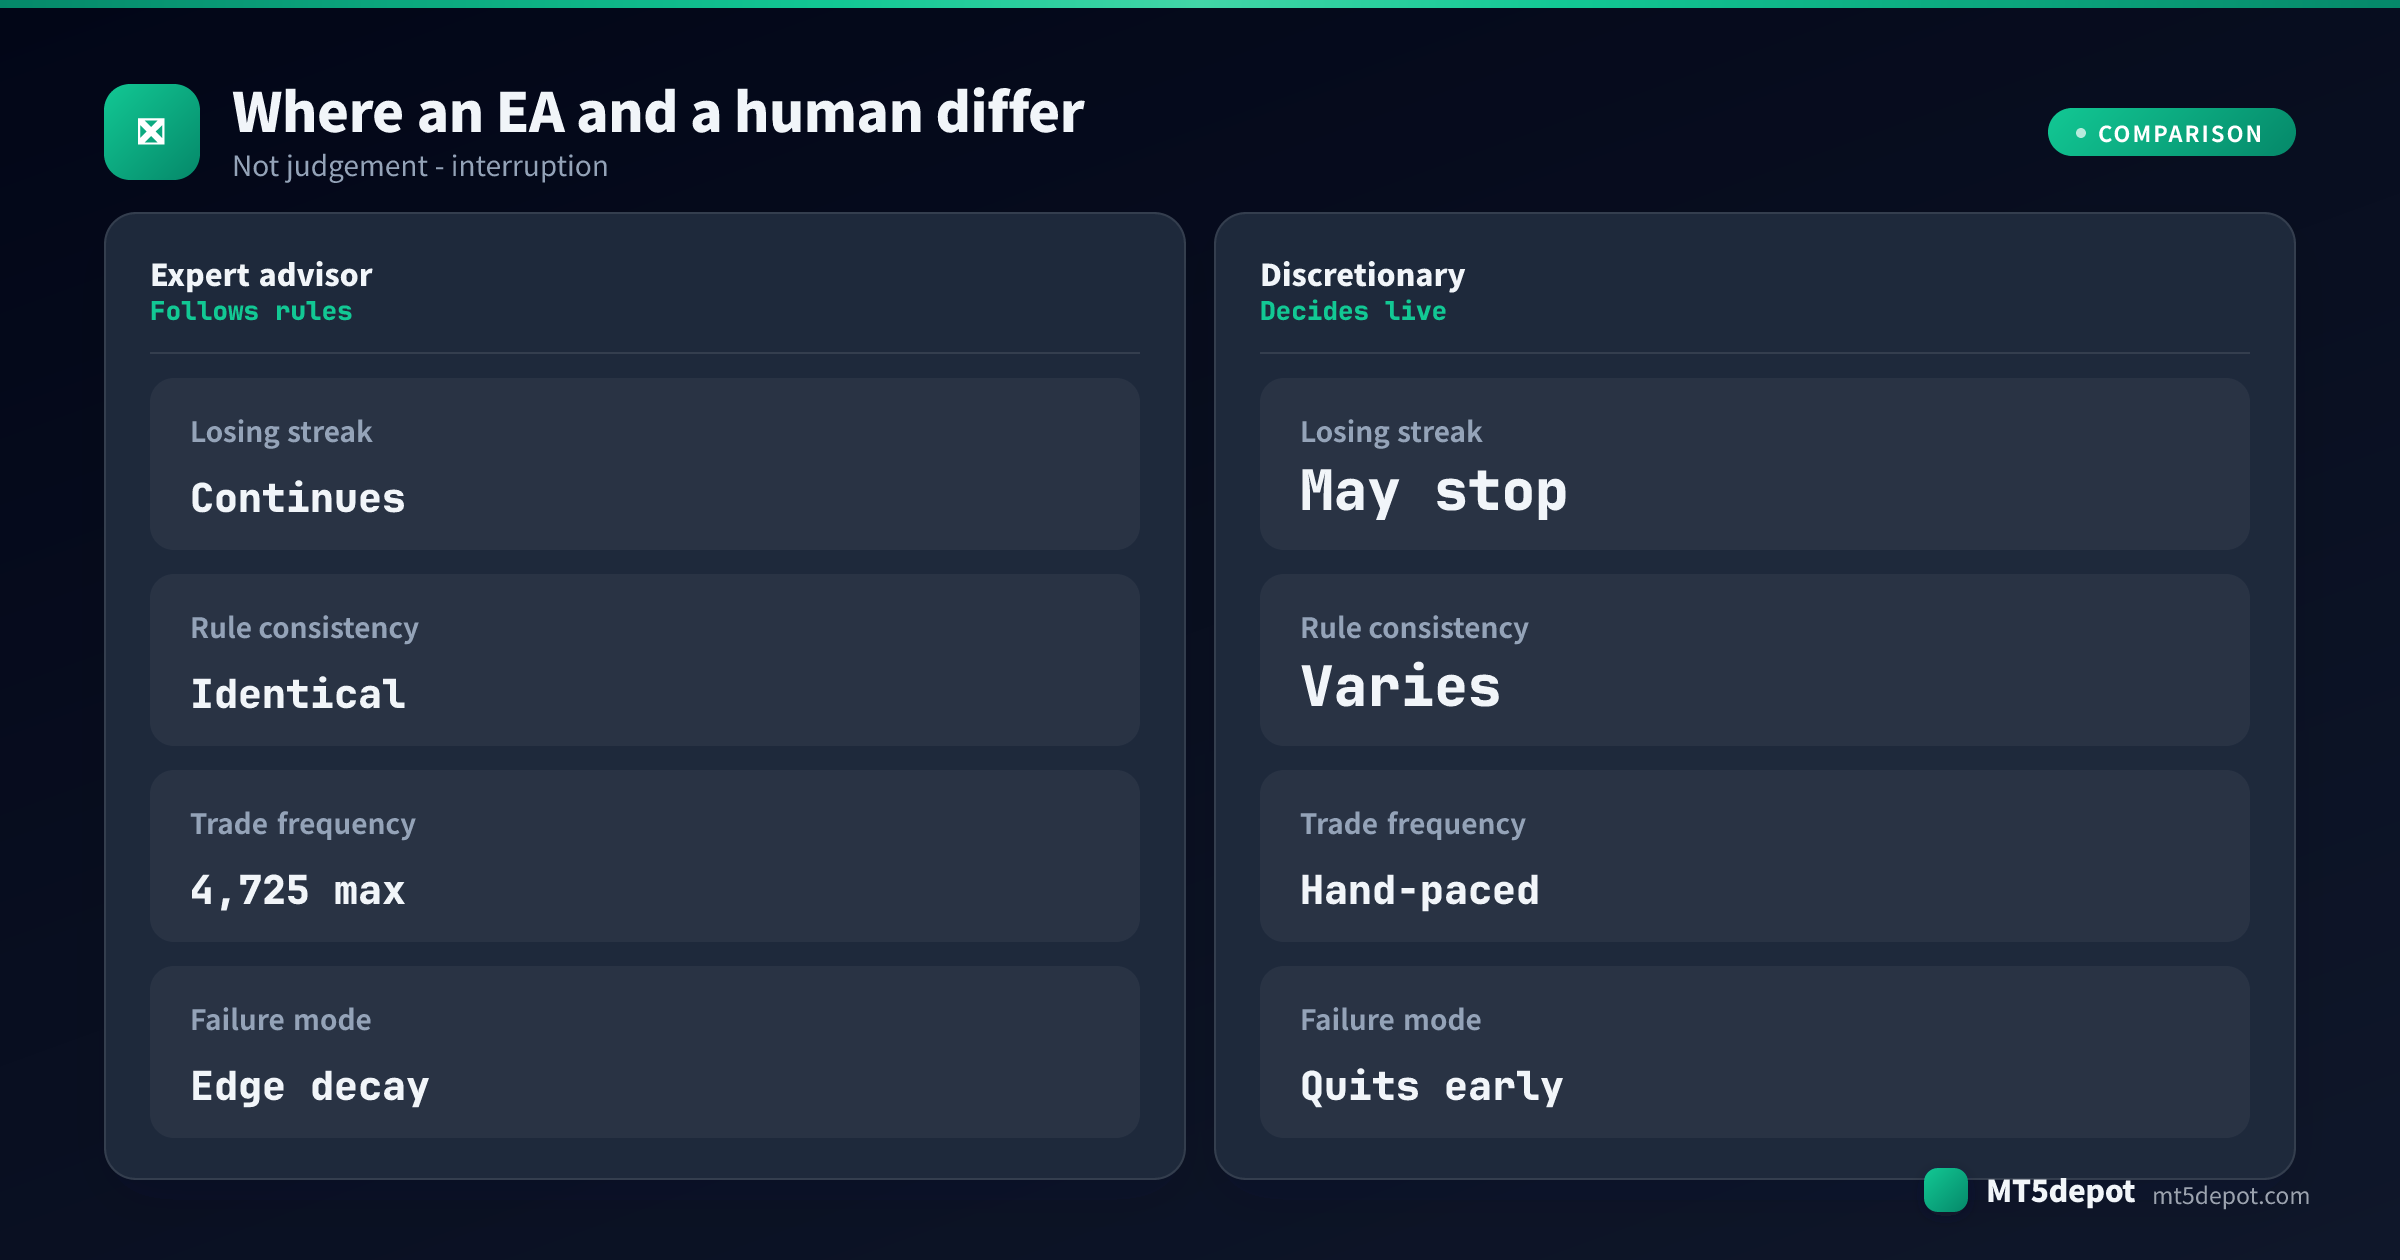
الإكسبيرت مقابل التداول اليدوي: أين يختلفان فعلًا
| الإكسبيرت أدفايزر | التداول التقديري | |
|---|---|---|
| ثبات القواعد | متطابقة في الصفقة 1 والصفقة 400 | تتغيّر بحسب آخر ثلاث نتائج |
| ردّ الفعل على سلسلة خسائر | يواصل؛ السلسلة موجودة في السجل | يقرّر في اللحظة — الفجوة المقيسة أعلاه |
| سرعة التنفيذ | أقل من ثانية، عند كل إشارة | محدودة بالانتباه ووقت الجلوس أمام الشاشة |
| وتيرة التداول التي يمكن الحفاظ عليها | 4,725 صفقة مغلقة في أحد هذه السجلات | لا يمكن تكرارها يدويًا بهذا المعدل |
| السياق الذي يمكنه قراءته | ما هو مبرمج فقط | الأخبار، وتغيّر ظروف السوق، وكل ما هو مرئي |
| نمط الفشل | يواصل تطبيق مجموعة قواعد بعد أن تتوقف عن العمل | يتخلى عن مجموعة قواعد لا تزال تعمل |
| أين يوجد السجل | كل صفقة مسجّلة وقابلة للفحص وإعادة الحساب | يُعاد بناؤه غالبًا بعد وقوع الأحداث |
نمطا الفشل في هذا الجدول صورتان متعاكستان، وكلاهما حقيقي. الإكسبيرت لا يدري أن أفضليته تلاشت؛ سيواصل فتح الصفقات بالثقة نفسها التي كانت لديه في 2021. أما المتداول التقديري فيلاحظ التلاشي سريعًا — و«يلاحظه» أيضًا خلال سلاسل الخسارة العادية التي تقع ضمن السلوك الموثّق. أحد الخطأين مكلف لأنه بطيء؛ والآخر مكلف لأنه سريع.
والوتيرة هي الفاصل الصادق الآخر. أكثر السجلات نشاطًا هنا يحتوي على 4,725 صفقة مغلقة خلال نحو خمس سنوات. لا أحد ينفّذ ذلك يدويًا بحجم ثابت وفي لحظات ثابتة، لذا فبالنسبة إلى الاستراتيجيات التي تعمل بهذه الوتيرة ليس السؤال «أيهما أفضل» بل «أيهما ممكن».
ما الذي تبحث عنه عند الاختيار بينهما
1. السلسلة التي تستطيع فعلًا تحمّلها. خذها من السجل لا من الخيال. سبعة من السجلات الأربعة عشر تحتوي على سلسلة من ثماني خسائر متتالية على الأقل. إن كانت سلسلة من 8 خسائر ستدفعك إلى التدخل، وسجل الإكسبيرت الذي اخترته يحتوي على واحدة، فستتدخل — وإعادة التشغيل أعلاه تُظهر ثمن ذلك. أسوأ سلسلة خسائر هي الرقم الذي ينبغي فحصه قبل عامل الربح.
2. عتبة توقف تقع خارج السلوك الطبيعي. تنجح قاعدة تراجع 10% مع هذه السجلات تحديدًا لأن ثلاثة عشر من الأربعة عشر لا تبلغها أبدًا. العتبة التي تقع داخل أقصى تراجع الموثّق للإكسبيرت ليست قاعدة أمان؛ بل خروج مُجدول في أسوأ لحظة.
3. هل لمجموعة القواعد أفضلية تستحق الانتظار. التكلفة كلها أعلاه تفترض أن القواعد كانت رابحة حين تُركت تعمل. ومعظم التصاميم القياسية ليست كذلك: من 53 قالبًا في الـ Builder قيست في اختبار واحد متطابق، انتهى 42 دون عامل ربح 1. ويُظهر هل الإكسبيرت أدفايزر مربح كيف يبدو ذلك. الانضباط مع قاعدة خاسرة لا يؤدي إلا إلى خسارة أكثر انتظامًا.
4. هل تريد تغيير القواعد أم اتباعها فقط. إن كانت أفضليتك في قراءة سياق لا تلتقطه أي مجموعة قواعد، فالأتمتة تُزيل تلك الأفضلية. وإن كانت أفضليتك قاعدة تثق بها بالفعل ولا تستطيع تنفيذها بثبات، فالأتمتة هي الغاية كلها.
تشغيل الاثنين عمليًا
ينتهي الأمر بمعظم الناس إلى الجمع بينهما، وهناك يقع الضرر الذي يمكن تجنّبه.
- افصل الحسابات، أو على الأقل الحسابات الدفترية. يحدّد الإكسبيرت حجم الصفقات بناءً على الرصيد الذي يراه. والصفقة التقديرية التي تحجز هامشًا تغيّر بصمت حجم كل صفقة آلية بعدها، فيكفّ الإكسبيرت عن تكرار السجل الذي اخترته من أجله.
- امنح الإكسبيرت الرقم السحري الخاص به — المُدخل
MagicNumberفي نافذة خصائص الإكسبيرت — حتى لا تمسّ عمليات الإغلاق اليدوية صفقاته أبدًا، واقرأ تبويب Experts في نافذة Toolbox بدلًا من الرسم البياني حين تريد معرفة ما قرّره ولماذا. إن تشارك إكسبيرتان رقمًا واحدًا، فقد يدير كلٌّ منهما صفقات الآخر. - اعرف أي مفتاح استخدمته للتو.
Tools > Options > Expert Advisors > Allow Algo Tradingهو الإعداد على مستوى المنصة كلها؛ وزر Algo Trading في شريط الأدوات هو إعداد الجلسة. إيقاف الثاني يعلّق الدخولات الجديدة ويترك الصفقات المفتوحة تعمل، وهذا قرار مختلف عن إغلاق الحساب — وإعادة التشغيل أعلاه تقدّر ثمن هذا الثاني. - اكتب قاعدة التدخل قبل أن تبدأ — نسبة تراجع محددة مأخوذة من سجل الإكسبيرت، أو خللًا سلوكيًا محددًا مثل وتيرة تداول لم تعد تطابق المعدل الموثّق. القاعدة التي تُخترع خلال فترة خسارة قرار يُتخذ في أسوأ لحظة ممكنة.
- حدّد ما يعنيه التجاوز اليدوي. إيقاف Algo Trading قبل صدور خبر هو قاعدة إن كتبتها مسبقًا، وردّ فعل إن لم تفعل. الأول وحده قابل للتكرار، والأول وحده يمكن تقييمه بعد ذلك.
إن أردت تغيير ما يفعله الجانب الآلي لا مجرد توقيت عمله، فالـ Builder هو المكان الذي يمكن فيه تحرير مجموعة القواعد، لأن إعادة كتابة شرط فعل مختلف عن تجاوزه أثناء التشغيل.
واقع المخاطرة والتراجع
ثلاثة قيود ترافق الأرقام:
إعادة التشغيل ليست إنسانًا. قواعد التوقف المنمذجة هنا آلية ونهائية. قد يعيد متداول حقيقي التشغيل، أو يخفّض الحجم إلى النصف، أو ينتقل إلى أداة أخرى. معاملة «الإيقاف» على أنه دائم تعطي حدًّا أعلى لتكلفة ردّ الفعل هذا، لا متوسطًا لما يفعله البشر.
الاختبارات الخلفية تحدّ الماضي. هذه سجلات Strategy Tester لا حسابات حقيقية. اتساع السبريد، والانزلاق السعري عند الأخبار، والسواب كلها تقتطع من الأفضلية نفسها، ولا يظهر أيٌّ منها في إعادة التشغيل. كما أن السجلات الأربعة عشر كلها تنتهي بربح، فإعادة التشغيل تقدّر ثمن مقاطعة قواعد نجحت — أما مع قاعدة لم تنجح، فكانت المقاطعة نفسها ستوفّر المال.
الثبات ليس صوابًا تلقائيًا. يجادل هذا المقال ضد المقاطعة غير المخطط لها، لا ضد التوقف. الإكسبيرت الذي يتجاوز تراجعه أي شيء في سجله، أو تنحرف وتيرة تداوله عن المعدل الموثّق، يخبرك بشيء لا تستطيع مجموعة القواعد أن تلاحظه عن نفسها. لا يوجد ضمان لأي نتيجة في أيٍّ من النهجين، والنتائج السابقة لا تمتد إلى المستقبل.
الخطوات التالية
ومن هناك:
- اقرأ هل الإكسبيرت أدفايزر مربح لترى ما تقوله 53 تصميمًا مقيسًا عن مدى استحقاق قاعدة ما للثبات عليها.
- حوّل أرقام التوقف لديك إلى إيداع وحجم لوت مع إدارة المخاطر لمتداولي الإكسبيرت.
- استخرج أرقام أسوأ سلسلة والتراجع لقاعدتك الخاصة بتعلّم كيف تُجري اختبارًا خلفيًا (باك تست) في MT5.

