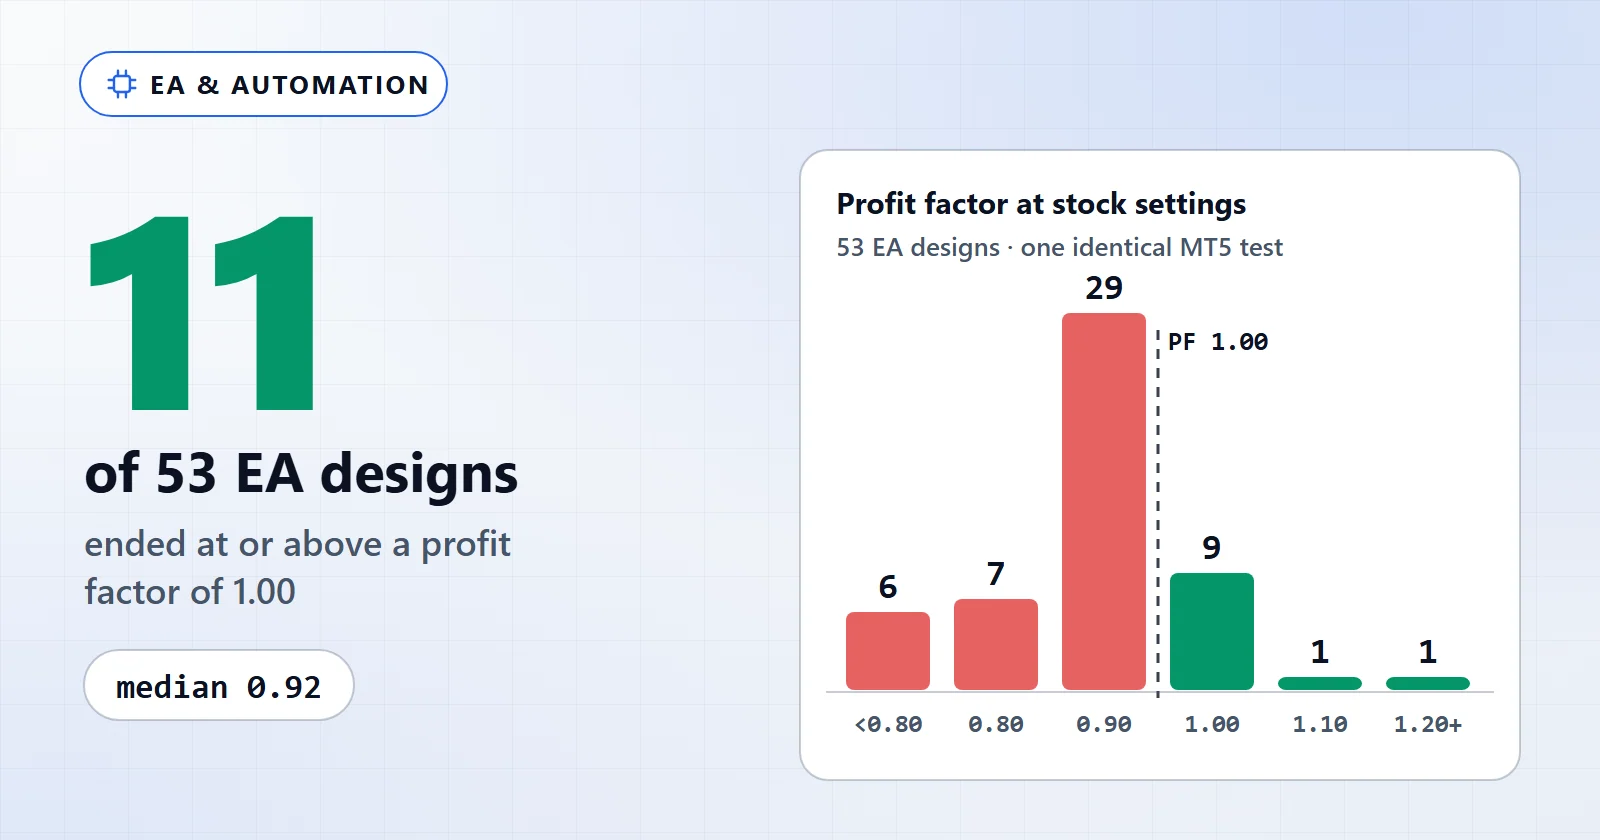
بعضها مربح، ومعظمها ليس كذلك، والمربح منها متواضع في الغالب. أخضعنا 53 تصميمًا مقيسًا من تصاميم الإكسبيرت أدفايزر في معرض AIStrategyMiner Builder لاختبار MT5 واحد متطابق. انتهى 11 منها عند عامل ربح 1.00 أو أعلى، و42 دونه، وكان الوسيط 0.92. تصميم واحد فقط استوفى الحدود التي يعتمدها الـ Builder لاعتبار البناء ناجحًا. الربحية صفة لقاعدة محددة على سوق محدد خلال نافذة زمنية محددة، بعد التكاليف. وليست صفة لـ«الإكسبيرتات» عمومًا.
لكن الأمر يتوقف على:
- القاعدة، لا التسمية. انتهى 29 من التصاميم الـ53 بين 0.90 و0.99. إنها تتداول، وتقترب من التعادل، وتخسر ببطء.
- النافذة التي تقيس عليها. سجّل أفضل تصميم في المجموعة 1.23 في السنة المختبَرة. وفي إعادة اختبار منفصلة على H1، سجّل الإعداد الأصلي نفسه 0.99 على الفترة 2018–21.
- طريقة اختيار الإعدادات. بلغت ثماني عمليات بحث مسجّلة عن المعاملات عوامل ربح داخل العيّنة تصل إلى 1.37. لم تُنتج أيٌّ منها إعدادًا صمد في النوافذ التي لم يُضبط عليها.
- المخاطرة المدفوعة ثمنًا للنتيجة. أكبر ربح صافٍ في المجموعة، +304.23، جاء من سلة شبكية مرّت بتراجع قدره -7.92% لتحققه.
- الاختبار الخلفي مقابل الحساب الحقيقي. كل رقم هنا تشغيل في Strategy Tester. لا شيء منها من حساب حقيقي.
كل نقطة من هذه النقاط مختبَرة على بياناتنا الخاصة أدناه.
ما تُظهره البيانات: 53 تصميمًا للإكسبيرت واختبار MT5 واحد متطابق
يأتي الـ Builder مع 87 قالبًا جاهزًا للبدء، يحمل 53 منها اختبارًا خلفيًا مقيسًا. شُغّلت الـ53 كلها مرة واحدة، على الرمز نفسه والإطار الزمني نفسه والفترة نفسها والنموذج نفسه والإيداع نفسه. وهذا أهم مما يبدو. فمعظم المقارنات المنشورة بين الإكسبيرتات تخلط بين وسطاء وفترات وأحجام حسابات مختلفة، فتكون الفروق بينها في الغالب فروقًا بين الاختبارات. أما هنا فالمتغيّر الوحيد هو مجموعة القواعد. نشرح كيف نُجري هذه الاختبارات ونصنّفها في منهجية الاختبار لدينا.
| عامل الربح بالإعدادات الأصلية | التصاميم |
|---|---|
| أقل من 0.80 | 6 |
| من 0.80 إلى 0.89 | 7 |
| من 0.90 إلى 0.99 | 29 |
| من 1.00 إلى 1.09 | 9 |
| من 1.10 إلى 1.19 | 1 |
| 1.20 فأعلى | 1 |
| ظروف الاختبار | |
|---|---|
| معرّف التجربة | EXP-TEMPLATE-PROFITABILITY-001 |
| التجربة الأم | EXP-BUILDER-TEMPLATE-BASELINE-001 |
| إصدار MT5 | غير مسجّل في بيان القوالب |
| البيئة | MetaTrader 5 Strategy Tester، Exness MT5، قيس في 2026-06-18 |
| الرمز / الإطار الزمني | USDJPYm M5 |
| الفترة | 2025-06-01 – 2026-06-09 |
| النموذج | M1 OHLC (Model=1) |
| الإيداع | 10,000 |
| آخر تحقق | 2026-09-27 |
شكل هذا التوزيع هو أول نتيجة. الإكسبيرتات الخاسرة ليست مدوّية في العادة. 29 من الـ53 تقع بين 0.90 و0.99، ووسيط التراجع عبر الـ53 كلها -1.33% فقط. القاعدة التي لا أفضلية لها لا تنهار دفعة واحدة؛ بل تدفع قليلًا في كل صفقة وتنحدر تدريجيًا. ولهذا يمكن لإكسبيرت خاسر أن يعمل شهورًا قبل أن يقرّر أحد أنه خاسر.
رأس الجدول قصير، ويستحق قراءة متأنية:
| التصميم | الكتل | الصفقات | عامل الربح | أقصى تراجع | الصافي على 10,000 |
|---|---|---|---|---|---|
pending_breakout | 9 | 164 | 1.23 | -0.21% | +38.47 |
ma_distance_pullback | 6 | 159 | 1.10 | -0.26% | +25.55 |
mtf_sar_bb_break | 21 | 20 | 1.08 | -0.10% | +3.27 |
basket_avg_tp_grid | 7 | 8,765 | 1.03 | -7.92% | +304.23 |
dualpair_rsi_basket | 13 | 12,953 | 0.87 | -36.38% | -3,433.95 |
حقق أفضل تصميم +38.47 على 10,000 خلال سنة، أي أقل من 0.4%. والثالث يستند إلى 20 صفقة، وهذه إشاعة لا نتيجة. أما السلة الشبكية فجنت أكبر مبلغ في المجموعة واحتاجت إلى تراجع أكبر من ربحها لتحقيق ذلك. وأسوأ تصميم خسر ثلث الحساب في الاختبار نفسه. كلمة «مربح» تشمل الصفوف الأربعة الأولى كلها، لكنها ليست النوع نفسه من النتائج.
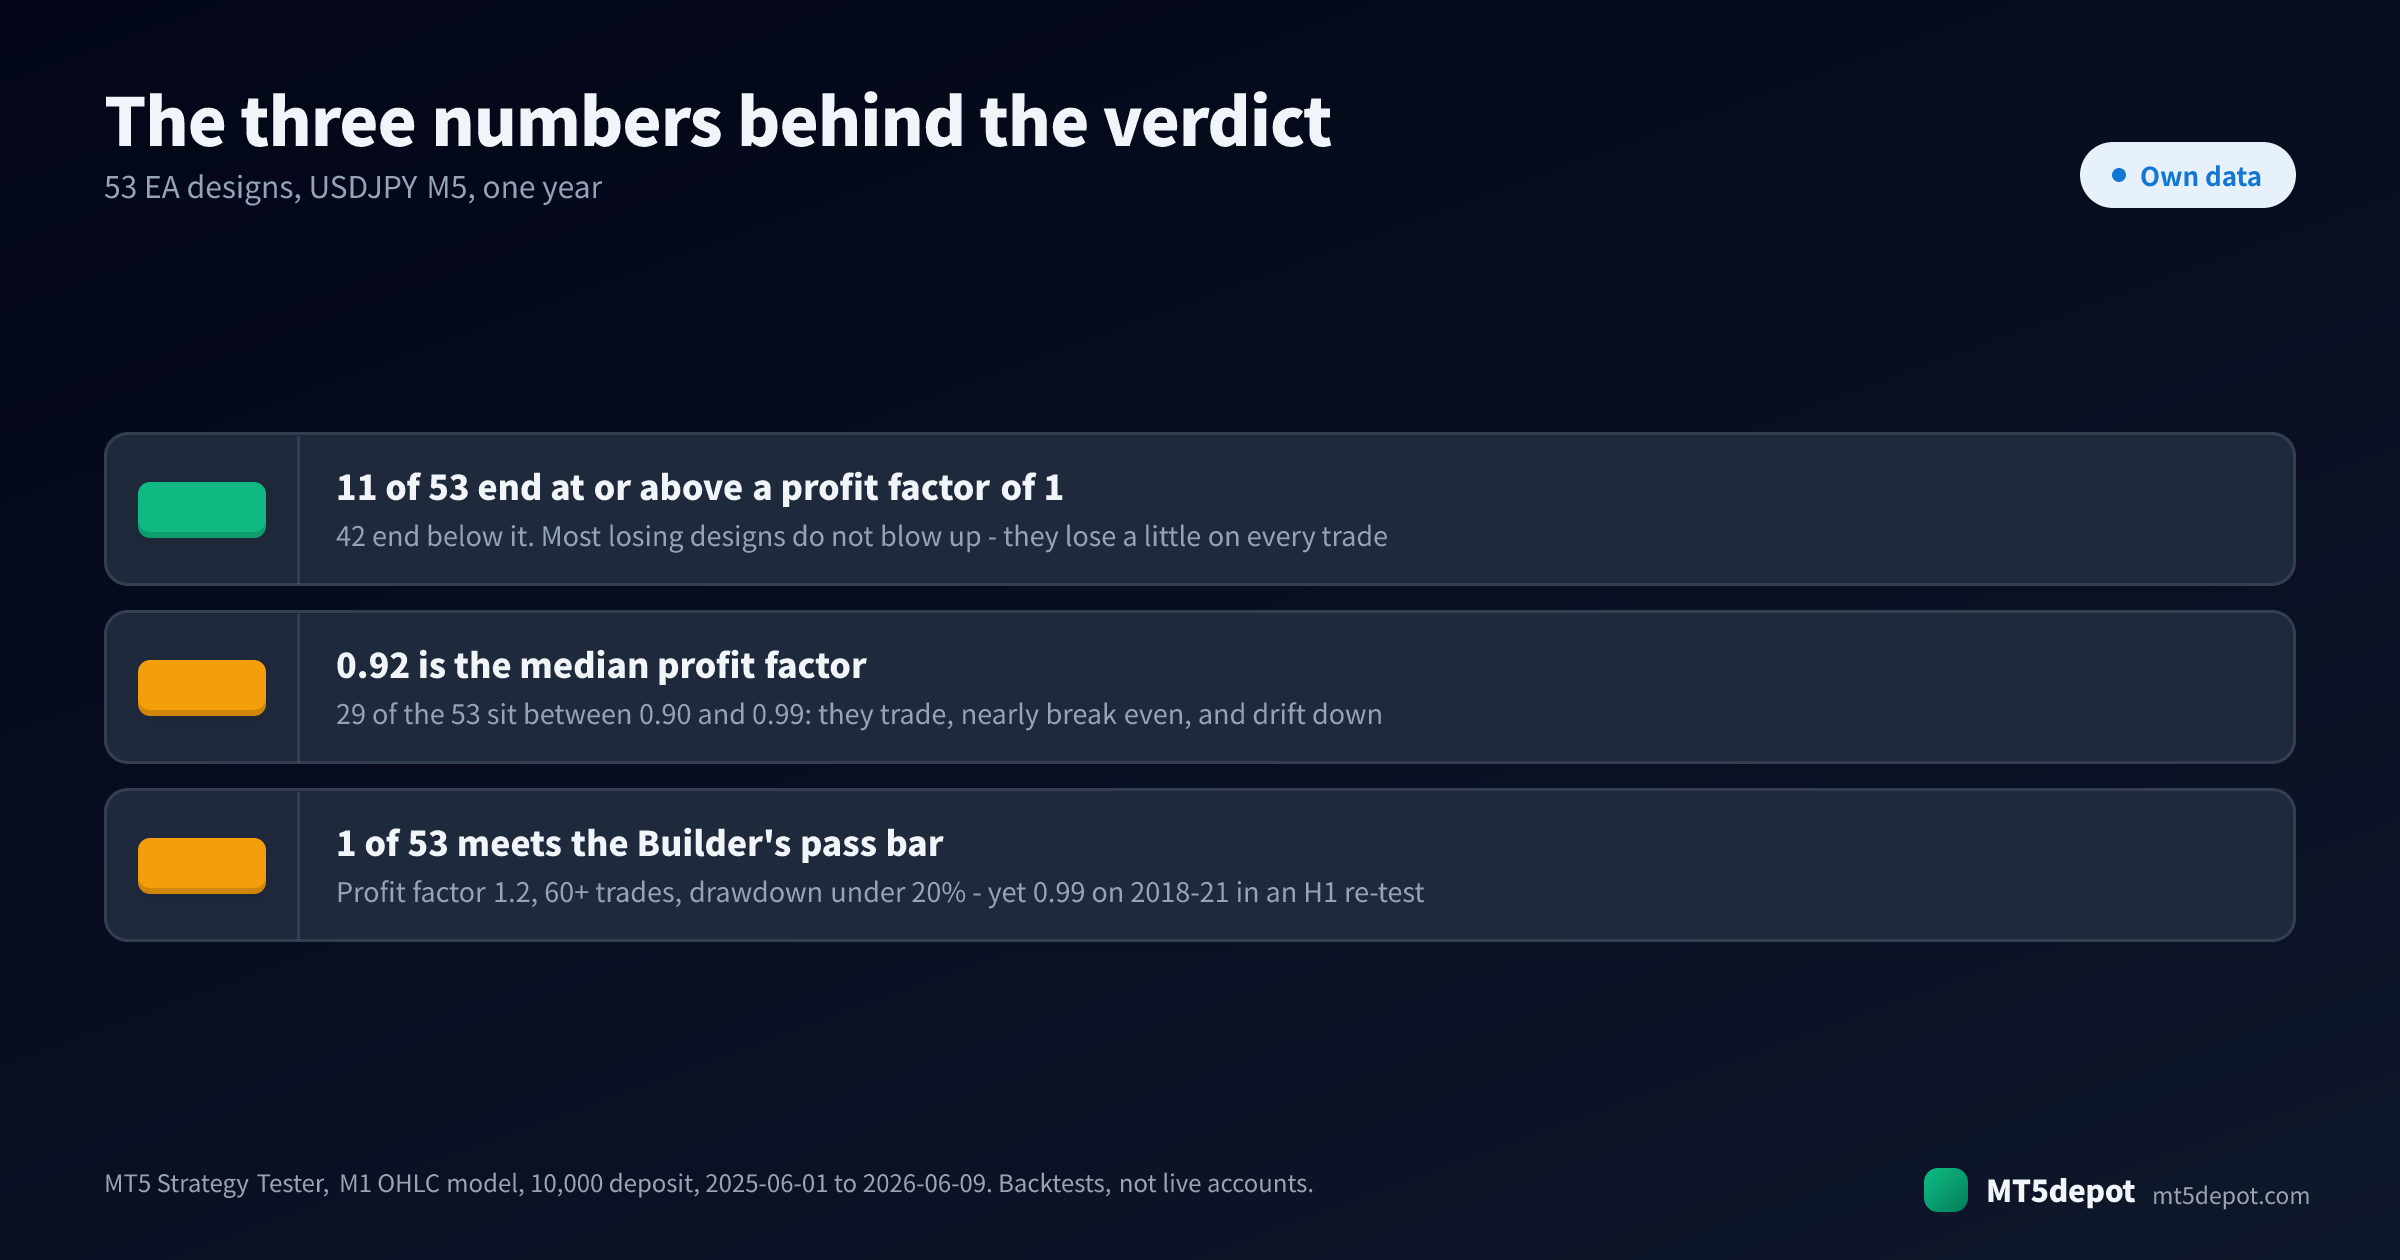
قيدان يسبقان الجدول قبل أن يعني أيٌّ منه شيئًا. إنه رمز واحد وإطار زمني واحد وسنة واحدة — ما يكفي للقول إن التصميم غير مكتمل بإعداداته الأصلية، لا لترتيب الاستراتيجيات عمومًا. ونموذج M1 OHLC يقدّر المسار داخل كل شمعة، فتحمل الأرقام المطلقة التحفظ المعتاد بشأن سعر التنفيذ (توضّح جودة النمذجة السبب).
مقارنة: ما الذي يميّز تصاميم الإكسبيرت الرابحة عن البقية
إن كان الربح نادرًا، فالسؤال المفيد هو ما الذي تشترك فيه التصاميم الرابحة. رتّبنا السجلات الـ53 نفسها حسب السمات التي يُنسب إليها النجاح عادةً.
| المجموعة | التصاميم | وسيط عامل الربح | عند 1.00 أو أعلى | وسيط التراجع |
|---|---|---|---|---|
| استراتيجية واحدة، 4–8 كتل | 14 | 0.945 | 4 | -1.025% |
| استراتيجية واحدة، 9–12 كتلة | 18 | 0.93 | 3 | -1.165% |
| استراتيجية واحدة، 13+ كتلة | 12 | 0.94 | 4 | -1.035% |
| محفظة من عدة قواعد | 9 | 0.91 | 0 | -3.51% |
| أي تصميم تجاوز تراجعه 5% | 8 | — | 1 | — |
التعقيد لم يساعد. تقع مجموعات الحجم الثلاث ضمن 0.015 من بعضها، وأفضل تصميم في المجموعة يستخدم تسع كتل. إضافة المرشّحات إلى قاعدة تغيّر الصفقات التي تدخلها. لكنها، وفق هذه الأدلة، لا تغيّر ما إذا كانت للقاعدة أفضلية.
دمج القواعد زاد الأمر سوءًا. انتهت قوالب المحافظ التسعة كلها بين 0.89 و0.95، ولم يبلغ أيٌّ منها 1.00. وكان وسيط تراجعها -3.51% مقابل -1.065% للقواعد المنفردة. القواعد المتعددة التي تقرأ السعر نفسه تميل إلى الاتفاق والخسارة معًا. التنويع يوزّع توقعًا موجبًا؛ لكنه لا يصنعه.
الحجم والرافعة المالية ضخّما النتيجة لا الأفضلية. نزل ثمانية تصاميم تحت الماء بأكثر من 5%. أحدها، السلة الشبكية، انتهى فوق 1.00 عند 1.03. ومن بين البقية أسوأ نتيجتين في المجموعة، كلتاهما قرب -36%. التداول بالشبكة أو قاعدة لوت مرفوعة بالرافعة لا تحوّل إشارة ضعيفة إلى قوية. بل تحوّل خسارة صغيرة في كل صفقة إلى خسارة كبيرة، أو تؤجّلها.
«موصى به» توصيف للتوصيل لا للربح. يَسِم المعرض 40 من التصاميم الـ53 المقيسة بأنها موصى بها، وانتهى 10 من هذه الـ40 عند 1.00 أو أعلى. تعني العلامة أن التدفق مثال نظيف على نمطه. ولم تكن يومًا ادعاءً بالربح.
رابح في نافذة واحدة مقابل رابح عبر ثلاث
المقارنة الأهم ليست بين التصاميم، بل بين النوافذ الزمنية، ويحمل ثمانية من القوالب بحثًا مسجّلًا عن المعاملات يُظهر ذلك مباشرة. حرّك كل بحث وقف الخسارة وجني الأرباح على H1 عبر ما يصل إلى ثلاث نوافذ — الفترة التي ضُبط عليها، وفترة احتياطية (hold-out) بعدها، وفترة أسبق — ويسجّل الأرقام التي احتفظ بها. حيث تكون الخانة فارغة، لا يحمل السجل ذلك الرقم.
| التصميم | عامل الربح الأصلي | الأفضل داخل العيّنة | الفترة الاحتياطية | النافذة الأسبق | الحكم |
|---|---|---|---|---|---|
ichimoku | 1.03 | 1.37 | 0.89 | 0.80 | no_robust_edge |
ma_crossover (H1) | 0.95 | 1.23 | — | 0.98 | no_robust_edge |
cci_level | 0.95 | 1.07 | 1.05 | 0.92 | no_robust_edge |
adx_trend | 0.96 | 1.04 | 0.91 | 0.80 | no_robust_edge |
breakout | 1.05 | 1.04 | 0.79–0.89 | 0.64–0.84 | no_robust_edge |
rsi_reversal | 0.94 | 0.91 | — | — | no_robust_edge |
bb_bounce | 0.97 | 0.91 | — | — | no_robust_edge |
macd_signal | 0.93 | — | 1.14–1.15 | 0.74–0.77 | no_robust_edge |
أكبر رقم داخل العيّنة سقط أبعد سقوط: 1.37 لـ ichimoku صار 0.89 و0.80. وبلغ macd_signal قيمة 1.14–1.15 في الفترة الاحتياطية و0.74–0.77 في النافذة الأسبق. وتصميمان لم يتجاوزا 1.0 حتى على البيانات التي ضُبطا عليها. هذا هو الإفراط في التحسين في صورته العادية الحسنة النية: الإعداد الذي يلائم نافذة واحدة على أفضل وجه هو الذي امتصّ أكبر قدر من ضجيج تلك النافذة.
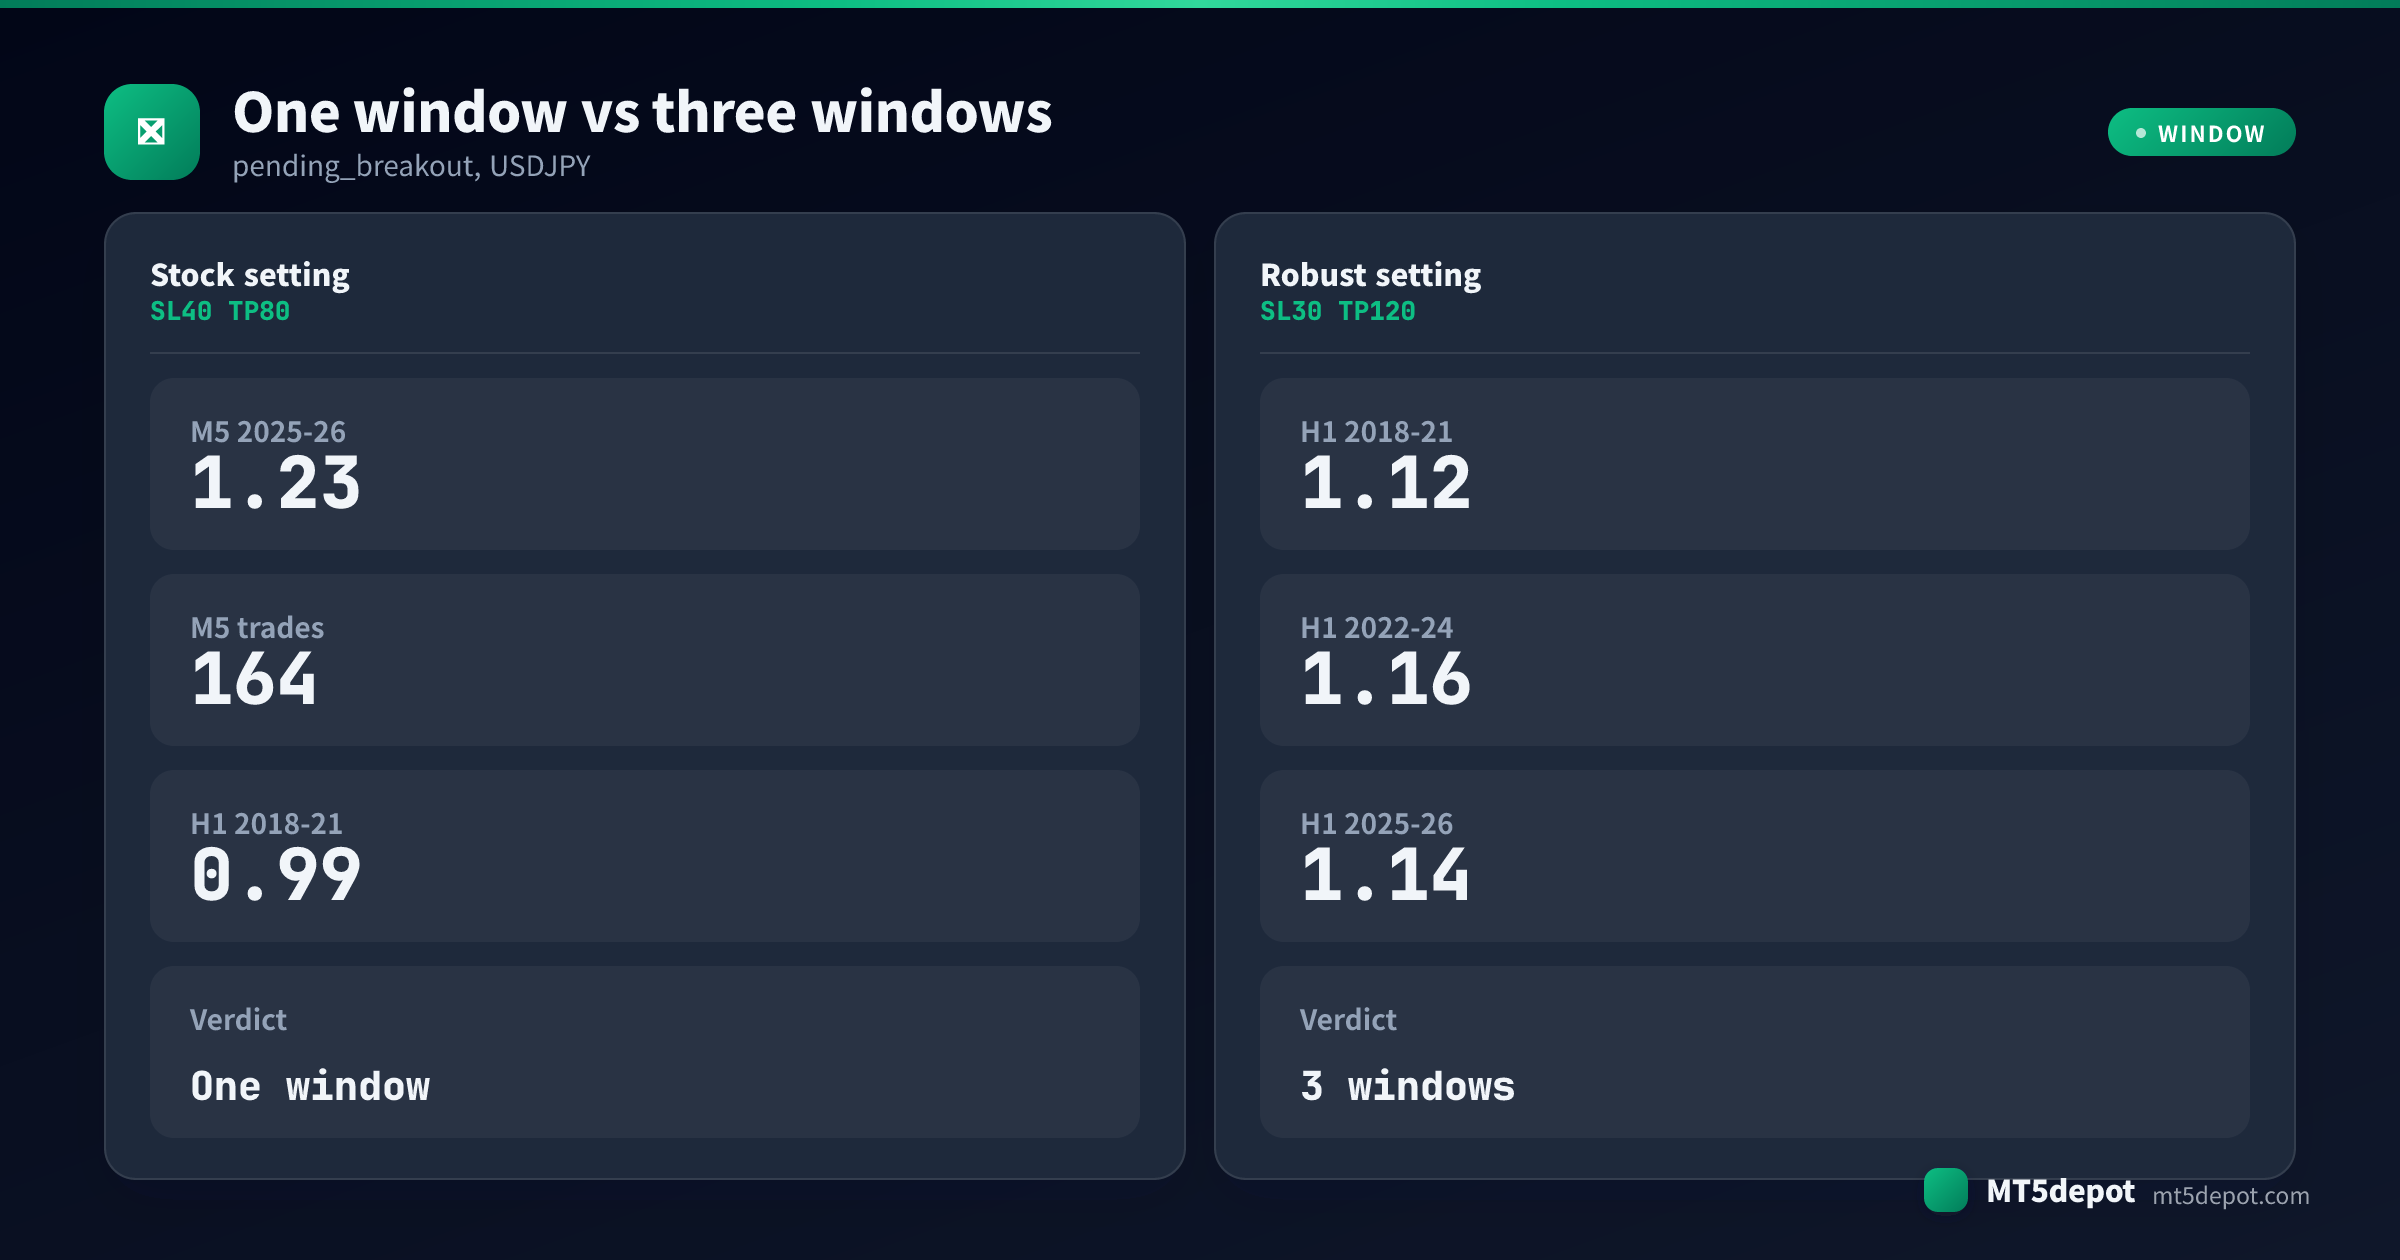
التصميم الوحيد الذي يملك سجلًا نظيفًا عبر ثلاث نوافذ هو الأفضل في الجدول أعلاه. رقمه 1.23 جاء من اختبار M5. ثم أُعيد اختبار pending_breakout بشكل منفصل على USDJPY H1 بسبريد ثابت قدره 20 عبر 2018–21 و2022–24 و2025–26:
- الإعداد الأصلي (SL 40 / TP 80 نقطة)، الذي سجّل 1.23 في اختبار M5، سجّل 0.99 على 2018–21 في إعادة الاختبار على H1.
- الأفضل داخل العيّنة (SL 50 / TP 120) بلغ 1.31 وهبط إلى 0.98 على 2018–21.
- إعدادان صمدا فوق 1.00 في النوافذ الثلاث: SL 30 / TP 120 عند 1.12 / 1.16 / 1.14، وSL 30 / TP 80 عند 1.09 / 1.15 / 1.10. إنهما الإعدادان المتواضعان. ويصف السجل هذا بأنه خاص بـ USDJPY: خسرت الاختبارات المقابلة على EURJPY وGBPJPY داخل العيّنة.
إذن فالإكسبيرت الذي بدا الأكثر ربحًا في اختبار من 53 تصميمًا تجاوز الحدّ في اختبار واحد واستقر عند 0.99 في نافذة أسبق. ونسخه الصامدة تربح أقل. هذه ليست نتيجة مخيّبة؛ بل هكذا تبدو الأفضلية الحقيقية الصغيرة حين تفحصها بأمانة.
ما الذي تبحث عنه قبل أن تثق بعامل الربح
أربعة فحوص تفصل الرقم الذي يعني شيئًا عن الرقم الذي يبدو جيدًا فقط. وهي تنطبق على الإكسبيرت الذي تبنيه بنفسك وعلى الذي يُعرض عليك.
1. عدد الصفقات وراء النسبة. عامل ربح مبني على 20 صفقة هو ضجيج بفاصلة عشرية. ترفض لوحة Measure في الـ Builder اعتبار أي شيء دون 60 صفقة ناجحًا، و164 صفقة في سنة واحدة لا تزال قليلة. اقرأ العدد قبل النسبة، في كل مرة.
2. نافذة لم ترها الإعدادات قط. اطلب القاعدة نفسها على فترة أسبق، أو على فترة احتياطية بعد نافذة الضبط. في عمليات البحث الثماني لدينا، لم يصمد أي إعداد فوق 1.00 في كل نافذة اختُبر عليها، واثنان لم يتجاوزا 1.00 حتى حيث ضُبطا. إن لم توجد سوى نافذة واحدة، فأنت تنظر إلى ملاءمة لا إلى اكتشاف. والتحليل المتدرّج للأمام هو الصيغة المنهجية لهذا الفحص.
3. التراجع المدفوع مقابل الصافي. ضع أقصى تراجع والصافي جنبًا إلى جنب. جاء +304.23 للسلة الشبكية مع تراجع قدره -7.92%، أي أن الحساب كان في لحظة ما تحت الماء بأكثر مما انتهى إليه من ربح. قد تكون هذه مقايضة عقلانية. لكن ينبغي أن تكون مقايضة مختارة.
4. الهامش فوق التكاليف. عامل ربح 1.03 يعني أن إجمالي الأرباح كان أكبر من إجمالي الخسائر بـ3%. أي شيء يضيف نحو 3% إلى جانب الخسارة — سبريد أوسع مما استخدمه المختبِر، أو عمولة، أو انزلاق سعري في الدخولات المهمة — يمحوه. وكلما ضاق الهامش فوق 1.00، زاد اعتماد النتيجة على مطابقة وسيطك لظروف الاختبار.
تشغيل الإكسبيرت عمليًا
التشغيل اليومي ليس تدخّلًا في معظمه. إنه أن تقرّر مسبقًا ما الذي سيجعلك تتوقف، وأن تتحقق من أن الإكسبيرت لا يزال يتصرّف كما في سجله.
- أعد اختباره لدى وسيطك أولًا. افتح Strategy Tester (
Ctrl+R)، واختر الإكسبيرت، واختبره على الرمز والإطار الزمني اللذين ستتداول عليهما، على بيانات وسيطك التاريخية. سجلّ على USDJPY M5 لدى وسيط واحد لا يقول شيئًا عن EURUSD H1 لدى وسيط آخر. - طابِق النموذج عند المقارنة. السجلات أعلاه تستخدم M1 OHLC. إعادة التشغيل على
Every tick based on real ticksتغيّر أسعار التنفيذ، فقد تكون النتيجة «المختلفة» اختبارًا مختلفًا لا إكسبيرتًا مختلفًا. - حساب تجريبي قبل المال. شغّله على حساب تجريبي مدة كافية لترى فترة خسارة. الرقم الذي تحتاجه ليس العائد. بل هل ستظل تشغّله عند قاع التراجع الذي قسته.
- راقب التبويبات الصحيحة. يحمل تبويب Experts في نافذة Toolbox سطور سجلّ الإكسبيرت نفسه؛ ويحمل تبويب Journal سجلّ التنفيذ الخاص بالمنصة. الإكسبيرت الذي «لا يتداول» مشكلته في مفتاح تشغيل أكثر بكثير منها في الاستراتيجية. يجب تفعيل Algo Trading في مكانين: زر شريط الأدوات و
Tools > Options > Expert Advisors > Allow Algo Trading. - إكسبيرتات الـ Builder تحتاج سطرًا إضافيًا. ملف
.ex5المُترجَم في الـ Builder يتحقق معhttps://aistrategyminer.comعند بدء تشغيله. أضف هذا العنوان تحتTools > Options > Expert Advisors > Allow WebRequest for listed URL، وإلا يتوقف الإكسبيرت برسالةaistrategyminer.com authorization failed - EA disabled. أما Strategy Tester فيتخطى هذا التحقق. - قارن بالسجل لا بالصفر. إكسبيرت منخفض بنسبة 1% ويحتوي سجله على تراجع 5% يتصرّف بشكل طبيعي. أما الذي يتداول ثلاثة أضعاف ما في سجله، أو ينزل أعمق من أي شيء فيه، فهو يخبرك بشيء لا تستطيع القاعدة أن تلاحظه عن نفسها.
واقع المخاطرة والتراجع
ثلاثة قيود ترافق الأرقام.
النتائج السابقة لا تمتد إلى المستقبل. عامل الربح يصف نافذة وقعت بالفعل. وسجل pending_breakout هو أوضح مثال هنا: سجّلت القاعدة والإعداد نفسهما 1.23 في اختبار M5 و0.99 في نافذة أسبق في إعادة الاختبار على H1.
الانتقاء يشكّل ما يُعرض عليك. الصفحة التي لا تعرض إلا الإكسبيرتات الرابحة تُريك ما نجا من مرشّح، والمرشّح هو الجزء الذي لا تراه. التصاميم الـ53 أعلاه لم تُرشَّح حسب النتائج، ولهذا ترى الـ42 الخاسرة. اسأل أي مصدر كم تصميمًا اختبر ليجد التي يعرضها عليك.
الأفضلية الصغيرة تبقى أفضلية — وتبقى صغيرة. حققت أكثر الإعدادات صمودًا في بياناتنا عوامل ربح من 1.09 إلى 1.16. هذه نتيجة حقيقية ورفيعة، تلتهمها بسهولة تكاليف لم تُدرجها في النموذج. لا يوجد ضمان لأي نتيجة، والخسائر جزء من كل سجل في هذه الصفحة.
الخطوات التالية
ومن هناك:
- لترى كيف يقارن الإنسان بمجموعة قواعد خلال فترة خسارة، اقرأ الإكسبيرت مقابل التداول اليدوي.
- لتحويل التراجع إلى إيداع وحجم لوت، اقرأ إدارة المخاطر لمتداولي الإكسبيرت.
- للمسار الكامل من الفكرة إلى ملف
.ex5مُترجَم، راجع إنشاء إكسبيرت بدون برمجة. - قبل أن تبحث في أي إعدادات، اقرأ تحسين المعاملات، الذي يستعرض عمليات البحث الثماني أعلاه بالتفصيل.
- إن جاء الإكسبيرت من مصدر آخر، فإن كيف تستخدم إكسبيرت مجاني يشرح الفحوص التي تأتي أولًا.

