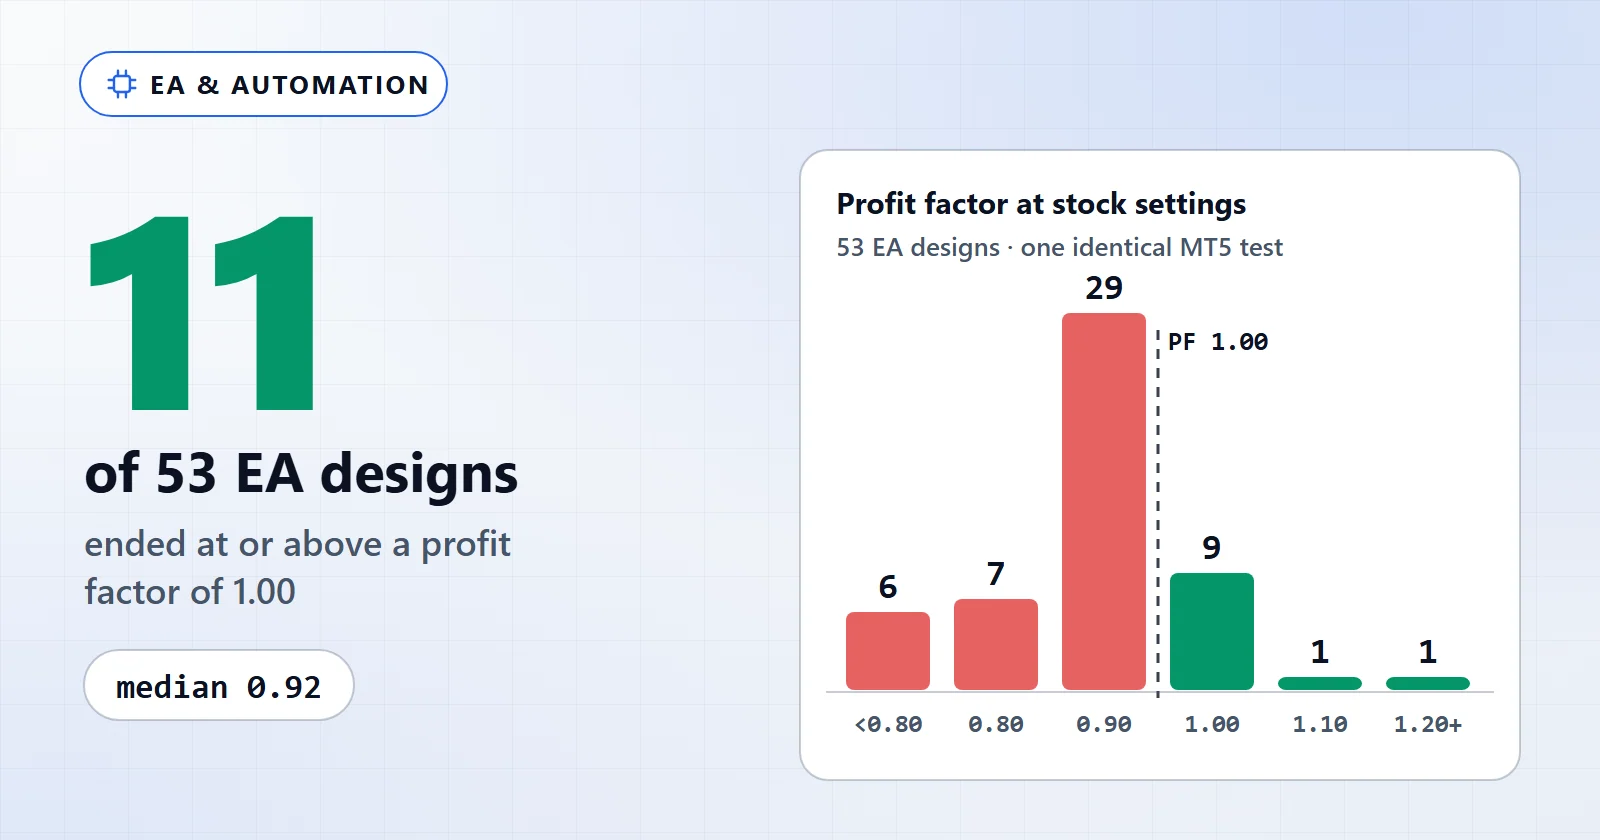
Некоторые прибыльны, большинство — нет, а прибыльные обычно зарабатывают скромно. Мы прогнали 53 измеренные схемы советников из галереи AIStrategyMiner Builder через один и тот же тест в MT5. 11 закончили с профит-фактором 1,00 и выше, 42 — ниже, медиана составила 0,92. Пороги, по которым Builder засчитывает сборку, выполнила одна схема. Прибыльность — свойство конкретного правила на конкретном рынке в конкретном периоде после учёта издержек. Это не свойство «советников» как таковых.
Но всё зависит от следующего:
- Правило, а не ярлык. 29 из 53 схем закончили в диапазоне от 0,90 до 0,99. Они торгуют, почти выходят в ноль и медленно теряют.
- Период измерения. Лучшая схема набора набрала 1,23 на протестированном году. В отдельном повторном тесте на H1 та же стандартная настройка дала 0,99 на 2018–21.
- Способ выбора настроек. Восемь записанных поисков параметров дали профит-фактор на обучающем периоде до 1,37. Ни один не дал настройки, которая удержалась бы на периодах, под которые её не подгоняли.
- Риск, принятый ради результата. Наибольшая чистая прибыль в наборе, +304,23, пришлась на сеточную корзину, которая ради неё прошла через просадку -7,92 %.
- Бэктест против реального счёта. Каждая цифра здесь — прогон в тестере стратегий. Ни одна не взята с реального счёта.
Ниже каждый из этих пунктов проверен на наших собственных данных.
Что показывают данные: 53 схемы советников, один и тот же тест в MT5
В Builder есть 87 стартовых шаблона, и у 53 из них есть измеренный бэктест. Все 53 прогнаны по одному разу на одном и том же символе, таймфрейме, периоде, модели и депозите. Это важнее, чем кажется. Большинство опубликованных сравнений советников смешивают брокеров, периоды и размеры счетов, так что различия между ними — это в основном различия между тестами. Здесь единственная переменная — набор правил. Как мы проводим и маркируем эти тесты, описано в нашей методологии тестирования.
| Профит-фактор со стандартными настройками | Схем |
|---|---|
| Ниже 0,80 | 6 |
| От 0,80 до 0,89 | 7 |
| От 0,90 до 0,99 | 29 |
| От 1,00 до 1,09 | 9 |
| От 1,10 до 1,19 | 1 |
| 1,20 и выше | 1 |
| Условия теста | |
|---|---|
| ID эксперимента | EXP-TEMPLATE-PROFITABILITY-001 |
| Родительский эксперимент | EXP-BUILDER-TEMPLATE-BASELINE-001 |
| Сборка MT5 | Не записана в манифесте шаблонов |
| Среда | Тестер стратегий MetaTrader 5, Exness MT5, измерено 2026-06-18 |
| Символ / таймфрейм | USDJPYm M5 |
| Период | 2025-06-01 – 2026-06-09 |
| Модель | M1 OHLC (Model=1) |
| Депозит | 10 000 |
| Последняя проверка | 2026-09-27 |
Форма этого распределения — первый вывод. Убыточные советники обычно не проваливаются эффектно. 29 из 53 находятся между 0,90 и 0,99, а медианная просадка по всем 53 — всего -1,33 %. Правило без преимущества не взрывает счёт; оно понемногу платит на каждой сделке и сползает вниз. Именно поэтому убыточный советник может работать месяцами, прежде чем кто-то признает, что он теряет.
Верх таблицы короткий, и его стоит прочитать внимательно:
| Схема | Блоков | Сделок | Профит-фактор | Макс. просадка | Итог на 10 000 |
|---|---|---|---|---|---|
pending_breakout | 9 | 164 | 1,23 | -0,21 % | +38,47 |
ma_distance_pullback | 6 | 159 | 1,10 | -0,26 % | +25,55 |
mtf_sar_bb_break | 21 | 20 | 1,08 | -0,10 % | +3,27 |
basket_avg_tp_grid | 7 | 8 765 | 1,03 | -7,92 % | +304,23 |
dualpair_rsi_basket | 13 | 12 953 | 0,87 | -36,38 % | -3 433,95 |
Лучшая схема заработала +38,47 на 10 000 за год — меньше 0,4 %. Третья опирается на 20 сделок, а это слух, а не результат. Сеточная корзина заработала больше всех в наборе, но ей понадобилась просадка больше её прибыли. А худшая схема потеряла треть счёта в том же самом тесте. Слово «прибыльный» покрывает все первые четыре строки, но это результаты разного рода.
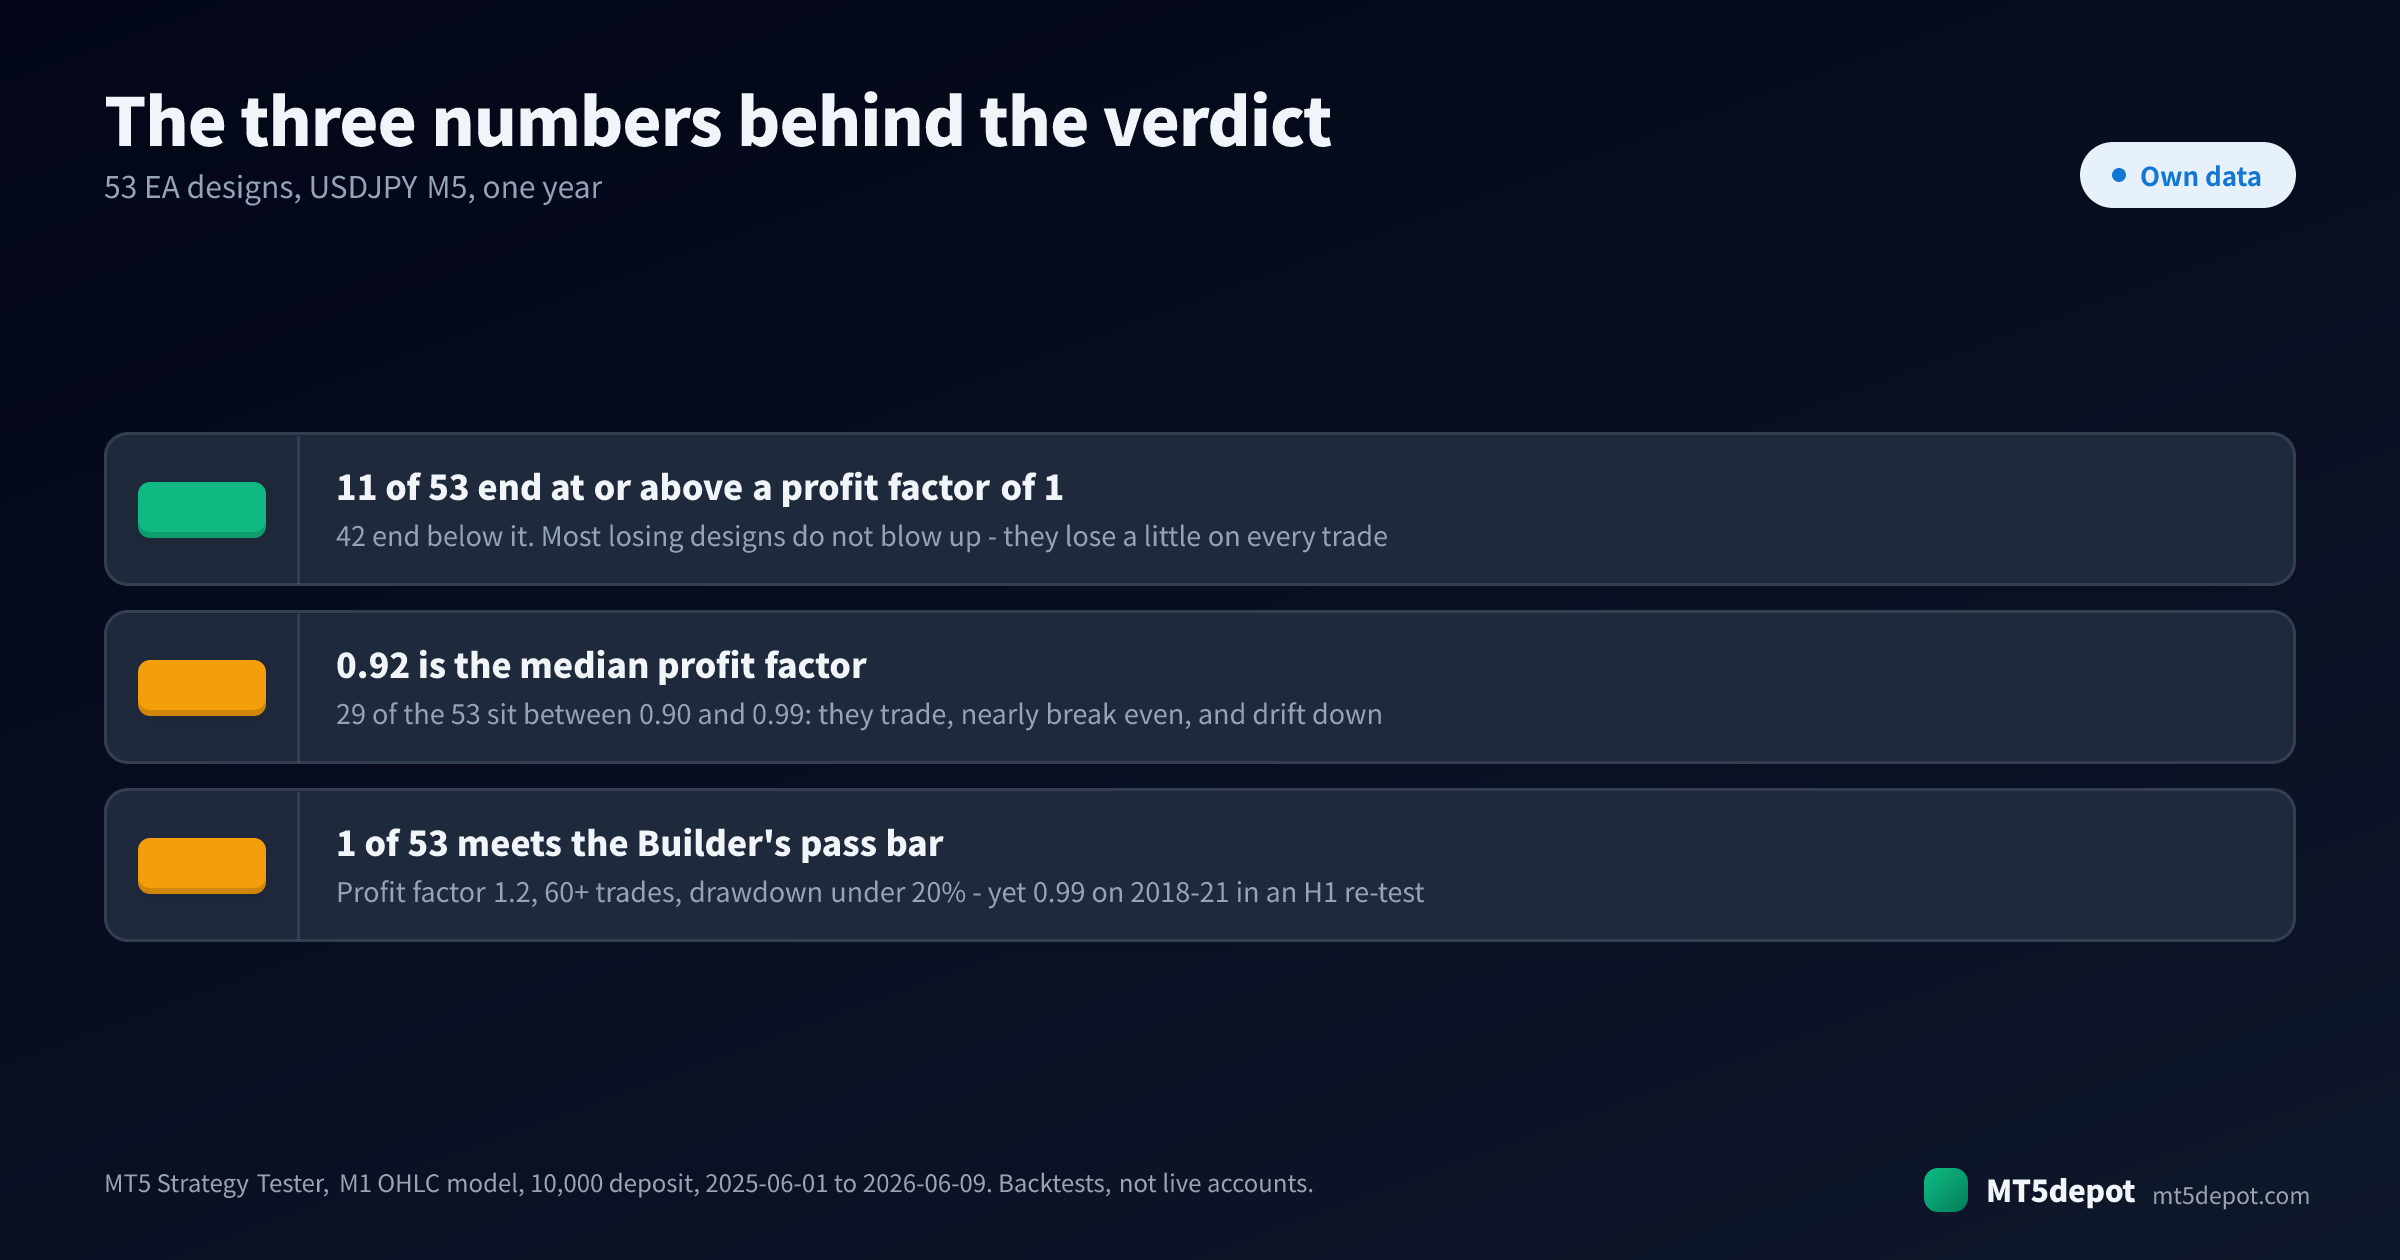
Прежде чем эта таблица что-либо значит, на неё накладываются два ограничения. Это один символ, один таймфрейм и один год — достаточно, чтобы сказать, что схема со стандартными настройками не доведена до готовности, но недостаточно, чтобы ранжировать стратегии в целом. И модель M1 OHLC интерполирует путь цены внутри каждого бара, так что абсолютные цифры несут обычную оговорку о ценах исполнения (почему — объясняет статья про качество моделирования).
Сравнение: чем прибыльные схемы советников отличаются от остальных
Если прибыль встречается редко, полезный вопрос — что общего у прибыльных. Мы разложили те же 53 записи по признакам, которым обычно приписывают успех.
| Группа | Схем | Медианный профит-фактор | 1,00 и выше | Медианная просадка |
|---|---|---|---|---|
| Одна стратегия, 4–8 блоков | 14 | 0,945 | 4 | -1,025 % |
| Одна стратегия, 9–12 блоков | 18 | 0,93 | 3 | -1,165 % |
| Одна стратегия, 13+ блоков | 12 | 0,94 | 4 | -1,035 % |
| Портфель из нескольких правил | 9 | 0,91 | 0 | -3,51 % |
| Любая схема с просадкой глубже 5 % | 8 | — | 1 | — |
Сложность не помогла. Три группы по размеру отличаются друг от друга не больше чем на 0,015, а лучшая схема набора использует девять блоков. Добавление фильтров к правилу меняет то, какие сделки оно берёт. Но, судя по этим данным, не меняет того, есть ли у правила преимущество.
Объединение правил сделало хуже. Все девять портфельных шаблонов закончили в диапазоне от 0,89 до 0,95, ни один не достиг 1,00. Их медианная просадка составила -3,51 % против -1,065 % у одиночных правил. Несколько правил, читающих одну и ту же цену, склонны соглашаться друг с другом и вместе терять. Диверсификация распределяет положительное матожидание, но не создаёт его.
Размер и плечо усиливали итог, а не преимущество. Восемь схем уходили в минус больше чем на 5 %. Одна из них, сеточная корзина, закончила выше 1,00 — на 1,03. Среди остальных — два худших результата набора, оба около -36 %. Сеточная торговля или правило лота с плечом не превращают слабый сигнал в сильный. Они превращают маленький убыток на сделку в большой — или откладывают его.
«Рекомендуемая» — это утверждение о связке блоков. Галерея помечает 40 из 53 измеренных схем как рекомендуемые, и 10 из этих 40 закончили с 1,00 и выше. Пометка говорит, что схема — чистый пример своего паттерна. Утверждением о прибыли она никогда не была.
Прибыльна на одном периоде или на трёх
Самое важное сравнение — не между схемами, а между периодами, и у восьми шаблонов есть записанный поиск параметров, который показывает это напрямую. Каждый поиск двигал стоп-лосс и тейк-профит на H1 максимум на трёх периодах — периоде подгонки, отложенном периоде после него и более раннем — и записывал сохранённые цифры. Пустая ячейка значит, что в записи этого числа нет.
| Схема | Стандартный PF | Лучший на обучении | Отложенный период | Ранний период | Вердикт |
|---|---|---|---|---|---|
ichimoku | 1,03 | 1,37 | 0,89 | 0,80 | no_robust_edge |
ma_crossover (H1) | 0,95 | 1,23 | — | 0,98 | no_robust_edge |
cci_level | 0,95 | 1,07 | 1,05 | 0,92 | no_robust_edge |
adx_trend | 0,96 | 1,04 | 0,91 | 0,80 | no_robust_edge |
breakout | 1,05 | 1,04 | 0,79–0,89 | 0,64–0,84 | no_robust_edge |
rsi_reversal | 0,94 | 0,91 | — | — | no_robust_edge |
bb_bounce | 0,97 | 0,91 | — | — | no_robust_edge |
macd_signal | 0,93 | — | 1,14–1,15 | 0,74–0,77 | no_robust_edge |
Самое большое число на обучающем периоде упало сильнее всех: 1,37 у ichimoku превратилось в 0,89 и 0,80. macd_signal дошёл до 1,14–1,15 на отложенном периоде и до 0,74–0,77 на раннем. Две схемы не преодолели 1,0 даже на данных, под которые их подгоняли. Это переподгонка в её обычной, вполне добросовестной форме: настройка, которая лучше всего подходит к одному периоду, — это та, что впитала больше всего шума этого периода.
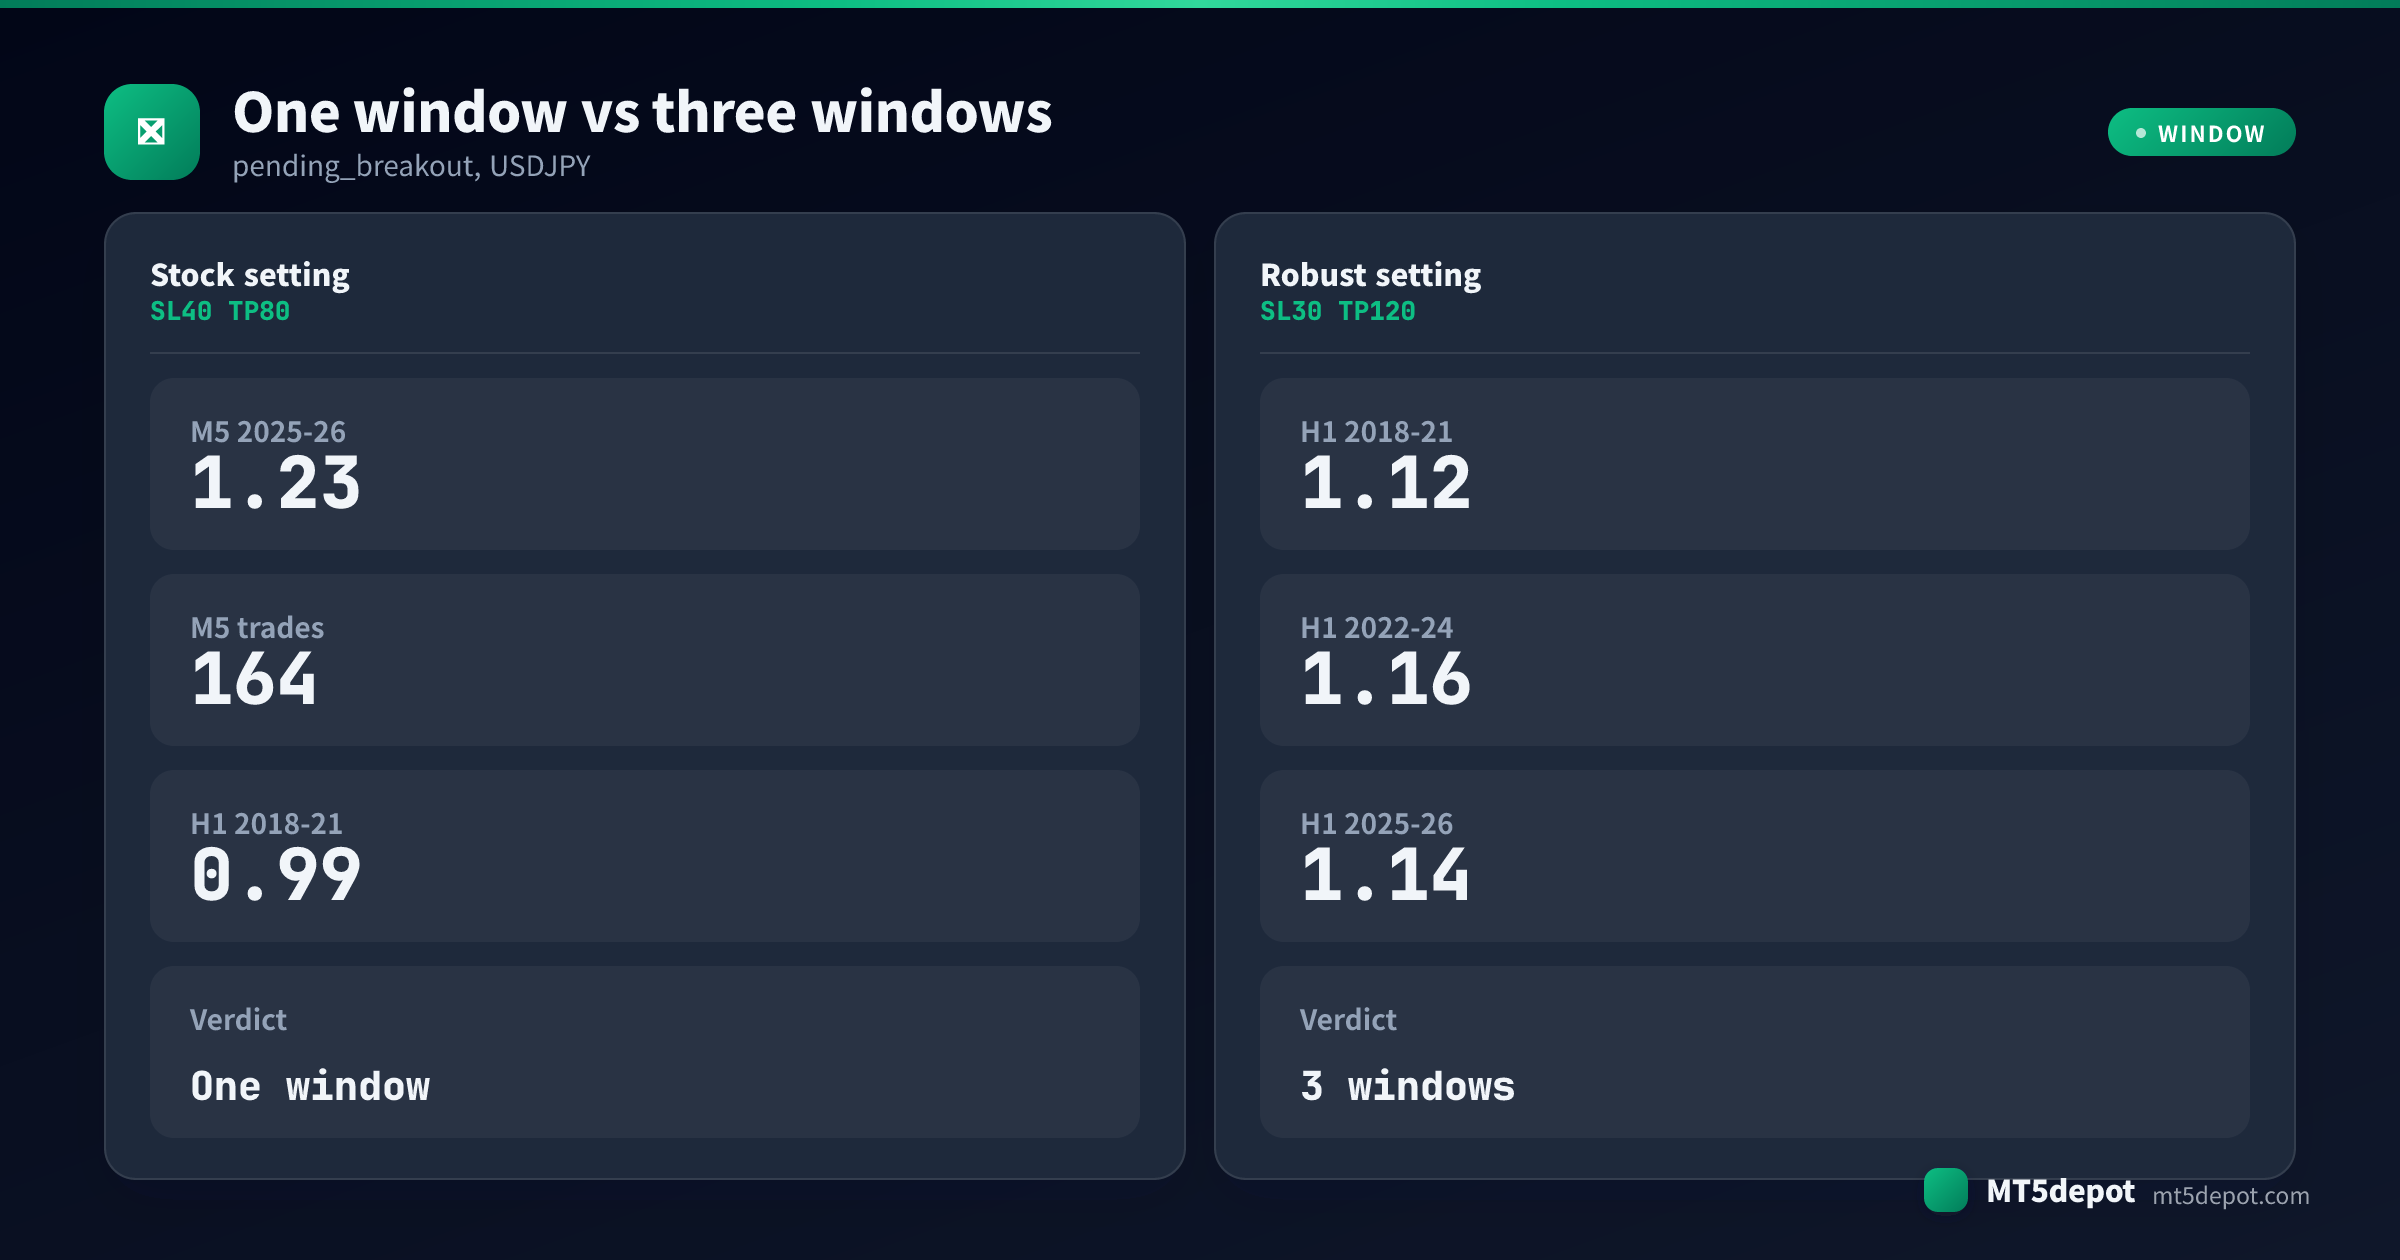
Единственная схема с чистой записью на трёх периодах — лучшая в таблице выше. Её 1,23 получено в тесте на M5. Затем pending_breakout отдельно перепроверили на USDJPY H1 с фиксированным спредом 20 на периодах 2018–21, 2022–24 и 2025–26:
- Стандартная настройка (SL 40 / TP 80 пунктов), та самая, что дала 1,23 в тесте на M5, в повторном тесте на H1 дала 0,99 на 2018–21.
- Лучшая на обучении (SL 50 / TP 120) дошла до 1,31 и упала до 0,98 на 2018–21.
- Две настройки удержались выше 1,00 на всех трёх периодах: SL 30 / TP 120 с 1,12 / 1,16 / 1,14 и SL 30 / TP 80 с 1,09 / 1,15 / 1,10. Это скромные настройки. В записи это отмечено как особенность USDJPY: перекрёстные тесты на EURJPY и GBPJPY дали убыток уже на обучающем периоде.
Итак, советник, выглядевший самым прибыльным в тесте из 53 схем, прошёл планку в одном тесте и показал 0,99 на более раннем периоде. Его устойчивые версии зарабатывают меньше. Это не разочаровывающий результат — так выглядит настоящее небольшое преимущество, когда его честно проверяешь.
На что смотреть, прежде чем доверять профит-фактору
Четыре проверки отделяют число, которое что-то значит, от числа, которое просто хорошо выглядит. Они применимы и к советнику, который вы собираете сами, и к тому, который вам показывают.
1. Число сделок за коэффициентом. Профит-фактор на 20 сделках — это шум с десятичной точкой. Панель Measure в Builder отказывается засчитывать прохождение при меньше чем 60 сделках, и даже 164 сделки за год — это немного. Всегда смотрите на количество раньше, чем на коэффициент.
2. Период, которого настройки не видели. Попросите то же правило на более раннем периоде или на отложенном периоде после окна подгонки. В наших восьми поисках ни одна настройка не удержалась выше 1,00 на каждом проверенном периоде, а две не преодолели 1,00 даже там, где их подгоняли. Если период только один, перед вами подгонка, а не находка. Систематическая версия этой проверки — walk-forward-анализ.
3. Просадка, которой оплачен итог. Поставьте рядом максимальную просадку и чистый итог. +304,23 сеточной корзины пришли вместе с просадкой -7,92 %, так что в какой-то момент счёт был в минусе глубже, чем в итоге оказался в плюсе. Это может быть разумной сделкой. Но она должна быть осознанным выбором.
4. Запас над издержками. Профит-фактор 1,03 означает, что валовая прибыль была на 3 % больше валового убытка. Всё, что добавляет около 3 % к убыточной стороне — спред шире, чем в тестере, комиссия, проскальзывание на важных входах, — стирает этот запас. Чем тоньше запас над 1,00, тем сильнее результат зависит от того, совпадёт ли ваш брокер с условиями теста.
Как запускать советника на практике
Повседневная работа — это в основном не вмешательство. Это заранее решить, что заставит вас остановиться, и проверять, что советник по-прежнему ведёт себя так же, как в своей записи.
- Сначала перепроверьте его у своего брокера. Откройте тестер стратегий (
Ctrl+R), выберите советника и протестируйте его на том символе и таймфрейме, которыми будете торговать, на истории вашего брокера. Запись по USDJPY M5 у одного брокера ничего не говорит о EURUSD H1 у другого. - При сравнении совпадайте по модели. Записи выше используют M1 OHLC. Повторный прогон на
Every tick based on real ticksменяет исполнение, так что «другой» результат может оказаться другим тестом, а не другим советником. - Сначала демо, потом деньги. Запустите его на демо-счёте достаточно долго, чтобы увидеть полосу убытков. Нужное вам число — не доходность. А то, будете ли вы ещё держать его на дне измеренной просадки.
- Смотрите нужные вкладки. Вкладка Experts в окне Toolbox содержит собственные строки журнала советника; вкладка Journal — журнал исполнения терминала. Советник, который «не торгует», гораздо чаще упирается в выключатель, чем в стратегию. Algo Trading должен быть включён в двух местах: кнопкой на панели инструментов и в
Tools > Options > Expert Advisors > Allow Algo Trading. - Советникам из Builder нужна одна дополнительная строка.
.ex5, скомпилированный в Builder, при запуске обращается кhttps://aistrategyminer.com. Добавьте этот адрес вTools > Options > Expert Advisors > Allow WebRequest for listed URL, иначе советник остановится сaistrategyminer.com authorization failed - EA disabled. Тестер стратегий эту проверку пропускает. - Сравнивайте с записью, а не с нулём. Советник в минусе на 1 %, в записи которого есть просадка 5 %, ведёт себя нормально. Тот, что торгует втрое чаще, чем в записи, или уходит глубже всего, что в ней есть, сообщает вам то, чего правило само о себе заметить не может.
Риск и реальность просадки
К цифрам прилагаются три ограничения.
Прошлые результаты не переносятся в будущее. Профит-фактор описывает период, который уже прошёл. Запись pending_breakout — самый наглядный пример здесь: то же правило с той же настройкой дало 1,23 в тесте на M5 и 0,99 на более раннем периоде в повторном тесте на H1.
Отбор определяет то, что вам показывают. Страница, где перечислены только выигрышные советники, показывает то, что прошло фильтр, а сам фильтр — как раз та часть, которую вы не видите. 53 схемы выше не отбирались по результатам, поэтому вы видите и 42 убыточные. Спрашивайте любой источник, сколько схем он протестировал, чтобы найти те, которые показывает вам.
Небольшое преимущество — всё же преимущество, и всё же небольшое. Самые устойчивые настройки в наших данных дали профит-фактор от 1,09 до 1,16. Это настоящий результат и тонкий — его легко съедят издержки, которые вы не смоделировали. Никакой результат не гарантирован, а убытки есть в каждой записи на этой странице.
Что дальше
Дальше:
- Как человек выглядит по сравнению с набором правил во время полосы убытков, читайте в статье советник против ручной торговли.
- Чтобы перевести просадку в депозит и размер лота, читайте управление рисками для трейдеров на советниках.
- Полный путь от идеи до скомпилированного
.ex5описан в статье как создать советник без программирования. - Прежде чем искать какие-либо настройки, прочитайте про оптимизацию параметров — там подробно разобраны восемь поисков, упомянутых выше.
- Если советник пришёл откуда-то ещё, проверки, с которых стоит начать, описаны в статье как использовать бесплатный советник.

