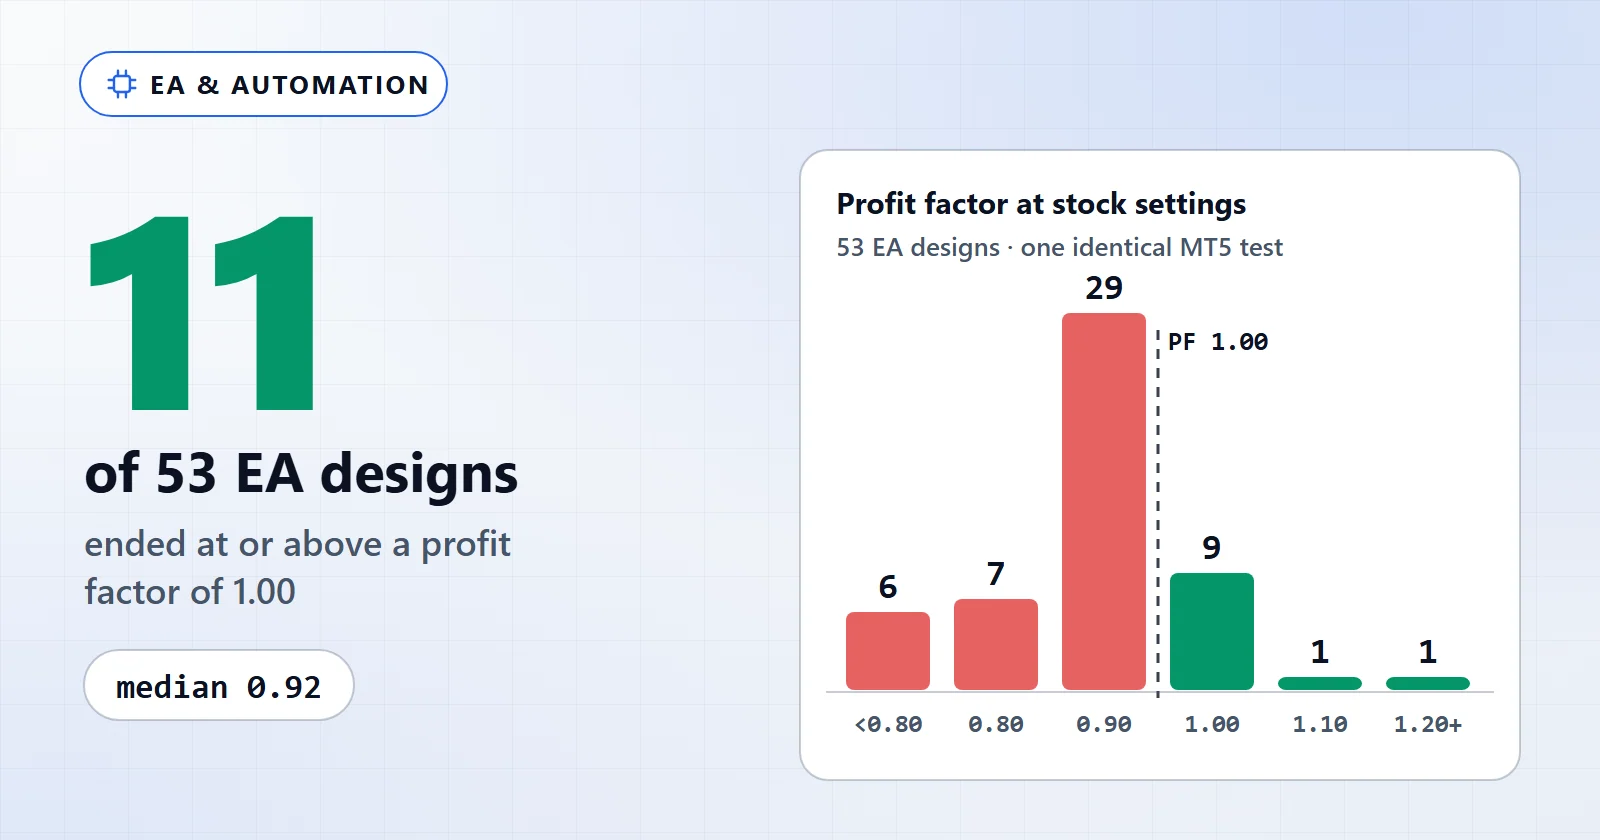
Algunos lo son, la mayoría no, y los que lo son suelen serlo por poco. Pasamos los 53 diseños de Expert Advisor medidos de la galería del Builder de AIStrategyMiner por una misma prueba en MT5. 11 terminaron con un factor de beneficio de 1,00 o más, 42 quedaron por debajo y la mediana fue 0,92. Un diseño cumplió los umbrales que usa el Builder para dar por buena una construcción. La rentabilidad pertenece a una regla concreta, en un mercado concreto y durante una ventana concreta, después de costes. No es una propiedad de «los EA».
Pero depende de:
- La regla, no la etiqueta. 29 de los 53 diseños terminaron entre 0,90 y 0,99. Operan, casi quedan a cero y pierden despacio.
- La ventana que mides. El mejor diseño del conjunto obtuvo 1,23 en el año probado. En una nueva prueba aparte en H1, el mismo ajuste de serie obtuvo 0,99 en 2018–21.
- Cómo se eligieron los ajustes. Ocho búsquedas de parámetros registradas alcanzaron factores de beneficio dentro de la muestra de hasta 1,37. Ninguna produjo un ajuste que se sostuviera en las ventanas para las que no estaba ajustado.
- El riesgo asumido para el resultado. El mayor beneficio neto del conjunto, +304,23, vino de una cesta en grid que pasó por un drawdown de -7,92 % para conseguirlo.
- Backtest frente a real. Cada cifra de esta página es una ejecución del Strategy Tester. Ninguna es una cuenta real.
Más abajo contrastamos cada uno de estos puntos con nuestros propios datos.
Lo que muestran los datos: 53 diseños de EA, una misma prueba en MT5
El Builder incluye 87 plantillas de partida, y 53 de ellas llevan un backtest medido. Las 53 se ejecutaron una vez, con el mismo símbolo, marco temporal, periodo, modelo y depósito. Eso importa más de lo que parece. La mayoría de las comparativas de EA publicadas mezclan brókers, periodos y tamaños de cuenta, así que las diferencias entre ellas son sobre todo diferencias entre pruebas. Aquí la única variable es el conjunto de reglas. Cómo realizamos y etiquetamos estas pruebas se explica en nuestra metodología de pruebas.
| Factor de beneficio con la configuración de serie | Diseños |
|---|---|
| Por debajo de 0,80 | 6 |
| 0,80 a 0,89 | 7 |
| 0,90 a 0,99 | 29 |
| 1,00 a 1,09 | 9 |
| 1,10 a 1,19 | 1 |
| 1,20 o más | 1 |
| Condiciones de la prueba | |
|---|---|
| ID del experimento | EXP-TEMPLATE-PROFITABILITY-001 |
| Experimento de origen | EXP-BUILDER-TEMPLATE-BASELINE-001 |
| Build de MT5 | No consta en el manifiesto de plantillas |
| Entorno | Strategy Tester de MetaTrader 5, Exness MT5, medido el 2026-06-18 |
| Símbolo / marco temporal | USDJPYm M5 |
| Periodo | 2025-06-01 – 2026-06-09 |
| Modelo | M1 OHLC (Model=1) |
| Depósito | 10.000 |
| Última verificación | 2026-09-27 |
La forma de esa distribución es el primer hallazgo. Los EA perdedores no suelen ser espectaculares. 29 de los 53 están entre 0,90 y 0,99, y la mediana de drawdown de los 53 es de solo -1,33 %. Una regla sin ventaja no revienta; paga un poco en cada operación y va cayendo poco a poco. Por eso un EA perdedor puede funcionar durante meses antes de que alguien decida que está perdiendo.
La parte alta de la tabla es corta, y merece una lectura atenta:
| Diseño | Bloques | Operaciones | Factor de beneficio | Drawdown máximo | Neto sobre 10.000 |
|---|---|---|---|---|---|
pending_breakout | 9 | 164 | 1,23 | -0,21 % | +38,47 |
ma_distance_pullback | 6 | 159 | 1,10 | -0,26 % | +25,55 |
mtf_sar_bb_break | 21 | 20 | 1,08 | -0,10 % | +3,27 |
basket_avg_tp_grid | 7 | 8.765 | 1,03 | -7,92 % | +304,23 |
dualpair_rsi_basket | 13 | 12.953 | 0,87 | -36,38 % | -3.433,95 |
El mejor diseño ganó +38,47 sobre 10.000 en un año, menos del 0,4 %. El tercero se apoya en 20 operaciones, lo que es más un rumor que un resultado. La cesta en grid ganó más dinero que ningún otro diseño y necesitó para ello un drawdown mayor que su beneficio. Y el peor diseño perdió un tercio de la cuenta con la misma prueba. «Rentable» abarca las cuatro primeras filas, y no son el mismo tipo de resultado.
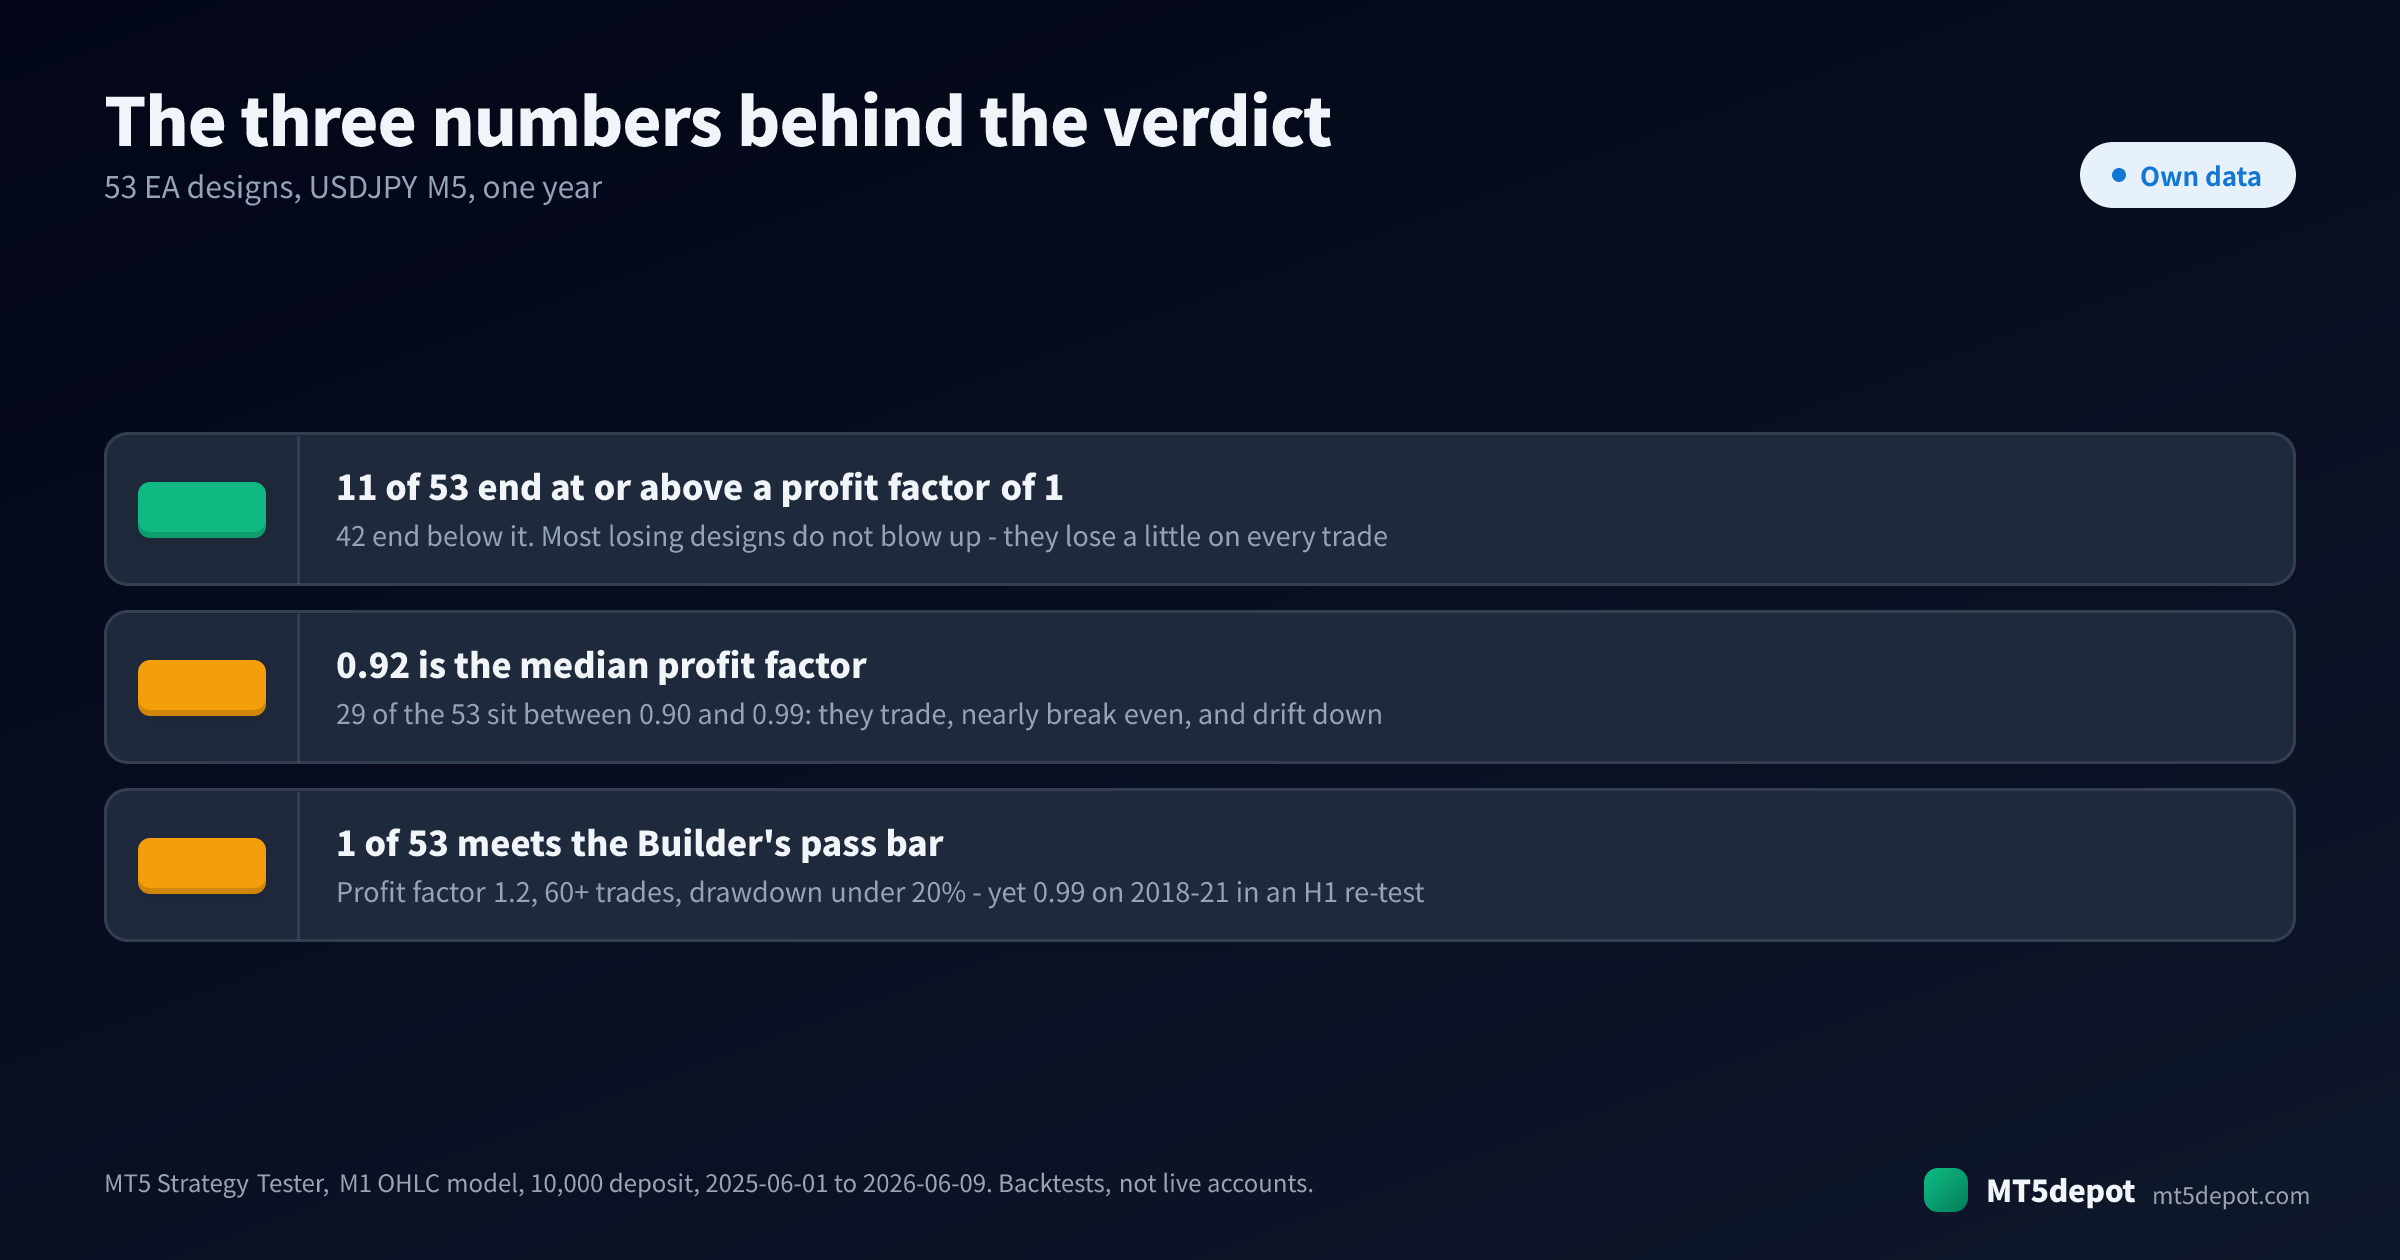
Hay dos límites que pesan sobre la tabla antes de que nada de ella signifique algo. Es un símbolo, un marco temporal y un año: suficiente para decir que un diseño no está terminado con la configuración de serie, no suficiente para clasificar estrategias en general. Y el modelo M1 OHLC interpola el recorrido dentro de cada barra, así que las cifras absolutas llevan la advertencia habitual sobre el precio de ejecución (la calidad de modelado explica por qué).
Comparativa: qué separa a los diseños de EA rentables del resto
Si el beneficio es raro, la pregunta útil es qué tienen en común los rentables. Ordenamos los mismos 53 registros según los rasgos a los que se suele atribuir el éxito.
| Grupo | Diseños | Mediana del factor de beneficio | Con 1,00 o más | Mediana de drawdown |
|---|---|---|---|---|
| Estrategia única, 4–8 bloques | 14 | 0,945 | 4 | -1,025 % |
| Estrategia única, 9–12 bloques | 18 | 0,93 | 3 | -1,165 % |
| Estrategia única, 13+ bloques | 12 | 0,94 | 4 | -1,035 % |
| Cartera de varias reglas | 9 | 0,91 | 0 | -3,51 % |
| Cualquier diseño con un drawdown superior al 5 % | 8 | — | 1 | — |
La complejidad no ayudó. Los tres grupos por tamaño quedan a menos de 0,015 entre sí, y el mejor diseño del conjunto usa nueve bloques. Añadir filtros a una regla cambia qué operaciones toma. No cambia, a la vista de estos datos, si la regla tiene ventaja.
Combinar reglas lo empeoró. Las nueve plantillas de cartera terminaron entre 0,89 y 0,95, ninguna con 1,00 o más. Su mediana de drawdown fue de -3,51 % frente al -1,065 % de las reglas individuales. Varias reglas que leen el mismo precio tienden a coincidir y a perder juntas. La diversificación reparte una esperanza positiva; no la crea.
El tamaño y el apalancamiento amplificaron el resultado, no la ventaja. Ocho diseños llegaron a estar más de un 5 % bajo el agua. Uno de ellos, la cesta en grid, terminó por encima de 1,00, en 1,03. El resto incluye los dos peores resultados del conjunto, ambos cerca del -36 %. El trading de grid o una regla de lotes apalancada no convierte una señal débil en una fuerte. Convierte una pequeña pérdida por operación en una grande, o la aplaza.
«Recomendado» es una afirmación sobre el cableado. La galería marca como recomendados 40 de los 53 diseños medidos, y 10 de esos 40 terminaron con 1,00 o más. La marca indica que el flujo es un ejemplo limpio de su patrón. Nunca fue una afirmación sobre beneficios.
Rentable en una ventana frente a rentable en tres
La comparación que más importa no es entre diseños. Es entre ventanas, y ocho de las plantillas llevan una búsqueda de parámetros registrada que lo muestra directamente. Cada búsqueda movió el stop loss y el take profit en H1 a lo largo de hasta tres ventanas —el periodo en el que se ajustó, un periodo de reserva posterior y otro anterior— y registra las cifras que conservó. Donde una celda está vacía, el registro no incluye ese número.
| Diseño | PF de serie | Mejor dentro de la muestra | Reserva | Ventana anterior | Veredicto |
|---|---|---|---|---|---|
ichimoku | 1,03 | 1,37 | 0,89 | 0,80 | no_robust_edge |
ma_crossover (H1) | 0,95 | 1,23 | — | 0,98 | no_robust_edge |
cci_level | 0,95 | 1,07 | 1,05 | 0,92 | no_robust_edge |
adx_trend | 0,96 | 1,04 | 0,91 | 0,80 | no_robust_edge |
breakout | 1,05 | 1,04 | 0,79–0,89 | 0,64–0,84 | no_robust_edge |
rsi_reversal | 0,94 | 0,91 | — | — | no_robust_edge |
bb_bounce | 0,97 | 0,91 | — | — | no_robust_edge |
macd_signal | 0,93 | — | 1,14–1,15 | 0,74–0,77 | no_robust_edge |
La mayor cifra dentro de la muestra fue la que más cayó: el 1,37 de ichimoku se convirtió en 0,89 y 0,80. macd_signal alcanzó 1,14–1,15 en el periodo de reserva y 0,74–0,77 en la ventana anterior. Dos diseños nunca superaron 1,0 ni siquiera en los datos con los que se ajustaron. Esto es sobreajuste en su forma corriente y bienintencionada: el ajuste que mejor encaja en una ventana es el que más ruido de esa ventana ha absorbido.
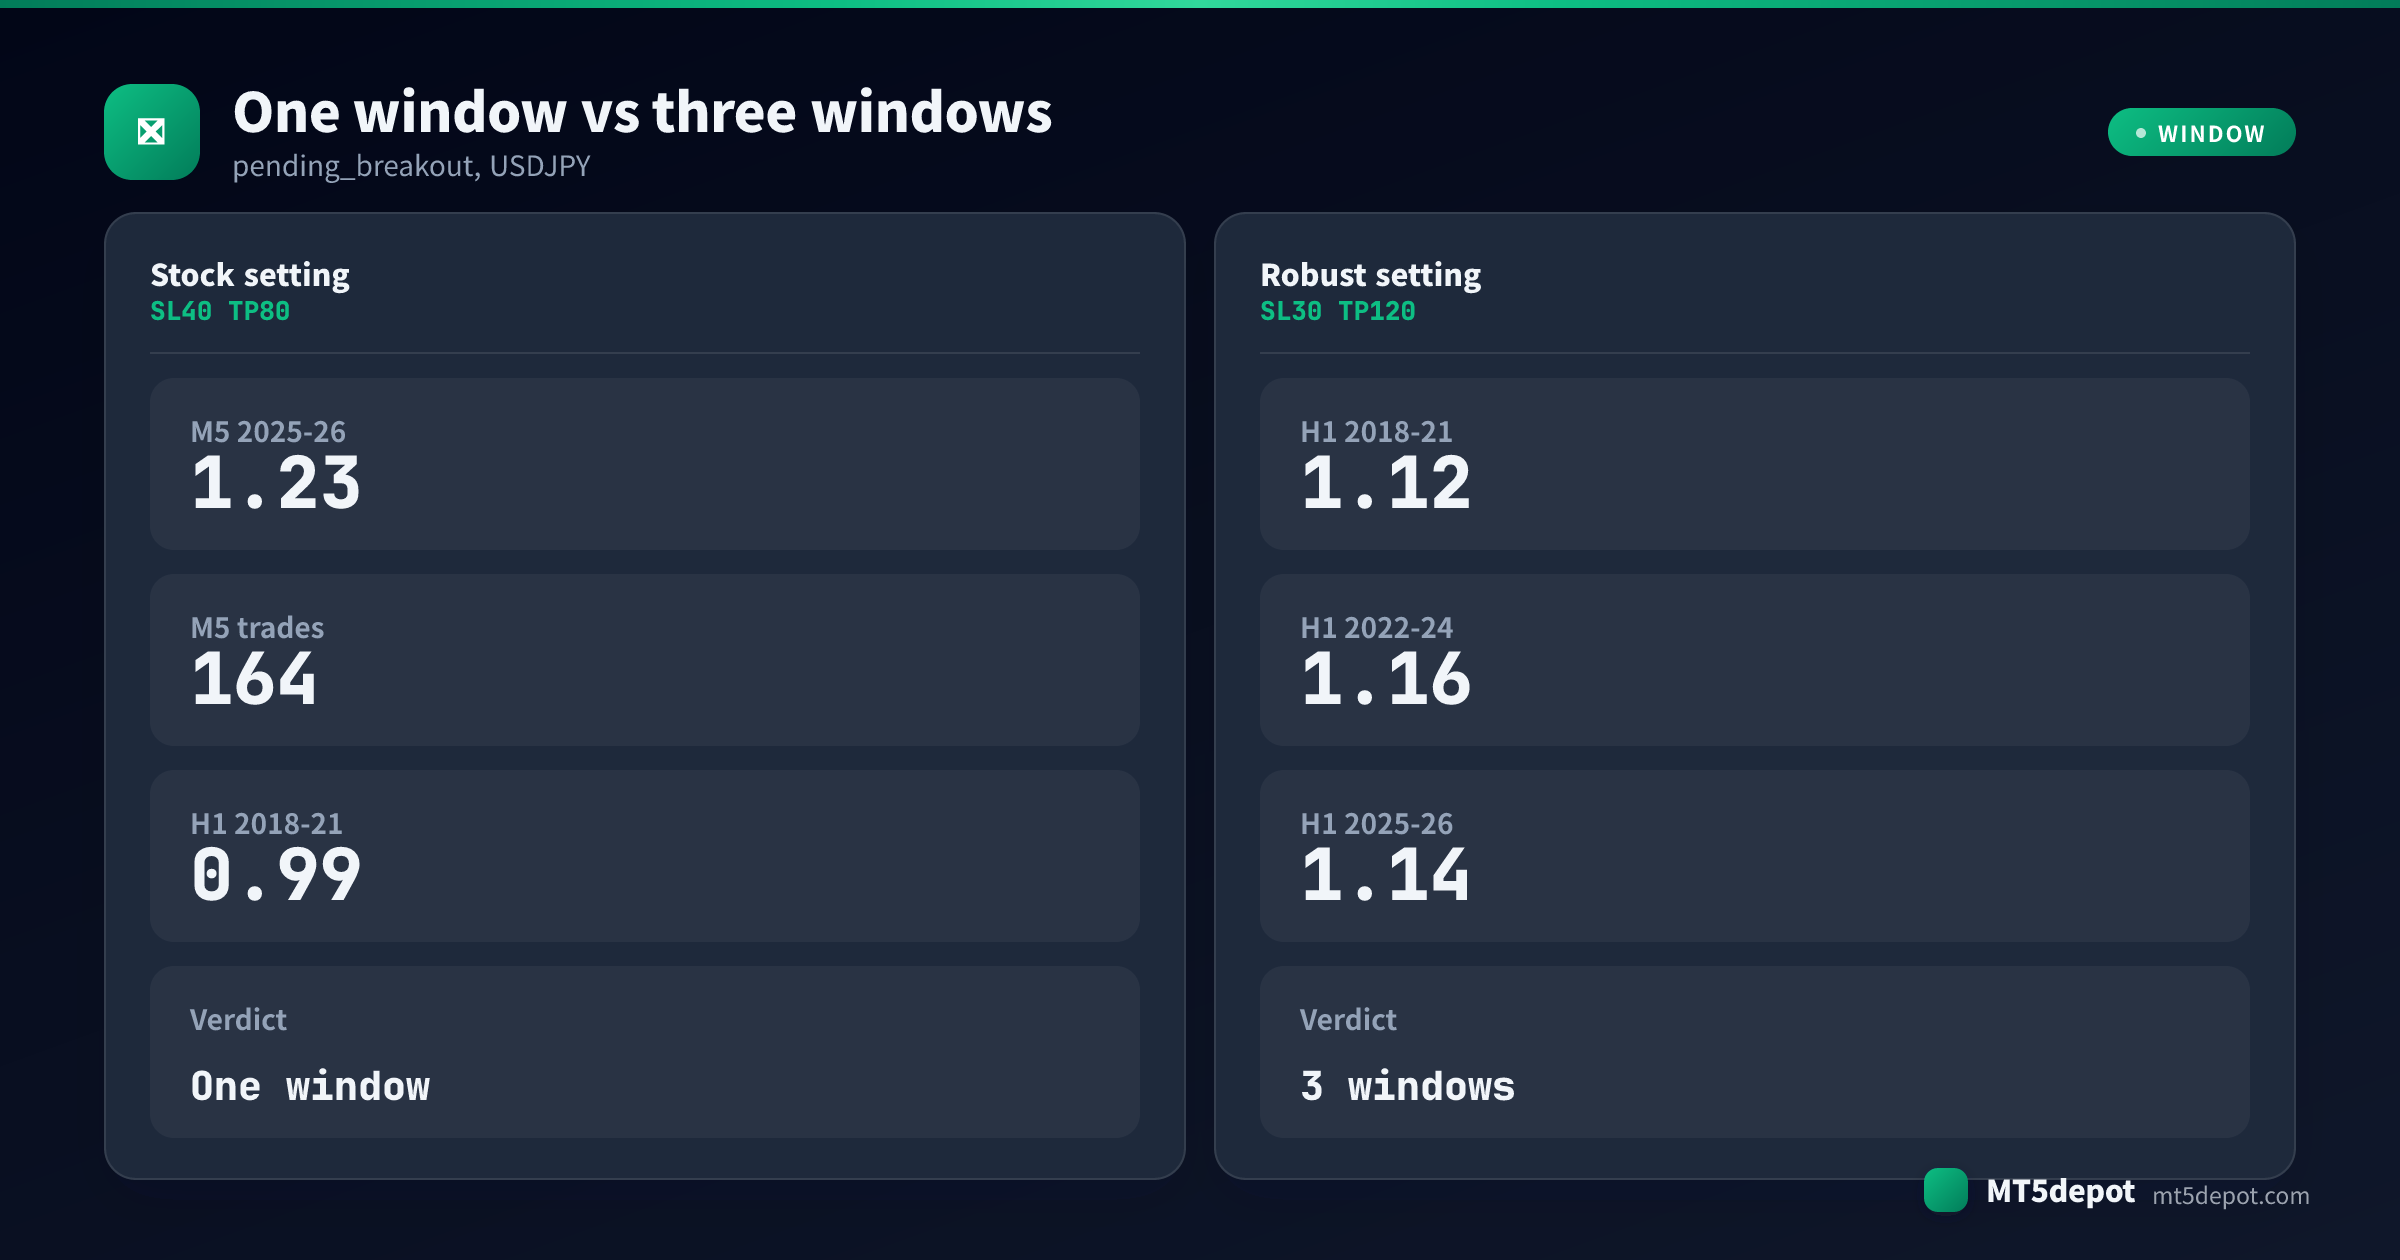
El único diseño con un registro limpio en tres ventanas es el mejor de la tabla anterior. Su 1,23 procede de la prueba en M5. Después, pending_breakout se volvió a probar por separado en USDJPY H1 con un spread fijo de 20 en 2018–21, 2022–24 y 2025–26:
- El ajuste de serie (SL 40 / TP 80 pips), el que obtuvo 1,23 en la prueba en M5, obtuvo 0,99 en 2018–21 en la nueva prueba en H1.
- El mejor dentro de la muestra (SL 50 / TP 120) alcanzó 1,31 y cayó a 0,98 en 2018–21.
- Dos ajustes se mantuvieron por encima de 1,00 en las tres ventanas: SL 30 / TP 120 con 1,12 / 1,16 / 1,14, y SL 30 / TP 80 con 1,09 / 1,15 / 1,10. Son los modestos. El registro lo califica de específico de USDJPY: las pruebas cruzadas en EURJPY y GBPJPY perdieron dentro de la muestra.
Así que el EA de aspecto más rentable en una prueba de 53 diseños superó el listón en una prueba y se quedó en 0,99 en una ventana anterior. Sus versiones robustas ganan menos. No es un resultado decepcionante; es el aspecto que tiene una ventaja real y pequeña cuando se comprueba con honestidad.
Qué mirar antes de fiarte de un factor de beneficio
Cuatro comprobaciones separan un número que significa algo de uno que solo lo parece. Sirven para un EA que construyes tú y para uno que te enseñan.
1. El número de operaciones detrás del ratio. Un factor de beneficio sobre 20 operaciones es ruido con coma decimal. El panel Measure del Builder se niega a dar por aprobado nada con menos de 60 operaciones, y 164 operaciones en un año sigue siendo poco. Lee el número de operaciones antes que el ratio, siempre.
2. Una ventana que los ajustes nunca vieron. Pide la misma regla en un periodo anterior, o en un periodo de reserva posterior a la ventana de ajuste. En nuestras ocho búsquedas, ningún ajuste se mantuvo por encima de 1,00 en todas las ventanas en las que se probó, y dos nunca superaron 1,00 ni siquiera donde se ajustaron. Si solo existe una ventana, estás viendo un ajuste, no un hallazgo. El análisis walk-forward es la versión sistemática de esta comprobación.
3. El drawdown pagado por el neto. Pon el drawdown máximo y el neto uno al lado del otro. El +304,23 de la cesta en grid vino con un drawdown de -7,92 %, así que en algún momento la cuenta estuvo más hundida de lo que llegó a estar en beneficio al final. Puede ser una apuesta racional. Debería ser una elegida.
4. El margen sobre los costes. Un factor de beneficio de 1,03 significa que las ganancias brutas fueron un 3 % mayores que las pérdidas brutas. Cualquier cosa que añada alrededor de un 3 % al lado perdedor —un spread más amplio que el usado en el probador, comisiones, deslizamiento en las entradas que importan— lo borra. Cuanto más fino es el margen por encima de 1,00, más depende el resultado de que tu bróker se parezca a la prueba.
Cómo usar uno en la práctica
La operativa diaria no consiste sobre todo en intervenir. Consiste en decidir de antemano qué te haría parar y en comprobar que el EA sigue comportándose como su registro.
- Vuelve a probarlo primero en tu propio bróker. Abre el Strategy Tester (
Ctrl+R), selecciona el EA y pruébalo en el símbolo y el marco temporal que vas a operar, con el historial de tu bróker. Un registro en USDJPY M5 en un bróker no dice nada sobre EURUSD H1 en otro. - Usa el mismo modelo cuando compares. Los registros anteriores usan M1 OHLC. Volver a ejecutar con
Every tick based on real tickscambia las ejecuciones, así que un resultado «distinto» puede ser una prueba distinta y no un EA distinto. - Demo antes que dinero. Úsalo en una cuenta demo el tiempo suficiente para ver una racha perdedora. El número que necesitas no es la rentabilidad. Es si seguirás usándolo en el fondo del drawdown que mediste.
- Vigila las pestañas correctas. La pestaña Experts de la Toolbox recoge las líneas de registro del propio EA; la pestaña Journal recoge el registro de ejecución del terminal. Un EA que «no opera» es mucho más a menudo un interruptor que una estrategia. Algo Trading debe estar activado en dos sitios: el botón de la barra de herramientas y
Tools > Options > Expert Advisors > Allow Algo Trading. - Los EA del Builder necesitan una línea más. Un
.ex5compilado en el Builder se comunica conhttps://aistrategyminer.comal arrancar. Añade esa dirección enTools > Options > Expert Advisors > Allow WebRequest for listed URL, o el EA se detiene conaistrategyminer.com authorization failed - EA disabled. El Strategy Tester se salta esa comprobación. - Compara con el registro, no con cero. Un EA que va un 1 % abajo y cuyo registro contiene un drawdown del 5 % se está comportando con normalidad. Uno que opera el triple de lo que indica su registro, o que se hunde más que nada de lo que aparece en él, te está diciendo algo que la regla no puede notar por sí misma.
La realidad del riesgo y del drawdown
Tres límites acompañan a los números.
Los resultados pasados no se trasladan al futuro. Un factor de beneficio describe una ventana que ya ocurrió. El registro de pending_breakout es el caso más claro aquí: la misma regla y el mismo ajuste obtuvieron 1,23 en la prueba en M5 y 0,99 en una ventana anterior en la nueva prueba en H1.
La selección condiciona lo que te enseñan. Una página que solo muestra EA ganadores te enseña lo que sobrevivió a un filtro, y el filtro es la parte que no puedes ver. Los 53 diseños de arriba no se filtraron por resultados, y por eso puedes ver los 42 que pierden. Pregunta a cualquier fuente cuántos diseños probó para encontrar los que te muestra.
Una ventaja pequeña sigue siendo una ventaja, y sigue siendo pequeña. Los ajustes más robustos de nuestros datos lograron factores de beneficio de 1,09 a 1,16. Es un resultado real y fino, que los costes que no modelaste pueden consumir con facilidad. No hay garantía de ningún resultado, y las pérdidas forman parte de todos los registros de esta página.
Próximos pasos
A partir de ahí:
- Para ver cómo se compara una persona con un conjunto de reglas durante una racha perdedora, lee EA frente a trading manual.
- Para convertir un drawdown en un depósito y un tamaño de lote, lee gestión del riesgo con EA.
- Para el camino completo desde una idea hasta un
.ex5compilado, consulta cómo crear un EA sin programar. - Antes de buscar ningún ajuste, lee optimización de parámetros, que recorre en detalle las ocho búsquedas anteriores.
- Si el EA viene de otra parte, cómo usar un EA gratis cubre las comprobaciones que van primero.

