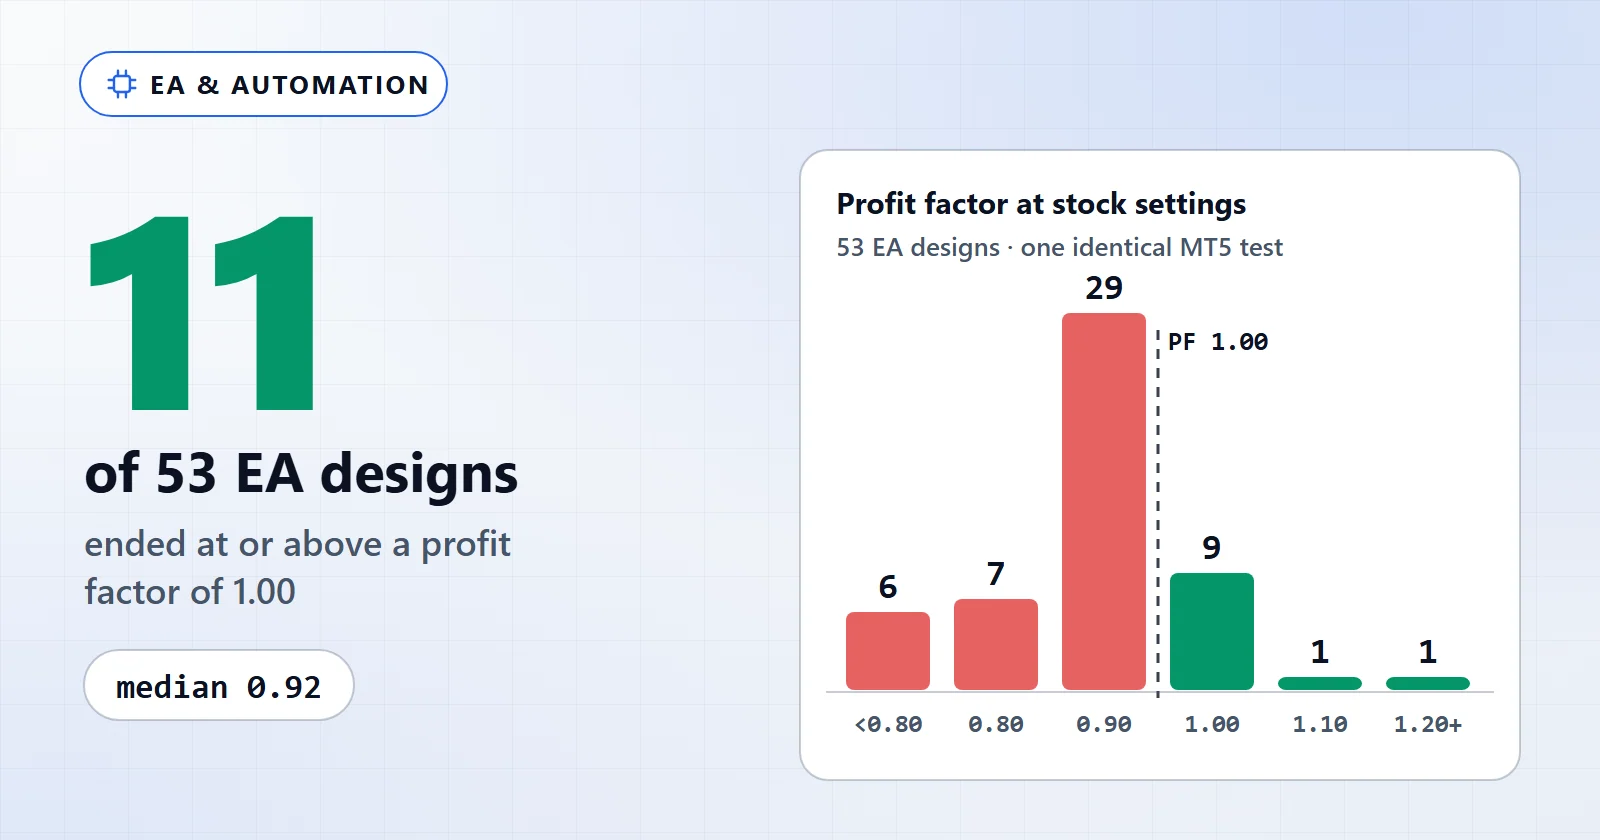
Bazıları kâr ettirir, çoğu ettirmez; ettirenler de genellikle mütevazı kalır. AIStrategyMiner Strategy Builder galerisindeki ölçülmüş 53 Expert Advisor tasarımını aynı MT5 testinden geçirdik. 11’i kâr faktörü 1,00’da ya da üzerinde bitti, 42’si altında kaldı ve medyan 0,92 oldu. Tek bir tasarım, Builder’ın bir derlemeyi geçerli saymak için kullandığı eşikleri karşıladı. Kârlılık, maliyetler düşüldükten sonra belirli bir piyasada ve belirli bir dönemde belirli bir kurala aittir. “EA’ların” bir özelliği değildir.
Ama şunlara bağlı:
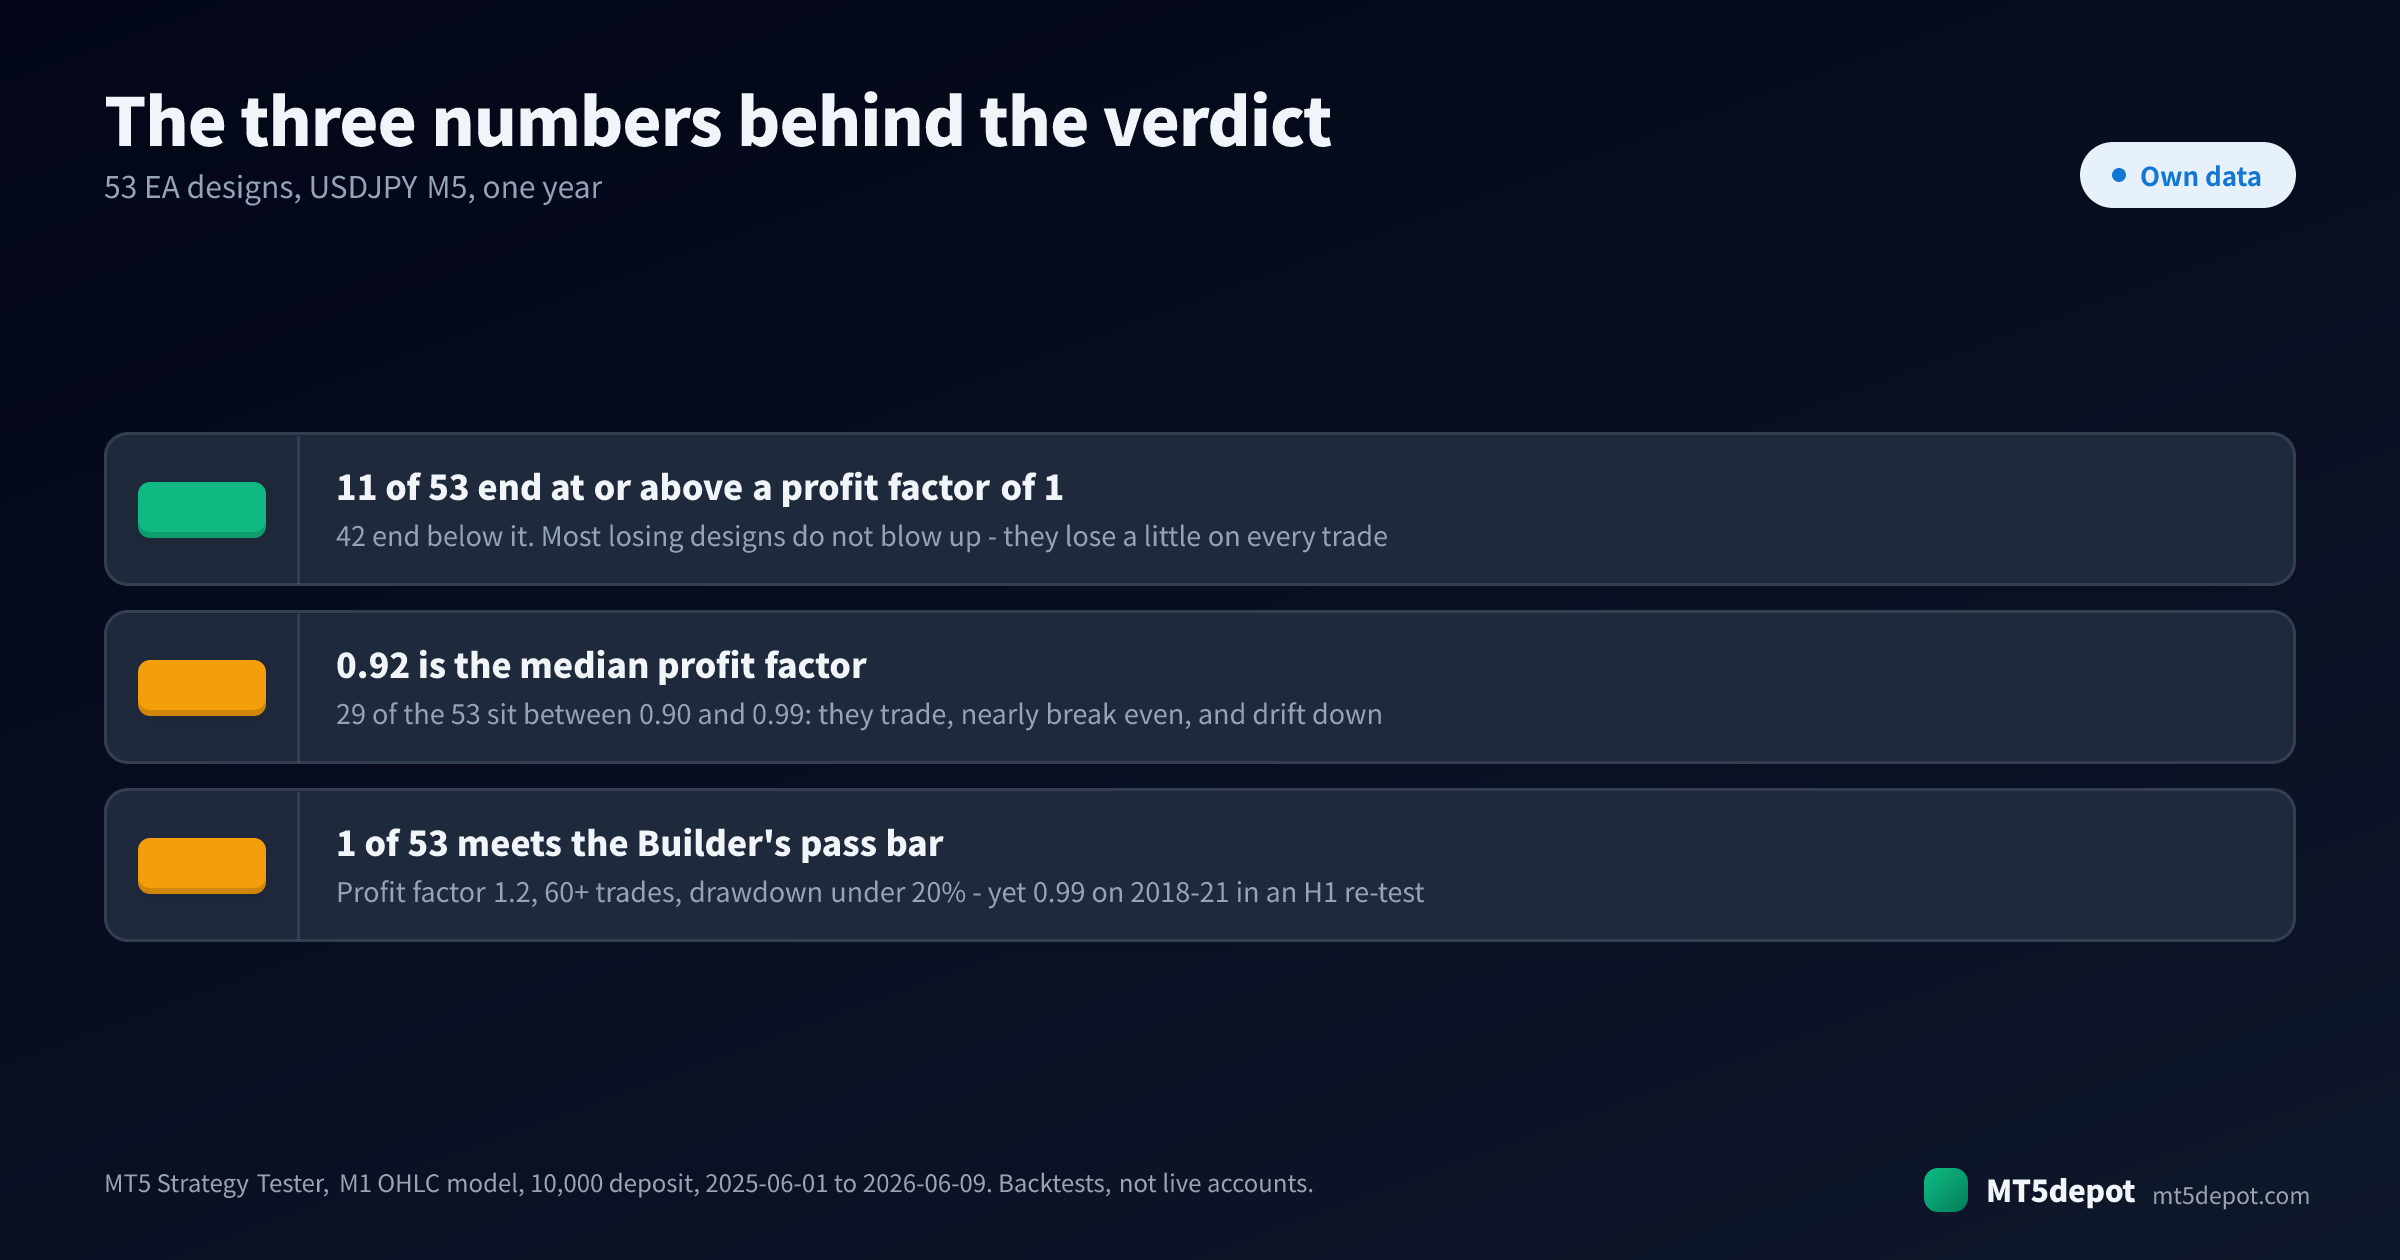
- Etikete değil, kurala. 53 tasarımın 29’u 0,90 ile 0,99 arasında bitti. İşlem yapıyorlar, neredeyse başa baş kalıyorlar ve yavaş yavaş kaybediyorlar.
- Ölçtüğünüz döneme. Setteki en iyi tasarım test edilen yılda 1,23 aldı. Ayrı bir H1 yeniden testinde aynı varsayılan ayar 2018–21’de 0,99 aldı.
- Ayarların nasıl seçildiğine. Kaydedilmiş sekiz parametre araması örneklem içinde 1,37’ye kadar kâr faktörüne ulaştı. Hiçbiri, uydurulmadığı dönemlerde tutunan bir ayar üretmedi.
- Sonuç için alınan riske. Setteki en büyük net kâr olan +304,23, onu kazanmak için %-7,92’lik bir düşüşten geçen bir grid sepetinden geldi.
- Backtest’e karşı gerçek hesaba. Buradaki her rakam bir Strategy Tester çalışmasıdır. Hiçbiri gerçek hesap değildir.
Bunların her birini aşağıda kendi verilerimizle sınıyoruz.
Veriler ne gösteriyor: 53 EA tasarımı, aynı MT5 testi
Builder 87 başlangıç şablonuyla geliyor ve bunların 53’ü ölçülmüş bir backtest taşıyor. 53’ünün hepsi aynı sembol, zaman dilimi, dönem, model ve depozitoyla bir kez çalıştırıldı. Bu, göründüğünden daha önemli. EA’ları karşılaştıran yayınların çoğu aracı kurumları, dönemleri ve hesap büyüklüklerini karıştırır; aralarındaki farklar da çoğunlukla testler arasındaki farklardır. Burada tek değişken kural setidir. Bu testleri nasıl yürüttüğümüzü ve nasıl etiketlediğimizi test metodolojimizde anlatıyoruz.
| Varsayılan ayarlarda kâr faktörü | Tasarım |
|---|---|
| 0,80’in altında | 6 |
| 0,80 – 0,89 | 7 |
| 0,90 – 0,99 | 29 |
| 1,00 – 1,09 | 9 |
| 1,10 – 1,19 | 1 |
| 1,20 ve üzeri | 1 |
| Test koşulları | |
|---|---|
| Deney kimliği | EXP-TEMPLATE-PROFITABILITY-001 |
| Üst deney | EXP-BUILDER-TEMPLATE-BASELINE-001 |
| MT5 sürümü | Şablon manifestosunda kaydedilmemiş |
| Ortam | MetaTrader 5 Strategy Tester, Exness MT5, ölçüm 2026-06-18 |
| Sembol / zaman dilimi | USDJPYm M5 |
| Dönem | 2025-06-01 – 2026-06-09 |
| Model | M1 OHLC (Model=1) |
| Depozito | 10.000 |
| Son doğrulama | 2026-09-27 |
Bu dağılımın şekli ilk bulgudur. Kaybeden EA’lar genellikle gösterişli biçimde kaybetmez. 53 tasarımın 29’u 0,90 ile 0,99 arasında duruyor ve 53’ünün tamamındaki medyan düşüş yalnızca %-1,33. Avantajı olmayan bir kural patlamaz; her işlemde biraz öder ve aşağı doğru sürüklenir. Kaybeden bir EA’nın, kimse kaybettiğine karar vermeden aylarca çalışabilmesinin nedeni budur.
Tablonun tepesi kısa ve dikkatle okumaya değer:
| Tasarım | Blok | İşlem | Kâr faktörü | Maksimum düşüş | 10.000 üzerinde net |
|---|---|---|---|---|---|
pending_breakout | 9 | 164 | 1,23 | %-0,21 | +38,47 |
ma_distance_pullback | 6 | 159 | 1,10 | %-0,26 | +25,55 |
mtf_sar_bb_break | 21 | 20 | 1,08 | %-0,10 | +3,27 |
basket_avg_tp_grid | 7 | 8.765 | 1,03 | %-7,92 | +304,23 |
dualpair_rsi_basket | 13 | 12.953 | 0,87 | %-36,38 | -3.433,95 |
En iyi tasarım bir yılda 10.000 üzerinde +38,47 kazandı; bu %0,4’ün altında. Üçüncüsü 20 işleme dayanıyor; bu bir sonuç değil, bir söylentidir. Grid sepeti setteki en çok parayı kazandı ve bunun için kârından büyük bir düşüşe katlanması gerekti. En kötü tasarım ise aynı testte hesabın üçte birini kaybetti. “Kârlı” kelimesi ilk dört satırın hepsini kapsıyor ve bunlar aynı türden sonuçlar değil.
Tablonun herhangi bir anlam taşımasından önce üzerinde iki sınır durur. Bu tek sembol, tek zaman dilimi ve tek yıldır — bir tasarımın varsayılan ayarlarda bitmemiş olduğunu söylemeye yeter, stratejileri genel olarak sıralamaya yetmez. Ayrıca M1 OHLC modeli her çubuğun içindeki yolu enterpolasyonla üretir, bu yüzden mutlak rakamlar olağan dolum fiyatı çekincesini taşır (modelleme kalitesi nedenini açıklıyor).
Karşılaştırma: kârlı EA tasarımlarını diğerlerinden ne ayırıyor
Kâr nadirse, asıl yararlı soru kârlı olanların ortak noktasıdır. Aynı 53 kaydı, insanların genelde başarıya bağladığı özelliklere göre sıraladık.
| Grup | Tasarım | Medyan kâr faktörü | 1,00’da ya da üzerinde | Medyan düşüş |
|---|---|---|---|---|
| Tek strateji, 4–8 blok | 14 | 0,945 | 4 | %-1,025 |
| Tek strateji, 9–12 blok | 18 | 0,93 | 3 | %-1,165 |
| Tek strateji, 13+ blok | 12 | 0,94 | 4 | %-1,035 |
| Birkaç kuraldan oluşan portföy | 9 | 0,91 | 0 | %-3,51 |
| Düşüşü %5’i aşan herhangi bir tasarım | 8 | — | 1 | — |
Karmaşıklık işe yaramadı. Üç büyüklük grubu birbirinden en fazla 0,015 uzakta ve setteki en iyi tasarım dokuz blok kullanıyor. Bir kurala filtre eklemek hangi işlemleri aldığını değiştirir. Bu verilere göre, kuralın bir avantajı olup olmadığını değiştirmez.
Kuralları birleştirmek durumu kötüleştirdi. Dokuz portföy şablonunun tamamı 0,89 ile 0,95 arasında bitti; hiçbiri 1,00’a ulaşamadı. Medyan düşüşleri tek kurallardaki %-1,065’e karşı %-3,51 oldu. Aynı fiyatı okuyan birkaç kural genellikle aynı fikirde olur ve birlikte kaybeder. Çeşitlendirme pozitif bir beklentiyi yayar; onu yaratmaz.
Büyüklük ve kaldıraç avantajı değil, sonucu büyüttü. Sekiz tasarım %5’ten fazla zarara battı. Bunlardan biri olan grid sepeti 1,00’ın üzerinde, 1,03’te bitirdi. Geri kalanlar arasında setteki en kötü iki sonuç var; ikisi de %-36 civarında. Bir grid ya da kaldıraçlı bir lot kuralı zayıf bir sinyali güçlü bir sinyale çevirmez. İşlem başına küçük bir zararı büyük bir zarara çevirir ya da onu erteler.
“Önerilen” etiketi bağlantı düzeniyle ilgili bir ifadedir. Galeri, ölçülmüş 53 tasarımın 40’ını önerilen olarak işaretliyor ve bu 40’ın 10’u 1,00’da ya da üzerinde bitti. Bu işaret, akışın kendi kalıbının temiz bir örneği olduğunu söyler. Hiçbir zaman kâr hakkında bir iddia olmadı.
Tek bir dönemde kârlı olmak ile üç dönemde kârlı olmak
En önemli karşılaştırma tasarımlar arasında değil, dönemler arasındadır ve şablonlardan sekizi bunu doğrudan gösteren kaydedilmiş bir parametre araması taşıyor. Her arama zarar durdur ve kâr al seviyelerini H1’de en fazla üç dönem boyunca kaydırdı — uydurulduğu dönem, ondan sonraki bir ayrılmış dönem ve daha önceki bir dönem — ve sakladığı rakamları kaydetti. Boş bir hücre, kaydın o sayıyı taşımadığı anlamına gelir.
| Tasarım | Varsayılan KF | Örneklem içi en iyi | Ayrılmış dönem | Önceki dönem | Karar |
|---|---|---|---|---|---|
ichimoku | 1,03 | 1,37 | 0,89 | 0,80 | no_robust_edge |
ma_crossover (H1) | 0,95 | 1,23 | — | 0,98 | no_robust_edge |
cci_level | 0,95 | 1,07 | 1,05 | 0,92 | no_robust_edge |
adx_trend | 0,96 | 1,04 | 0,91 | 0,80 | no_robust_edge |
breakout | 1,05 | 1,04 | 0,79–0,89 | 0,64–0,84 | no_robust_edge |
rsi_reversal | 0,94 | 0,91 | — | — | no_robust_edge |
bb_bounce | 0,97 | 0,91 | — | — | no_robust_edge |
macd_signal | 0,93 | — | 1,14–1,15 | 0,74–0,77 | no_robust_edge |
En büyük örneklem içi rakam en çok düşeni oldu: ichimoku’nun 1,37’si 0,89 ve 0,80’e indi. macd_signal ayrılmış dönemde 1,14–1,15’e, önceki dönemde 0,74–0,77’ye ulaştı. İki tasarım, uydurulduğu verilerde bile 1,0’ı hiç aşamadı. Bu, aşırı uyumun sıradan ve iyi niyetli hâlidir: bir döneme en iyi uyan ayar, o dönemin gürültüsünü en çok emmiş olan ayardır.
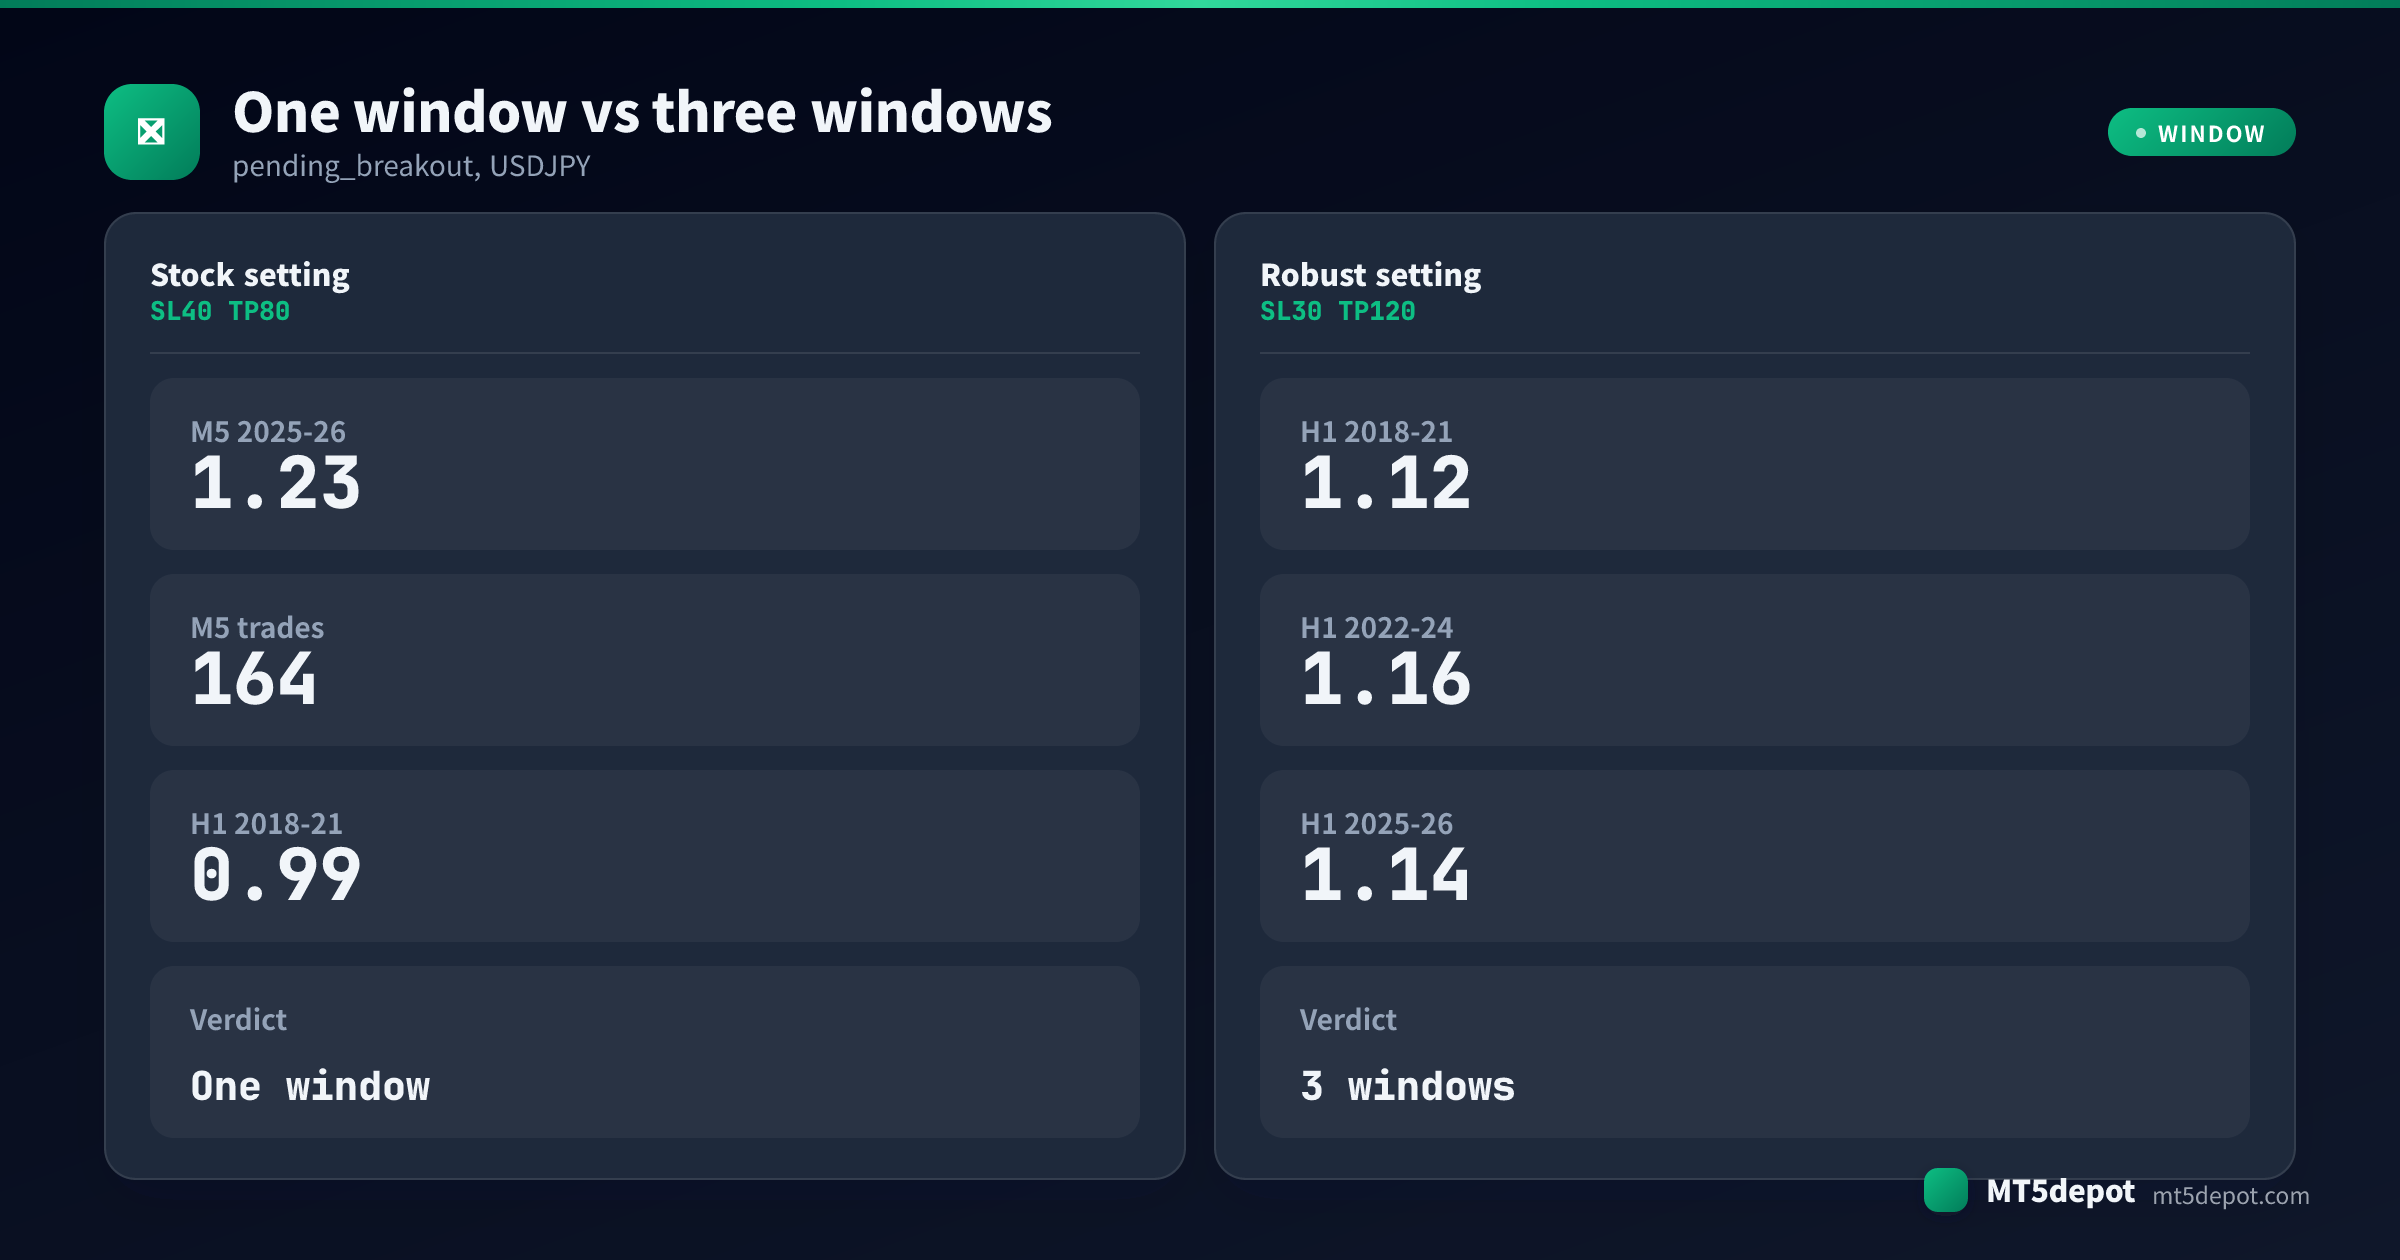
Üç dönemde temiz bir kaydı olan tek tasarım, yukarıdaki tablonun en iyisidir. 1,23’ü M5 testinden geliyor. pending_breakout daha sonra USDJPY H1’de, 20’lik sabit spread ile 2018–21, 2022–24 ve 2025–26 dönemlerinde ayrıca yeniden test edildi:
- M5 testinde 1,23 alan varsayılan ayar (SL 40 / TP 80 pip), H1 yeniden testinde 2018–21’de 0,99 aldı.
- Örneklem içi en iyi ayar (SL 50 / TP 120) 1,31’e ulaştı ve 2018–21’de 0,98’e düştü.
- İki ayar üç dönemin hepsinde 1,00’ın üzerinde kaldı: 1,12 / 1,16 / 1,14 ile SL 30 / TP 120 ve 1,09 / 1,15 / 1,10 ile SL 30 / TP 80. Bunlar mütevazı olanlar. Kayıt bunu USDJPY’ye özgü sayıyor: EURJPY ve GBPJPY üzerindeki çapraz testler örneklem içinde bile kaybetti.
Yani 53 tasarımlık bir testte en kârlı görünen EA, bir testte çıtayı geçti ve daha önceki bir dönemde 0,99’da kaldı. Sağlam versiyonları daha az kazanıyor. Bu hayal kırıklığı yaratan bir sonuç değil; gerçek ve küçük bir avantaj dürüstçe kontrol edildiğinde böyle görünür.
Bir kâr faktörüne güvenmeden önce nelere bakmalı
Bir şey ifade eden bir rakamı yalnızca iyi görünen bir rakamdan dört kontrol ayırır. Hem kendi oluşturduğunuz bir EA için hem de size gösterilen bir EA için geçerlidirler.
1. Oranın arkasındaki işlem sayısı. 20 işlem üzerindeki bir kâr faktörü, ondalık virgülü olan bir gürültüdür. Builder’ın Measure paneli 60 işlemin altındaki hiçbir şeye geçti demez ve bir yılda 164 işlem de hâlâ zayıftır. Her seferinde önce sayıyı, sonra oranı okuyun.
2. Ayarların hiç görmediği bir dönem. Aynı kuralı daha önceki bir dönemde ya da uydurma döneminden sonraki ayrılmış bir dönemde isteyin. Sekiz aramamızda hiçbir ayar test edildiği her dönemde 1,00’ın üzerinde kalmadı ve ikisi uydurulduğu yerde bile 1,00’ı hiç aşamadı. Tek bir dönem varsa, bir bulguya değil bir uydurmaya bakıyorsunuz. Walk-forward analizi bu kontrolün sistematik hâlidir.
3. Net sonuç için ödenen düşüş. Maksimum düşüşü ve net sonucu yan yana koyun. Grid sepetinin +304,23’ü %-7,92’lik bir düşüşle geldi; yani hesap bir noktada, sonunda kârda olduğundan daha fazla zarardaydı. Bu mantıklı bir takas olabilir. Ama bilinçli seçilmiş bir takas olmalı.
4. Maliyetlerin üzerindeki pay. 1,03’lük bir kâr faktörü, brüt kazançların brüt zararlardan %3 büyük olduğu anlamına gelir. Zarar tarafına yaklaşık %3 ekleyen her şey — test cihazının kullandığından geniş bir spread, komisyon, önemli girişlerde kayma — bunu siler. 1,00’ın üzerindeki pay ne kadar inceyse, sonuç aracı kurumunuzun teste uymasına o kadar bağlıdır.
Pratikte çalıştırmak
Günlük işletim çoğunlukla müdahale etmek değildir. Sizi neyin durduracağına önceden karar vermek ve EA’nın hâlâ kaydı gibi davrandığını kontrol etmektir.
- Önce kendi aracı kurumunuzda yeniden çalıştırın. Strategy Tester’ı açın (
Ctrl+R), EA’yı seçin ve işlem yapacağınız sembol ve zaman diliminde, aracı kurumunuzun geçmiş verisiyle test edin. Bir aracı kurumdaki USDJPY M5 kaydı, başka bir aracı kurumdaki EURUSD H1 hakkında hiçbir şey söylemez. - Karşılaştırırken modeli eşleştirin. Yukarıdaki kayıtlar M1 OHLC kullanıyor.
Every tick based on real ticksile yeniden çalıştırmak dolumları değiştirir; bu yüzden “farklı” bir sonuç, farklı bir EA değil farklı bir test olabilir. - Paradan önce demo. EA’yı kayıplı bir dönemi görecek kadar uzun süre bir demo hesapta çalıştırın. İhtiyacınız olan sayı getiri değildir. Ölçtüğünüz düşüşün dibindeyken onu hâlâ çalıştırıyor olup olmayacağınızdır.
- Doğru sekmeleri izleyin. Toolbox’taki Experts sekmesi EA’nın kendi günlük satırlarını, Journal sekmesi ise terminalin yürütme kaydını taşır. “İşlem açmayan” bir EA’nın sorunu çok daha sık bir anahtardır, strateji değil. Algo Trading iki yerde açık olmalı: araç çubuğundaki düğmede ve
Tools > Options > Expert Advisors > Allow Algo Tradingaltında. - Builder EA’ları bir satıra daha ihtiyaç duyar. Builder’da derlenen bir
.ex5, başlarkenhttps://aistrategyminer.comile bağlantı kurar. Bu adresiTools > Options > Expert Advisors > Allow WebRequest for listed URLaltına ekleyin; aksi hâlde EAaistrategyminer.com authorization failed - EA disabledhatasıyla durur. Strategy Tester bu kontrolü atlar. - Sıfırla değil, kayıtla karşılaştırın. Kaydında %5’lik bir düşüş bulunan ve %1 zararda olan bir EA normal davranıyordur. Kaydındakinin üç katı sıklıkta işlem açan ya da kaydındaki her şeyden daha derine inen bir EA ise, kuralın kendi başına fark edemeyeceği bir şeyi size söylüyordur.
Risk ve düşüş gerçeği
Rakamların yanında üç sınır durur.
Geçmiş sonuçlar ileriye taşınmaz. Bir kâr faktörü zaten yaşanmış bir dönemi tanımlar. Buradaki en açık örnek pending_breakout kaydıdır: aynı kural ve ayar M5 testinde 1,23, H1 yeniden testinde daha önceki bir dönemde 0,99 aldı.
Seçim, size gösterileni şekillendirir. Yalnızca kazanan EA’ları listeleyen bir sayfa, bir filtreden geçenleri gösterir ve filtre göremediğiniz kısımdır. Yukarıdaki 53 tasarım sonuçlara göre filtrelenmedi; kaybeden 42’sini görebilmenizin nedeni bu. Herhangi bir kaynağa, size gösterdiklerini bulmak için kaç tasarımı test ettiğini sorun.
Küçük bir avantaj yine de avantajdır — ve yine de küçüktür. Verilerimizdeki en sağlam ayarlar 1,09 ile 1,16 arasında kâr faktörleri elde etti. Bu gerçek bir sonuç ve ince bir sonuç; modellemediğiniz maliyetler onu kolayca tüketir. Hiçbir sonucun garantisi yoktur ve bu sayfadaki her kayıtta zararlar vardır.
Sonraki adımlar
Buradan sonra:
- Kayıplı bir dönemde bir insanın bir kural setiyle nasıl karşılaştırıldığını görmek için EA mi manuel işlem mi yazısını okuyun.
- Bir düşüşü depozitoya ve lot büyüklüğüne çevirmek için EA risk yönetimi yazısını okuyun.
- Bir fikirden derlenmiş bir
.ex5’e giden tam yol için kod yazmadan MT5 EA oluşturma rehberine bakın. - Herhangi bir ayar araması yapmadan önce, yukarıdaki sekiz aramayı ayrıntılı olarak ele alan MT5 parametre optimizasyonu yazısını okuyun.
- EA başka bir yerden geldiyse, MT5’te ücretsiz EA nasıl kullanılır önce yapılması gereken kontrolleri anlatıyor.

