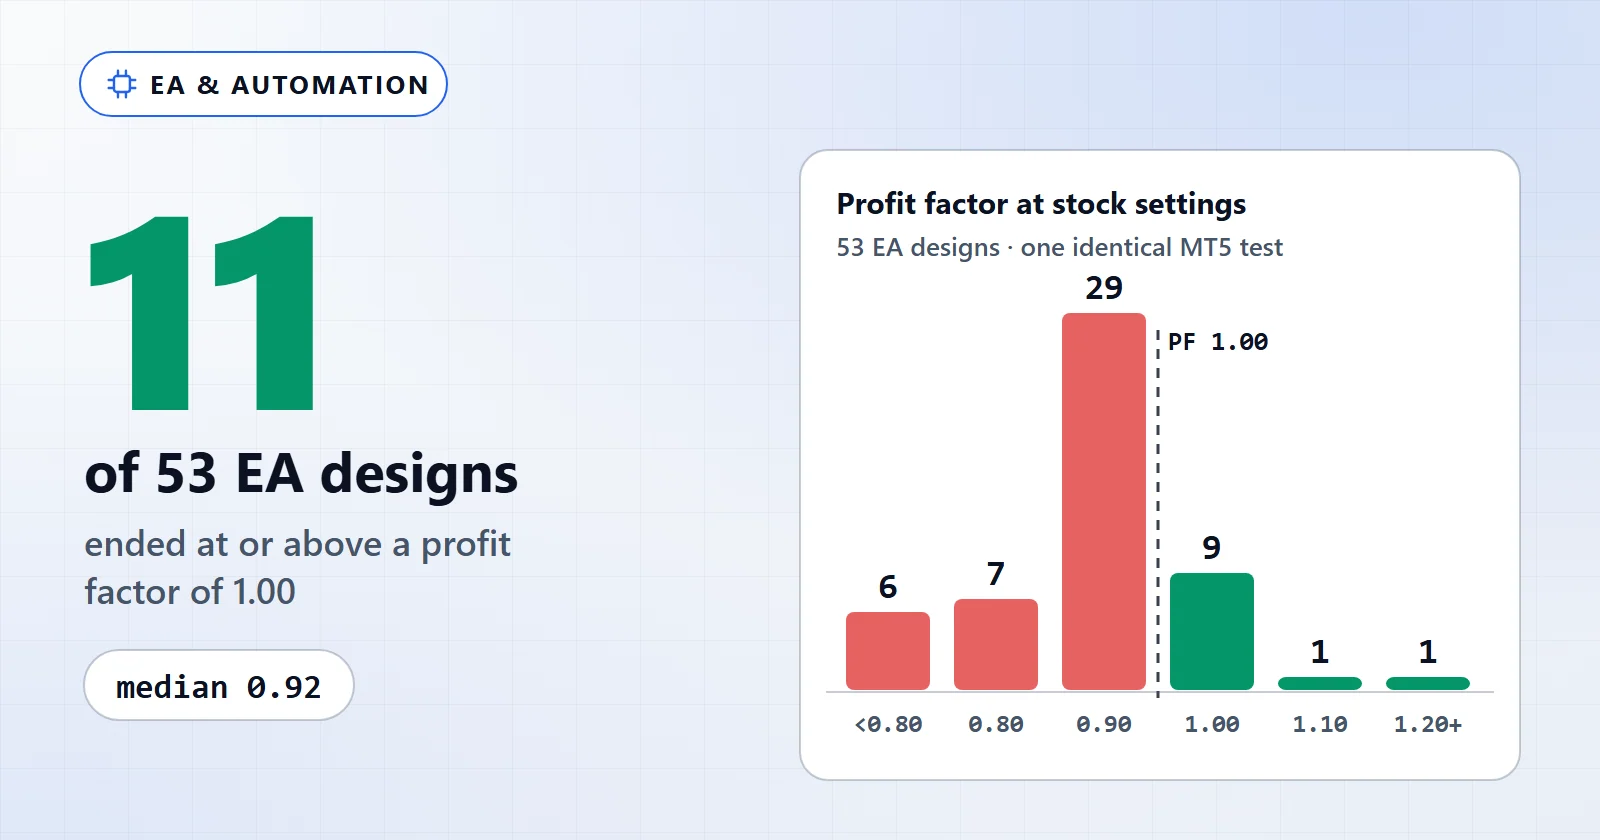
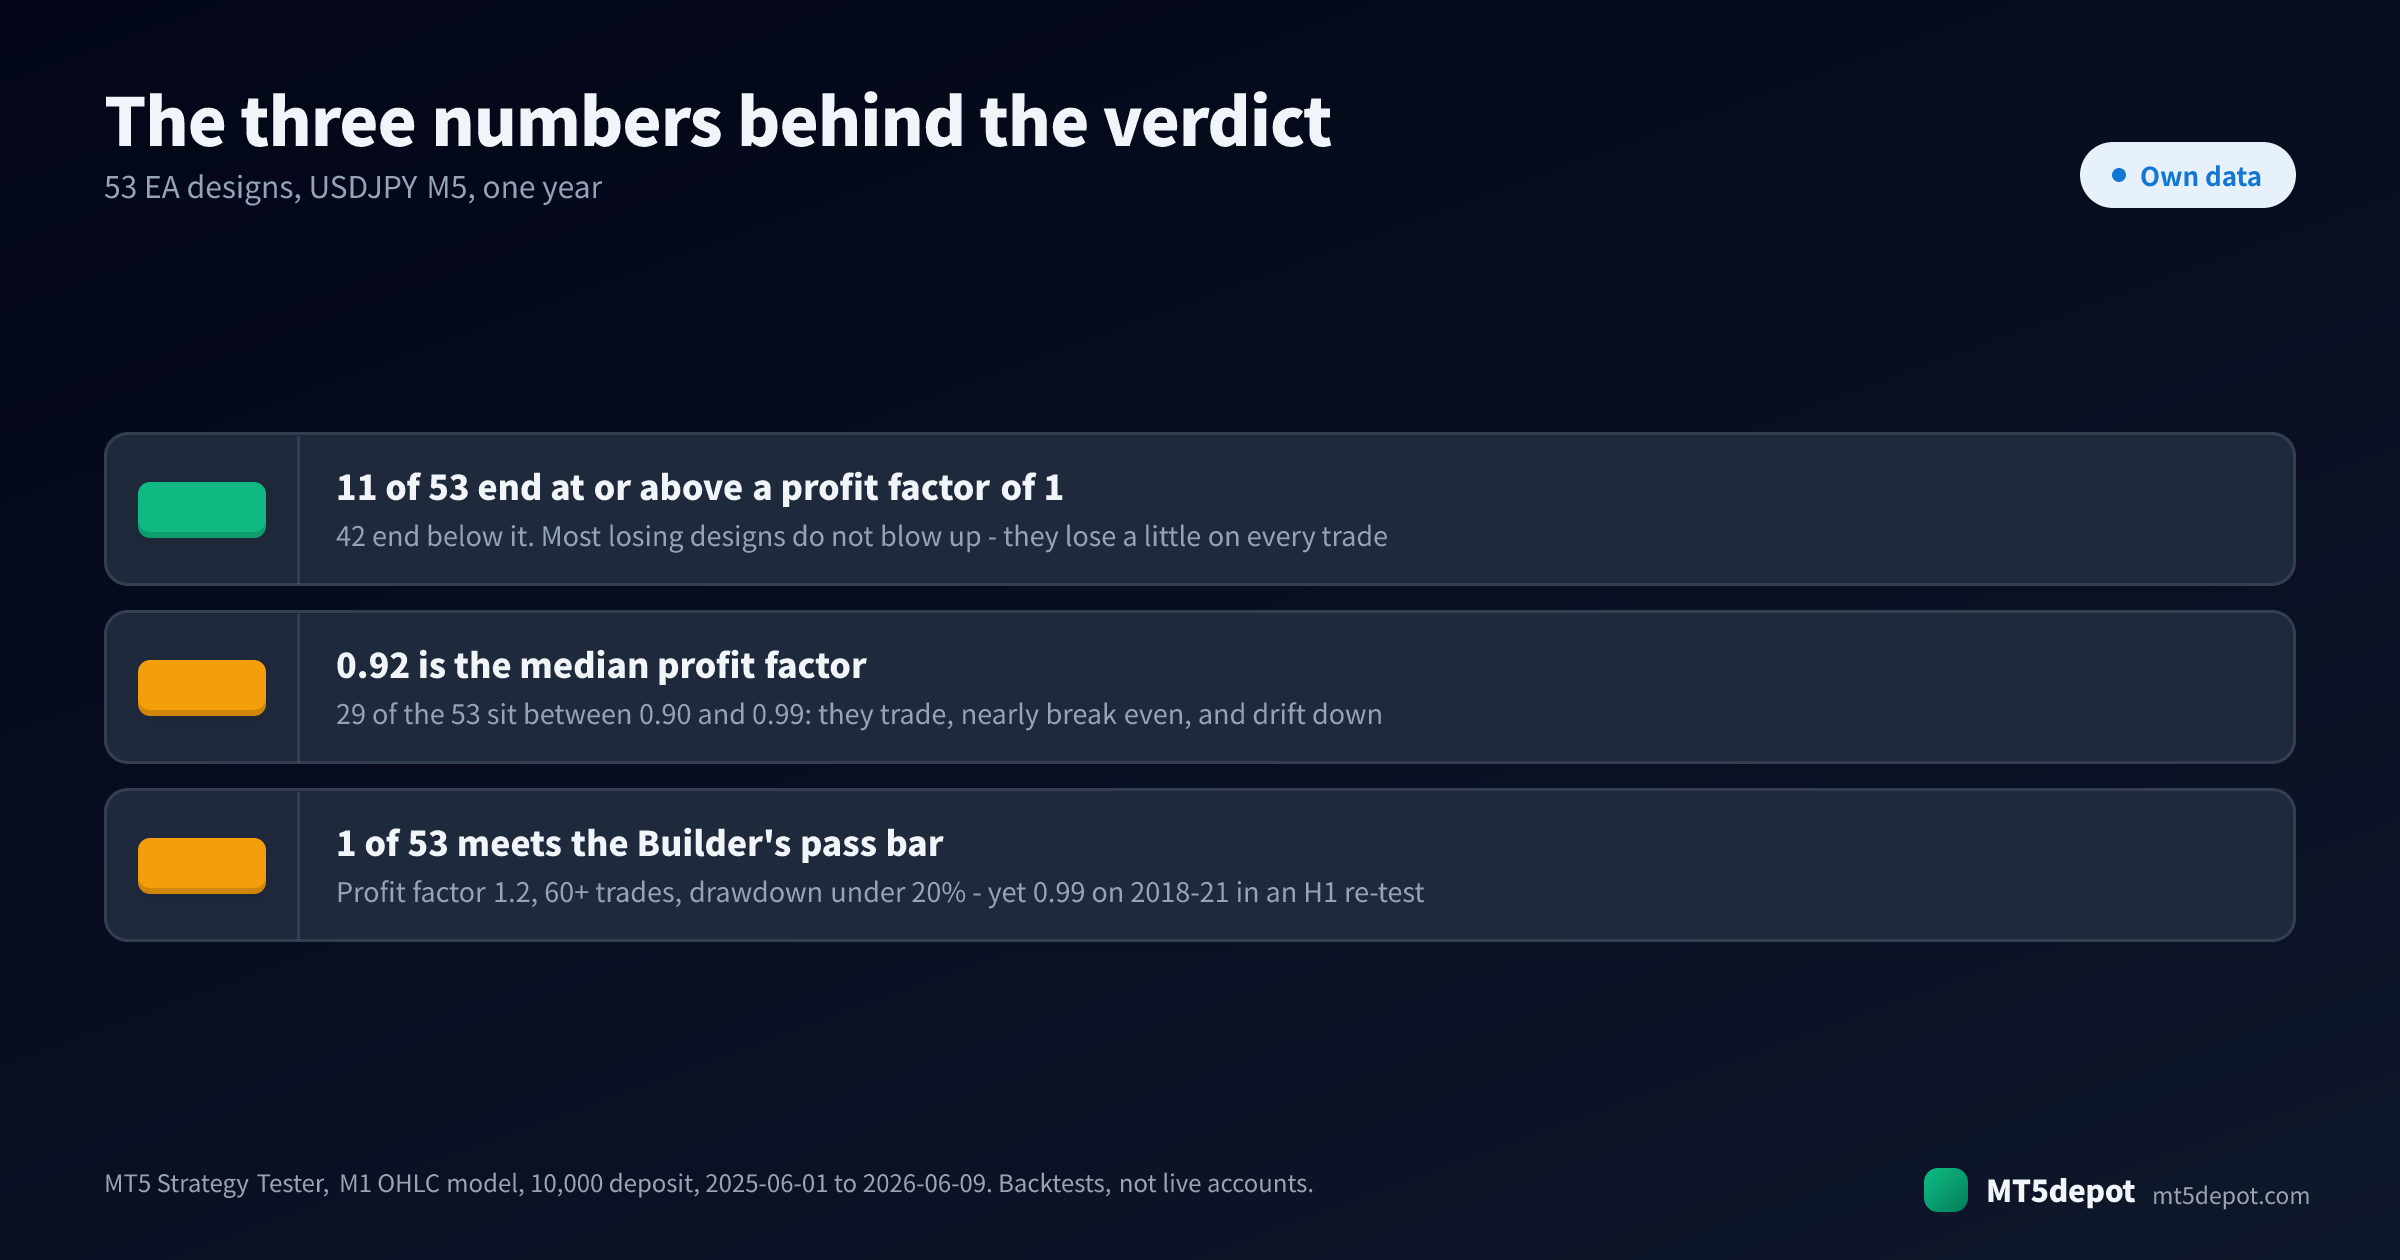
Alcuni lo sono, la maggior parte no, e quelli che lo sono tendono a esserlo di poco. Abbiamo sottoposto i 53 progetti di Expert Advisor misurati nella galleria del Builder di AIStrategyMiner a un unico test MT5 identico. 11 hanno chiuso con un fattore di profitto pari o superiore a 1,00, 42 sotto questa soglia, e la mediana è stata 0,92. Un solo progetto ha raggiunto le soglie che il Builder usa per promuovere una build. La redditività appartiene a una regola precisa, su un mercato preciso, in una finestra temporale precisa, al netto dei costi. Non è una proprietà degli “EA”.
Ma dipende da:
- La regola, non l’etichetta. 29 dei 53 progetti hanno chiuso tra 0,90 e 0,99. Operano, arrivano quasi al pareggio e perdono lentamente.
- La finestra che misuri. Il progetto migliore dell’insieme ha segnato 1,23 sull’anno testato. In un nuovo test separato su H1, la stessa impostazione predefinita ha segnato 0,99 sul 2018–21.
- Come sono state scelte le impostazioni. Otto ricerche di parametri registrate hanno raggiunto fattori di profitto in-sample fino a 1,37. Nessuna ha prodotto un’impostazione che reggesse sulle finestre su cui non era stata adattata.
- Il rischio assunto per il risultato. Il profitto netto più alto dell’insieme, +304,23, viene da un paniere a griglia che per ottenerlo ha attraversato un drawdown del -7,92%.
- Backtest contro conto reale. Ogni cifra qui è un’esecuzione dello Strategy Tester. Nessuna proviene da un conto reale.
Ognuno di questi punti è verificato qui sotto sui nostri dati.
Cosa mostrano i dati: 53 progetti di EA, un unico test MT5 identico
Il Builder include 87 template di partenza, e 53 di questi hanno un backtest misurato. Tutti e 53 sono stati eseguiti una volta, con lo stesso simbolo, timeframe, periodo, modello e deposito. Conta più di quanto sembri. La maggior parte dei confronti tra EA pubblicati mescola broker, periodi e dimensioni del conto, per cui le differenze tra loro sono soprattutto differenze tra test. Qui l’unica variabile è l’insieme di regole. Come eseguiamo ed etichettiamo questi test è spiegato nella nostra metodologia di test.
| Fattore di profitto con impostazioni predefinite | Progetti |
|---|---|
| Sotto 0,80 | 6 |
| Da 0,80 a 0,89 | 7 |
| Da 0,90 a 0,99 | 29 |
| Da 1,00 a 1,09 | 9 |
| Da 1,10 a 1,19 | 1 |
| 1,20 e oltre | 1 |
| Condizioni del test | |
|---|---|
| ID esperimento | EXP-TEMPLATE-PROFITABILITY-001 |
| Esperimento principale | EXP-BUILDER-TEMPLATE-BASELINE-001 |
| Build MT5 | Non registrata nel manifest dei template |
| Ambiente | MetaTrader 5 Strategy Tester, Exness MT5, misurato il 2026-06-18 |
| Simbolo / timeframe | USDJPYm M5 |
| Periodo | 2025-06-01 – 2026-06-09 |
| Modello | M1 OHLC (Model=1) |
| Deposito | 10.000 |
| Ultima verifica | 2026-09-27 |
La forma di questa distribuzione è la prima scoperta. Gli EA in perdita di solito non sono spettacolari. 29 dei 53 stanno tra 0,90 e 0,99, e il drawdown mediano di tutti e 53 è appena -1,33%. Una regola senza vantaggio non esplode: paga un po’ a ogni operazione e scivola verso il basso. Per questo un EA in perdita può girare per mesi prima che qualcuno si accorga che sta perdendo.
La parte alta della tabella è breve, e vale la pena leggerla con attenzione:
| Progetto | Blocchi | Operazioni | Fattore di profitto | Drawdown massimo | Netto su 10.000 |
|---|---|---|---|---|---|
pending_breakout | 9 | 164 | 1,23 | -0,21% | +38,47 |
ma_distance_pullback | 6 | 159 | 1,10 | -0,26% | +25,55 |
mtf_sar_bb_break | 21 | 20 | 1,08 | -0,10% | +3,27 |
basket_avg_tp_grid | 7 | 8.765 | 1,03 | -7,92% | +304,23 |
dualpair_rsi_basket | 13 | 12.953 | 0,87 | -36,38% | -3.433,95 |
Il progetto migliore ha guadagnato +38,47 su 10.000 in un anno, meno dello 0,4%. Il terzo si basa su 20 operazioni, che sono più una voce di corridoio che un risultato. Il paniere a griglia ha guadagnato più di tutti nell’insieme e per farlo ha avuto bisogno di un drawdown più grande del suo profitto. E il progetto peggiore ha perso un terzo del conto nello stesso test. “Redditizio” copre tutte e quattro le prime righe, ma non sono lo stesso tipo di risultato.
Prima che la tabella significhi qualcosa, valgono due limiti. Si tratta di un simbolo, un timeframe e un anno: abbastanza per dire che un progetto non è finito con le impostazioni predefinite, non abbastanza per classificare le strategie in generale. Inoltre il modello M1 OHLC interpola il percorso all’interno di ogni barra, quindi le cifre assolute portano con sé la solita avvertenza sul prezzo di esecuzione (la qualità di modellazione spiega perché).
Confronto: cosa distingue i progetti di EA redditizi dagli altri
Se il profitto è raro, la domanda utile è cosa abbiano in comune quelli redditizi. Abbiamo ordinato gli stessi 53 record secondo le caratteristiche a cui di solito si attribuisce il merito.
| Gruppo | Progetti | Fattore di profitto mediano | Pari o sopra 1,00 | Drawdown mediano |
|---|---|---|---|---|
| Strategia singola, 4–8 blocchi | 14 | 0,945 | 4 | -1,025% |
| Strategia singola, 9–12 blocchi | 18 | 0,93 | 3 | -1,165% |
| Strategia singola, 13+ blocchi | 12 | 0,94 | 4 | -1,035% |
| Portafoglio di più regole | 9 | 0,91 | 0 | -3,51% |
| Qualsiasi progetto con drawdown oltre il 5% | 8 | — | 1 | — |
La complessità non ha aiutato. I tre gruppi per dimensione restano entro 0,015 l’uno dall’altro, e il progetto migliore dell’insieme usa nove blocchi. Aggiungere filtri a una regola cambia quali operazioni prende. Stando a questi dati, non cambia se la regola abbia un vantaggio.
Combinare le regole ha peggiorato le cose. Tutti e nove i template di portafoglio hanno chiuso tra 0,89 e 0,95, nessuno pari o sopra 1,00. Il loro drawdown mediano è stato -3,51% contro -1,065% delle regole singole. Più regole che leggono lo stesso prezzo tendono a concordare e a perdere insieme. La diversificazione distribuisce un’aspettativa positiva; non la crea.
Dimensione e leva hanno amplificato il risultato, non il vantaggio. Otto progetti sono andati sotto di oltre il 5%. Uno di questi, il paniere a griglia, ha chiuso sopra 1,00, a 1,03. Gli altri includono i due risultati peggiori dell’insieme, entrambi vicini al -36%. Un grid trading o una regola sui lotti con leva non trasforma un segnale debole in uno forte. Trasforma una piccola perdita per operazione in una grande, oppure la rimanda.
“Consigliato” è un’affermazione sui collegamenti. La galleria segna come consigliati 40 dei 53 progetti misurati, e 10 di questi 40 hanno chiuso pari o sopra 1,00. Il contrassegno dice che il flusso è un esempio pulito del suo schema. Non è mai stato un’affermazione sul profitto.
Redditizio in una finestra contro redditizio in tre
Il confronto che conta di più non è tra progetti. È tra finestre temporali, e otto dei template hanno una ricerca di parametri registrata che lo mostra direttamente. Ogni ricerca ha spostato stop loss e take profit su H1 in un massimo di tre finestre (il periodo di adattamento, un hold-out successivo e uno precedente) e registra le cifre che ha conservato. Dove una cella è vuota, il record non contiene quel numero.
| Progetto | PF predefinito | Migliore in-sample | Hold-out | Finestra precedente | Verdetto |
|---|---|---|---|---|---|
ichimoku | 1,03 | 1,37 | 0,89 | 0,80 | no_robust_edge |
ma_crossover (H1) | 0,95 | 1,23 | — | 0,98 | no_robust_edge |
cci_level | 0,95 | 1,07 | 1,05 | 0,92 | no_robust_edge |
adx_trend | 0,96 | 1,04 | 0,91 | 0,80 | no_robust_edge |
breakout | 1,05 | 1,04 | 0,79–0,89 | 0,64–0,84 | no_robust_edge |
rsi_reversal | 0,94 | 0,91 | — | — | no_robust_edge |
bb_bounce | 0,97 | 0,91 | — | — | no_robust_edge |
macd_signal | 0,93 | — | 1,14–1,15 | 0,74–0,77 | no_robust_edge |
Il numero in-sample più alto è quello caduto più in basso: l’1,37 di ichimoku è diventato 0,89 e 0,80. macd_signal ha raggiunto 1,14–1,15 nell’hold-out e 0,74–0,77 nella finestra precedente. Due progetti non hanno mai superato 1,0 nemmeno sui dati su cui erano stati adattati. Questo è l’overfitting nella sua forma ordinaria e in buona fede: l’impostazione che si adatta meglio a una finestra è quella che ne ha assorbito più rumore.
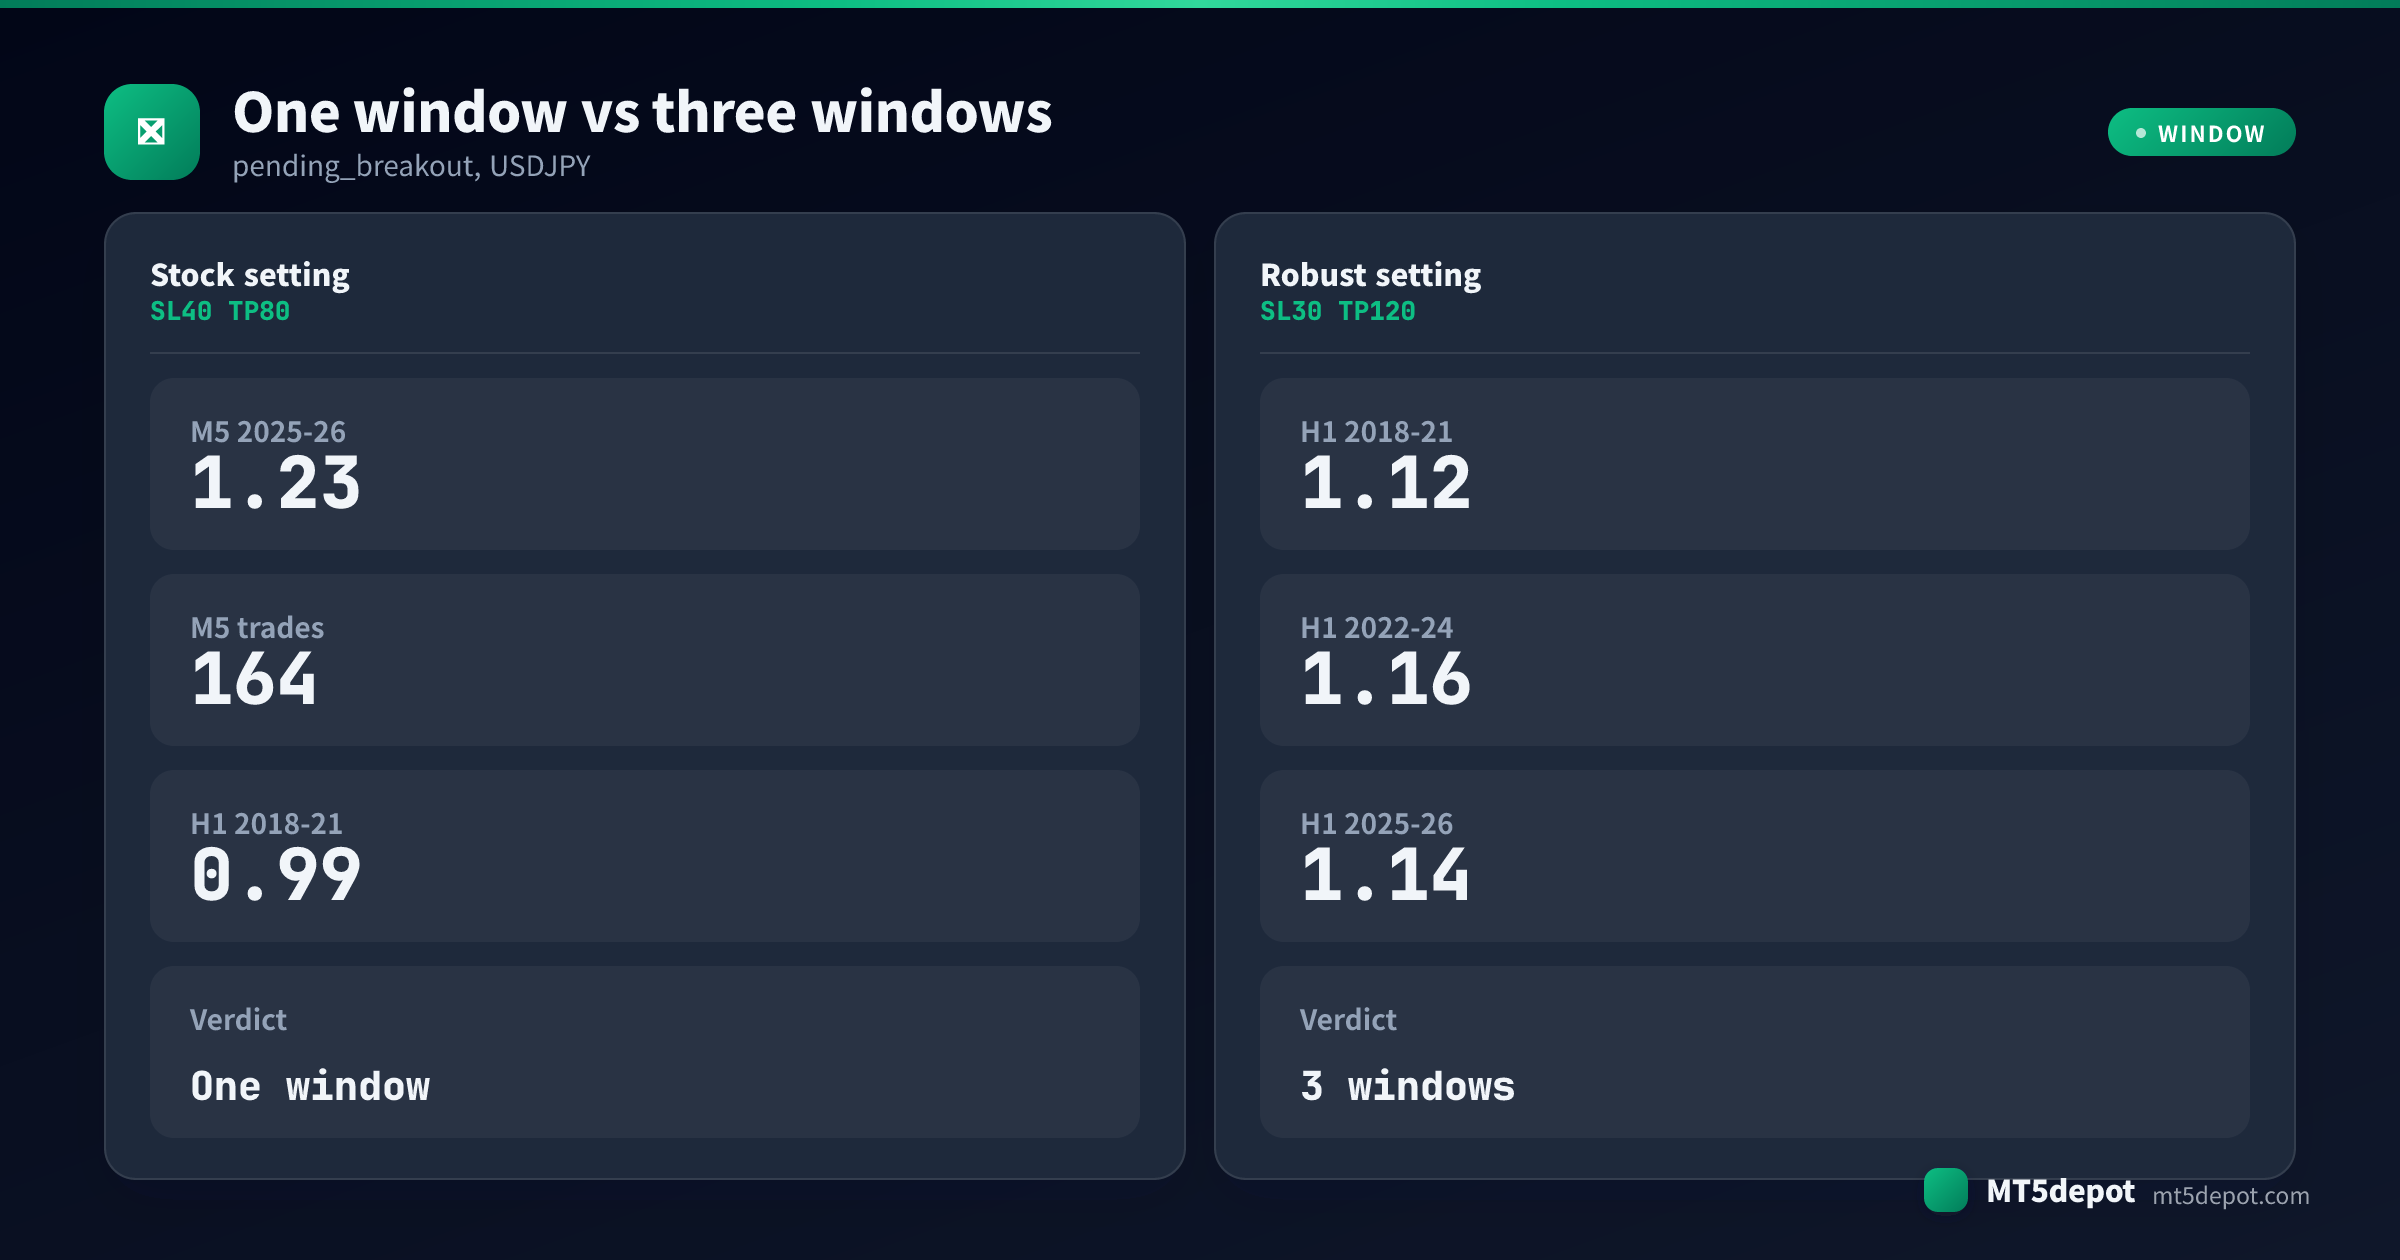
L’unico progetto con un record pulito su tre finestre è il migliore della tabella precedente. Il suo 1,23 viene dal test su M5. pending_breakout è stato poi ritestato separatamente su USDJPY H1 con uno spread fisso di 20 sul 2018–21, 2022–24 e 2025–26:
- L’impostazione predefinita (SL 40 / TP 80 pips), quella che ha segnato 1,23 nel test su M5, ha segnato 0,99 sul 2018–21 nel nuovo test su H1.
- La migliore in-sample (SL 50 / TP 120) ha raggiunto 1,31 ed è scesa a 0,98 sul 2018–21.
- Due impostazioni sono rimaste sopra 1,00 in tutte e tre le finestre: SL 30 / TP 120 con 1,12 / 1,16 / 1,14 e SL 30 / TP 80 con 1,09 / 1,15 / 1,10. Sono quelle modeste. Il record lo definisce specifico di USDJPY: i test incrociati su EURJPY e GBPJPY hanno perso in-sample.
Quindi l’EA dall’aspetto più redditizio in un test su 53 progetti ha superato la soglia in un test ed era a 0,99 in una finestra precedente. Le sue versioni robuste guadagnano meno. Non è un risultato deludente: è l’aspetto di un vantaggio reale e piccolo quando lo si verifica onestamente.
Cosa controllare prima di fidarsi di un fattore di profitto
Quattro controlli separano un numero che significa qualcosa da uno che sembra solo buono. Valgono sia per un EA che costruisci tu sia per uno che ti viene mostrato.
1. Il numero di operazioni dietro il rapporto. Un fattore di profitto su 20 operazioni è rumore con la virgola. Il pannello Measure del Builder rifiuta di considerare superato qualunque cosa sotto le 60 operazioni, e 164 operazioni in un anno sono comunque poche. Leggi il conteggio prima del rapporto, ogni volta.
2. Una finestra che le impostazioni non hanno mai visto. Chiedi la stessa regola su un periodo precedente, o su un hold-out successivo alla finestra di adattamento. Nelle nostre otto ricerche, nessuna impostazione è rimasta sopra 1,00 in ogni finestra testata, e due non hanno mai superato 1,00 nemmeno dove erano state adattate. Se esiste una sola finestra, stai guardando un adattamento, non una scoperta. L’analisi walk-forward è la versione sistematica di questo controllo.
3. Il drawdown pagato per il netto. Metti fianco a fianco il drawdown massimo e il netto. Il +304,23 del paniere a griglia è arrivato con un drawdown del -7,92%, quindi a un certo punto il conto è stato più sott’acqua di quanto sia mai finito in profitto. Può essere uno scambio razionale. Dovrebbe essere uno scambio scelto.
4. Il margine sui costi. Un fattore di profitto di 1,03 significa che i guadagni lordi sono stati del 3% superiori alle perdite lorde. Qualunque cosa aggiunga circa il 3% al lato delle perdite (uno spread più ampio di quello usato dal tester, le commissioni, lo slippage sugli ingressi che contano) lo cancella. Più il margine sopra 1,00 è sottile, più il risultato dipende dal fatto che il tuo broker corrisponda al test.
Farne girare uno nella pratica
La gestione quotidiana per lo più non è intervento. Consiste nel decidere in anticipo cosa ti farebbe fermare e nel controllare che l’EA si comporti ancora come il suo record.
- Rieseguilo prima sul tuo broker. Apri lo Strategy Tester (
Ctrl+R), seleziona l’EA e testalo sul simbolo e sul timeframe che userai, con lo storico del tuo broker. Un record su USDJPY M5 presso un broker non dice nulla su EURUSD H1 presso un altro. - Usa lo stesso modello quando confronti. I record qui sopra usano M1 OHLC. Rieseguire con
Every tick based on real tickscambia le esecuzioni, quindi un risultato “diverso” può essere un test diverso più che un EA diverso. - Conto demo prima del denaro. Fallo girare su un conto demo abbastanza a lungo da vedere una fase di perdite. Il numero che ti serve non è il rendimento. È se lo terrai ancora acceso nel punto più basso del drawdown che hai misurato.
- Guarda le schede giuste. La scheda Experts del Toolbox contiene le righe di log dell’EA; la scheda Journal contiene il registro di esecuzione del terminale. Un EA che “non opera” dipende molto più spesso da un interruttore che dalla strategia. Algo Trading deve essere attivo in due punti: il pulsante nella barra degli strumenti e
Tools > Options > Expert Advisors > Allow Algo Trading. - Gli EA del Builder richiedono una riga in più. Un
.ex5compilato nel Builder si collega ahttps://aistrategyminer.comall’avvio. Aggiungi questo indirizzo inTools > Options > Expert Advisors > Allow WebRequest for listed URL, altrimenti l’EA si ferma conaistrategyminer.com authorization failed - EA disabled. Lo Strategy Tester salta questo controllo. - Confronta con il record, non con lo zero. Un EA in calo dell’1% il cui record contiene un drawdown del 5% si sta comportando normalmente. Uno che opera tre volte più spesso del suo record, o che scende più in basso di qualsiasi punto del record, ti sta dicendo qualcosa che la regola non può notare da sola.
Rischio e drawdown nella realtà
Tre limiti vanno tenuti insieme ai numeri.
I risultati passati non si trasferiscono al futuro. Un fattore di profitto descrive una finestra già trascorsa. Il record di pending_breakout è il caso più chiaro: la stessa regola con la stessa impostazione ha segnato 1,23 nel test su M5 e 0,99 in una finestra precedente nel nuovo test su H1.
La selezione determina cosa ti viene mostrato. Una pagina che elenca solo EA vincenti ti mostra ciò che è sopravvissuto a un filtro, e il filtro è la parte che non puoi vedere. I 53 progetti qui sopra non sono stati filtrati in base ai risultati, ed è per questo che puoi vedere i 42 in perdita. Chiedi a qualsiasi fonte quanti progetti ha testato per trovare quelli che ti mostra.
Un piccolo vantaggio resta un vantaggio, e resta piccolo. Le impostazioni più robuste nei nostri dati hanno ottenuto fattori di profitto da 1,09 a 1,16. È un risultato reale e sottile, facilmente consumato da costi che non hai modellato. Non esiste alcuna garanzia di risultato, e le perdite fanno parte di ogni record in questa pagina.
Prossimi passi
Da lì:
- Per vedere come una persona si confronta con un insieme di regole durante una fase di perdite, leggi EA vs trading manuale.
- Per trasformare un drawdown in un deposito e in una dimensione del lotto, leggi gestione del rischio per chi usa gli EA.
- Per il percorso completo da un’idea a un
.ex5compilato, consulta come creare un EA senza programmare. - Prima di cercare qualsiasi impostazione, leggi ottimizzazione dei parametri, che ripercorre in dettaglio le otto ricerche qui sopra.
- Se l’EA viene da un’altra fonte, come usare un EA gratis spiega i controlli da fare per primi.

