La gestione del rischio per un expert advisor si riduce a una decisione presa prima di attaccarlo al grafico: quanto grande una posizione, contro quanto deposito, e a che punto ti fermi. L’EA quella decisione non la prenderà. Continuerà a operare la sua regola attraverso la fase peggiore del suo storico e attraverso qualsiasi cosa venga dopo.
Quattro numeri fanno il lavoro, e di solito ne viene citato solo uno:
- La fase peggiore, in denaro. Non la percentuale: l’importo che il saldo ha effettivamente restituito.
- La peggior serie perdente. Mediana di 8 operazioni su questi storici. Peggiore: 38 di fila.
- La singola operazione peggiore, che sta a una mediana di 1,89× la perdita media e fino a 10,2×.
- Il divario dell’equity fluttuante. Il drawdown sulle posizioni aperte è stato più profondo di quello sulle operazioni chiuse in tutti e 23 gli storici.
I primi tre sono misurati più sotto dai 23 elenchi di operazioni chiuse. Il divario dell’equity viene dalle cifre di drawdown del saldo e dell’equity di ciascun test.
| Condizioni del test | |
|---|---|
| ID esperimento | EXP-EA-RISK-BUDGET-001 |
| Fonte | Elenchi delle operazioni chiuse di 23 test dello Strategy Tester di MT5 |
| Popolazione | 23 storici di backtest di EA, ciascuno con l’elenco completo delle operazioni chiuse |
| Modello | Backtest con lo Strategy Tester di MetaTrader 5 |
| Deposito | 10.000 su tutti e 23 |
| Ultima verifica | 2026-08-25 |
Come eseguiamo ed etichettiamo questi test è descritto nella nostra metodologia di test.
Cosa guardare: i quattro numeri che fissano la tua dimensione
Leggili sul report e sull’elenco delle operazioni dell’EA prima di decidere qualsiasi cosa. MT5 ne stampa la maggior parte, ma non nella forma che ti serve per dimensionare.
| Numero | Perché fissa la tua dimensione | Dove il report inganna |
|---|---|---|
| Fase peggiore in denaro | È l’importo che il tuo deposito deve assorbire senza che tu intervenga | La percentuale accanto è misurata dal saldo massimo, non dal tuo deposito |
| Peggior serie perdente | È quante volte di fila devi non intervenire | Il numero massimo di perdite consecutive è stampato, ma è facile scorrerci sopra tra i vari rapporti |
| Peggior perdita singola | Una sola operazione può costare 10× quella media | La perdita media sta lì accanto e sembra il dato più prudente da usare |
| Divario dell’equity fluttuante | Il tuo margine vive sull’equity, non sulle operazioni chiuse | La linea del saldo è quella che lusinga |
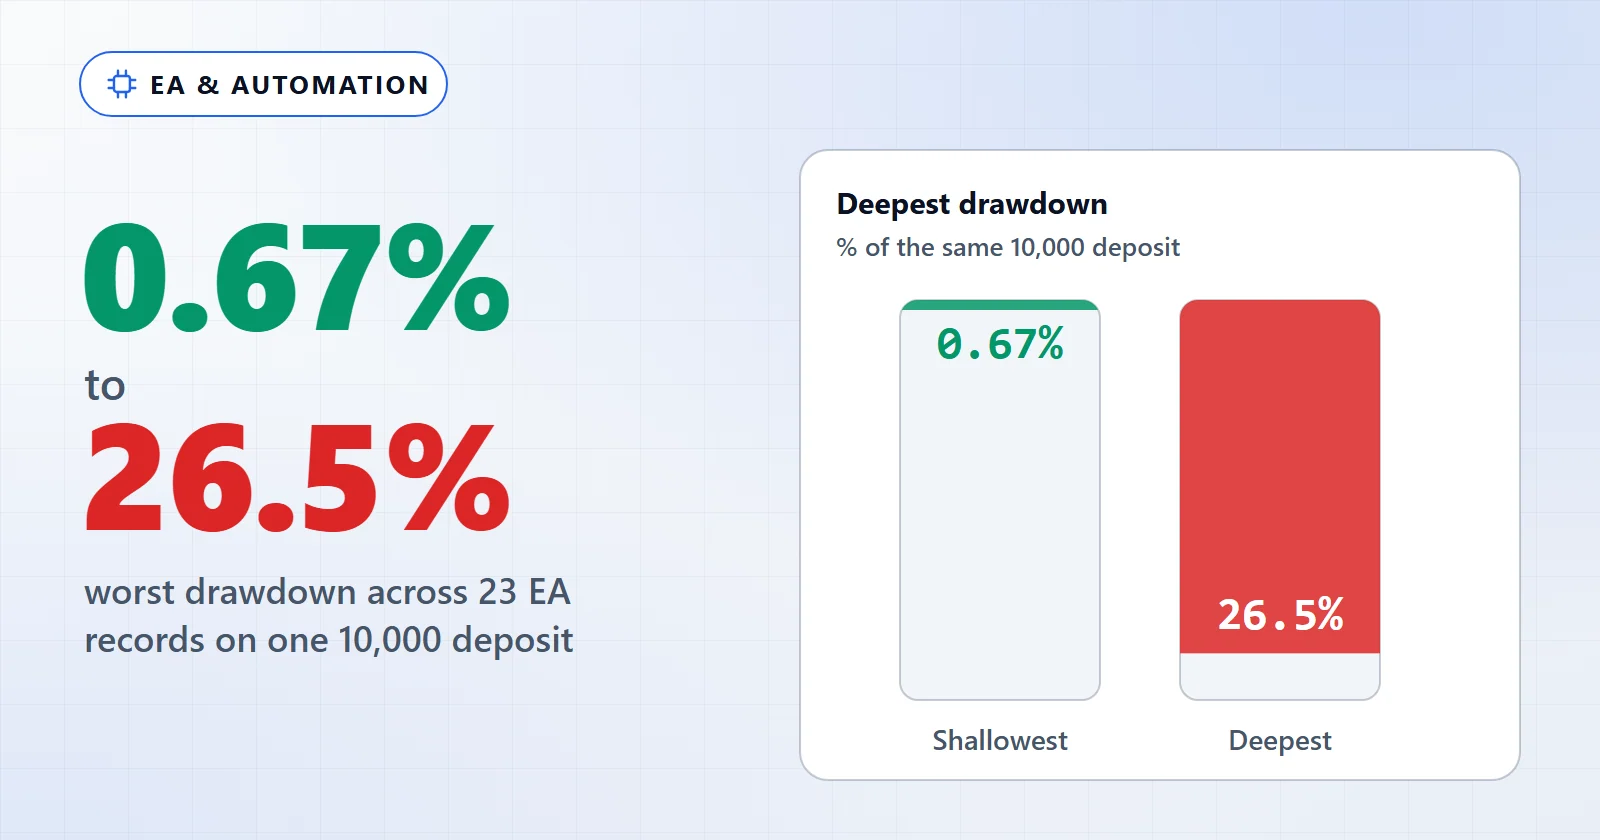
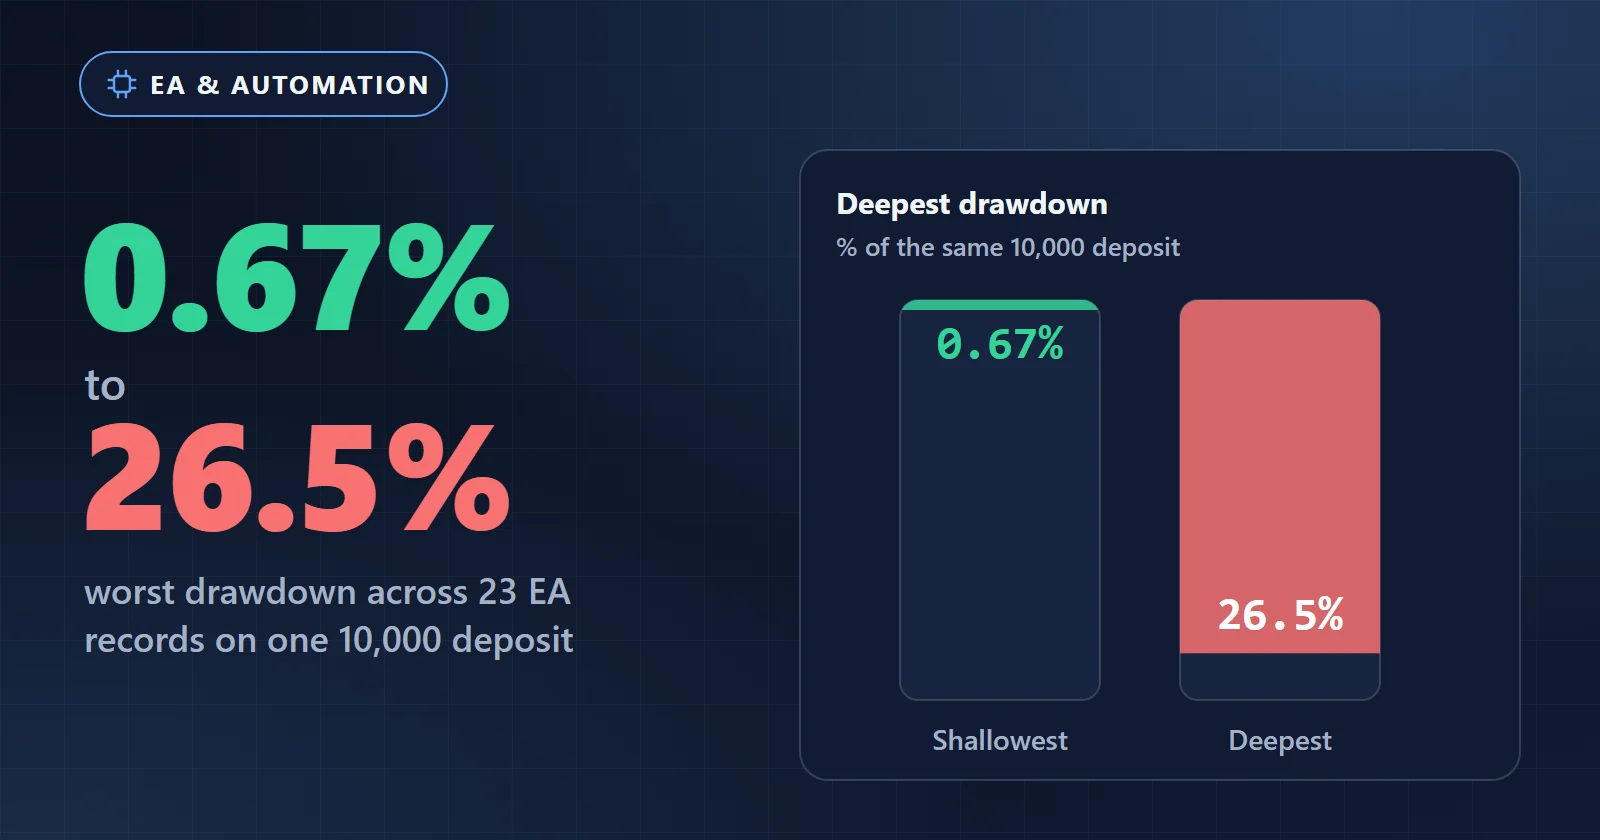
Lo scarto tra gli storici è il motivo per cui la cosa conta. Il più profondo, il meno profondo e alcuni nel mezzo, ordinati per fase peggiore:
| Simbolo principale | Operazioni | Fase peggiore | Quota del deposito di 10.000 | Peggior serie perdente |
|---|---|---|---|---|
| GBP/JPY | 695 | 2.649,54 | 26,50% | 35 |
| EUR/USD (4 simboli) | 4.725 | 2.479,13 | 24,79% | 14 |
| EUR/JPY | 776 | 2.464,64 | 24,65% | 38 |
| EUR/GBP | 426 | 1.359,02 | 13,59% | 9 |
| EUR/USD (5 simboli) | 912 | 965,88 | 9,66% | 8 |
| USD/JPY | 1.611 | 575,34 | 5,75% | 10 |
| JP225 | 210 | 67,43 | 0,67% | 4 |
Mediana su tutti e 23: 8,67%. Quindi lo storico tipico restituisce a un certo punto circa un dodicesimo del deposito, e il più profondo ne restituisce più di un quarto. Tutti tranne lo storico su JP225 sono stati eseguiti a 0,1 lotti sullo stesso deposito. Lo scarto viene dal set di regole e dal mercato che opera, non dalla dimensione.
Verifica che lo storico sia stato prodotto alla dimensione che userai
Un altro controllo, e richiede dieci secondi: una cifra di fase peggiore vale per te solo se fai girare l’EA alla stessa dimensione con cui è stata misurata.
Dei 23 storici, tutti e 23 hanno girato su un deposito di 10.000 e 22 hanno usato 0,1 lotti. L’eccezione è lo storico su JP225, prodotto a 3,0 lotti invece di 0,1, su uno strumento indicizzato. Il suo 0,67% di fase peggiore è la fase peggiore del test a 3,0 lotti. Fallo girare a 0,1 lotti e stai operando una posizione che il suo storico non descrive. Apri la scheda Inputs del report o il file .set e conferma la dimensione del lotto prima di prenderne in prestito qualsiasi percentuale.
Lotti fissi, rischio percentuale o dimensionamento dallo storico
Tre approcci, e quello che la maggior parte degli articoli consiglia è quello che si adatta peggio a un EA.
| Approccio | Che cosa fa | Dove si rompe con un EA |
|---|---|---|
| Lotti fissi | Una sola dimensione, non cambia mai | Onesto e sicuro, ma la dimensione è arbitraria se non l’hai derivata da una fase peggiore |
| Rischio percentuale per operazione | La dimensione si adatta alla distanza dello stop loss | Presuppone uno stop fisso. Molti EA escono su una condizione, non su un prezzo, quindi “1% per operazione” non ha nulla a cui agganciarsi |
| Dimensionamento sulla fase peggiore dello storico | Scegli una dimensione in cui la fase peggiore osservata è denaro che puoi attraversare | Serve l’elenco delle operazioni, e ti dà un numero più grande di quello che volevi |
La riga centrale è la trappola. Il dimensionamento della posizione a percentuale di conto è un buon consiglio per un trader discrezionale che imposta uno stop su ogni ingresso. Un EA che gestisce l’uscita in modo dinamico non ti dà la distanza di cui la formula ha bisogno. Sostituirla con la perdita media sottostima gravemente la coda: su questi storici l’operazione peggiore è una mediana di 1,89× quella media. L’estremo è uno storico su cinque simboli la cui singola operazione peggiore è costata 545,00 contro una perdita media di 53,43, 10,2 volte più grande.
La terza riga produce numeri scomodi, ed è proprio questo il punto. Se la fase peggiore dello storico su GBP/JPY è il 26,5% di un conto da 10.000 a 0,1 lotti, farlo girare su 5.000 alla stessa dimensione significa che la stessa sequenza si prende il 53%, e nessun piano sopravvive all’avere torto per metà prima di avere ragione.
Mettere in pratica il piano
- Apri l’elenco delle operazioni dell’EA o il report salvato dello Strategy Tester e leggi la fase peggiore in denaro, la peggior serie perdente e la peggior perdita singola, non la riga riassuntiva.
- Raddoppia la fase peggiore. Lo storico delimita ciò che è successo, non ciò che succederà. Sei di questi 23 storici superano un quarto del deposito di 10.000 una volta raddoppiati; uno supera la metà.
- Fissa il deposito in modo che quella cifra raddoppiata sia denaro che puoi guardare sparire senza spegnere l’EA. Se non lo è, dimezza la dimensione del lotto invece di sperare.
- Aggiungi il margine per l’equity fluttuante. Ognuno dei 23 storici ha un drawdown sulle posizioni aperte più profondo di quello sulle operazioni chiuse — una mediana di 1,08× e fino a 1,76× peggio — perché il saldo si muove solo quando un’operazione si chiude.
- Scrivi due condizioni di stop in numeri prima di attivare Algo Trading: una cifra in denaro che chiude il test e un numero di perdite consecutive che lo chiude. Decidile mentre non hai nulla in gioco.
Il passo 4 è quello che si salta. Le cifre di fase peggiore in questa pagina vengono da una curva di equity sulle operazioni chiuse, e una curva sulle operazioni chiuse è cieca tra un ingresso e l’altro. Il conto che riceve una margin call guarda l’equity fluttuante, che in questi stessi storici scende più a fondo in ogni singolo caso. Tratta le cifre delle fasi peggiori riportate qui come un pavimento.
Se l’EA lo costruisci tu, puoi incorporare il dimensionamento invece di doverlo ricordare. Nell’EA Builder, la dimensione del lotto e le regole sul denaro stanno nella scheda Settings, non sulla tela. Imposta un lotto fisso ricavato dalla fase peggiore e verifica che lotto martingala, averaging e pyramiding siano disattivati prima di compilare.
La serie perdente conta più della profondità del drawdown
Una fase che recupera e ricade è sopportabile in un modo in cui una ininterrotta non lo è, perché ogni operazione vincente nel mezzo ti dà un motivo per continuare. Lo storico su EUR/JPY è il caso da studiare: la sua peggior serie perdente è di 38 operazioni, e il denaro perso in quella serie — 2.464,64 — è esattamente tutta la sua fase peggiore. Ognuna di quelle 38 operazioni ha perso. Nulla l’ha interrotta.
Sono 38 occasioni consecutive per concludere che l’EA è rotto, in un punto dello storico in cui la risposta corretta era non fare nulla. Confronta lo storico su EUR/USD a quattro simboli, che ha raggiunto una fase peggiore simile di 2.479,13 con una serie peggiore di 14: una cosa molto più facile da attraversare a parità di denaro.
Il rischio e i numeri che significano stop
Quattro modi di fallire, nell’ordine in cui si verificano davvero.
Dimensionare sulla media. La perdita media su questi storici è lo 0,66% del deposito di 10.000 alla mediana, il che suona come una comoda autonomia di 150 operazioni perdenti. La singola operazione peggiore arriva al 5,45% del deposito. Un conto dimensionato sulla media incontra la coda con circa un ottavo del cuscinetto che aveva presupposto.
Intervenire dentro il drawdown. Questo è quello che costa caro, e i numeri qui sopra sono il motivo per cui succede: 38 perdite di fila sono abbastanza perché qualsiasi spiegazione diventi plausibile. La difesa non è la forza di volontà. È decidere in anticipo il numero di uscita e dimensionare abbastanza piccolo perché quel numero non arrivi presto.
Far girare più EA su un solo conto e sommarne le fasi peggiori. Ogni cifra qui sopra descrive un EA misurato da solo. Niente in questi storici dice che due di essi non possano essere sott’acqua nella stessa settimana, e l’assunzione ingenua — che diversificare riduca il drawdown — è quella che vale la pena testare prima di farci affidamento. La misurazione che abbiamo sulla combinazione di regole viene dalla galleria di template del Builder: tutti e 9 i template di portafoglio hanno chiuso con un drawdown mediano del -3,51% contro il -1,065% delle regole singole, e una composizione di tre regole in EXP-MACD-RECIPE-BASELINE-001 ha raggiunto un drawdown 3,76 volte più profondo della sua regola MACD eseguita da sola, mentre il suo profit factor si è mosso di 0,02. Dimensiona un conto multi-EA sulla somma delle singole fasi peggiori finché non hai misurato la tua combinazione, non sulla loro media.
Trattare il backtest come il caso peggiore. È il caso meglio documentato, non il peggiore. Nessuno di questi storici viene da un conto reale, e un backtest non testa mai l’esecuzione, lo slippage o un’interruzione del broker. Raddoppiare la fase peggiore non è pessimismo. È la correzione minima quando si misura il futuro con un metro costruito sul passato.
Niente di tutto questo è consulenza finanziaria, e nessun drawdown passato delimita quello futuro.
Prossimi passi
Da lì:
- Per vedere cosa dicono 53 progetti misurati sui rendimenti invece che sul dimensionamento, gli Expert Advisor sono redditizi spiega che cosa significhi davvero “redditizio”.
- Se l’EA che stai dimensionando viene da qualche altra parte, come usare un EA gratis copre i controlli che vengono prima di questo, a partire dal fatto che qualcuno di indipendente abbia mai misurato quei numeri.
- Per produrre una cifra di fase peggiore per una regola tua, esegui un backtest e leggi l’elenco delle operazioni chiuse invece della riga riassuntiva.

