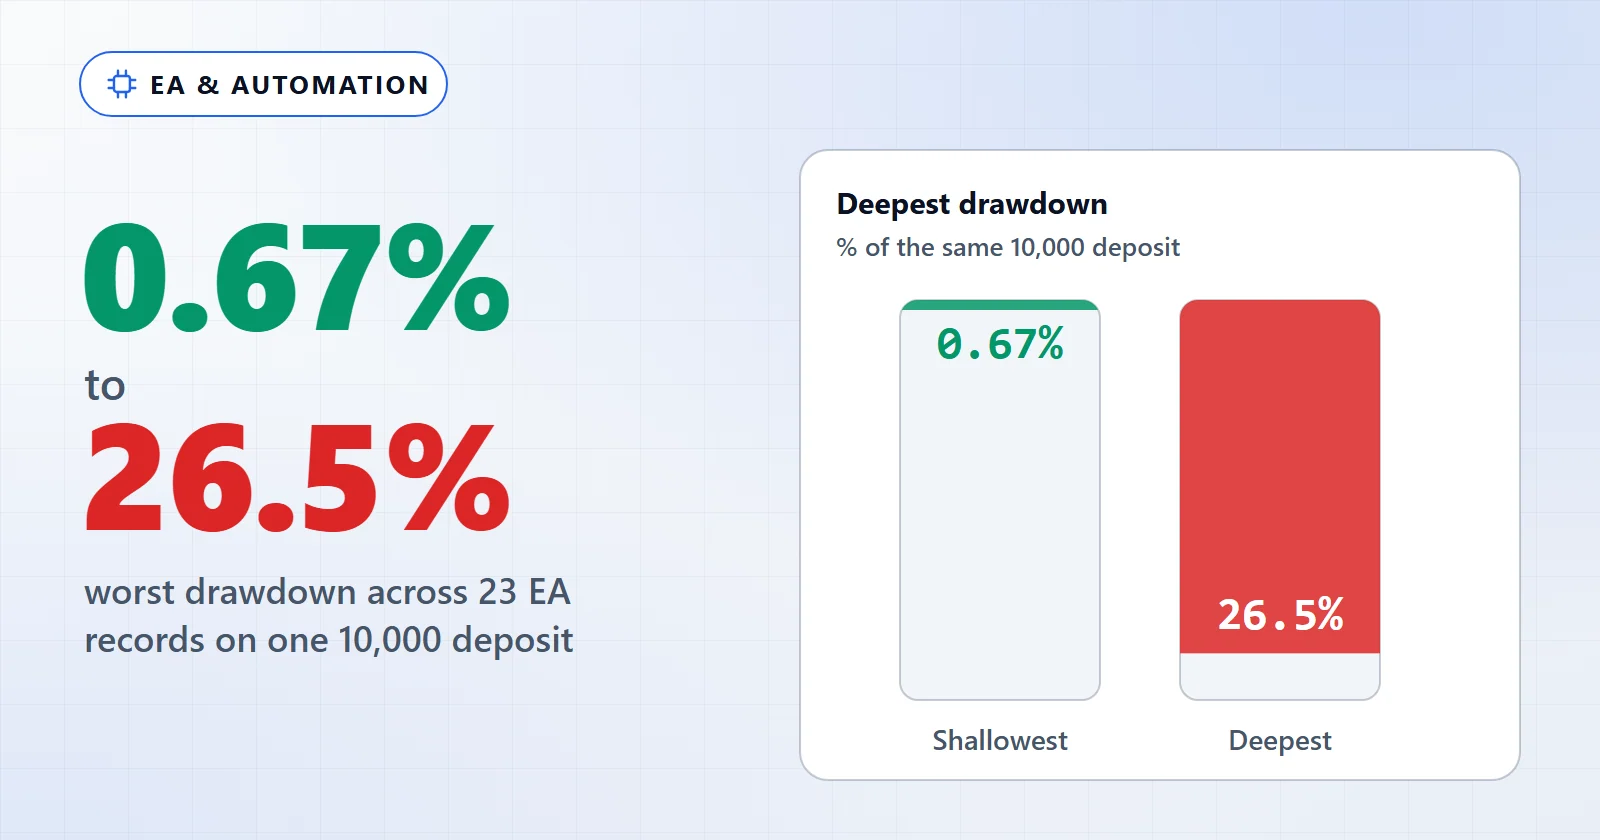
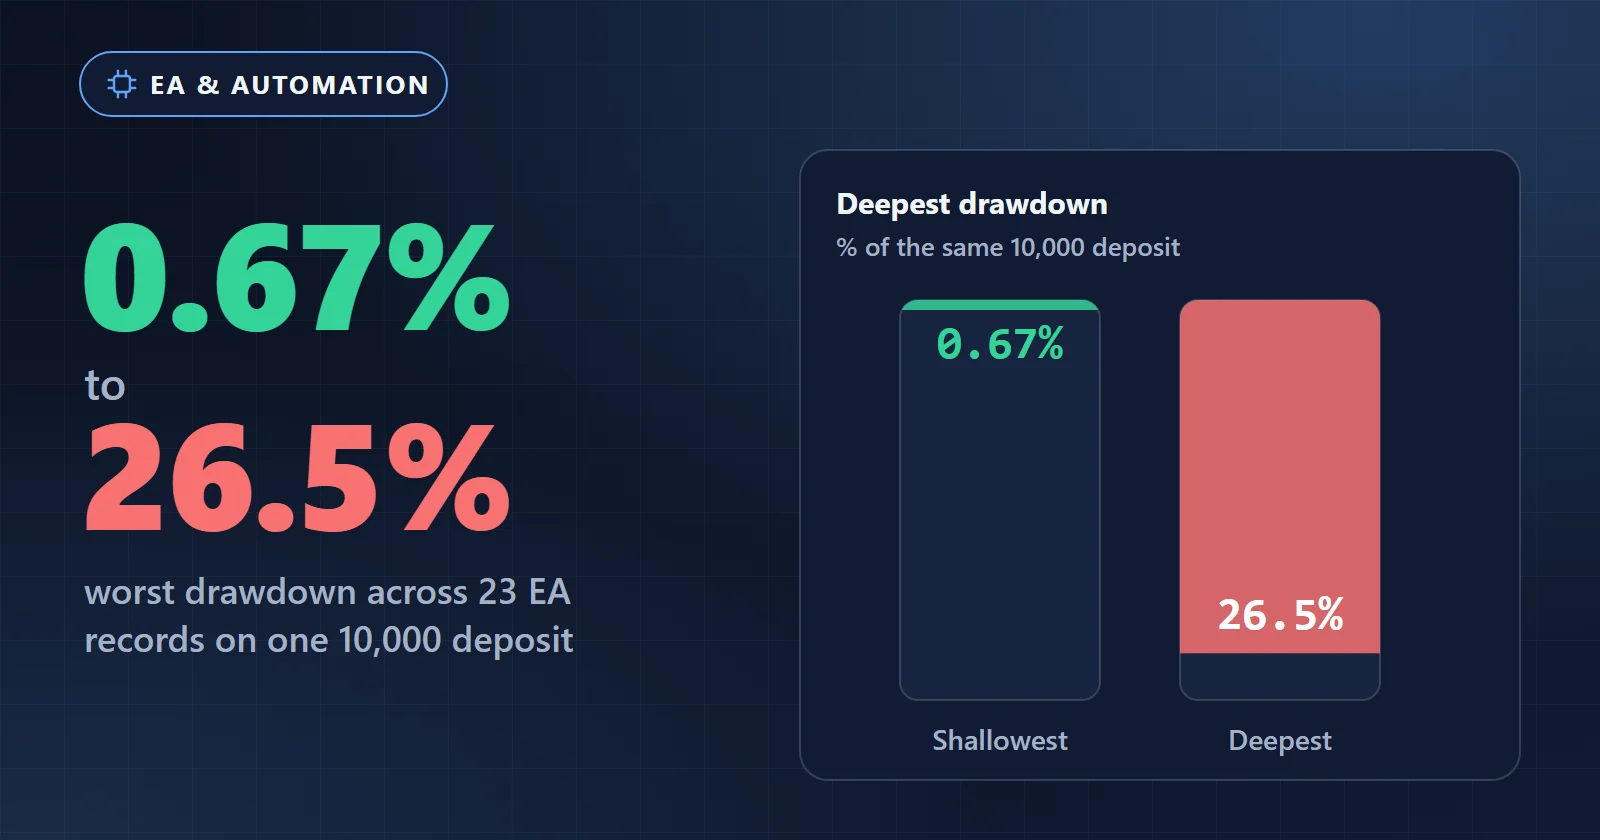
การบริหารความเสี่ยงของ expert advisor ลงเอยที่การตัดสินใจข้อเดียวซึ่งเกิดขึ้นก่อนคุณจะแนบมันเข้ากับกราฟ คือขนาดสถานะเท่าไร เทียบกับเงินฝากเท่าไร และจะหยุดที่จุดไหน EA จะไม่ตัดสินใจข้อนั้นให้คุณ มันจะเทรดตามกฎของมันต่อไปตลอดช่วงที่แย่ที่สุดในบันทึก และตลอดอะไรก็ตามที่ตามมาหลังจากนั้น
ตัวเลขสี่ตัวทำงานทั้งหมดนี้ และมีเพียงตัวเดียวเท่านั้นที่มักถูกหยิบมาอ้าง
- ช่วงที่ทุนหายไปมากที่สุด เป็นจำนวนเงิน ไม่ใช่เปอร์เซ็นต์ แต่คือจำนวนเงินที่ยอดคงเหลือคืนกลับไปจริง ๆ
- ชุดขาดทุนติดกันที่ยาวที่สุด ค่ามัธยฐานคือ 8 ออเดอร์ในบันทึกเหล่านี้ แย่ที่สุด: 38 ครั้งติดกัน
- ออเดอร์ขาดทุนเดี่ยวที่แย่ที่สุด ซึ่งอยู่ที่ค่ามัธยฐาน 1.89 เท่าของขาดทุนเฉลี่ย และสูงถึง 10.2 เท่า ของมัน
- ส่วนต่างของทุนลอยตัว ดรอว์ดาวน์ของสถานะที่ยังเปิดอยู่ลึกกว่าดรอว์ดาวน์จากออเดอร์ที่ปิดแล้วในทั้ง 23 บันทึก
สามตัวแรกวัดไว้ด้านล่างจากรายการออเดอร์ที่ปิดแล้ว 23 ชุด ส่วนต่างของทุนมาจากตัวเลขดรอว์ดาวน์ของยอดคงเหลือและของทุน (equity) ของการรันแต่ละครั้ง
| เงื่อนไขการทดสอบ | |
|---|---|
| รหัสการทดลอง | EXP-EA-RISK-BUDGET-001 |
| แหล่งข้อมูล | รายการออเดอร์ที่ปิดแล้วจากการรัน MT5 Strategy Tester 23 ครั้ง |
| ประชากร | บันทึกแบ็คเทสต์ EA 23 ชุด ทุกชุดมีรายการออเดอร์ที่ปิดแล้วครบถ้วน |
| โมเดล | แบ็คเทสต์ใน MetaTrader 5 Strategy Tester |
| เงินฝาก | 10,000 ทั้ง 23 ชุด |
| ยืนยันล่าสุด | 2026-08-25 |
วิธีที่เรารันและติดป้ายการทดสอบเหล่านี้อธิบายไว้ใน ระเบียบวิธีทดสอบ ของเรา
สิ่งที่ต้องมองหา: ตัวเลขสี่ตัวที่กำหนดขนาดของคุณ
อ่านมันจากรายงานและรายการออเดอร์ของ EA เองก่อนตัดสินใจอะไรทั้งนั้น MT5 พิมพ์ตัวเลขส่วนใหญ่ออกมา แต่ไม่ได้อยู่ในรูปที่คุณต้องใช้กำหนดขนาด
| ตัวเลข | ทำไมมันถึงกำหนดขนาดของคุณ | จุดที่รายงานทำให้เข้าใจผิด |
|---|---|---|
| ช่วงที่ทุนหายไปมากที่สุด เป็นจำนวนเงิน | มันคือจำนวนเงินที่เงินฝากของคุณต้องรับไว้ได้โดยที่คุณไม่เข้าไปแทรกแซง | เปอร์เซ็นต์ข้าง ๆ วัดจากยอดคงเหลือสูงสุด ไม่ใช่จากเงินฝากของคุณ |
| ชุดขาดทุนติดกันที่ยาวที่สุด | มันคือจำนวนครั้งติดกันที่คุณต้องไม่เข้าไปแทรกแซง | จำนวนขาดทุนติดกันสูงสุดถูกพิมพ์ไว้ แต่ง่ายที่จะมองข้ามเพราะมัวดูอัตราส่วน |
| ขาดทุนเดี่ยวที่หนักที่สุด | ออเดอร์เดียวอาจเสียเป็น 10 เท่าของออเดอร์เฉลี่ย | ขาดทุนเฉลี่ยอยู่ข้าง ๆ และดูเป็นค่าตั้งต้นที่ปลอดภัยกว่า |
| ส่วนต่างของทุนลอยตัว | มาร์จิ้นของคุณขึ้นกับทุน (equity) ไม่ใช่ออเดอร์ที่ปิดแล้ว | เส้นยอดคงเหลือคือเส้นที่ดูดีเกินจริง |
ความต่างระหว่างบันทึกคือเหตุผลที่เรื่องนี้สำคัญ ตัวที่ลึกที่สุด ตัวที่ตื้นที่สุด และอีกบางตัวที่อยู่ระหว่างกลาง เรียงตามช่วงที่ทุนหายไปมากที่สุด
| สัญลักษณ์หลัก | จำนวนออเดอร์ | ช่วงที่ทุนหายไปมากที่สุด | สัดส่วนของเงินฝาก 10,000 | ชุดขาดทุนติดกันที่ยาวที่สุด |
|---|---|---|---|---|
| GBP/JPY | 695 | 2,649.54 | 26.50% | 35 |
| EUR/USD (4 สัญลักษณ์) | 4,725 | 2,479.13 | 24.79% | 14 |
| EUR/JPY | 776 | 2,464.64 | 24.65% | 38 |
| EUR/GBP | 426 | 1,359.02 | 13.59% | 9 |
| EUR/USD (5 สัญลักษณ์) | 912 | 965.88 | 9.66% | 8 |
| USD/JPY | 1,611 | 575.34 | 5.75% | 10 |
| JP225 | 210 | 67.43 | 0.67% | 4 |
ค่ามัธยฐานของทั้ง 23 ชุดคือ 8.67% ดังนั้นบันทึกทั่วไปจึงคืนทุนกลับไปราวหนึ่งในสิบสองของเงินฝาก ณ จุดใดจุดหนึ่ง และตัวที่ลึกที่สุดคืนกลับไปมากกว่าหนึ่งในสี่ ทุกชุดยกเว้น JP225 รันที่ 0.1 ล็อตบนเงินฝากเดียวกัน ความต่างจึงมาจากชุดกฎและตลาดที่มันเทรด ไม่ใช่จากขนาด
ตรวจว่าบันทึกถูกสร้างที่ขนาดเดียวกับที่คุณจะรัน
อีกหนึ่งข้อตรวจ และใช้เวลาสิบวินาที ตัวเลขช่วงทุนหายจะใช้กับคุณได้ก็ต่อเมื่อคุณรัน EA ที่ขนาดเดียวกับที่มันถูกวัด
ในบรรดา 23 บันทึก ทั้ง 23 ชุดรันบนเงินฝาก 10,000 และ 22 ชุดใช้ 0.1 ล็อต ข้อยกเว้นคือบันทึก JP225 ซึ่งสร้างที่ 3.0 ล็อต แทนที่จะเป็น 0.1 บนตราสารดัชนี ช่วงทุนหาย 0.67% ของมันคือช่วงทุนหายของการรันที่ 3.0 ล็อต ถ้าคุณรันมันที่ 0.1 ล็อต คุณก็กำลังรันสถานะที่บันทึกของมันไม่ได้อธิบายไว้ เปิดแท็บ Inputs ของรายงานหรือไฟล์ .set แล้วยืนยันขนาดล็อตก่อนจะยืมเปอร์เซ็นต์ใด ๆ จากมัน
ล็อตคงที่ เทียบกับ ความเสี่ยงเป็นเปอร์เซ็นต์ เทียบกับ การกำหนดขนาดจากบันทึก
สามแนวทาง และแนวทางที่บทความส่วนใหญ่แนะนำคือแนวทางที่เข้ากับ EA ได้แย่ที่สุด
| แนวทาง | มันทำอะไร | จุดที่มันพังเมื่อใช้กับ EA |
|---|---|---|
| ล็อตคงที่ | ขนาดเดียว ไม่เปลี่ยนเลย | ปลอดภัยและซื่อตรง แต่ขนาดนั้นตั้งขึ้นลอย ๆ ถ้าคุณไม่ได้คำนวณมันมาจากช่วงทุนหาย |
| ความเสี่ยงเป็นเปอร์เซ็นต์ต่อออเดอร์ | ขนาดปรับตามระยะของจุดตัดขาดทุน | สมมติว่ามีจุดตัดขาดทุนตายตัว EA จำนวนมากออกจากออเดอร์ตามเงื่อนไข ไม่ใช่ตามราคา คำว่า “1% ต่อออเดอร์” จึงไม่มีอะไรให้ยึด |
| กำหนดขนาดจากช่วงทุนหายที่ลึกที่สุดในบันทึก | เลือกขนาดที่ทำให้ช่วงทุนหายลึกที่สุดเท่าที่เคยสังเกตได้เป็นเงินที่คุณนั่งทนผ่านไปได้ | ต้องใช้รายการออเดอร์ และให้ตัวเลขที่ใหญ่กว่าที่คุณอยากได้ |
แถวกลางคือกับดัก การกำหนดขนาดสถานะ ด้วยเปอร์เซ็นต์ของบัญชีเป็นคำแนะนำที่ดีสำหรับเทรดเดอร์ที่เทรดด้วยดุลพินิจและตั้งจุดตัดขาดทุนทุกครั้งที่เข้าออเดอร์ แต่ EA ที่จัดการจุดออกแบบไดนามิกไม่ได้ให้ระยะที่สูตรนั้นต้องใช้ การเอาขาดทุน เฉลี่ย ไปแทนที่ทำให้ประเมินส่วนหางต่ำไปมาก ในบันทึกเหล่านี้ออเดอร์ที่แย่ที่สุดเป็นค่ามัธยฐาน 1.89 เท่าของออเดอร์เฉลี่ย กรณีสุดขั้วคือบันทึกห้าสัญลักษณ์ที่ออเดอร์เดี่ยวที่แย่ที่สุดเสียไป 545.00 เทียบกับขาดทุนเฉลี่ย 53.43 หรือใหญ่กว่า 10.2 เท่า
แถวที่สามให้ตัวเลขที่ไม่น่าสบายใจ ซึ่งนั่นคือประเด็นของมัน ถ้าช่วงทุนหายที่ลึกที่สุดของบันทึก GBP/JPY คือ 26.5% ของบัญชี 10,000 ที่ 0.1 ล็อต การรันมันบนบัญชี 5,000 ที่ขนาดเดียวกันก็แปลว่าลำดับเดิมนั้นกินไป 53% และไม่มีแผนไหนรอดจากการผิดไปครึ่งหนึ่งก่อนที่มันจะถูก
การใช้แผนจริงในทางปฏิบัติ
- เปิดรายการออเดอร์ของ EA หรือรายงาน Strategy Tester ที่บันทึกไว้ แล้วอ่านช่วงทุนหายที่ลึกที่สุดเป็นจำนวนเงิน ชุดขาดทุนติดกันที่ยาวที่สุด และขาดทุนเดี่ยวที่หนักที่สุด ไม่ใช่บรรทัดสรุป
- คูณช่วงทุนหายที่ลึกที่สุดด้วยสอง บันทึกกำหนดขอบเขตของสิ่งที่เคยเกิดขึ้น ไม่ใช่สิ่งที่จะเกิดขึ้น หกในยี่สิบสามบันทึกนี้เกินหนึ่งในสี่ของเงินฝาก 10,000 เมื่อคุณคูณสอง และมีหนึ่งชุดที่เกินครึ่ง
- ตั้งเงินฝากของคุณให้ตัวเลขที่คูณสองแล้วนั้นเป็นเงินที่คุณเฝ้าดูมันหายไปได้โดยไม่ปิด EA ทิ้ง ถ้าไม่ใช่ ให้ลดขนาดล็อตลงครึ่งหนึ่งแทนการเอาแต่หวัง
- เผื่อส่วนต่างของทุนลอยตัวไว้ด้วย ทั้ง 23 บันทึกมีดรอว์ดาวน์ของสถานะที่ยังเปิดอยู่ลึกกว่าดรอว์ดาวน์จากออเดอร์ที่ปิดแล้ว เป็นค่ามัธยฐาน 1.08 เท่า และแย่ที่สุดถึง 1.76 เท่า เพราะยอดคงเหลือจะขยับก็ต่อเมื่อออเดอร์ปิดลงเท่านั้น
- เขียนเงื่อนไขหยุดสองข้อออกมาเป็นตัวเลขก่อนเปิด Algo Trading คือจำนวนเงินที่จบการทดสอบ และจำนวนออเดอร์ขาดทุนติดกันที่จบมันเช่นกัน ตัดสินใจตอนที่คุณยังไม่มีอะไรเป็นเดิมพัน
ขั้นที่ 4 คือขั้นที่คนมักข้าม ตัวเลขช่วงทุนหายบนหน้านี้มาจากกราฟทุนของออเดอร์ที่ปิดแล้ว และกราฟแบบนั้นมองไม่เห็นอะไรเลยในช่วงระหว่างจุดเข้า บัญชีที่โดนมาร์จิ้นคอลกำลังมองทุนลอยตัว ซึ่งในบันทึกชุดเดียวกันนี้ลึกกว่าใน ทุกกรณีโดยไม่มีข้อยกเว้น ให้ถือว่าตัวเลขช่วงทุนหายบนหน้านี้เป็นค่าต่ำสุด
ถ้าคุณสร้าง EA เอง คุณฝังการกำหนดขนาดลงไปในตัวมันได้แทนที่จะต้องคอยจำ ใน Strategy Builder ขนาดล็อตและกฎด้านเงินอยู่ในแท็บ Settings ไม่ได้อยู่บนแคนวาส ตั้งล็อตคงที่ที่คุณคำนวณจากช่วงทุนหาย และยืนยันว่าล็อตมาร์ติงเกล การถัวเฉลี่ย และการพีระมิดถูกปิดอยู่ก่อนคอมไพล์
ชุดขาดทุนติดกันสำคัญกว่าความลึกของดรอว์ดาวน์
ช่วงทุนหายที่ฟื้นแล้วทรุดอีกนั้นทนได้ในแบบที่ช่วงทุนหายซึ่งไม่มีอะไรมาคั่นเลยทนไม่ได้ เพราะออเดอร์ที่ชนะแต่ละครั้งระหว่างทางให้เหตุผลกับคุณที่จะไปต่อ บันทึก EUR/JPY คือกรณีที่ควรศึกษา ชุดขาดทุนติดกันที่ยาวที่สุดของมันคือ 38 ออเดอร์ และเงินที่เสียไปในชุดนั้นคือ 2,464.64 ซึ่งเท่ากับช่วงทุนหายที่ลึกที่สุดทั้งก้อนของมันพอดี ทั้ง 38 ออเดอร์นั้นขาดทุนหมด ไม่มีอะไรมาขัดจังหวะเลย
นั่นคือ 38 โอกาสติดกันที่จะสรุปว่า EA พังแล้ว ณ จุดหนึ่งในบันทึกที่คำตอบถูกต้องคือไม่ทำอะไรเลย ลองเทียบกับบันทึก EUR/USD สี่สัญลักษณ์ที่ไปถึงช่วงทุนหายใกล้เคียงกันที่ 2,479.13 โดยมีชุดขาดทุนติดกันยาวที่สุด 14 ออเดอร์ ซึ่งนั่งทนผ่านไปได้ง่ายกว่าอย่างมากสำหรับเงินจำนวนเท่ากัน
ความเสี่ยง และตัวเลขที่แปลว่าให้หยุด
รูปแบบความผิดพลาดสี่แบบ เรียงตามลำดับที่มันเกิดขึ้นจริง
การกำหนดขนาดจากค่าเฉลี่ย ขาดทุนเฉลี่ยในบันทึกเหล่านี้คือ 0.66% ของเงินฝาก 10,000 ที่ค่ามัธยฐาน ซึ่งฟังดูเหมือนมีระยะรองรับสบาย ๆ ถึง 150 ออเดอร์ที่ขาดทุน แต่ออเดอร์เดี่ยวที่แย่ที่สุดไปถึง 5.45% ของเงินฝาก บัญชีที่กำหนดขนาดจากค่าเฉลี่ยจึงเจอกับส่วนหางด้วยกันชนราวหนึ่งในแปดของที่มันคิดไว้
การเข้าไปแทรกแซงกลางดรอว์ดาวน์ นี่คือแบบที่แพงที่สุด และตัวเลขข้างบนคือเหตุผลที่มันเกิดขึ้น ขาดทุนติดกัน 38 ครั้งนั้นนานพอที่คำอธิบายใด ๆ จะฟังขึ้น เกราะป้องกันไม่ใช่กำลังใจ แต่คือการตัดสินตัวเลขจุดออกไว้ล่วงหน้า แล้วกำหนดขนาดให้เล็กพอที่ตัวเลขนั้นจะไม่มาถึงเร็วเกินไป
การรัน EA หลายตัวบนบัญชีเดียวแล้วบวกช่วงทุนหายเข้าด้วยกัน ทุกตัวเลขข้างบนอธิบาย EA ตัวเดียวที่วัดแบบเดี่ยว ไม่มีอะไรในบันทึกเหล่านี้บอกว่าสองตัวจะติดลบพร้อมกันในสัปดาห์เดียวกันไม่ได้ และสมมติฐานง่าย ๆ ที่ว่าการกระจายความเสี่ยงจะทำให้ดรอว์ดาวน์เล็กลง คือสิ่งที่ควรทดสอบก่อนจะพึ่งพามัน ข้อมูลที่เรามีเรื่องการรวมกฎมาจากแกลเลอรีเทมเพลตของ Builder เทมเพลตพอร์ตโฟลิโอทั้ง 9 ตัวจบด้วยดรอว์ดาวน์ค่ามัธยฐาน -3.51% เทียบกับ -1.065% ของกฎเดี่ยว และการรวมกฎสามชุดแบบหนึ่งใน EXP-MACD-RECIPE-BASELINE-001 มีดรอว์ดาวน์ลึกกว่ากฎ MACD ของมันเมื่อรันเดี่ยวถึง 3.76 เท่า ขณะที่ตัวประกอบกำไรขยับไปเพียง 0.02 จงกำหนดขนาดบัญชีที่รัน EA หลายตัวโดยเทียบกับผลรวมของช่วงทุนหายรายตัว จนกว่าคุณจะวัดการผสมของคุณเองแล้ว ไม่ใช่เทียบกับค่าเฉลี่ยของมัน
การถือว่าแบ็คเทสต์คือกรณีที่แย่ที่สุด มันคือกรณีที่มีเอกสารดีที่สุด ไม่ใช่กรณีที่แย่ที่สุด ไม่มีบันทึกใดในนี้เป็นการรันบนบัญชีจริง และแบ็คเทสต์ไม่เคยทดสอบการส่งคำสั่ง สลิปเพจ หรือการที่โบรกเกอร์ล่ม การคูณช่วงทุนหายด้วยสองจึงไม่ใช่การมองโลกในแง่ร้าย แต่คือค่าแก้ขั้นต่ำที่สุดสำหรับการวัดอนาคตด้วยไม้บรรทัดที่สร้างจากอดีต
ไม่มีอะไรที่นี่เป็นคำแนะนำทางการเงิน และไม่มีดรอว์ดาวน์ในอดีตใดที่กำหนดขอบเขตของดรอว์ดาวน์ในอนาคต
ขั้นตอนถัดไป
จากตรงนั้น:
- ถ้าอยากรู้ว่าดีไซน์ที่วัดแล้ว 53 แบบบอกอะไรเรื่องผลตอบแทนแทนที่จะเป็นเรื่องขนาด Expert Advisor ทำกำไรได้จริงไหม อ่านว่าคำว่า “ทำกำไร” กลายเป็นอะไรเมื่อดูจริง
- ถ้า EA ที่คุณกำลังกำหนดขนาดได้มาจากที่อื่น วิธีใช้ EA ฟรี ครอบคลุมข้อตรวจที่มาก่อนข้อนี้ เริ่มจากคำถามว่ามีใครที่เป็นอิสระวัดตัวเลขเหล่านั้นไว้บ้างหรือเปล่า
- ถ้าอยากได้ตัวเลขช่วงทุนหายของกฎที่คุณเขียนขึ้นเอง รันแบ็คเทสต์ แล้วอ่านรายการออเดอร์ที่ปิดแล้วแทนบรรทัดสรุป

