EA 智能交易程式的風險管理,歸結為一個在你把它掛上去之前就做完的決定:多大的部位、對上多少入金,以及在哪一點停手。EA 不會替你做這個決定。它會帶著自己的規則一路交易下去,穿過紀錄裡最糟的那一段,以及之後發生的任何事。
真正在做事的是四個數字,而通常被引用的只有其中一個:
- 以金額計的最深回落。 不是百分比——是餘額實際回吐掉的金額。
- 最糟的連續虧損。 在這些紀錄裡中位數是 8 筆。最差:連續 38 筆。
- 單筆最糟的交易,它在中位數上是平均虧損的 1.89 倍,最高可達 10.2 倍。
- 浮動權益的落差。 在全部 23 份紀錄裡,未平倉回撤都比平倉回撤更深。
前三個數字在下文依據這 23 份平倉交易清單量測。權益落差來自每次執行的餘額回撤與權益回撤數據。
| 測試條件 | |
|---|---|
| 實驗編號 | EXP-EA-RISK-BUDGET-001 |
| 來源 | 23 次 MT5 策略測試器執行的平倉交易清單 |
| 母體 | 23 份 EA 回測紀錄,每一份都附有完整的平倉交易清單 |
| 模型 | MetaTrader 5 策略測試器回測 |
| 入金 | 23 份全部為 10,000 |
| 最近驗證 | 2026-08-25 |
我們如何執行並標註這些測試,寫在我們的測試方法裡。
該看什麼:決定你部位大小的四個數字
在你決定任何事情之前,先從 EA 自己的報告和交易清單裡把它們讀出來。MT5 會印出其中大部分,但不是決定部位所需要的形式。
| 數字 | 它為什麼決定你的部位大小 | 報告在哪裡誤導人 |
|---|---|---|
| 以金額計的最深回落 | 這是你的入金必須在你不介入的情況下吸收掉的金額 | 旁邊的百分比是從餘額高點算起的,不是從你的入金算起 |
| 最糟的連續虧損 | 這是你必須連續多少次不去介入 | 最大連續虧損次數有印出來,但夾在一堆比率中間很容易略過 |
| 單筆最糟虧損 | 一筆交易可以吃掉平均虧損的 10 倍 | 平均虧損就在它旁邊,看起來更像是穩妥的輸入值 |
| 浮動權益的落差 | 你的保證金取決於權益,而不是已平倉的交易 | 餘額曲線才是那條好看的線 |
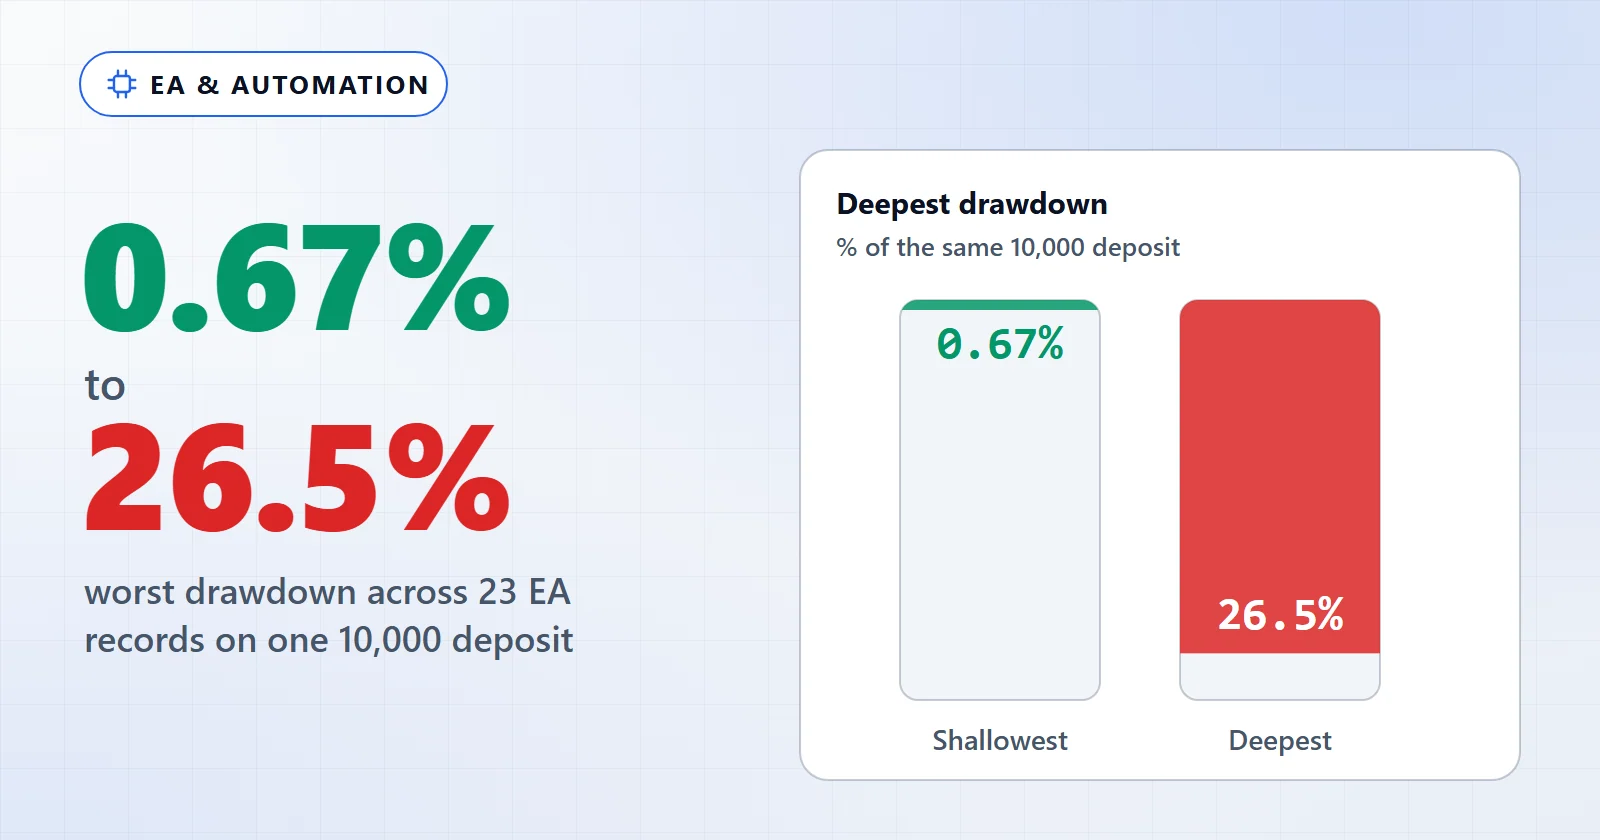
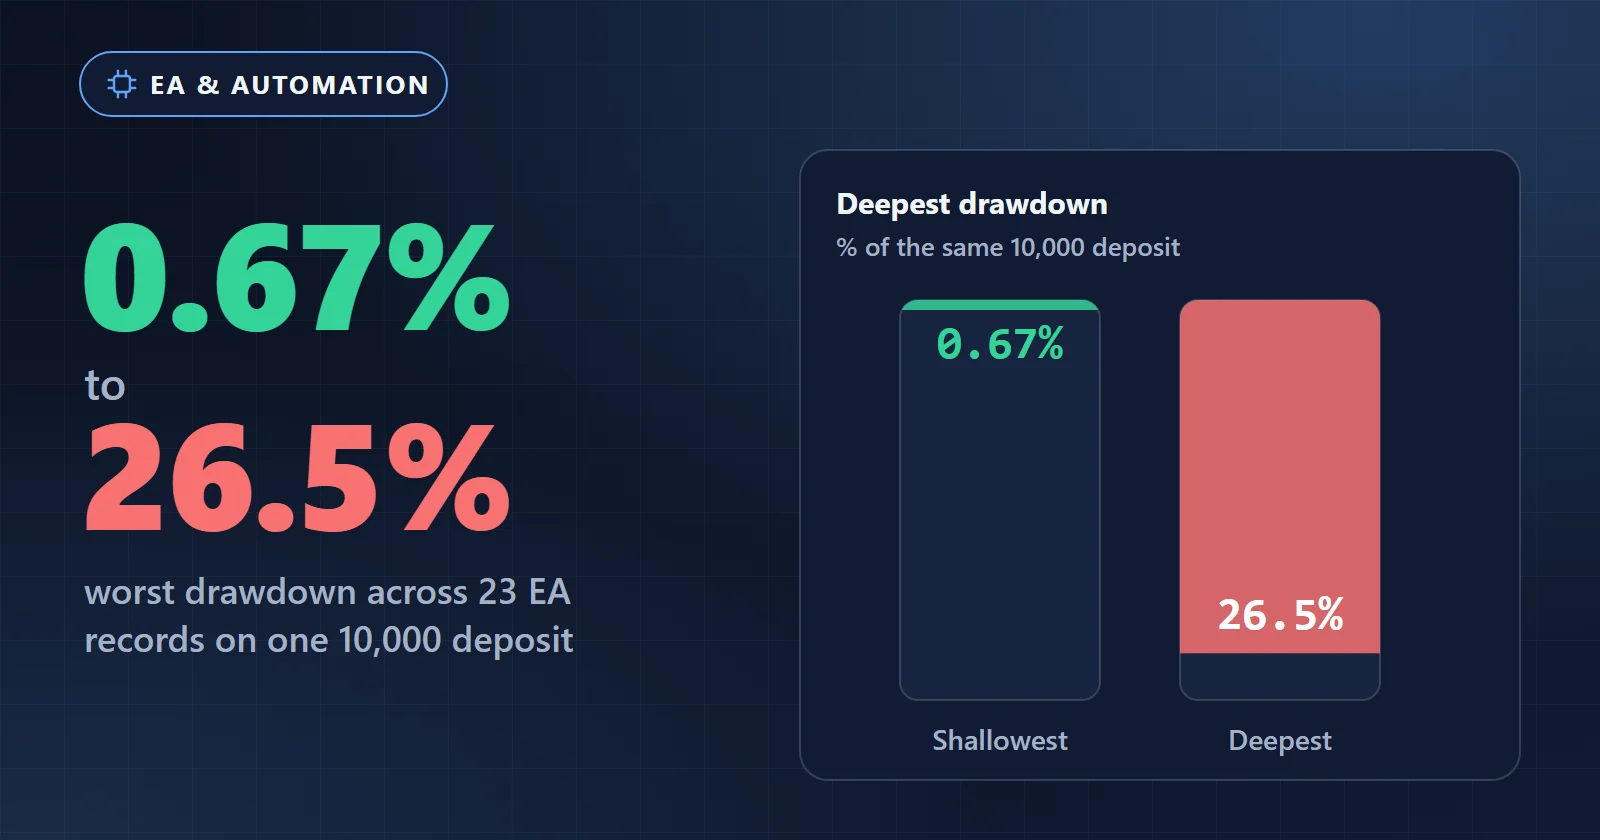
這些紀錄之間的差距,正是這件事重要的原因。依最深回落排列,最深的、最淺的,以及中間的幾份:
| 主要商品 | 交易筆數 | 最深回落 | 佔 10,000 入金的比例 | 最糟連續虧損 |
|---|---|---|---|---|
| GBP/JPY | 695 | 2,649.54 | 26.50% | 35 |
| EUR/USD(4 個商品) | 4,725 | 2,479.13 | 24.79% | 14 |
| EUR/JPY | 776 | 2,464.64 | 24.65% | 38 |
| EUR/GBP | 426 | 1,359.02 | 13.59% | 9 |
| EUR/USD(5 個商品) | 912 | 965.88 | 9.66% | 8 |
| USD/JPY | 1,611 | 575.34 | 5.75% | 10 |
| JP225 | 210 | 67.43 | 0.67% | 4 |
全部 23 份的中位數是 8.67%。所以典型的紀錄在某個時點會回吐入金的十二分之一左右——而最深的那一份回吐超過四分之一。除了 JP225 那一份,其餘都是在同一筆入金上以 0.1 手跑出的。差距來自規則本身和它交易的市場,而不是部位大小。
確認那份紀錄是在你要用的規模上跑出來的
還有一項檢查,只花你十秒:只有當你以量測時的規模執行 EA,回落數字才適用於你。
在這 23 份紀錄中,23 份全部是在 10,000 入金上跑的,22 份使用 0.1 手。例外是 JP225 那一份,它是在指數商品上以 3.0 手、而不是 0.1 手跑出來的。它 0.67% 的回落,是那次 3.0 手執行的回落。如果你用 0.1 手去跑,你跑的就是一個它的紀錄沒有描述過的部位。在借用任何百分比之前,請打開報告的 Inputs 分頁或 .set 檔,確認手數。
固定手數、每筆百分比風險,與從紀錄決定部位
三種做法,而多數文章推薦的那一種,正是最不適合 EA 的那一種。
| 做法 | 它做什麼 | 它在 EA 上哪裡失效 |
|---|---|---|
| 固定手數 | 一個規模,永遠不變 | 安全而誠實,但除非你是從某段回落推導出來的,否則這個規模是隨意訂的 |
| 每筆固定百分比風險 | 規模隨止損距離縮放 | 它假設有一個固定的止損。許多 EA 依條件出場,而不是依價格,所以「每筆 1%」沒有任何東西可以掛上去 |
| 依紀錄裡最深的回落決定部位 | 挑一個規模,讓已觀測到的最深回落是你熬得過去的錢 | 需要交易清單,而且會給你一個比你想要的更大的數字 |
中間那一列是陷阱。以帳戶百分比做部位管理,對每次進場都設止損的主觀交易者來說是穩妥的建議。而一支動態管理出場的 EA,並不會給你公式需要的那個距離。改用平均虧損代入,會嚴重低估尾部:在這些紀錄裡,最糟的交易在中位數上是平均交易的 1.89 倍。極端案例是一份 5 個商品的紀錄,它單筆最糟的交易虧掉 545.00,而平均虧損是 53.43,大了 10.2 倍。
第三列產出的是令人不舒服的數字,而這正是重點。如果那份 GBP/JPY 紀錄最深的回落是 0.1 手下 10,000 帳戶的 26.5%,那麼用同樣的規模在 5,000 上跑,同一段序列就會吃掉 53%——而沒有任何計畫能在被證明是對的之前,先錯掉一半還活著。
實際執行這套計畫
- 打開這支 EA 的交易清單或存下來的策略測試器報告,讀出它以金額計的最深回落、最糟的連續虧損和單筆最糟虧損——不要只看摘要那一行。
- 把最深回落乘以二。紀錄界定的是已經發生過的事,不是將要發生的事。這 23 份紀錄裡有六份,一旦加倍就超過 10,000 入金的四分之一;有一份超過一半。
- 把你的入金設定成:那個加倍後的數字,是你可以眼睜睜看著它消失、卻不會去關掉 EA 的錢。如果不是,就把手數減半,而不是抱著希望。
- 加上浮動權益的餘裕。這 23 份紀錄每一份的未平倉回撤都比它的平倉回撤更深——中位數是 1.08 倍,最多可達 1.76 倍——因為餘額只有在交易平倉時才會變動。
- 在你啟用 Algo Trading 之前,用數字寫下兩個停手條件:一個結束測試的金額,以及一個結束測試的連續虧損筆數。趁你還沒有任何東西押在裡面的時候把它們決定好。
第 4 步是大家會跳過的那一步。本頁的回落數字來自平倉權益曲線,而平倉曲線在兩次進場之間是盲的。收到追繳保證金的帳戶看的是浮動權益,而在同樣這些紀錄裡,浮動權益每一個案例都跌得更深。請把本頁的回落數字當成下限。
如果 EA 是你自己打造的,你可以把部位設定直接寫進去,而不必靠記憶。在 EA Builder 裡,手數和資金規則位於 Settings 分頁,而不在畫布上。設定一個從回落推導出來的固定手數,並在編譯之前確認馬丁加碼、攤平加碼和金字塔加碼都已關閉。
連續虧損比回撤深度更重要
一段會回升又再度下探的回落,是能熬過去的;一段完全沒有中斷的回落則不然,因為中間每一筆獲利交易都給了你繼續下去的理由。EUR/JPY 那一份紀錄值得研究:它最糟的連續虧損是 38 筆交易,而那一段裡虧掉的錢——2,464.64——恰好就是它整段最深的回落。那 38 筆交易全部都虧。沒有任何東西中斷過它。
那就是連續 38 次讓你斷定「這支 EA 壞了」的機會,而在紀錄的那個位置上,正確答案是什麼都不做。對照 4 個商品的那份 EUR/USD 紀錄:它以 14 筆的最糟連續虧損達到相近的 2,479.13 回落——同樣的金額,熬起來明顯容易得多。
風險,以及那些代表停手的數字
四種失敗模式,按照它們實際發生的順序。
照平均值決定部位。 這些紀錄的平均虧損在中位數上是 10,000 入金的 0.66%,聽起來像是有 150 筆虧損交易那麼舒服的緩衝。而單筆最糟的交易達到入金的 5.45%。一個按平均值決定規模的帳戶,遇上尾部時,手上只有它以為自己有的大約八分之一緩衝。
在回撤中途介入。 這是昂貴的那一種,而上面那些數字正是它會發生的原因:連續 38 筆虧損,長到足以讓任何一種解釋聽起來都合理。防線不是意志力。防線是事先決定那個離場數字,並且把規模訂得夠小,小到那個數字不會提早到來。
在同一個帳戶上跑好幾支 EA,並且把回落加起來。 上面每一個數字描述的都是單獨量測的一支 EA。這些紀錄裡沒有任何東西說兩支 EA 不會在同一週一起陷在回撤裡,而那個天真的假設——分散會縮小回撤——正是你在依賴它之前值得先測試的東西。我們關於組合規則的量測來自 Builder 的範本展示區:全部 9 個組合範本的回撤中位數是 -3.51%,而單一規則是 -1.065%;EXP-MACD-RECIPE-BASELINE-001 裡一個由三條規則組成的組合,回撤比它的 MACD 規則單獨執行時深了 3.76 倍,而獲利因子只移動了 0.02。在你量測過自己的組合之前,請以個別回落的總和來決定多 EA 帳戶的規模,而不是以它們的平均。
把回測當成最糟的情況。 它是被記錄得最完整的情況,不是最糟的情況。這些紀錄沒有一份是實單帳戶的執行,而回測從來不會測試執行、滑點或經紀商斷線。把回落加倍不是悲觀。那是用一把由過去打造的尺去量未來時,最起碼的修正。
本頁沒有任何內容構成財務建議,而且沒有任何過去的回撤能界定未來的回撤。
下一步
從那裡開始:
- 想知道 53 個經過量測的設計對報酬(而不是部位大小)說了什麼,EA 自動交易程式能賺錢嗎談的是「獲利」到底是什麼意思。
- 如果你正在決定部位的那支 EA 來自別的地方,免費 EA 怎麼用涵蓋了排在這一步之前的那些檢查——從「到底有沒有獨立的人量過那些數字」開始。
- 想替自己的規則產出一個回落數字,就自己跑一次回測,並且讀平倉交易清單,而不是摘要那一行。

