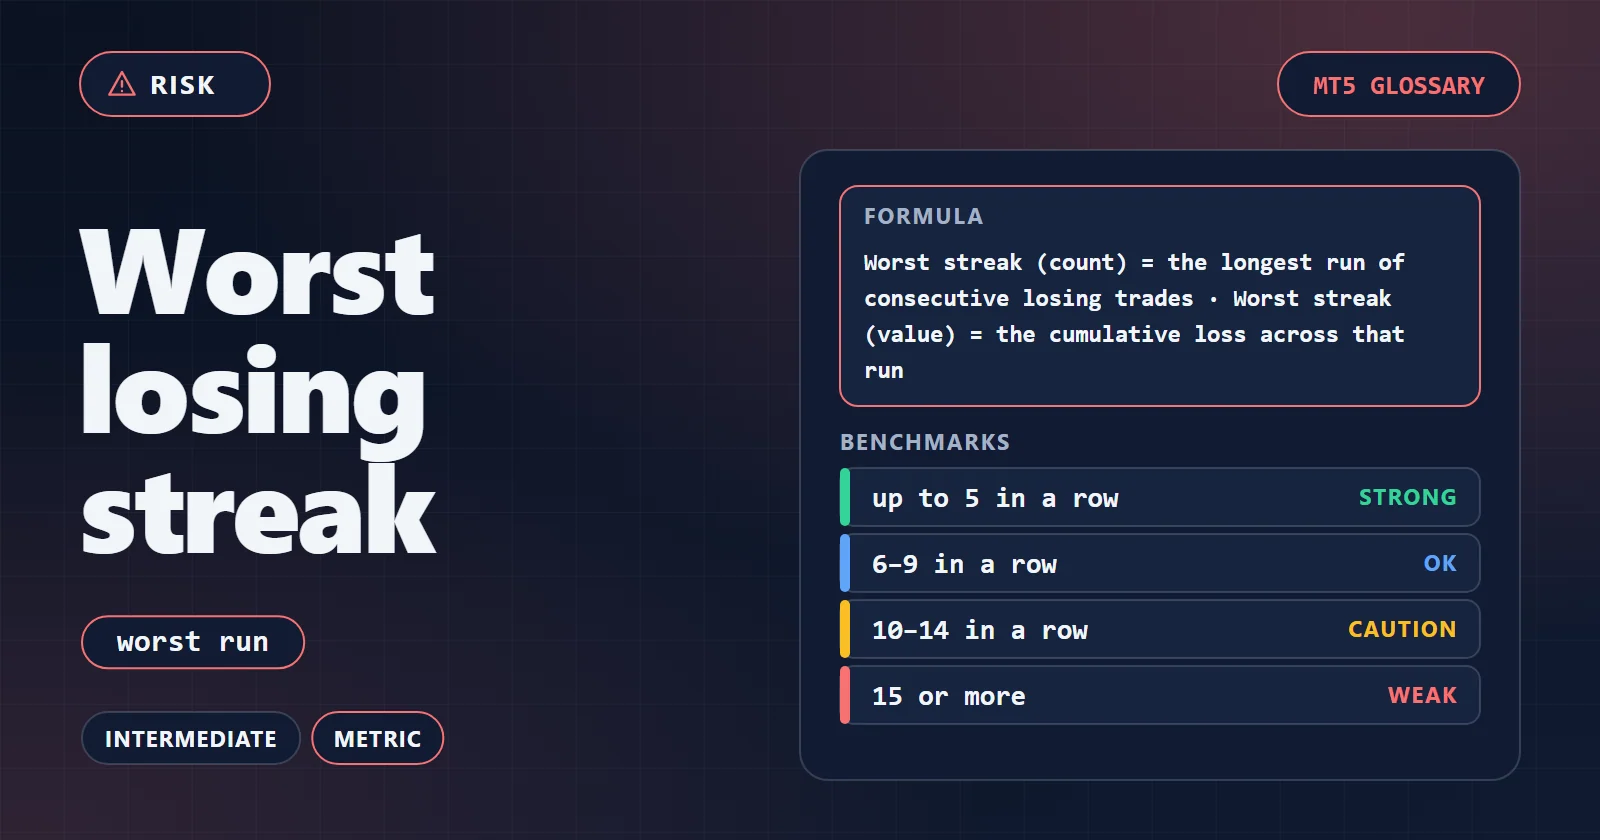
把一段長連虧當成 EA 已經失效的證據
在 40% 的勝率下,十連虧是幾百筆交易的正常產物。因為策略產生了它自己的勝率所預測的連虧就判定它壞了,是有效 EA 被關掉的最常見方式。
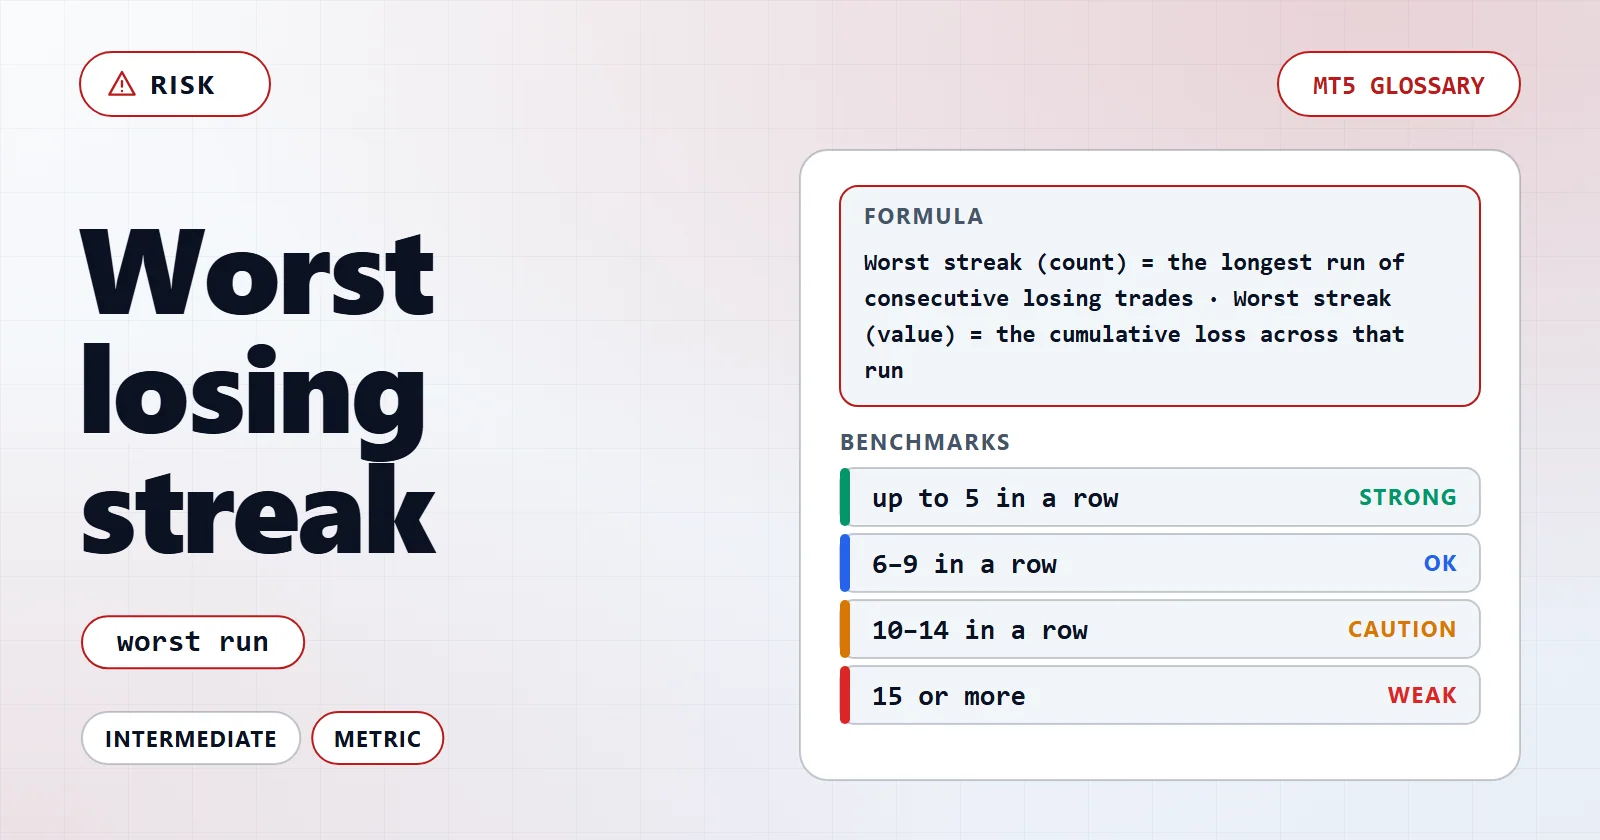
策略已經真實經歷過的最長一段連續虧損,以及那段連虧花了多少錢。這個數字預測的是:當糟糕的一段走到盡頭時,交易者是否還讓這個 EA 繼續跑。
多數帳戶不是毀於單筆災難性交易,而是毀於有人在一個有效策略的最糟一段連虧期間把它關掉。最大回撤說的是坑有多深,而最大連續虧損說的是策略在往下走的路上一連錯了幾次——後者才是人真正坐不住的部分。
最大連續虧損(次數)= 連續虧損交易的最長序列 · 最大連續虧損(金額)= 那段序列內的累計虧損 兩種定義不一定指向同一段連虧。按次數算最長的一段可能是一連串小額虧損,而按金額算代價最高的一段可能更短卻更重。兩者都要公布,並說明引用的數字指的是哪一個。
單一數字無法描述一套策略。下列指標會改變這個數字的讀法。
連續 N 筆虧損的機率直接由虧損率決定,所以在投入任何資金之前,就能從勝率讀出預期的最大連續虧損。
那段讓人覺得 EA 壞掉的連虧,通常就是勝率在部署之前就已經預測到的那一段。
計算 0.6⁶ = 0.0467 → 在這個勝率下,六連虧大約每 21 筆交易出現一次
結果 十連虧是 40% 勝率的正常特徵,不是失敗的證據
公布的連虧數字是地板,不是天花板——它只是樣本裡恰好包含的最糟情況。要對照樣本長度和產生它的勝率來讀。
| 區間 | 含義 |
|---|---|
| 只引用數字,不附交易筆數 | 無法解讀。短樣本裝不下長連虧,所以一個好看的連虧數字可能只說明測試很短。 |
| 只有次數,沒有附上代價 | 只有一半的圖景。十一筆小額虧損和五筆重虧,對同一個帳戶來說是不同的問題。 |
| 次數與累計代價都有,且跨越數百筆交易 | 值得據以規劃的數字。它可以直接換成一條何時干預的規則。 |
| 實盤連虧比測試中的最差值更長 | 這是一個需要決策的節點,而不是雜訊——策略正在其樣本所描述的行為範圍之外運行。 |
AIStrategyMiner 的 EA 頁面在回撤與交易筆數旁邊公開完整的平倉交易紀錄,所以連虧可以從紀錄裡數出來,而不只是引用。這兩者描述的是部署者必須撐過的不同事情。
在 40% 的勝率下,十連虧是幾百筆交易的正常產物。因為策略產生了它自己的勝率所預測的連虧就判定它壞了,是有效 EA 被關掉的最常見方式。
它只是樣本內最長的一段。更長的樣本幾乎總能找到更長的連虧,所以這個數字是未來預期的地板,而不是上限。
連虧長度和連虧代價是兩個不同的數字;一個會改變每筆風險的策略,其代價最高的一段可能是較短的那幾段之一。
最大回撤從權益峰值起量,可能只由一筆交易造成。連續虧損是一連串連續的虧損平倉,如果從高點開始,結束時可能仍高於前一個峰值。它們回答的是不同的問題。
每個 EA 頁面都附一份 bt-trades.csv。按平倉順序重播它,就能得到最長的
一段連虧、代價最高的一段連虧,以及勝率所預測的那一段:
ln(trades × win rate) ÷ ln(1 ÷ loss rate)。
| 33 份回測交易紀錄 | 數字 |
|---|---|
| 最長連虧:最短 / 中位數 / 最長 | 2 / 8 / 38 筆 |
| 按最長連虧分組:≤5 · 6–9 · 10–14 · ≥15 | 9 · 10 · 9 · 5 |
| 代價最高的一段短於最長的一段 | 33 份中有 12 份 |
| 代價最高的一段深於商品頁標示的最大回撤 | 33 份中 0 份(佔比中位數 63%) |
| 最長連虧超出預測超過 4 筆 | 33 份中有 6 份,全是多腿 |
| 樣本外視窗(7–330 筆)超過回測連虧 | 32 份中 0 份 |
次數與金額常常分道揚鑣:Iridescence 最長的一段是八筆,但代價最高的一段 只有兩筆,虧了 5.27%。一條按筆數設的停止規則和一條按金額設的停止規則, 會在不同的日子觸發。
| 交易紀錄 | 勝率 · 筆數 | 預測連虧 | 最長連虧 |
|---|---|---|---|
| Chrysalis | 70.7% · 693 | 約 5 | 35 |
| Nautical | 30.22% · 756 | 約 15 | 38 |
| Murmuration | 45.36% · 1,709 | 約 11 | 26 |
| Cairn | 63.99% · 4,583 | 約 8 | 14 |
| Longbow | 24.34% · 467 | 約 17 | 13 |
測試器把一個組合的所有平倉排成同一條序列,所以一個讓每條腿都停損的 星期,就變成一段很長的連虧。Chrysalis 就是這樣在十筆贏七筆的情況下連虧 到 35 筆,代價 12.87%。Longbow 正好相反:它 13 筆的連虧,比自己勝率所 容許的 17 筆還短。
策略測試器(Strategy Tester)的報告用兩列同時給出兩種定義。 “Maximum consecutive losses”(最大連續虧損次數)給的是次數,括號裡附金額; “Maximal consecutive loss”(最大連續虧損金額)給的是金額,括號裡附次數。 33 份紀錄中有 12 份,這兩個次數並不相同。
九個組合版本把它做成輸入參數 PortfolioMaxConsecutiveLosses:達到該筆數的
虧損平倉後,當天剩餘時間停掉所有腿,出廠值為 0(關閉)。從交易紀錄來設定它:
設為 3 的話,33 份紀錄中有 29 份會在第一年內觸發,而有九份從未超過連續
五筆。EA 對手動交易的重播算出了這種提早
出場的代價。
連虧是次數,最大回撤是坑;在本站的每一份 紀錄上,坑至少和代價最高的那段連虧一樣深。用勝率 預測次數,用期望值為它定價,再讓 破產風險計算機把這三者換算成機率。然後按回撤 排序 EA 目錄。