también: racha de pérdidas, máximo de pérdidas consecutivas, peor racha
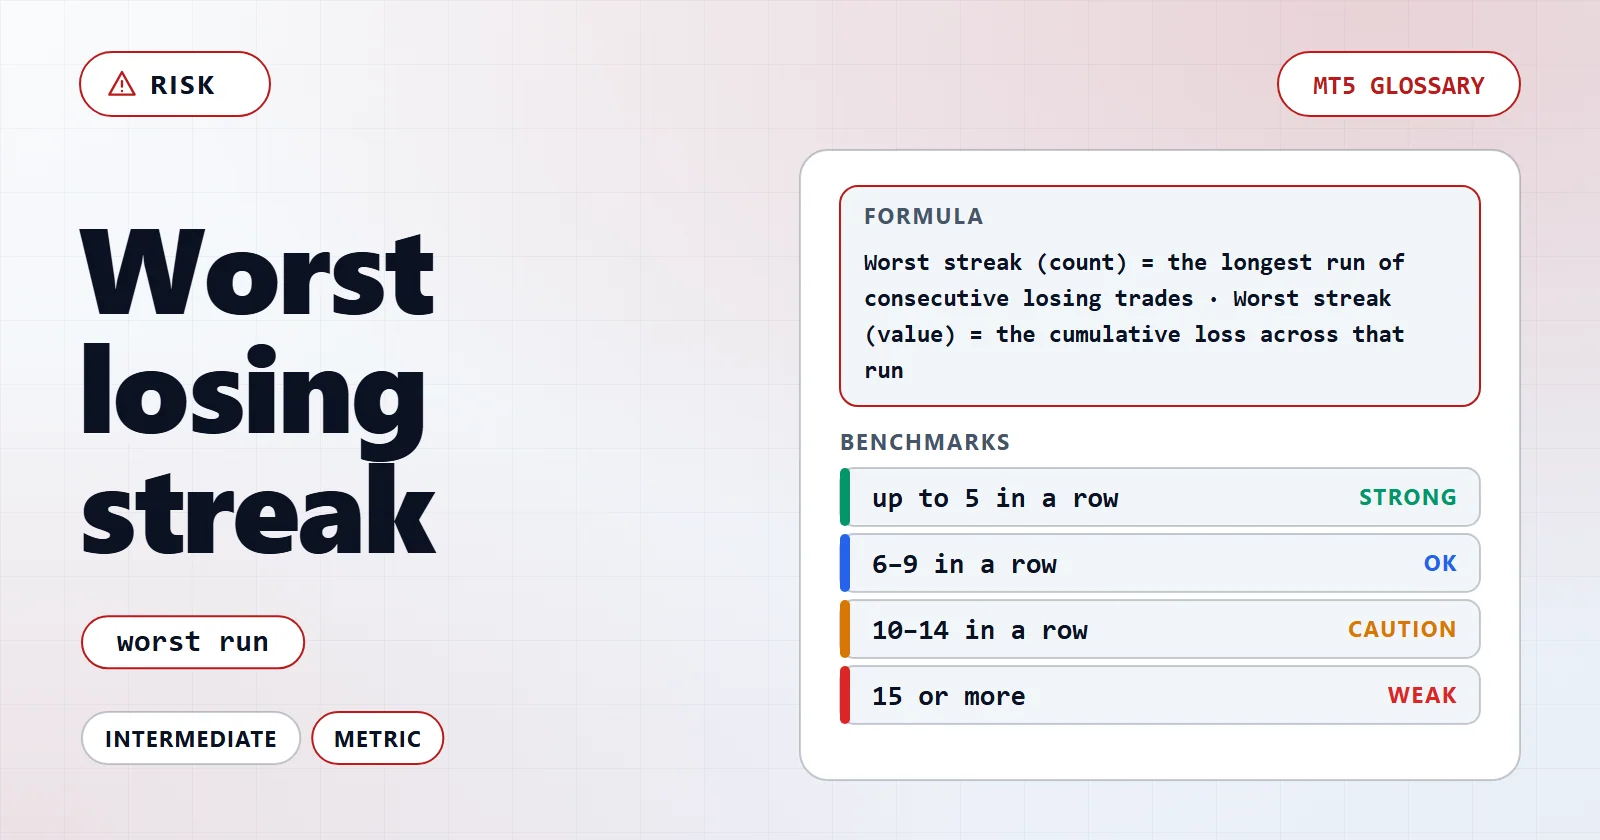
Peor racha de pérdidas: la serie consecutiva más larga de operaciones perdedoras, o la mayor pérdida acumulada dentro de una racha contigua de operaciones perdedoras, en un backtest o en un registro en vivo.
Actualizado · Revisado
De un vistazo
Tipo de término
Métrica
Nivel
Intermedio
Se usa en
Evaluación de EA · Gestión del riesgo
Lectura sólida
hasta 5 seguidas
En palabras sencillas
La racha más larga de operaciones perdedoras que la estrategia ya ha atravesado, y cuánto costó esa racha. Es la cifra que predice si un trader seguirá ejecutando el EA al final de un mal tramo.
Por qué importa
La mayoría de las cuentas no fracasan por una única operación catastrófica; fracasan porque alguien apagó una estrategia que funcionaba durante su peor racha. El drawdown máximo dice cuán hondo fue el agujero, y la peor racha dice cuántas veces seguidas se equivocó la estrategia camino abajo, que es la parte que la gente realmente no puede aguantar.
✓Convierte una estadística en una experiencia. Un drawdown del 15% hecho de tres pérdidas se siente como varianza; el mismo 15% hecho de once pérdidas consecutivas se siente como un EA roto, y ahí es cuando se apaga.
✓Es predecible a partir de la tasa de acierto, así que puede comprobarse antes del despliegue en lugar de descubrirse durante él. Con un 40% de tasa de acierto, las rachas de seis son corrientes a lo largo de unos cientos de operaciones.
✓Dimensiona la cuenta para el comportamiento y no para la aritmética. El capital que sobrevive al drawdown pero no a la racha no es capital suficiente, porque la estrategia se abandonará antes de que llegue la recuperación.
Cómo se calcula
Peor racha (recuento) = la racha más larga de operaciones perdedoras consecutivas · Peor racha (importe) = la pérdida acumulada a lo largo de esa racha
Operaciones perdedoras consecutivas
Operaciones cerradas con pérdida sin ningún cierre ganador entre ellas, en orden de cierre.
Pérdida acumulada
La suma de las pérdidas de esa racha, como proporción del equity al inicio de la racha.
Las dos definiciones no tienen por qué apuntar a la misma racha. La racha más larga por recuento puede ser una secuencia de pérdidas pequeñas, mientras que la racha más costosa por importe puede ser más corta y más pesada. Publique ambas y diga a cuál se refiere cada cifra citada.
Qué se considera alto o bajo
hasta 5 seguidasFácil de aguantar para la mayoría de los tipos de estrategia
6–9 seguidasNormal para un diseño seguidor de tendencia y su tasa de acierto más baja
10–14 seguidasExigente — espere presión para intervenir a esta longitud
15 o másLa mayoría de quienes lo despliegan detienen el EA antes de que termine la racha
Léelo junto con
Ninguna cifra por sí sola describe una estrategia. Estas métricas cambian la lectura de esta.
La probabilidad de una racha de N pérdidas seguidas se deduce directamente de la tasa de pérdida, así que la peor racha esperada puede leerse en la tasa de acierto antes de desplegar dinero alguno.
Tasa de acierto
40%
Tasa de pérdida del 60%.
Probabilidad de que una operación dada inicie una racha de 6 pérdidas
0,6⁶ ≈ 4,7%
Peor racha esperada en 300 operaciones
unas 9 pérdidas
Las rachas más largas no son anomalías; 300 operaciones con esta tasa de acierto las producen.
Coste con un 1% de riesgo por operación
aproximadamente un 10% del equity
La racha que se siente como si el EA se hubiera roto suele ser la racha que la tasa de acierto predijo antes del despliegue.
Cálculo0,6⁶ = 0,0467 → una racha de seis pérdidas aparece aproximadamente una vez cada 21 operaciones con esta tasa de acierto
ResultadoUna racha de diez pérdidas es un rasgo corriente de un 40% de tasa de acierto, no una prueba de fracaso
Cómo interpretarlo
Una cifra de racha publicada es un suelo, no un techo: es lo peor que la muestra contuvo por casualidad. Léala frente a la longitud de la muestra y la tasa de acierto que la produjo.
Rango
Qué significa
Citada sin el número de operaciones
No interpretable. Una muestra corta no puede contener una racha larga, así que una cifra de racha halagadora puede significar solo que la prueba fue breve.
Solo el recuento, sin coste adjunto
La mitad del cuadro. Once pérdidas pequeñas y cinco pesadas son problemas distintos para la misma cuenta.
Recuento y coste acumulado, sobre varios cientos de operaciones
La cifra en torno a la cual merece la pena planificar. Puede convertirse directamente en una regla de cuándo intervenir.
Racha en vivo más larga que la peor probada
Un punto de decisión y no ruido: la estrategia opera fuera del comportamiento que describió su muestra.
Calcule la racha esperada a partir de la tasa de acierto antes de desplegar y compárela con la probada. Si la racha probada es mucho más corta de lo que predice la aritmética, la muestra es demasiado pequeña para fiarse de ella.
Multiplique la racha por el riesgo por operación para obtener el equity que cuesta, y contraste esa cifra con el drawdown que realmente ha decidido aceptar.
Fije la regla de intervención antes de que empiece la racha. Una regla escrita durante una racha de pérdidas es una decisión tomada por la racha.
Las páginas de EA de AIStrategyMiner publican el registro completo de operaciones cerradas junto al drawdown y al número de operaciones, así que la racha puede contarse desde el registro en lugar de citarse. Ambos describen cosas distintas a las que quien despliega tiene que sobrevivir.
Errores frecuentes
✕Tratar una racha larga como prueba de que el EA ha dejado de funcionar
Con un 40% de tasa de acierto, una racha de diez pérdidas es un producto corriente de unos cientos de operaciones. Decidir que una estrategia está rota porque produjo la racha que su propia tasa de acierto predice es la forma más común en que se apaga un EA que funciona.
✕Suponer que la racha publicada es la peor posible
Es la racha más larga dentro de la muestra. Una muestra más larga casi siempre encuentra una racha más larga, así que la cifra es un suelo para las expectativas futuras y no un límite.
✕Leer el recuento sin el dinero
La longitud de la racha y su coste son cifras separadas, y una estrategia que varía su riesgo por operación puede tener como racha más costosa una de las más cortas.
✕Confundir la racha con el drawdown
El drawdown máximo se mide desde un pico de equity y puede producirlo una sola operación. Una racha de pérdidas es una serie de cierres consecutivos y puede terminar por encima del pico anterior si la racha empezó desde un máximo. Responden a preguntas distintas.
En detalle
Qué dicen 33 registros publicados sobre las rachas de pérdidas
Cada página de EA incluye un bt-trades.csv. Reproducirlo en orden de cierre da la
racha más larga, la racha más costosa y la racha que la tasa de acierto
predice: ln(operaciones × tasa de acierto) ÷ ln(1 ÷ tasa de pérdida).
33 registros de backtest
Cifra
Racha más larga: mínima / mediana / máxima
2 / 8 / 38 operaciones
Registros por racha más larga: ≤5 · 6–9 · 10–14 · ≥15
9 · 10 · 9 · 5
Racha más costosa más corta que la racha más larga
12 de 33
Racha más costosa más profunda que el drawdown máximo de la ficha
0 de 33 (proporción mediana 63%)
Racha más larga que supera la predicción en más de 4 operaciones
6 de 33, todos multipata
Ventanas reservadas (7–330 operaciones) que superan la racha del backtest
0 de 32
Recuento y coste divergen a menudo: la racha más larga de Iridescence es de ocho
operaciones, pero la más costosa es de dos, con un 5,27%. Una regla de parada en
operaciones y otra en dinero se disparan en días distintos.
Dónde deja de predecir la tasa de acierto
Registro
Tasa de acierto · operaciones
Racha prevista
Racha más larga
Chrysalis
70,7% · 693
unas 5
35
Nautical
30,22% · 756
unas 15
38
Murmuration
45,36% · 1.709
unas 11
26
Cairn
63,99% · 4.583
unas 8
14
Longbow
24,34% · 467
unas 17
13
El probador cuenta los cierres de una cartera en una sola secuencia, así que una semana
que frena todas las patas se convierte en una única racha larga. Así es como Chrysalis
llega a 35 ganando siete de cada diez, con un coste del 12,87%. Longbow es el caso
contrario: su racha de 13 pérdidas es más corta que las 17 que su propia tasa de acierto
permite.
Dónde leerla en MT5
El informe del Probador de estrategias lleva las dos definiciones en dos filas.
«Maximum consecutive losses» (pérdidas consecutivas máximas) da el recuento con el
dinero entre paréntesis; «Maximal consecutive loss» (pérdida consecutiva máxima) da el
dinero con el recuento entre paréntesis. En 12 de los 33 registros los dos recuentos
difieren.
Nueve builds de cartera lo exponen como el input PortfolioMaxConsecutiveLosses, que
detiene todas las patas durante el resto del día tras ese número de cierres perdedores y
se distribuye en 0 (desactivado). Ajústelo a partir del registro: 3 se dispara dentro del
primer año en 29 de los 33 registros, y nueve nunca superan cinco seguidas. La
repetición ea-vs-manual pone precio a esa salida temprana.
Términos relacionados y qué comprobar después
La racha es el recuento y el drawdown máximo es el agujero;
en todos los registros de aquí el agujero es al menos tan profundo como la racha más costosa.
Prediga el recuento a partir de la tasa de acierto, póngale precio
con la esperanza matemática y deje que la
calculadora de riesgo de ruina convierta las tres en probabilidades.
Después ordene el catálogo de EAs por drawdown.
Preguntas frecuentes
¿Qué longitud de racha de pérdidas debo esperar de un EA?
Se deduce de la tasa de acierto y del número de operaciones. Con un 40% de tasa de acierto, una racha de diez pérdidas aparece de forma rutinaria a lo largo de unos cientos de operaciones; con un 70% de tasa de acierto, una racha de seis ya es inusual. Calcule la expectativa a partir de la tasa de acierto antes de desplegar en lugar de reaccionar cuando llegue la racha.
¿Es la peor racha de pérdidas lo mismo que el drawdown máximo?
No. El drawdown máximo es la caída más profunda de pico a valle del equity y puede causarla una sola operación. Una racha de pérdidas cuenta cierres perdedores consecutivos y no dice nada del equity, aunque una racha larga suele producir un drawdown profundo.
¿Por qué publicar la racha si el drawdown ya está publicado?
Porque predicen fracasos distintos. El drawdown predice si la cuenta tiene capital suficiente; la racha predice si la persona que la ejecuta seguirá ejecutándola al final. La mayoría de las estrategias se abandonan a mitad de racha, no en el fondo de un drawdown.