ช่วงขาดทุนติดต่อกันที่แย่ที่สุด

หรือ: ขาดทุนติดต่อกันสูงสุด, losing streak, max consecutive losses

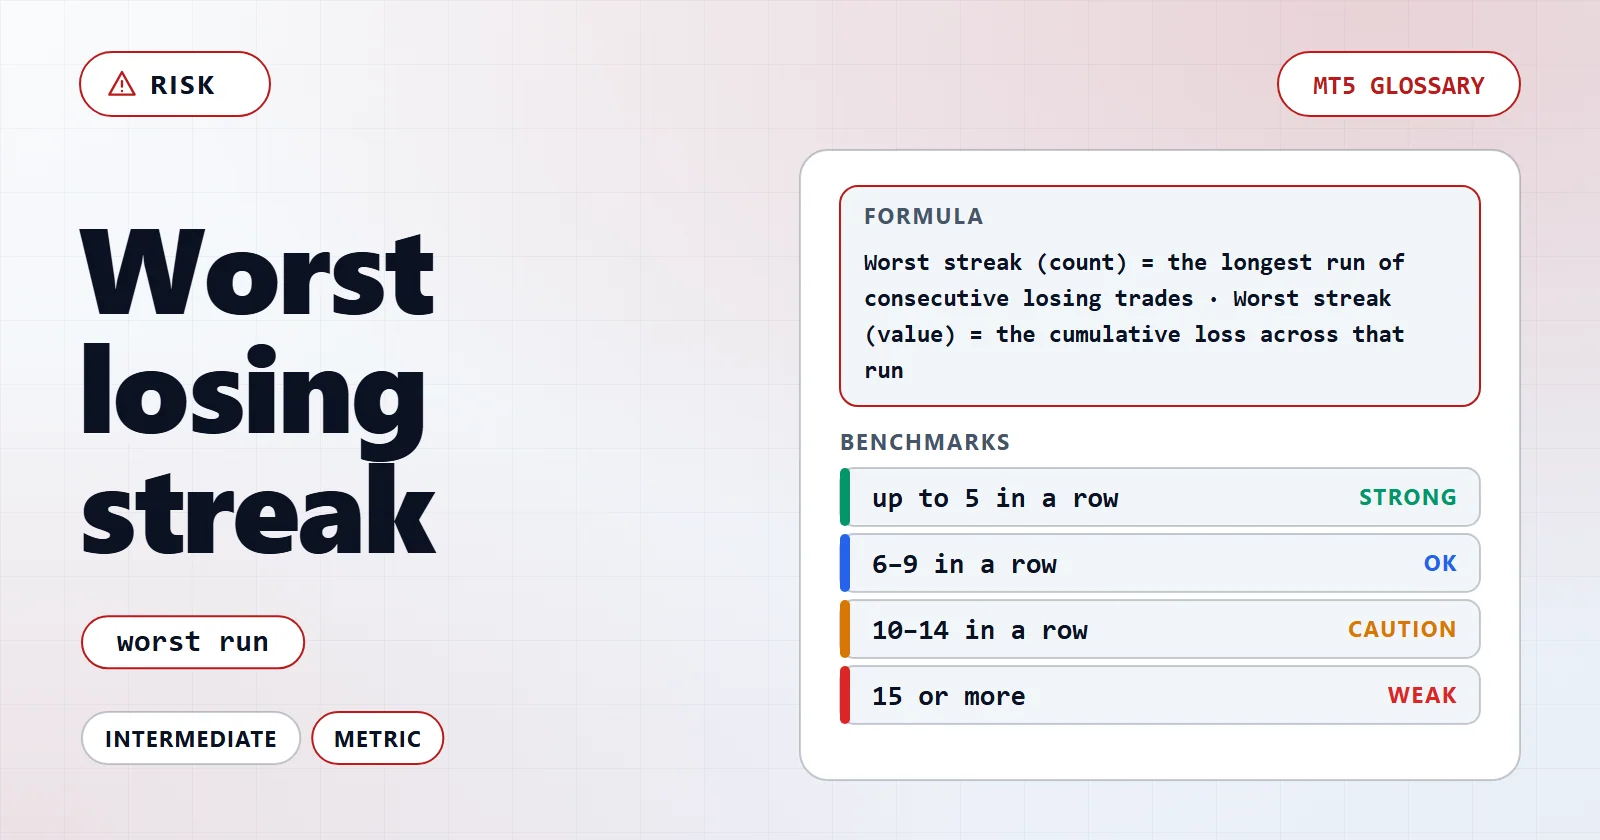
ช่วงขาดทุนติดต่อกันที่แย่ที่สุด คือชุดของออเดอร์ขาดทุนติดต่อกันที่ยาวที่สุด หรือขาดทุนสะสมที่มากที่สุดภายในลำดับออเดอร์ขาดทุนที่ต่อเนื่องกัน ในแบ็คเทสต์หรือบันทึกการเทรดจริง

ช่วงขาดทุนติดต่อกันที่แย่ที่สุด — MT5 glossary overview

ดูอย่างรวดเร็ว

ประเภทคำศัพท์
ตัวชี้วัด
ระดับความยาก
ปานกลาง
ใช้ใน
การประเมิน EA · การบริหารความเสี่ยง
ค่าที่ถือว่าแข็งแรง
ไม่เกิน 5 ครั้งติดกัน

อธิบายแบบเข้าใจง่าย

ชุดออเดอร์ขาดทุนติดต่อกันที่ยาวที่สุดซึ่งกลยุทธ์เคยผ่านมาแล้วจริง ๆ และช่วงนั้นทำให้เสียเงินไปเท่าไร นี่คือตัวเลขที่ทำนายว่าเทรดเดอร์จะยังคงรัน EA อยู่หรือไม่เมื่อช่วงเลวร้ายนั้นสิ้นสุดลง

ทำไมจึงสำคัญ

บัญชีส่วนใหญ่ไม่ได้พังเพราะออเดอร์หายนะเพียงครั้งเดียว แต่พังเพราะมีคนปิดกลยุทธ์ที่ยังใช้ได้อยู่ระหว่างช่วงที่แย่ที่สุดของมัน ดรอว์ดาวน์สูงสุดบอกว่าหลุมลึกแค่ไหน ส่วนช่วงขาดทุนติดต่อกันที่แย่ที่สุดบอกว่ากลยุทธ์ผิดติดกันกี่ครั้งระหว่างทางลงไป ซึ่งเป็นส่วนที่คนทนนั่งดูไม่ไหวจริง ๆ

  • มันแปลงสถิติให้เป็นประสบการณ์ ดรอว์ดาวน์ 15% ที่มาจากการขาดทุนสามครั้งรู้สึกเหมือนความผันแปรธรรมดา แต่ 15% เดียวกันที่มาจากการขาดทุนติดต่อกันสิบเอ็ดครั้งรู้สึกเหมือน EA พัง และนั่นคือตอนที่มันถูกปิด
  • มันทำนายได้จากอัตราชนะ จึงตรวจสอบได้ก่อนนำไปใช้จริงแทนที่จะไปค้นพบระหว่างใช้งาน ที่อัตราชนะ 40% การขาดทุนติดกันหกครั้งเป็นเรื่องธรรมดาในช่วงไม่กี่ร้อยออเดอร์
  • มันกำหนดขนาดบัญชีตามพฤติกรรม ไม่ใช่ตามเลขคณิต เงินทุนที่รอดจากดรอว์ดาวน์แต่ไม่รอดจากช่วงขาดทุนติดต่อกันคือเงินทุนที่ไม่พอ เพราะกลยุทธ์จะถูกทิ้งไปก่อนที่การฟื้นตัวจะมาถึง

คำนวณอย่างไร

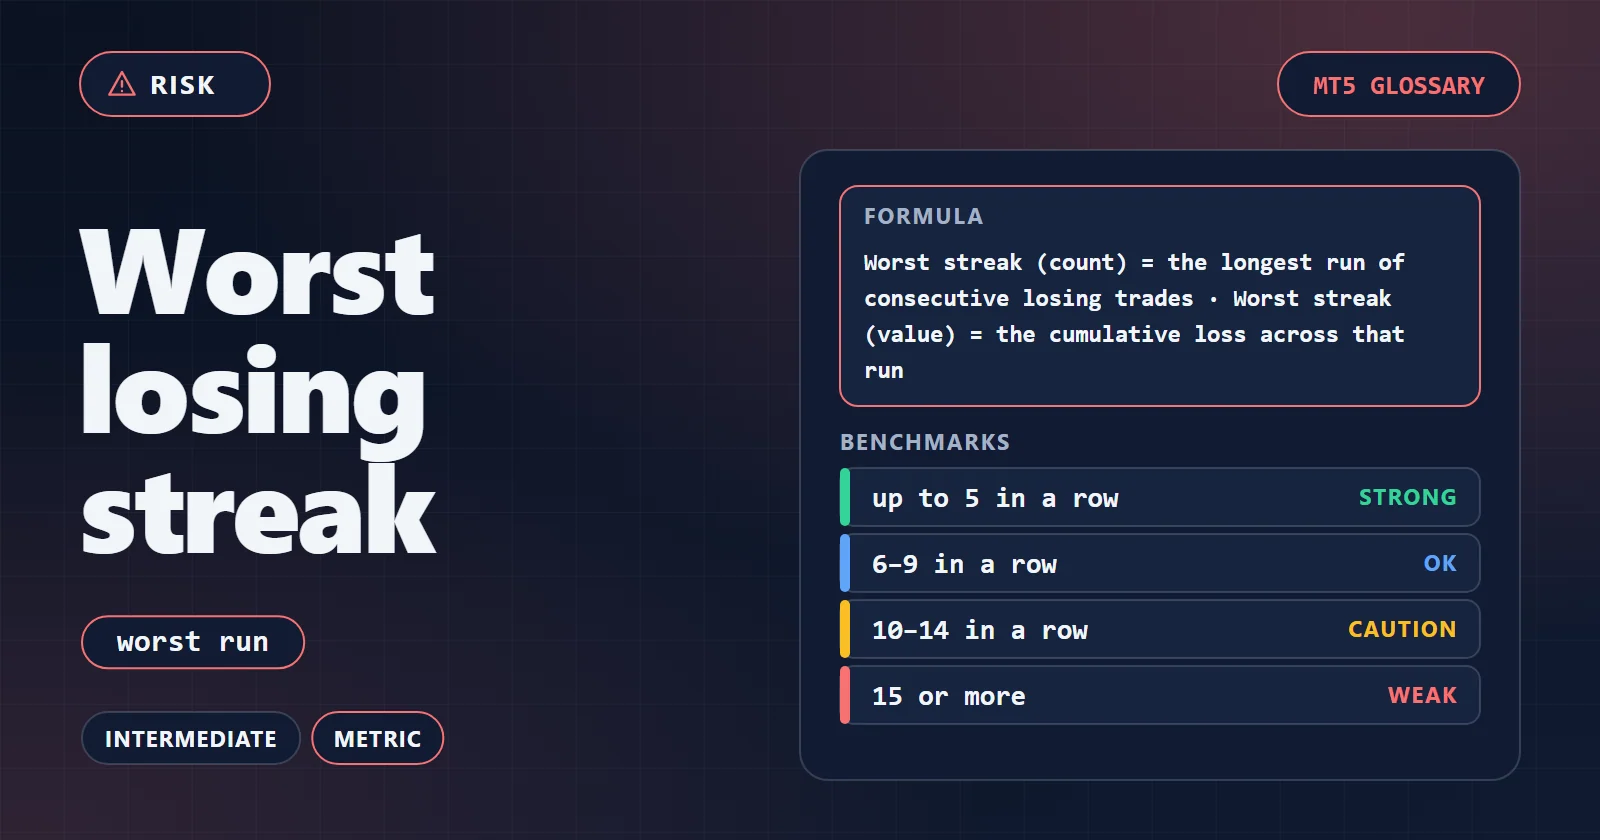
ช่วงขาดทุนที่แย่ที่สุด (จำนวน) = ชุดออเดอร์ขาดทุนติดต่อกันที่ยาวที่สุด · ช่วงขาดทุนที่แย่ที่สุด (มูลค่า) = ขาดทุนสะสมตลอดชุดนั้น
ออเดอร์ขาดทุนติดต่อกัน
ออเดอร์ที่ปิดขาดทุนโดยไม่มีออเดอร์ปิดกำไรคั่นกลาง เรียงตามลำดับเวลาที่ปิด
ขาดทุนสะสม
ผลรวมของการขาดทุนในชุดนั้น คิดเป็นสัดส่วนของอิควิตี้ ณ จุดเริ่มต้นของชุด

นิยามทั้งสองไม่จำเป็นต้องชี้ไปที่ชุดเดียวกัน ชุดที่ยาวที่สุดตามจำนวนอาจเป็นลำดับของการขาดทุนเล็ก ๆ ขณะที่ชุดที่แพงที่สุดตามมูลค่าอาจสั้นกว่าแต่หนักกว่า ให้เผยแพร่ทั้งสองค่า และระบุว่าตัวเลขที่ยกมาหมายถึงค่าไหน

เท่าไรถือว่าสูงหรือต่ำ

  • ไม่เกิน 5 ครั้งติดกัน ทนนั่งดูได้ง่ายสำหรับกลยุทธ์ส่วนใหญ่
  • 6–9 ครั้งติดกัน ปกติสำหรับการออกแบบตามแนวโน้มซึ่งมีอัตราชนะต่ำกว่า
  • 10–14 ครั้งติดกัน หนัก — คาดว่าจะมีแรงกดดันให้เข้าแทรกแซงที่ความยาวระดับนี้
  • 15 ครั้งขึ้นไป ผู้ใช้ส่วนใหญ่หยุด EA ก่อนที่ช่วงนี้จะจบ

อ่านคู่กับ

ตัวเลขเดียวอธิบายกลยุทธ์ไม่ได้ ค่าต่อไปนี้เปลี่ยนวิธีอ่านตัวเลขนี้

ตัวอย่าง

โอกาสที่จะขาดทุน N ครั้งติดต่อกันคำนวณได้โดยตรงจากอัตราแพ้ ดังนั้นช่วงขาดทุนที่แย่ที่สุดที่คาดหวังจึงอ่านออกจากอัตราชนะได้ก่อนจะลงเงินจริง

อัตราชนะ
40%
อัตราแพ้ 60%
โอกาสที่ออเดอร์หนึ่งจะเป็นจุดเริ่มของการขาดทุน 6 ครั้งติดกัน
0.6⁶ ≈ 4.7%
ช่วงขาดทุนที่แย่ที่สุดที่คาดหวังใน 300 ออเดอร์
ประมาณ 9 ครั้ง
ชุดที่ยาวกว่านี้ไม่ใช่ความผิดปกติ 300 ออเดอร์ที่อัตราชนะนี้ผลิตมันออกมาได้
ต้นทุนที่ความเสี่ยง 1% ต่อออเดอร์
ราว 10% ของอิควิตี้

ช่วงขาดทุนที่รู้สึกเหมือน EA พัง มักเป็นช่วงที่อัตราชนะทำนายไว้แล้วตั้งแต่ก่อนนำไปใช้จริง

การคำนวณ 0.6⁶ = 0.0467 → ชุดขาดทุน 6 ครั้งติดกันปรากฏราวหนึ่งครั้งทุก 21 ออเดอร์ที่อัตราชนะนี้

ผลลัพธ์ การขาดทุนสิบครั้งติดกันเป็นลักษณะธรรมดาของอัตราชนะ 40% ไม่ใช่หลักฐานของความล้มเหลว

ตีความอย่างไร

ตัวเลขช่วงขาดทุนที่เผยแพร่คือพื้น ไม่ใช่เพดาน มันคือค่าที่แย่ที่สุดซึ่งบังเอิญอยู่ในกลุ่มตัวอย่าง จงอ่านมันเทียบกับความยาวของกลุ่มตัวอย่างและอัตราชนะที่ผลิตมันขึ้นมา

ช่วงค่า ความหมาย
อ้างตัวเลขโดยไม่ระบุจำนวนออเดอร์ ตีความไม่ได้ กลุ่มตัวอย่างสั้น ๆ บรรจุชุดยาว ๆ ไว้ไม่ได้ ดังนั้นตัวเลขที่ดูสวยอาจแปลได้แค่ว่าการทดสอบสั้น
มีแต่จำนวนครั้ง ไม่มีต้นทุนแนบมา เห็นภาพแค่ครึ่งเดียว ขาดทุนเล็ก ๆ สิบเอ็ดครั้งกับขาดทุนหนัก ๆ ห้าครั้งเป็นคนละปัญหาสำหรับบัญชีเดียวกัน
มีทั้งจำนวนครั้งและต้นทุนสะสม บนหลายร้อยออเดอร์ ตัวเลขที่ควรใช้วางแผน มันแปลงเป็นกฎว่าเมื่อไรควรเข้าแทรกแซงได้โดยตรง
ช่วงขาดทุนในบัญชีจริงยาวกว่าค่าแย่ที่สุดที่ทดสอบไว้ จุดที่ต้องตัดสินใจ ไม่ใช่สัญญาณรบกวน กลยุทธ์กำลังทำงานนอกพฤติกรรมที่กลุ่มตัวอย่างของมันเคยอธิบายไว้
  • คำนวณช่วงขาดทุนที่คาดหวังจากอัตราชนะก่อนนำไปใช้จริง แล้วเทียบกับค่าที่ทดสอบได้ ถ้าค่าที่ทดสอบสั้นกว่าที่เลขคณิตทำนายไว้มาก แปลว่ากลุ่มตัวอย่างเล็กเกินกว่าจะเชื่อถือได้
  • คูณจำนวนครั้งด้วยความเสี่ยงต่อออเดอร์เพื่อให้ได้อิควิตี้ที่มันกินไป แล้วตรวจตัวเลขนั้นเทียบกับดรอว์ดาวน์ที่คุณตัดสินใจยอมรับไว้จริง ๆ
  • ตั้งกฎการแทรกแซงก่อนที่ช่วงขาดทุนจะเริ่ม กฎที่เขียนขึ้นระหว่างช่วงขาดทุนติดต่อกันคือการตัดสินใจที่ถูกช่วงขาดทุนนั้นเป็นคนตัดสิน

หน้า EA ของ AIStrategyMiner เผยแพร่บัญชีออเดอร์ที่ปิดแล้วครบทุกรายการไว้ข้างดรอว์ดาวน์และจำนวนออเดอร์ ดังนั้นช่วงขาดทุนติดต่อกันจึงนับได้จากบันทึกจริงแทนที่จะอ้างตัวเลขลอย ๆ ทั้งสองอย่างอธิบายคนละสิ่งที่ผู้ใช้ต้องรอดผ่านไปให้ได้

ความเข้าใจผิดที่พบบ่อย

ถือว่าช่วงขาดทุนยาว ๆ คือหลักฐานว่า EA หยุดทำงานแล้ว

ที่อัตราชนะ 40% การขาดทุนสิบครั้งติดกันเป็นผลผลิตธรรมดาของไม่กี่ร้อยออเดอร์ การตัดสินว่ากลยุทธ์พังเพราะมันผลิตชุดขาดทุนที่อัตราชนะของมันเองทำนายไว้ คือวิธีที่พบบ่อยที่สุดที่ EA ซึ่งยังใช้ได้ถูกปิดทิ้ง

ทึกทักว่าช่วงขาดทุนที่เผยแพร่คือค่าแย่ที่สุดที่เป็นไปได้

มันคือชุดที่ยาวที่สุดภายในกลุ่มตัวอย่าง กลุ่มตัวอย่างที่ยาวกว่าเกือบจะเจอชุดที่ยาวกว่าเสมอ ตัวเลขนี้จึงเป็นพื้นของความคาดหวังในอนาคต ไม่ใช่ขีดจำกัด

อ่านจำนวนครั้งโดยไม่ดูเงิน

ความยาวของช่วงขาดทุนกับต้นทุนของมันเป็นคนละตัวเลข และกลยุทธ์ที่ปรับความเสี่ยงต่อออเดอร์ไปมาอาจมีชุดที่แพงที่สุดเป็นหนึ่งในชุดที่สั้นกว่าก็ได้

สับสนระหว่างช่วงขาดทุนติดต่อกันกับดรอว์ดาวน์

ดรอว์ดาวน์สูงสุดวัดจากยอดสูงสุดของอิควิตี้และอาจเกิดจากออเดอร์เดียว ส่วนช่วงขาดทุนติดต่อกันคือชุดของการปิดขาดทุนต่อเนื่อง และอาจจบเหนือยอดสูงสุดก่อนหน้าได้ถ้าชุดนั้นเริ่มจากจุดที่สูง ทั้งสองตอบคนละคำถาม

รายละเอียดเพิ่มเติม

บัญชีออเดอร์ที่เผยแพร่ 33 ชุดบอกอะไรเกี่ยวกับช่วงขาดทุนติดต่อกัน

หน้า EA แต่ละหน้ามาพร้อมไฟล์ bt-trades.csv การเล่นซ้ำตามลำดับการปิดจะให้ชุดที่ยาวที่สุด ชุดที่แพงที่สุด และชุดที่อัตราชนะทำนายไว้: ln(trades × win rate) ÷ ln(1 ÷ loss rate)

บัญชีออเดอร์แบ็คเทสต์ 33 ชุดตัวเลข
ชุดที่ยาวที่สุด: สั้นสุด / มัธยฐาน / ยาวสุด2 / 8 / 38 ออเดอร์
จำนวนบันทึกตามชุดที่ยาวที่สุด: ≤5 · 6–9 · 10–14 · ≥159 · 10 · 9 · 5
ชุดที่แพงที่สุดสั้นกว่าชุดที่ยาวที่สุด12 จาก 33
ชุดที่แพงที่สุดลึกกว่าดรอว์ดาวน์สูงสุดของรายการ0 จาก 33 (มัธยฐานของสัดส่วน 63%)
ชุดที่ยาวที่สุดยาวเกินค่าทำนายมากกว่า 4 ออเดอร์6 จาก 33 ทั้งหมดเป็นหลายขา
หน้าต่างที่กันไว้ (7–330 ออเดอร์) ที่ยาวเกินชุดในแบ็คเทสต์0 จาก 32

จำนวนครั้งกับต้นทุนมักแยกทางกัน: ชุดที่ยาวที่สุดของ Iridescence คือแปดออเดอร์ แต่ชุดที่แพงที่สุด คือสองออเดอร์ ที่ 5.27% กฎหยุดที่นับเป็นออเดอร์กับกฎหยุดที่นับเป็นเงินจึงทำงานคนละวัน

จุดที่อัตราชนะหยุดทำนาย

บัญชีออเดอร์อัตราชนะ · ออเดอร์ชุดที่ทำนายชุดที่ยาวที่สุด
Chrysalis70.7% · 693ประมาณ 535
Nautical30.22% · 756ประมาณ 1538
Murmuration45.36% · 1,709ประมาณ 1126
Cairn63.99% · 4,583ประมาณ 814
Longbow24.34% · 467ประมาณ 1713

โปรแกรมทดสอบนับการปิดของพอร์ตโฟลิโอเป็นลำดับเดียว ดังนั้นสัปดาห์ที่หยุดทุกขาจึงกลายเป็น ชุดยาวชุดเดียว นั่นคือวิธีที่ Chrysalis ไปถึง 35 ทั้งที่ชนะเจ็ดในสิบ ด้วยต้นทุน 12.87% ส่วน Longbow เป็นตรงกันข้าม: ชุดขาดทุน 13 ครั้งของมันสั้นกว่า 17 ครั้งที่อัตราชนะของมันเอง เปิดช่องไว้

อ่านค่านี้ได้ที่ไหนใน MT5

รายงานของ Strategy Tester มีนิยามทั้งสองอยู่บนสองแถว “Maximum consecutive losses” (ขาดทุนติดต่อกันสูงสุด) ให้จำนวนครั้งโดยมีเงินอยู่ในวงเล็บ ส่วน “Maximal consecutive loss” (ขาดทุนติดต่อกันมากที่สุด) ให้เงินโดยมีจำนวนครั้งอยู่ในวงเล็บ บนบัญชีออเดอร์ 12 จาก 33 ชุด จำนวนทั้งสองไม่เท่ากัน

บิลด์แบบพอร์ตโฟลิโอเก้าตัวเปิดค่านี้เป็นอินพุต PortfolioMaxConsecutiveLosses ซึ่งหยุดทุกขาไปจนหมดวันหลังจากปิดขาดทุนครบจำนวนนั้น และค่าที่จัดส่งคือ 0 (ปิด) ให้ตั้งค่าจากบัญชีออเดอร์: ค่า 3 ทำงานภายในปีแรกบน 29 จาก 33 บันทึก และเก้าบันทึกไม่เคยขาดทุนเกินห้าครั้งติดกัน การเล่นซ้ำ EA เทียบกับเทรดมือ ตีราคาการออกก่อนเวลานั้นไว้ให้แล้ว

คำที่เกี่ยวข้องและสิ่งที่ควรตรวจต่อไป

ช่วงขาดทุนติดต่อกันคือจำนวนครั้ง ส่วนดรอว์ดาวน์สูงสุดคือหลุม บนทุกบัญชีออเดอร์ที่นี่ หลุมลึกอย่างน้อยเท่ากับชุดที่แพงที่สุด ทำนายจำนวนครั้งจากอัตราชนะ ตีราคามันด้วย ค่าคาดหวัง แล้วให้ เครื่องคำนวณความเสี่ยงหมดตัวแปลงทั้งสามเป็นโอกาส จากนั้นเรียงแคตตาล็อก EAตามดรอว์ดาวน์

คำถามที่พบบ่อย

ควรคาดหวังว่า EA จะขาดทุนติดต่อกันยาวแค่ไหน
มันตามมาจากอัตราชนะและจำนวนออเดอร์ ที่อัตราชนะ 40% การขาดทุนสิบครั้งติดกันปรากฏเป็นประจำในไม่กี่ร้อยออเดอร์ ส่วนที่อัตราชนะ 70% การขาดทุนหกครั้งติดกันก็ถือว่าผิดปกติแล้ว จงคำนวณความคาดหวังจากอัตราชนะก่อนนำไปใช้จริง แทนที่จะตอบสนองเมื่อช่วงขาดทุนมาถึง
ช่วงขาดทุนติดต่อกันที่แย่ที่สุดคือสิ่งเดียวกับดรอว์ดาวน์สูงสุดหรือไม่
ไม่ใช่ ดรอว์ดาวน์สูงสุดคือการลดลงของอิควิตี้จากยอดสูงสุดถึงจุดต่ำสุดที่ลึกที่สุด และอาจเกิดจากออเดอร์เดียว ส่วนช่วงขาดทุนติดต่อกันนับการปิดขาดทุนที่ต่อเนื่องกันและไม่ได้บอกอะไรเกี่ยวกับอิควิตี้ แม้ว่าชุดที่ยาวมักจะสร้างดรอว์ดาวน์ที่ลึกก็ตาม
ทำไมต้องเผยแพร่ช่วงขาดทุนติดต่อกันในเมื่อเผยแพร่ดรอว์ดาวน์อยู่แล้ว
เพราะทั้งสองทำนายความล้มเหลวคนละแบบ ดรอว์ดาวน์ทำนายว่าบัญชีมีเงินทุนพอหรือไม่ ส่วนช่วงขาดทุนติดต่อกันทำนายว่าคนที่รันมันจะยังรันอยู่หรือไม่เมื่อถึงตอนจบ กลยุทธ์ส่วนใหญ่ถูกทิ้งกลางช่วงขาดทุนติดต่อกัน ไม่ใช่ที่ก้นของดรอว์ดาวน์