โอกาสที่บัญชีนี้จะไม่กลับมาอีกเลยมีเท่าไร
ขนาดสถานะกำหนดว่าการขาดทุนหนึ่งครั้งมีราคาเท่าไร ส่วนความเสี่ยงล้างพอร์ตกำหนดว่าการขาดทุนติดกันจะจบบัญชีหรือไม่ ทั้งสองคำตอบมาจากตัวเลขชุดเดียวกันสามตัว คือ อัตราชนะ อัตราส่วนกำไรต่อความเสี่ยง และสัดส่วนที่คุณเสี่ยงต่อไม้
ฟรี · ไม่ต้องติดตั้ง · ทำงานในเบราว์เซอร์ของคุณ
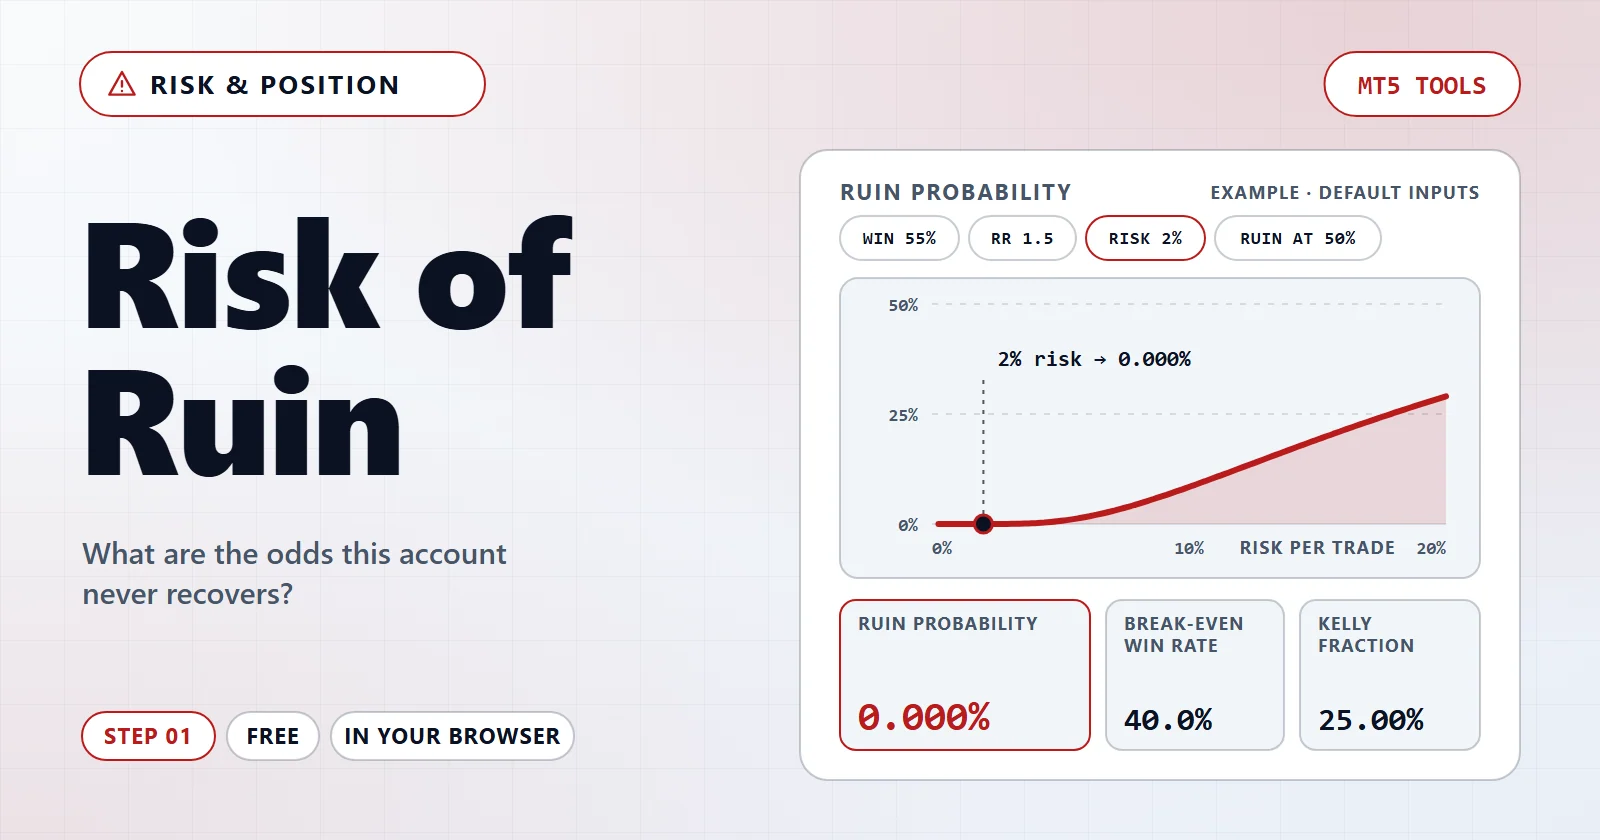
การวินิจฉัย
ลำพังตัวเลขความน่าจะเป็นไม่บอกว่าต้องแก้อะไร การตรวจเหล่านี้เทียบมันกับขีดจำกัดของคุณเอง กับ Kelly และกับความบางของความได้เปรียบตั้งแต่ต้น
โอกาสล้างพอร์ตที่ความเสี่ยงต่อออเดอร์ต่างกัน
- โอกาสล้างพอร์ต
- เป้าหมายของคุณ
- ค่าที่คุณกรอกอยู่ตอนนี้
ความเสี่ยงแต่ละระดับมีราคาเท่าไร
ความน่าจะเป็นที่จะล้างพอร์ตไม่ได้ลดลงตามสัดส่วนของความเสี่ยง การลดเงินเดิมพันลงครึ่งหนึ่งทำให้จำนวนครั้งที่รับการขาดทุนได้เพิ่มเป็นสองเท่า และความน่าจะเป็นลดลงราวกับยกกำลังนั้น นี่คือเหตุผลที่ท้ายตารางดูต่างจากหัวตารางอย่างสิ้นเชิง
| ความเสี่ยงต่อไม้ | จำนวนครั้งที่แพ้จนล้างพอร์ต | ความน่าจะเป็นที่จะล้างพอร์ต | ใช้ค่านี้ |
|---|---|---|---|
| — | — | ||
| — | — | ||
| — | — | ||
| — | — | ||
| — | — | ||
| — | — | ||
| — | — | ||
| — | — |
จำลอง ไม่ใช่แค่แก้สมการ
ตัวเลขด้านบนมาจากสูตร ส่วนนี้เล่นเดิมพันเดิมซ้ำนับพันครั้งแล้วนับว่าบัญชีตายกี่ครั้ง เพื่อให้สูตรมีอะไรที่เป็นอิสระให้เทียบเคียง
ผลการจำลอง
ทำไมตัวเลขสองตัวจึงต่างกัน
การเดิมพันจำนวนคงที่กับการเดิมพันเป็นเปอร์เซ็นต์ของยอดคงเหลือเป็นการเดิมพันคนละแบบ และในระยะยาวแบบเปอร์เซ็นต์คือแบบที่อันตรายกว่า เดิมพันคงที่จะเล็กลงเมื่อเทียบกับบัญชีที่โตขึ้น ความน่าจะเป็นที่จะล้างพอร์ตจึงอิ่มตัว ส่วนเดิมพันแบบเปอร์เซ็นต์ไม่เคยเล็กลงในเชิงสัดส่วน ความน่าจะเป็นจึงไต่ขึ้นเรื่อยๆ ยิ่งเทรดนานยิ่งสูง สูตรจำลองแบบคงที่ ส่วน EA ของคุณเกือบแน่นอนว่าทำอีกแบบหนึ่ง
วิธีใช้งาน
- ใส่ตัวเลขของคุณพิมพ์ค่าของคุณเองลงในช่อง หรือเลือกรายงาน MetaTrader ของคุณหากเครื่องมืออ่านไฟล์ได้ ค่าที่มีอยู่แล้วเป็นเพียงตัวอย่างเริ่มต้น
- อ่านผลลัพธ์และการวินิจฉัยตัวเลขใหญ่ตอบคำถามของคุณ ส่วนการ์ดด้านล่างบอกว่าอะไรดูผิดปกติและควรเปลี่ยนอะไร
- ลองแก้ไข หรือไปต่อใช้การเปลี่ยนแปลงที่แนะนำเพื่อดูผลลัพธ์ขยับ ตามลิงก์ไปยังเครื่องมือถัดไป หรือคัดลอกลิงก์เพื่อกลับมาที่ค่าชุดเดิม
คำนวณอย่างไร
แบบจำลองคือแบบคลาสสิก ทุกไม้จะได้กำไรเป็นตัวคูณของอัตราส่วนกำไร/ความเสี่ยง หรือเสียหนึ่งหน่วยความเสี่ยง และถือว่าล้างพอร์ตเมื่อผลขาดทุนรวมถึงระดับที่คุณกำหนด การแก้สมการนี้ให้ความน่าจะเป็นที่บัญชีจะไม่ฟื้นอีกเลย ไม่ใช่ความน่าจะเป็นที่จะเจอเดือนแย่ๆ
Kelly ตอบคำถามคนละข้อ คือเดิมพันเท่าไรบัญชีจึงโตเร็วที่สุด มันเป็นเพดาน ไม่ใช่เป้าหมาย การเดิมพันเกิน Kelly เต็มทำให้ผลตอบแทนแย่ลงพร้อมกับความผันผวนที่สูงขึ้น ซึ่งเป็นการแลกที่ไม่มีใครต้องการ ครึ่ง Kelly ยอมเสียการเติบโตเล็กน้อยเพื่อแลกกับการย่อตัวที่น้อยลงมาก และเป็นจุดที่เทรดเดอร์เชิงระบบส่วนใหญ่ยืนอยู่ โดยเฉพาะเมื่ออัตราชนะมาจากแบ็กเทสต์ไม่ใช่สถิติจริง
การจำลองไม่ใช่ของประดับ การเขียนโปรแกรมสองชุดของแบบจำลองเดียวกันต้องให้ผลตรงกัน ถ้าไม่ตรงแปลว่ามีชุดหนึ่งผิด ของเราห่างกันหนึ่งถึงสองจุดในช่วงที่การล้างพอร์ตเกิดขึ้นจริง ส่วนช่วงที่การล้างพอร์ตหายากมาก การจำลองจะหมดตัวอย่างก่อนที่สูตรจะหมดความละเอียด และในกรณีนั้นให้เชื่อสูตร
คำถามและคำตอบ
ใช้ฟรีไหม และต้องมีบัญชีหรือเปล่า
ฟรี · ไม่ต้องติดตั้ง · ทำงานในเบราว์เซอร์ของคุณ. การคำนวณไม่ต้องมีบัญชี
มีอะไรถูกอัปโหลดไหม
ไม่มีการอัปโหลดอะไรทั้งสิ้น ทุกตัวเลขในหน้านี้คำนวณในเบราว์เซอร์ของคุณ และลิงก์ที่คัดลอกไปมีเพียงค่าที่คุณพิมพ์เอง
เชื่อถือผลลัพธ์ได้แค่ไหน
อัตราชนะและอัตราส่วนกำไร/ความเสี่ยงเป็นเพียงค่าประมาณ ให้มองผลลัพธ์เป็นรูปร่างของความเสี่ยง ไม่ใช่คำพยากรณ์ กลยุทธ์ที่หยุดทำงานจะทำให้ตัวเลขทุกตัวนี้กลายเป็นเรื่องแต่ง
เครื่องมือที่เกี่ยวข้อง
สำรวจต่อ
คำศัพท์เบื้องหลังเครื่องมือนี้
- การคุ้มครองยอดคงเหลือติดลบการคุ้มครองยอดคงเหลือติดลบ คือนโยบายของโบรกเกอร์ที่รีเซ็ตบัญชีเทรดกลับเป็นศูนย์เมื่อการขาดทุนทำให้ยอดคงเหลือต่ำกว่าศูนย์ ลูกค้าจึงเสียเงินได้ไม่เกินที่มีในบัญชี นโยบายนี้ขึ้นกับนิติบุคคลและประเภทบัญชี ไม่ใช่ขึ้นกับแบรนด์
- ช่วงขาดทุนติดต่อกันที่แย่ที่สุดช่วงขาดทุนติดต่อกันที่แย่ที่สุด คือชุดของออเดอร์ขาดทุนติดต่อกันที่ยาวที่สุด หรือขาดทุนสะสมที่มากที่สุดภายในลำดับออเดอร์ขาดทุนที่ต่อเนื่องกัน ในแบ็คเทสต์หรือบันทึกการเทรดจริง
- มาร์ติงเกลมาร์ติงเกล คือกฎกำหนดขนาดสถานะที่คูณล็อตหลังขาดทุนแต่ละครั้ง ปกติคูณสอง เพื่อให้การชนะครั้งเดียวชดใช้ทั้งช่วงขาดทุนบวกเป้ากำไรเดิม ใน EA บน MT5 จะเห็นเป็นอินพุตตัวคูณล็อตและ Volume ที่เพิ่มขึ้นหลังดีลที่ขาดทุน
- อัตราชนะเปอร์เซ็นต์ของคำสั่งที่ปิดแล้วมีกำไร คำนวณจากคำสั่งที่ชนะหารด้วยคำสั่งที่ปิดทั้งหมด มีความหมายก็ต่อเมื่ออ่านคู่กับอัตราส่วนความเสี่ยงต่อผลตอบแทน
สร้าง EA จากความเสี่ยงที่คุณเลือก
อัตราชนะ อัตราส่วนกำไรต่อขาดทุน และความเสี่ยงต่อออเดอร์คือค่าที่หน้านี้ใช้ และ EA ก็ต้องใช้ค่าเดียวกัน AIStrategyMiner Builder ให้คุณเชื่อมกฎการเข้าและออกเป็นบล็อกแล้วตั้งความเสี่ยงต่อออเดอร์ได้ โดยไม่ต้องเขียนโค้ด
- ตั้งความเสี่ยงต่อออเดอร์เป็นค่าที่คุณทดสอบที่นี่ แล้วคอมไพล์ไฟล์ .ex5 มาตรฐานสำหรับ MetaTrader 5
ตรวจสอบ EA ที่เสร็จแล้วใน MetaTrader 5 ก่อนไว้วางใจ ตัวเลขในหน้านี้มาจากค่าที่คุณพิมพ์เอง ไม่ใช่การคาดการณ์ผลลัพธ์

