Bu hesabın bir daha hiç dönmeme ihtimali nedir?
Pozisyon büyüklüğü bir kaybın maliyetini belirler. İflas riski ise bir kayıp serisinin hesabı bitirip bitirmeyeceğini belirler. İki cevap da aynı üç sayıdan çıkar: kazanma oranınız, kazanç/risk oranınız ve işlem başına riske attığınız pay.
Ücretsiz · Kurulum yok · Tarayıcınızda çalışır
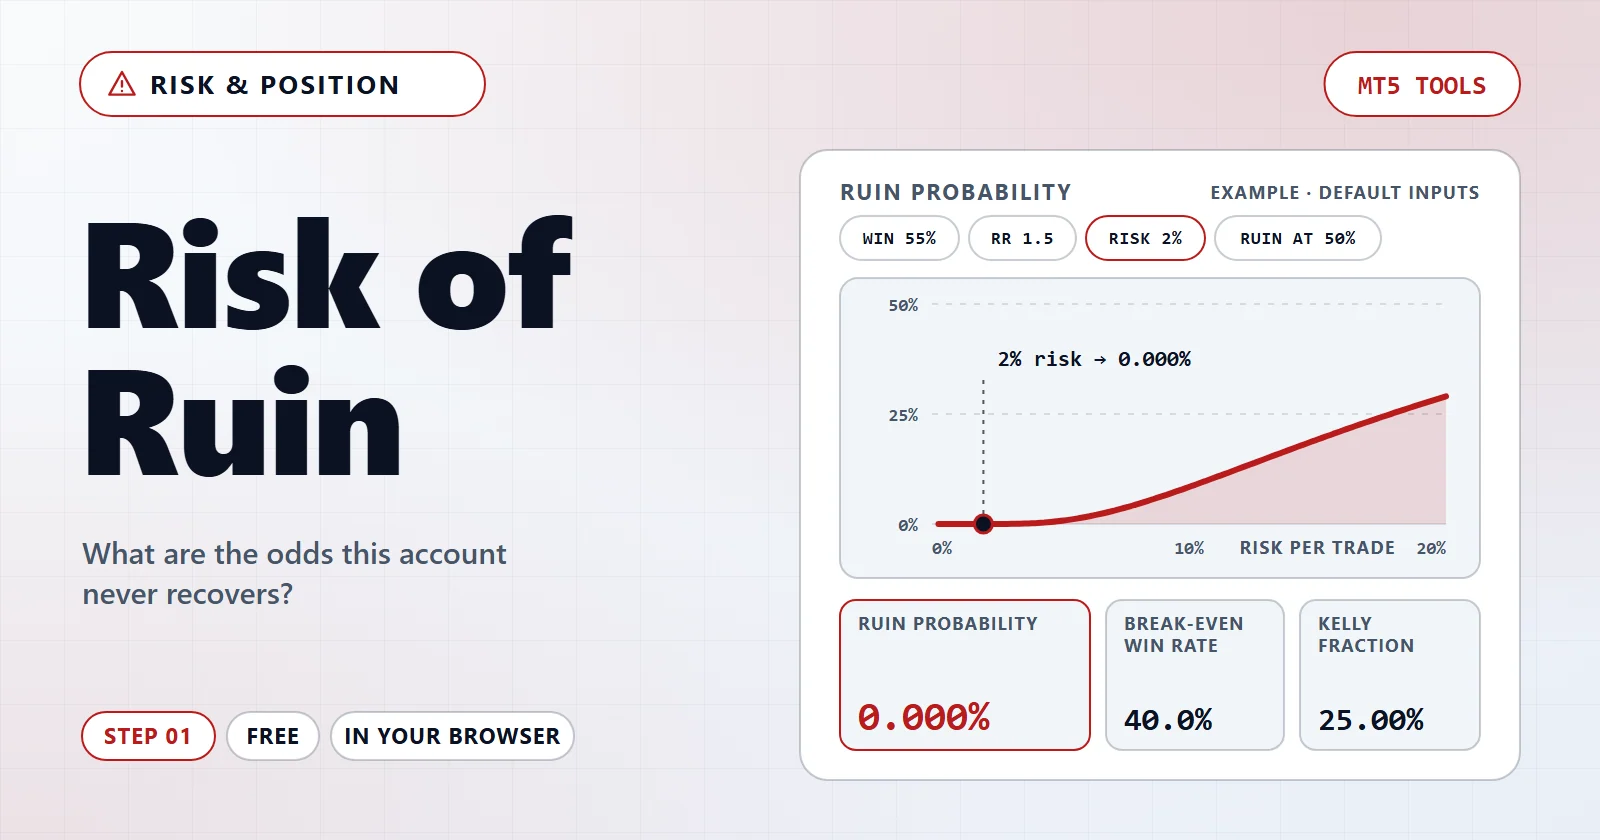
Teşhis
Olasılık tek başına neyi değiştireceğinizi söylemez. Bu kontroller onu kendi sınırınızla, Kelly ile ve avantajın en baştan ne kadar ince olduğuyla karşılaştırır.
Farklı işlem başına risklerde iflas riski
- İflas riski
- Hedefiniz
- Şu anki girdiniz
Her risk seviyesi size neye mal oluyor
İflas olasılığı riskle orantılı düşmez. Bahsi yarıya indirmek dayanabileceğiniz kayıp sayısını ikiye katlar ve olasılık kabaca o kuvvetle düşer — bu yüzden tablonun altı üstüne hiç benzemez.
| İşlem başına risk | İflasa kalan kayıp | İflas olasılığı | Kullan |
|---|---|---|---|
| — | — | ||
| — | — | ||
| — | — | ||
| — | — | ||
| — | — | ||
| — | — | ||
| — | — | ||
| — | — |
Yalnızca çözülmedi, simüle de edildi
Yukarıdaki sayı bir formülden geliyor. Bu bölüm aynı bahsi binlerce kez tekrar oynatır ve hesabın kaç kez öldüğünü sayar; böylece formülün hemfikir olacağı bağımsız bir şey olur.
Simülasyon sonucu
İki sayı neden farklı
Sabit tutar yatırmakla bakiyenin yüzdesini yatırmak farklı bahislerdir ve uzun vadede tehlikeli olan yüzde sürümüdür. Sabit bahis büyüyen bir hesaba göre küçülür, bu yüzden iflas olasılığı bir yerde doyuma ulaşır. Yüzdesel bahis göreli olarak hiç küçülmez, bu yüzden ne kadar uzun işlem yaparsanız olasılık o kadar yükselmeye devam eder. Formül sabit sürümü modeller; EA'nız neredeyse kesinlikle diğerini yapar.
Nasıl kullanılır
- Rakamlarınızı girinKendi değerlerinizi alanlara yazın veya araç dosya okuyorsa MetaTrader raporunuzu seçin. Alanlarda hazır duran değerler yalnızca başlangıç örneğidir.
- Sonucu ve teşhisi okuyunBüyük sayı soruyu yanıtlar. Altındaki kartlar neyin sorunlu göründüğünü ve neyin değişmesi gerektiğini söyler.
- Bir düzeltme deneyin ya da daha ileri gidinÖnerilen bir değişikliği uygulayıp sonucun nasıl kaydığını görün, sonraki araca giden bağlantıyı izleyin veya aynı girdilere dönmek için bağlantıyı kopyalayın.
Bu nasıl hesaplanıyor
Model klasik olanı: her işlem ya kazanç/risk katını kazanır ya da bir risk birimini kaybeder; kayıplar tanımladığınız seviyeye ulaştığında iflas gelir. Bunu çözmek, hesabın bir daha hiç toparlanamama olasılığını verir — kötü bir ay geçirme olasılığını değil.
Kelly başka bir soruya cevap verir: hesabı en hızlı hangi bahis büyütür. Bu bir tavandır, hedef değil. Tam Kelly'nin üstünde bahis yapmak getiriyi kötüleştirirken salınımları da büyütür; kimsenin istemediği tek takas budur. Yarım Kelly biraz büyümeden vazgeçip çok daha küçük bir düşüş elde eder ve sistematik yatırımcıların çoğu orada durur — özellikle kazanma oranı gerçek kayıttan değil geriye dönük testten geliyorsa.
Simülasyon süs değil. Aynı modelin iki uygulaması hemfikir olmalıdır; olmuyorlarsa biri yanlıştır. Bizimkiler iflasın gerçekten yaşandığı aralıkta bir iki puan içinde kalıyor; iflasın çok nadir olduğu yerde simülasyonun örnekleri, formülün hassasiyeti bitmeden tükenir ve güvenilecek olan formüldür.
Sorular ve yanıtlar
Ücretsiz mi, hesap gerekiyor mu?
Ücretsiz · Kurulum yok · Tarayıcınızda çalışır. Hesaplama için hesap gerekmez.
Bir şey yükleniyor mu?
Hiçbir şey yüklenmiyor. Bu sayfadaki her sayı tarayıcınızda hesaplanır ve kopyaladığınız bağlantı yalnızca sizin yazdığınız değerleri taşır.
Sonuca ne kadar güvenebilirim?
Kazanma oranı ve kazanç/risk birer tahmindir. Çıktıyı riskin biçimi olarak görün, bir öngörü olarak değil — çalışmayı bırakan bir strateji bu sayıların hepsini kurguya çevirir.
İlgili araçlar
Keşfetmeye devam edin
Bu aracın arkasındaki terimler
- En kötü kayıp serisiEn kötü kayıp serisi, bir geriye dönük testte veya canlı kayıtta art arda gelen zararlı işlemlerin en uzun dizisi ya da bitişik bir zararlı işlem dizisi içindeki en büyük birikmiş kayıptır.
- Kazanma oranıKârla kapanan işlemlerin yüzdesi; kazanan işlemlerin kapanmış toplam işlem sayısına bölünmesiyle hesaplanır. Ancak risk/ödül oranıyla birlikte okunduğunda anlam taşır.
- MartingaleMartingale, her kayıptan sonra lotu genellikle ikiyle çarpan ve tek bir kazancın tüm kayıp serisini artı ilk hedefi geri ödemesini amaçlayan bir pozisyon boyutlandırma kuralıdır. Bir MT5 EA'sında lot çarpanı girdisi ve zararlı işlemlerden sonra artan hacim olarak görünür.
- Negatif bakiye korumasıNegatif bakiye koruması, kayıplar işlem hesabını sıfırın altına düşürdüğünde hesabı sıfırlayan bir aracı kurum politikasıdır; böylece müşteri hesapta olandan fazlasını kaybedemez. Markaya değil, kuruluşa ve hesap türüne bağlıdır.
Sıradaki okunacak rehberler
Seçtiğiniz riskin etrafında bir EA oluşturun
Kazanma oranı, kazanç/risk oranı ve işlem başına risk bu sayfanın kullandığı girdilerdir ve bir EA'nın da aynı girdilere ihtiyacı vardır. AIStrategyMiner Builder, giriş ve çıkış kurallarınızı bloklar halinde bağlamanıza ve işlem başına riski belirlemenize izin verir; kod gerekmez.
- İşlem başına riski burada denediğiniz değere ayarlayın, ardından MetaTrader 5 için standart bir .ex5 dosyası derleyin.
Bitmiş EA'ya güvenmeden önce MetaTrader 5'te kontrol edin. Bu sayfadaki sayılar sizin yazdıklarınızdan çıkar; sonuç tahmini değildir.

