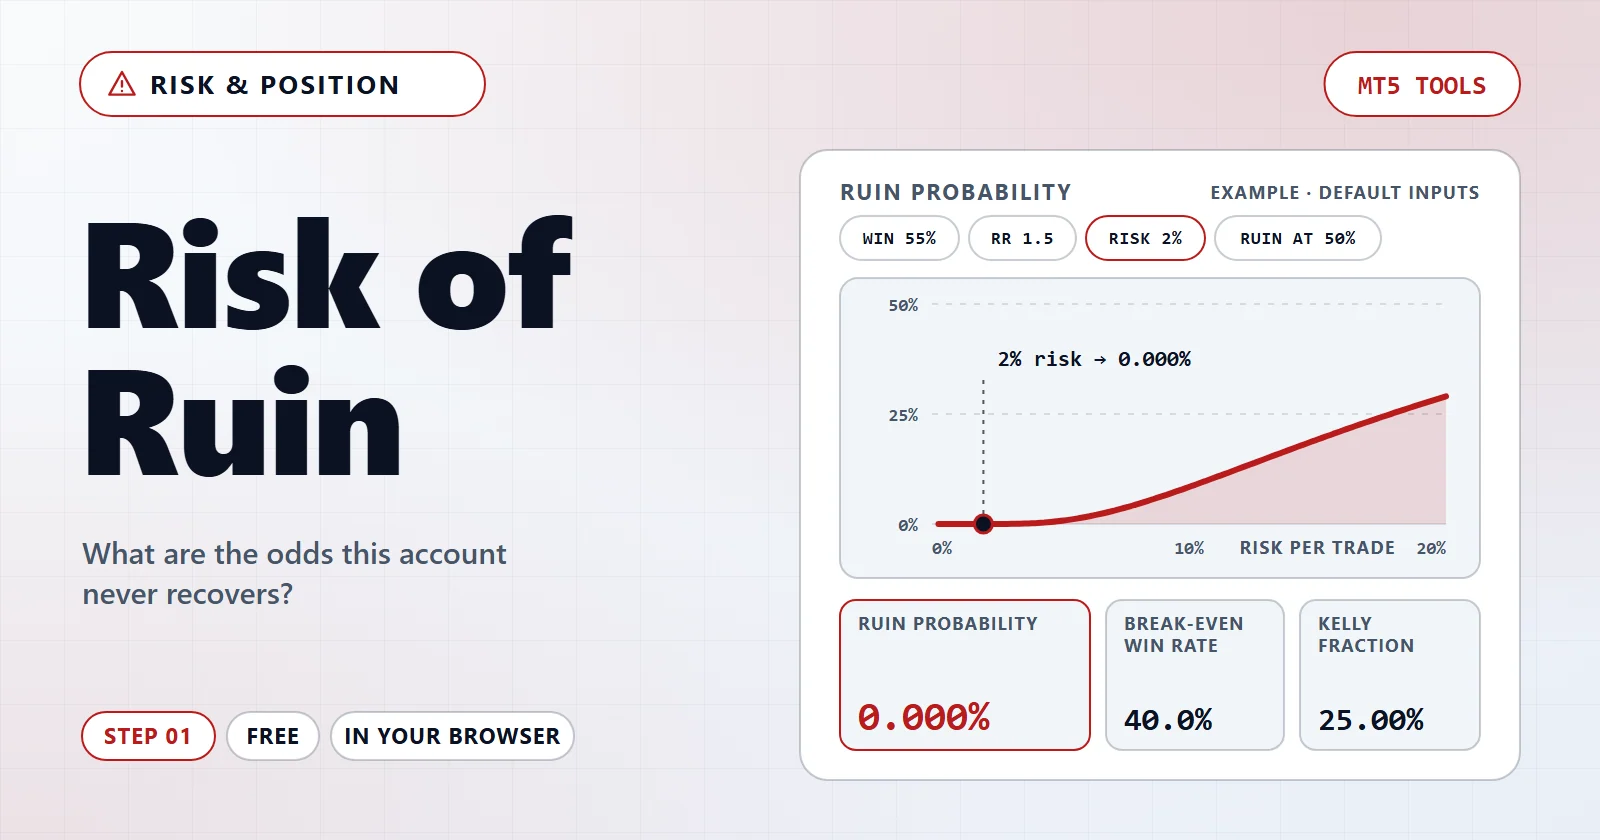
Какова вероятность, что этот счёт уже не вернётся?
Размер позиции определяет, во что обойдётся один убыток. Вероятность разорения определяет, закончит ли счёт серия таких убытков. Оба ответа выводятся из одних и тех же трёх чисел: доли прибыльных сделок, отношения прибыли к риску и доли счёта в сделке.
Бесплатно · Без установки · Работает в браузере
Диагностика
Одна вероятность не подсказывает, что менять. Эти проверки сравнивают её с вашим собственным пределом, с Келли и с тем, насколько тонкое преимущество у вас изначально.
Вероятность разорения при разном риске на сделку
- Вероятность разорения
- Ваша цель
- Ваши текущие значения
Во что обходится каждый уровень риска
Вероятность разорения падает не пропорционально риску. Уменьшив ставку вдвое, вы удваиваете число убытков, которые выдержите, и вероятность падает примерно в этой степени — поэтому низ таблицы совсем не похож на её верх.
| Риск на сделку | Убытков до разорения | Вероятность разорения | Взять |
|---|---|---|---|
| — | — | ||
| — | — | ||
| — | — | ||
| — | — | ||
| — | — | ||
| — | — | ||
| — | — | ||
| — | — |
Не только решено, но и смоделировано
Число выше получено по формуле. Этот раздел тысячи раз проигрывает ту же ставку и считает, как часто счёт умирает, — чтобы формуле было с чем независимо сойтись.
Результат симуляции
Почему два числа расходятся
Ставить фиксированную сумму и ставить процент от баланса — разные ставки, и на длинной дистанции опаснее именно процентная. Фиксированная ставка уменьшается относительно растущего счёта, поэтому её вероятность разорения выходит на насыщение. Процентная в относительном выражении не уменьшается никогда, поэтому вероятность продолжает расти тем дольше, чем дольше вы торгуете. Формула описывает фиксированный вариант; ваш советник почти наверняка делает другой.
Как пользоваться
- Введите свои числаВпишите свои значения в поля или выберите отчёт MetaTrader, если инструмент читает файл. Значения, которые уже стоят в полях, — лишь пример для начала.
- Прочитайте результат и диагнозКрупное число отвечает на вопрос. Карточки под ним говорят, что выглядит неладно и что стоит изменить.
- Попробуйте исправление или идите дальшеПримените предложенное изменение, чтобы увидеть, как сдвинется результат, перейдите по ссылке к следующему инструменту или скопируйте ссылку, чтобы вернуться к тем же данным.
Как это считается
Модель классическая: каждая сделка либо выигрывает кратное отношению прибыль/риск, либо теряет одну единицу риска, а разорение наступает, когда убытки складываются до заданного вами уровня. Её решение даёт вероятность того, что счёт не восстановится никогда, а не вероятность плохого месяца.
Келли отвечает на другой вопрос: при какой ставке счёт растёт быстрее всего. Это потолок, а не цель. Ставка выше полного Келли одновременно ухудшает доходность и увеличивает колебания — единственный обмен, который никому не нужен. Половина Келли отдаёт немного роста ради заметно меньшей просадки, и именно там держится большинство системных трейдеров, особенно когда доля прибыльных взята из бэктеста, а не из реального отчёта.
Симуляция здесь не для красоты. Две реализации одной модели обязаны сходиться, а если не сходятся — одна из них неверна. Наши расходятся на один-два пункта в диапазоне, где разорение действительно случается; там, где оно крайне редко, у симуляции кончаются выборки раньше, чем у формулы кончается точность, и верить нужно формуле.
Вопросы и ответы
Это бесплатно? Нужна ли учётная запись?
Бесплатно · Без установки · Работает в браузере. Для расчётов аккаунт не нужен.
Что-нибудь загружается?
Ничего никуда не отправляется. Каждое число на этой странице считается в вашем браузере, а скопированная ссылка несёт только те значения, которые вы ввели.
Насколько можно доверять результату?
Доля прибыльных сделок и отношение прибыль/риск — оценки. Считайте результат формой риска, а не прогнозом: стратегия, переставшая работать, превращает любое из этих чисел в вымысел.
Связанные инструменты
Изучайте дальше
Термины, связанные с этим инструментом
- Доля прибыльных сделокПроцент сделок, закрытых с прибылью: прибыльные сделки, делённые на общее число закрытых сделок. Имеет смысл только вместе с соотношением риска и прибыли.
- Защита от отрицательного балансаЗащита от отрицательного баланса — политика брокера, которая обнуляет торговый счёт, когда убытки уводят его ниже нуля, чтобы клиент не мог потерять больше, чем есть на счёте. Она зависит от юрлица и типа счёта, а не от бренда.
- МартингейлМартингейл — правило размера позиции, умножающее лот после каждого убытка, обычно вдвое, чтобы одна прибыльная сделка вернула всю серию убытков и исходную цель. В советнике MT5 он виден как входной множитель лота и объём, растущий после убыточных сделок.
- Худшая серия убытковХудшая серия убытков — самая длинная непрерывная череда убыточных сделок или наибольший накопленный убыток внутри такой череды в бэктесте или на реальном счёте.
Создайте EA под выбранный вами риск
Доля прибыльных сделок, отношение прибыли к риску и риск на сделку — исходные данные этой страницы, и те же данные нужны EA. AIStrategyMiner Builder позволяет соединить правила входа и выхода блоками и задать риск на сделку, без кода.
- Задайте риск на сделку, который вы проверили здесь, и скомпилируйте стандартный файл .ex5 для MetaTrader 5.
Проверьте готовый EA в MetaTrader 5, прежде чем ему доверять. Числа на этой странице основаны на введённых вами значениях и не являются прогнозом результатов.

