¿Qué probabilidad hay de que esta cuenta no vuelva nunca?
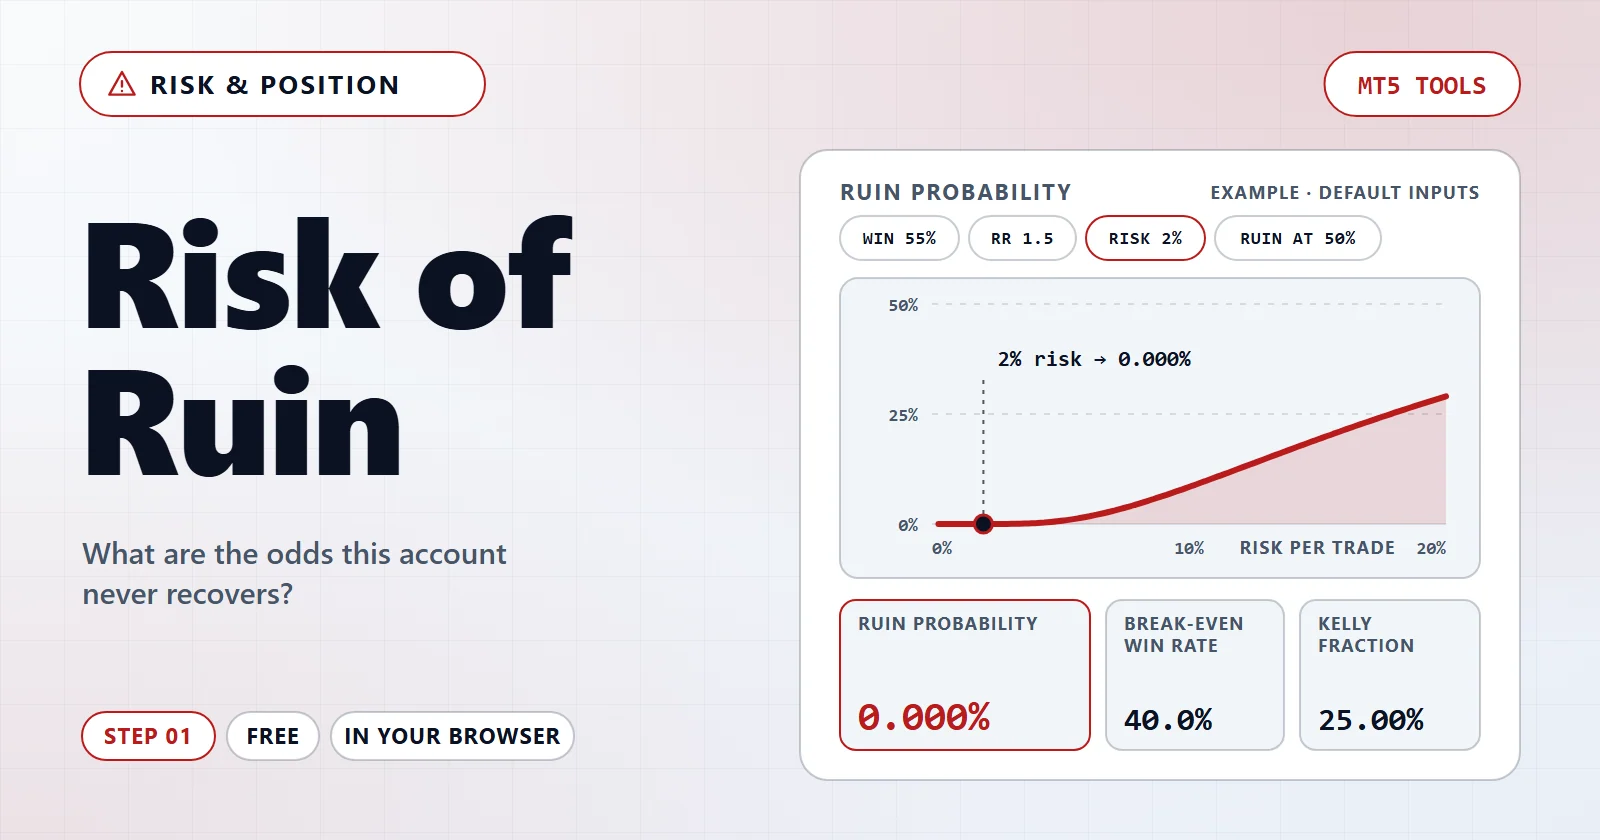
El tamaño de posición decide lo que cuesta una pérdida. El riesgo de ruina decide si una racha de ellas acaba con la cuenta. Ambas respuestas salen de los mismos tres números: tu porcentaje de aciertos, tu relación beneficio-riesgo y cuánto arriesgas por operación.
Gratis · Sin instalación · Funciona en tu navegador
Diagnóstico
La probabilidad por sí sola no te dice qué cambiar. Estas comprobaciones la comparan con tu propio límite, con Kelly y con lo fina que es la ventaja de partida.
Riesgo de ruina con distintos riesgos por operación
- Riesgo de ruina
- Tu objetivo
- Tu valor actual
Lo que cuesta cada nivel de riesgo
La probabilidad de ruina no baja en proporción al riesgo. Reducir la apuesta a la mitad duplica el número de pérdidas que aguantas, y las probabilidades caen aproximadamente a esa potencia: por eso el final de esta tabla no se parece en nada al principio.
| Riesgo por operación | Pérdidas hasta la ruina | Probabilidad de ruina | Usar |
|---|---|---|---|
| — | — | ||
| — | — | ||
| — | — | ||
| — | — | ||
| — | — | ||
| — | — | ||
| — | — | ||
| — | — |
Simulado, no solo resuelto
El número de arriba sale de una fórmula. Esta sección repite la misma apuesta miles de veces y cuenta cuántas veces muere la cuenta, para que la fórmula tenga algo independiente con lo que coincidir.
Resultado de la simulación
Por qué difieren los dos números
Apostar una cantidad fija y apostar un porcentaje del saldo son apuestas distintas, y a largo plazo la versión porcentual es la más peligrosa. Una apuesta fija se encoge respecto a una cuenta que crece, así que sus probabilidades de ruina se estabilizan. Una apuesta porcentual nunca se encoge en términos relativos, así que las probabilidades siguen subiendo cuanto más tiempo operas. La fórmula modela la versión fija; tu EA casi seguro hace la otra.
Cómo se usa
- Introduce tus númerosEscribe tus propios valores en los campos, o elige tu informe de MetaTrader si la herramienta lee un archivo. Los valores que ya hay son solo un ejemplo de partida.
- Lee el resultado y el diagnósticoEl número grande responde a la pregunta. Las tarjetas de debajo indican qué parece fallar y qué cambiar.
- Prueba una corrección o sigue adelanteAplica un cambio sugerido para ver cómo se mueve el resultado, sigue el enlace a la siguiente herramienta o copia el enlace para volver a los mismos datos.
Cómo se calcula
El modelo es el clásico: cada operación gana el múltiplo beneficio/riesgo o pierde una unidad de riesgo, y se llega a la ruina cuando las pérdidas suman el nivel que has definido. Resolverlo da la probabilidad de que la cuenta no se recupere nunca, no la de tener un mal mes.
Kelly responde a otra pregunta: qué apuesta hace crecer la cuenta más rápido. Es un techo, no un objetivo. Apostar por encima del Kelly completo empeora los resultados y aumenta las oscilaciones a la vez, que es el único intercambio que nadie quiere. Medio Kelly cede un poco de crecimiento a cambio de un drawdown mucho menor, y ahí es donde se sitúa la mayoría de traders sistemáticos, sobre todo cuando el porcentaje de aciertos viene de un backtest y no de un historial real.
La simulación no es decorativa. Dos implementaciones del mismo modelo deben coincidir, y cuando no lo hacen, una de las dos está mal. Las nuestras quedan a uno o dos puntos en el rango donde la ruina ocurre de verdad; donde la ruina es muy rara, la simulación se queda sin muestras antes de que la fórmula se quede sin precisión, y es a la fórmula a la que hay que hacer caso.
Preguntas y respuestas
¿Es gratis? ¿Necesito una cuenta?
Gratis · Sin instalación · Funciona en tu navegador. No hace falta cuenta para calcular.
¿Se sube algo?
No se sube nada. Cada número de esta página se calcula en tu navegador, y el enlace que copias solo lleva los valores que has escrito.
¿Hasta qué punto puedo fiarme del resultado?
El porcentaje de aciertos y la relación beneficio/riesgo son estimaciones. Toma el resultado como la forma del riesgo, no como un pronóstico: una estrategia que deja de funcionar convierte cualquiera de estos números en ficción.
Herramientas relacionadas
Sigue explorando
Términos detrás de esta herramienta
- MartingalaMartingala: regla de tamaño de posición que multiplica el lote tras cada pérdida, normalmente por dos, para que una ganancia recupere toda la racha perdedora más el objetivo. En un EA de MT5 se ve como un input multiplicador del lote y un volumen que sube tras las pérdidas.
- Peor racha de pérdidasPeor racha de pérdidas: la serie consecutiva más larga de operaciones perdedoras, o la mayor pérdida acumulada dentro de una racha contigua de operaciones perdedoras, en un backtest o en un registro en vivo.
- Protección de saldo negativoProtección de saldo negativo: política del bróker que devuelve a cero una cuenta de trading cuando las pérdidas la dejan bajo cero, de modo que el cliente no puede perder más de lo que tiene la cuenta. Depende de la entidad y del tipo de cuenta, no de la marca.
- Tasa de aciertoEl porcentaje de operaciones que cierran con beneficio, calculado como operaciones ganadoras entre el total de operaciones cerradas. Solo tiene sentido leída junto al ratio riesgo/beneficio.
Guías para leer a continuación
Construye un EA en torno al riesgo que elegiste
La tasa de acierto, la relación ganancia/pérdida y el riesgo por operación son los datos que usa esta página, y un EA necesita los mismos. AIStrategyMiner Builder te permite conectar tus reglas de entrada y salida como bloques y fijar el riesgo por operación, sin código.
- Define el riesgo por operación con el valor que probaste aquí y compila un archivo .ex5 estándar para MetaTrader 5.
Comprueba el EA terminado en MetaTrader 5 antes de fiarte de él. Las cifras de esta página salen de lo que escribiste; no son una previsión de resultados.

