Vas abajo. ¿Qué hace falta de verdad para volver?
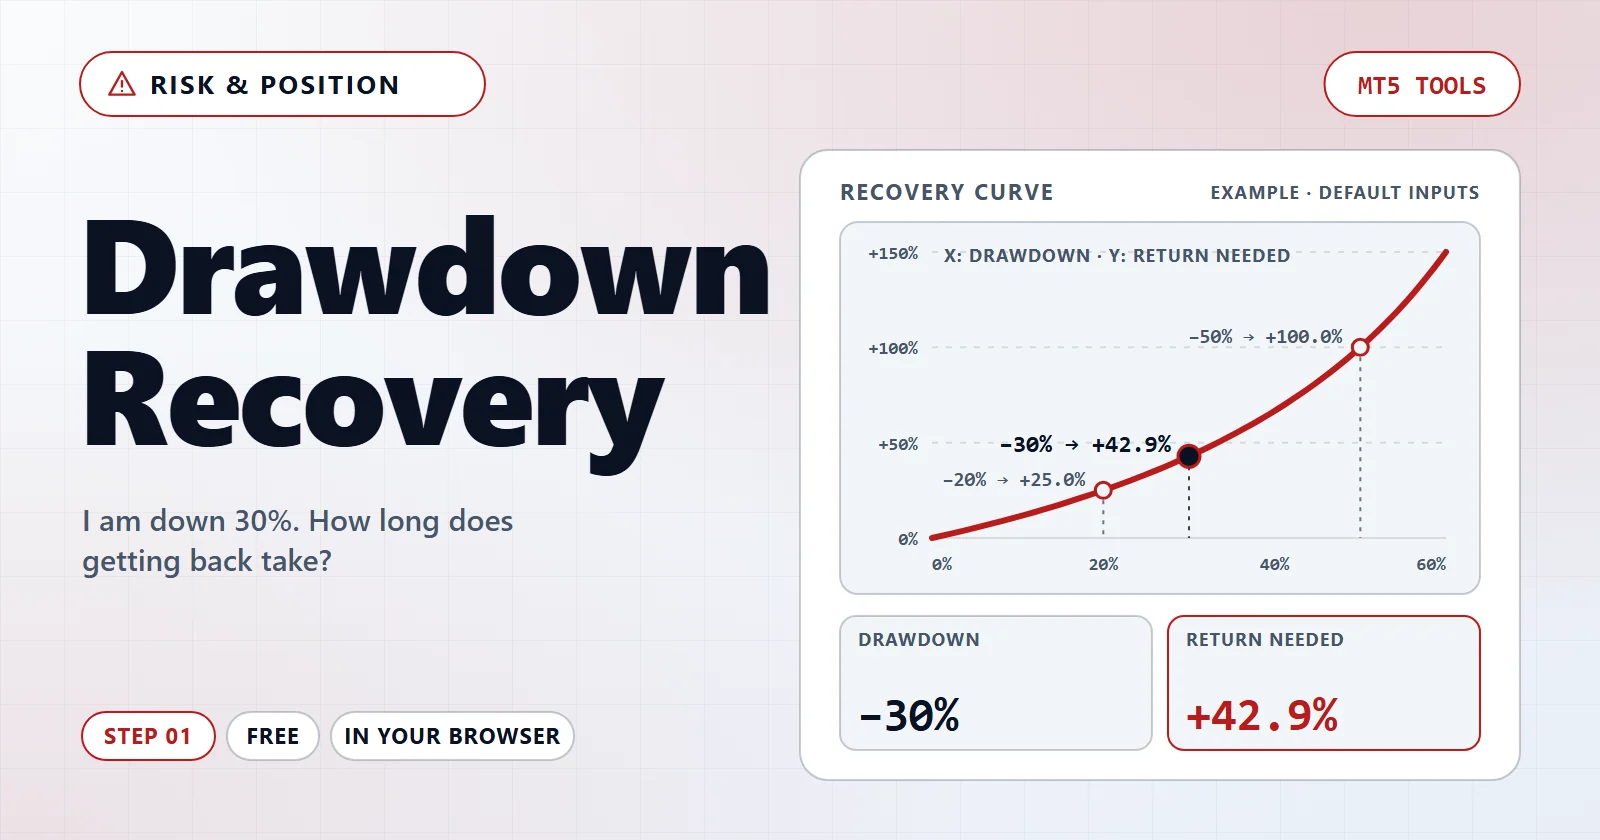
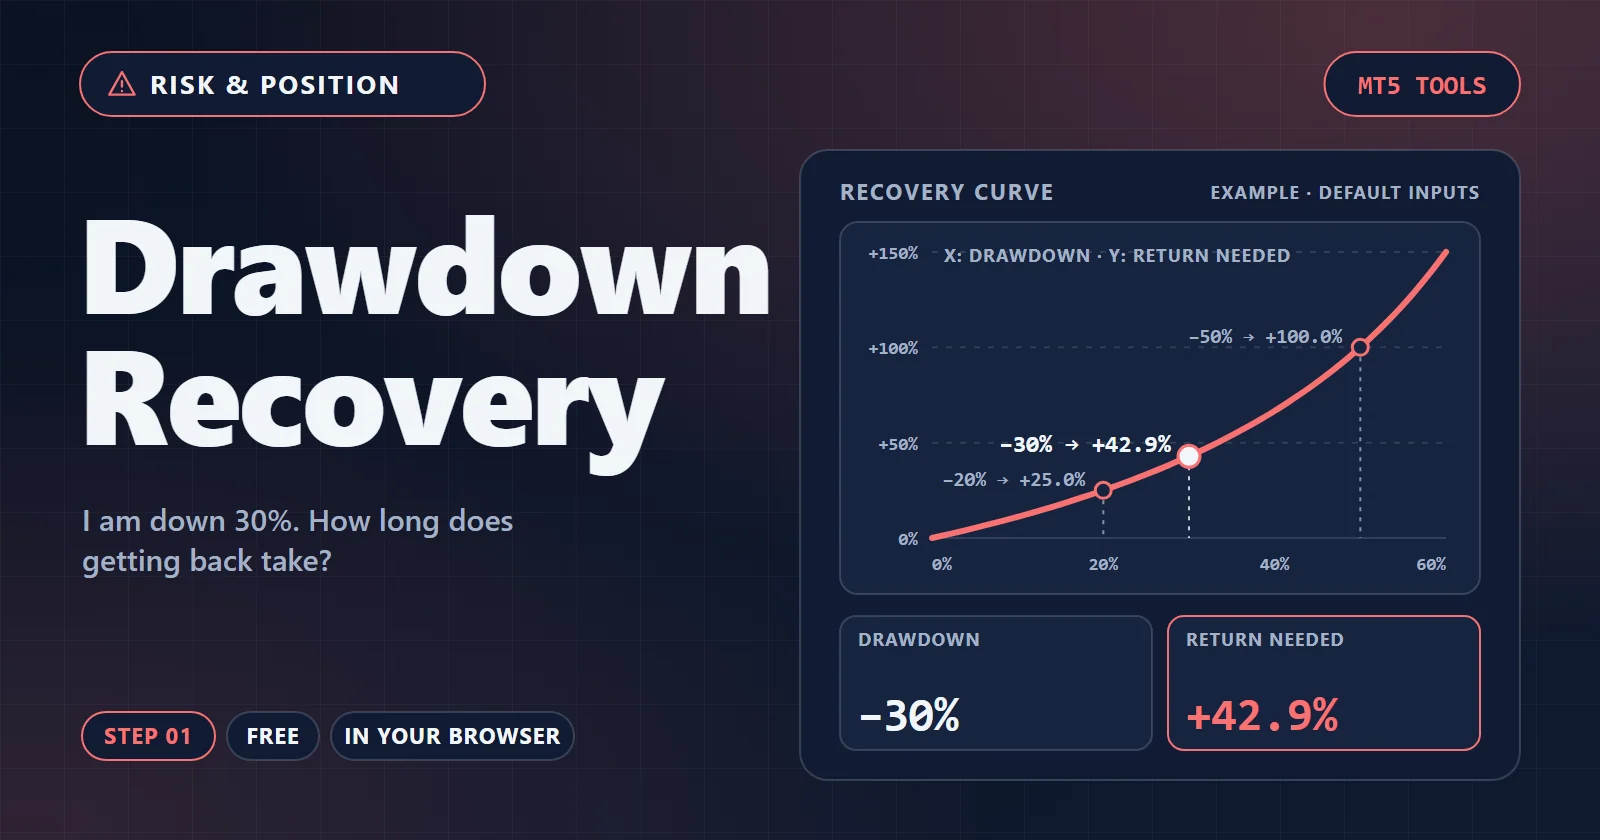
Pérdidas y ganancias no son simétricas: una caída del 50 % exige un +100 % para deshacerla. La brecha se ensancha cuanto más abajo estás, y el tiempo se ensancha todavía más rápido. Aquí tienes las dos cifras.
Gratis · Sin instalación · Funciona en tu navegador
Diagnóstico
El porcentaje es la mitad fácil. Estas comprobaciones miran cuánto tarda, cuánto puede moverse esa estimación y si la estrategia gana lo suficiente para que la pregunta tenga respuesta.
Ganancia necesaria para recuperarse de un drawdown
- Ganancia necesaria para volver a cero
- Ganancia igual a la pérdida (comparación)
- Tu valor actual
Cómo se ahonda el agujero
La rentabilidad necesaria no sigue a la pérdida. Con un 10 % abajo debes un 11 %; con un 50 % debes un 100 %; con un 90 % debes un 900 %. Todas las filas usan la rentabilidad mensual que has introducido.
| Drawdown | Rentabilidad necesaria | Meses para recuperar | Usar |
|---|---|---|---|
| — | — | ||
| — | — | ||
| — | — | ||
| — | — | ||
| — | — | ||
| — | — | ||
| — | — | ||
| — | — | ||
| — | — | ||
| — | — |
El rango honesto
Una cifra única para el tiempo de recuperación es una ficción: los meses que vienen no son idénticos. Esto los repite miles de veces con tu volatilidad y muestra dónde cae realmente la respuesta.
Por qué un rango y no una fecha
La capitalización depende del camino. Dos cuentas con la misma rentabilidad media mensual se recuperan en momentos distintos según el orden en que lleguen los meses buenos, y un mes malo al principio cuesta más que uno al final. Una estimación puntual esconde todo eso, y por eso el caso lento suele quedar muy por encima de la mediana en vez de repartirse simétricamente.
Cómo se usa
- Introduce tus númerosEscribe tus propios valores en los campos, o elige tu informe de MetaTrader si la herramienta lee un archivo. Los valores que ya hay son solo un ejemplo de partida.
- Lee el resultado y el diagnósticoEl número grande responde a la pregunta. Las tarjetas de debajo indican qué parece fallar y qué cambiar.
- Prueba una corrección o sigue adelanteAplica un cambio sugerido para ver cómo se mueve el resultado, sigue el enlace a la siguiente herramienta o copia el enlace para volver a los mismos datos.
Cómo se calcula
La rentabilidad necesaria es pérdida ÷ (1 − pérdida). Crece más rápido que la pérdida porque tienes que ganarla sobre lo que queda y no sobre lo que tenías. Esa sola fracción explica por qué quienes limitan el drawdown al 20 % sobreviven a estrategias que arruinan a quienes lo dejan llegar al 60 %.
El tiempo es la parte que la gente se salta. Al 2 % mensual, un drawdown del 20 % tarda unos 11 meses en deshacerse y uno del 50 % unos 35, y esa es la versión sin ningún mes malo. Reducir a la mitad la rentabilidad mensual más que duplica la espera, porque la recuperación se compone, no se suma.
El rango sale de simular rentabilidades mensuales alrededor de tu media con tu volatilidad. No es un pronóstico: supone que la estrategia sigue funcionando exactamente igual, que es la suposición con más papeletas de fallar. Léelo como la dispersión que deberías esperar aunque nada cambie.
Preguntas y respuestas
¿Es gratis? ¿Necesito una cuenta?
Gratis · Sin instalación · Funciona en tu navegador. No hace falta cuenta para calcular.
¿Se sube algo?
No se sube nada. Cada número de esta página se calcula en tu navegador, y el enlace que copias solo lleva los valores que has escrito.
¿Hasta qué punto puedo fiarme del resultado?
Un drawdown todavía abierto no tiene aún tiempo de recuperación, solo una rentabilidad necesaria. Todo lo de aquí supone que la estrategia sigue rindiendo como lo hacía antes de que empezara.
Herramientas relacionadas
Sigue explorando
Términos detrás de esta herramienta
- Drawdown máximoLa mayor caída de pico a valle del capital de la cuenta durante un periodo de medición, como porcentaje del pico anterior.
- Factor de recuperaciónBeneficio neto total dividido entre el drawdown máximo, que indica cuántas veces la estrategia ha recuperado su peor pérdida. Cuanto más alto, mejor.
Convierte un límite de recuperación en una regla de EA
Salir de un drawdown profundo es difícil, por eso muchos traders fijan un límite. En AIStrategyMiner Builder conectas tus reglas de entrada y salida como bloques y fijas el riesgo por operación, sin código.
- Define el riesgo por operación según el drawdown del que estés dispuesto a recuperarte y compila un archivo .ex5 estándar para MetaTrader 5.
Comprueba el EA terminado en MetaTrader 5 antes de fiarte de él. Las cifras de esta página salen de lo que escribiste; no son una previsión de resultados.

