La gestión del riesgo con un expert advisor se reduce a una decisión tomada antes de engancharlo: qué tamaño de posición, contra cuánto depósito y en qué punto paras. El EA no va a tomar esa decisión. Seguirá operando su regla durante el peor tramo de su registro y durante lo que venga después.
Cuatro cifras hacen el trabajo, y normalmente solo se cita una:
- La peor caída, en dinero. No el porcentaje: la cantidad que el saldo devolvió de verdad.
- La peor racha perdedora. Mediana de 8 operaciones en estos registros. La peor: 38 seguidas.
- La peor operación individual, que se sitúa en una mediana de 1,89× la pérdida media y llega hasta 10,2×.
- La brecha del capital flotante. El drawdown con posiciones abiertas fue más profundo que el de operaciones cerradas en los 23 registros.
Las tres primeras se miden abajo a partir de las 23 listas de operaciones cerradas. La brecha del capital sale de las cifras de drawdown de saldo y de capital de cada ejecución.
| Condiciones de la prueba | |
|---|---|
| ID del experimento | EXP-EA-RISK-BUDGET-001 |
| Fuente | Listas de operaciones cerradas de 23 ejecuciones del Strategy Tester de MT5 |
| Población | 23 registros de backtest de EA, cada uno con su lista completa de operaciones cerradas |
| Modelo | Backtests del Strategy Tester de MetaTrader 5 |
| Depósito | 10.000 en los 23 |
| Última verificación | 2026-08-25 |
Cómo ejecutamos y etiquetamos estas pruebas está explicado en nuestra metodología de pruebas.
Qué mirar: las cuatro cifras que fijan tu tamaño
Léelas en el propio informe y en la lista de operaciones del EA antes de decidir nada. MT5 imprime la mayoría, pero no en la forma que necesitas para dimensionar.
| Cifra | Por qué fija tu tamaño | Dónde engaña el informe |
|---|---|---|
| Peor caída en dinero | Es la cantidad que tu depósito tiene que absorber sin que intervengas | El porcentaje de al lado se mide desde el saldo máximo, no desde tu depósito |
| Peor racha perdedora | Es cuántas veces seguidas tienes que no intervenir | Las pérdidas consecutivas máximas se imprimen, pero es fácil pasarlas por alto entre los ratios |
| Peor pérdida individual | Una operación puede costar 10× la media | La pérdida media está al lado y parece el dato más seguro |
| Brecha del capital flotante | Tu margen vive del capital, no de las operaciones cerradas | La línea de saldo es la que halaga |
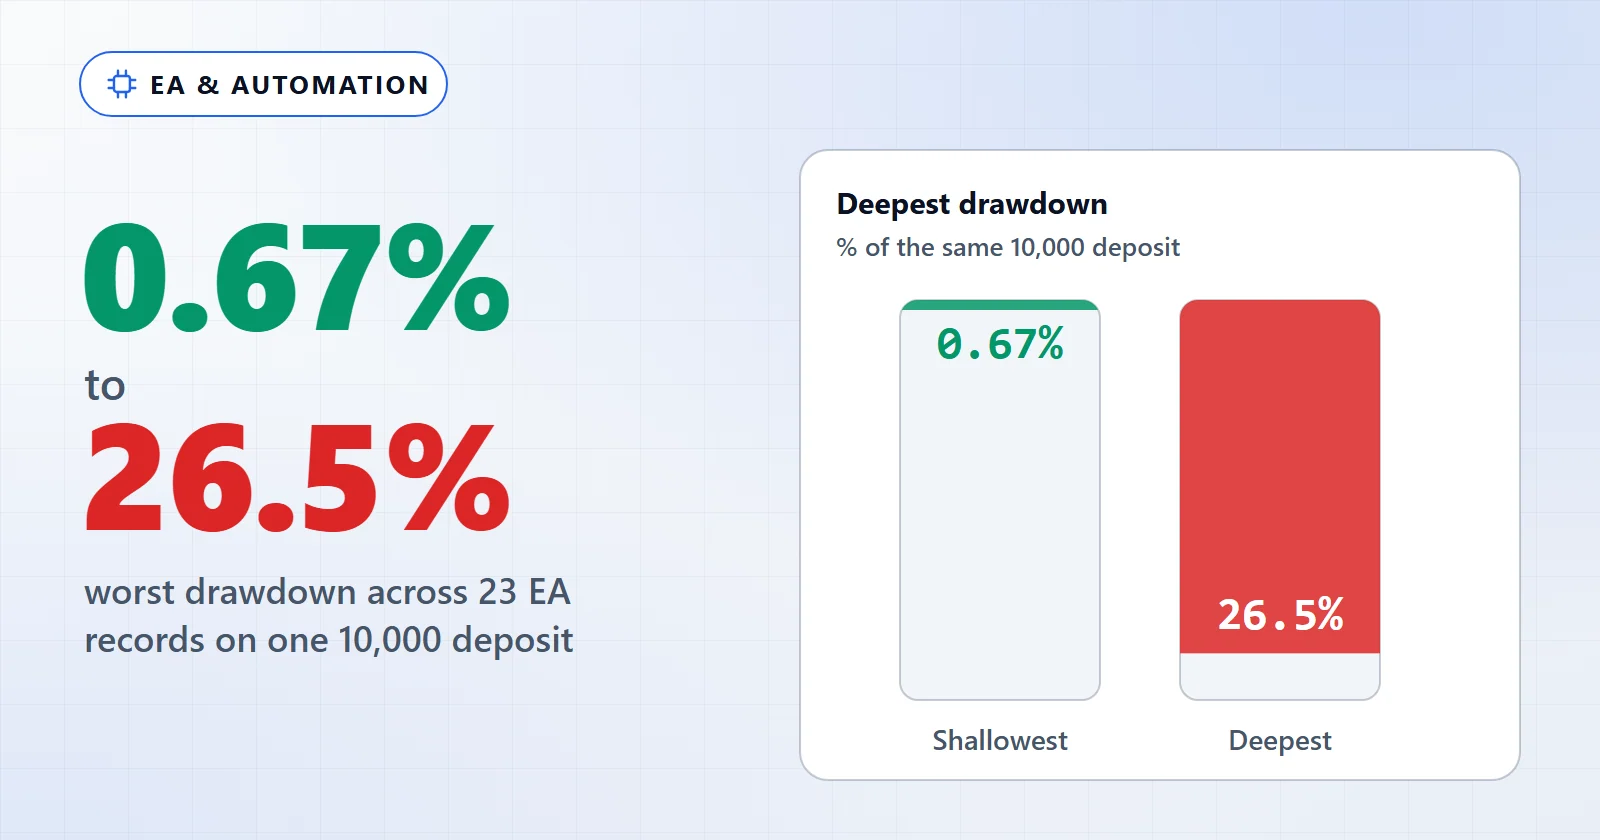
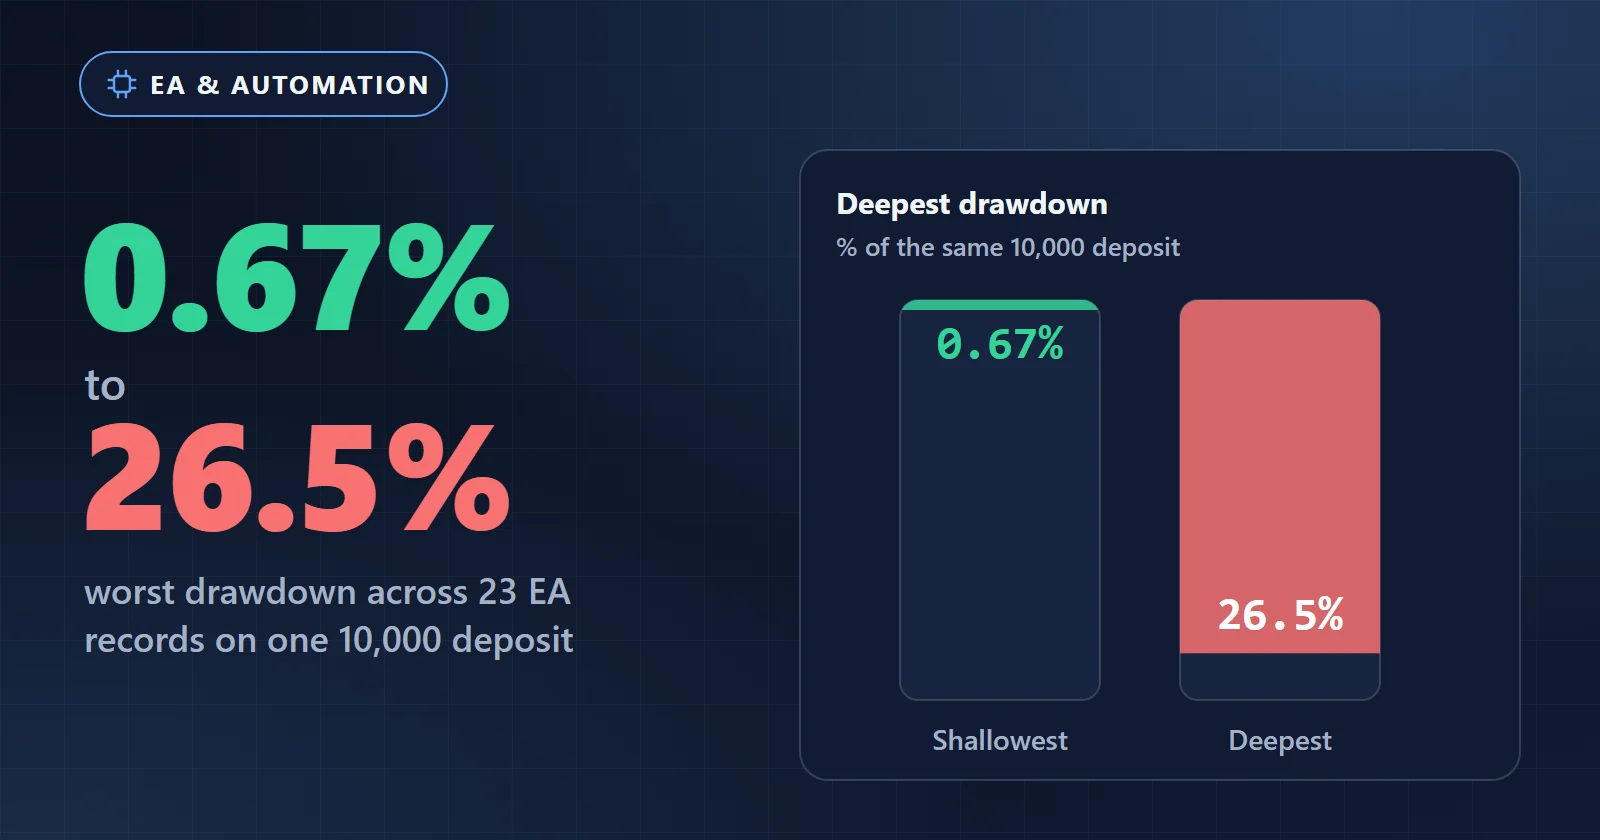
La horquilla entre registros es la razón de que esto importe. La más profunda, la más superficial y unas cuantas intermedias, por peor caída:
| Símbolo principal | Operaciones | Peor caída | Parte del depósito de 10.000 | Peor racha perdedora |
|---|---|---|---|---|
| GBP/JPY | 695 | 2.649,54 | 26,50% | 35 |
| EUR/USD (4 símbolos) | 4.725 | 2.479,13 | 24,79% | 14 |
| EUR/JPY | 776 | 2.464,64 | 24,65% | 38 |
| EUR/GBP | 426 | 1.359,02 | 13,59% | 9 |
| EUR/USD (5 símbolos) | 912 | 965,88 | 9,66% | 8 |
| USD/JPY | 1.611 | 575,34 | 5,75% | 10 |
| JP225 | 210 | 67,43 | 0,67% | 4 |
Mediana de los 23: 8,67%. Así que el registro típico devuelve en algún momento más o menos una doceava parte del depósito, y el más profundo devuelve más de una cuarta parte. Todos menos el registro de JP225 se ejecutaron con 0,1 lotes sobre el mismo depósito. La horquilla sale del conjunto de reglas y del mercado que opera, no del tamaño.
Comprueba que el registro se produjo con el tamaño con el que vas a operar
Una comprobación más, y lleva diez segundos: una cifra de caída solo se te aplica si ejecutas el EA con el tamaño con el que se midió.
De los 23 registros, los 23 se ejecutaron sobre un depósito de 10.000 y 22 usaron 0,1 lotes. La excepción es el registro de JP225, producido con 3,0 lotes en lugar de 0,1, sobre un índice. Su caída del 0,67% es la caída de la ejecución con 3,0 lotes. Ejecútalo con 0,1 lotes y estarás operando una posición que su registro no describe. Abre la pestaña Inputs del informe o el archivo .set y confirma el tamaño de lote antes de tomar prestado ningún porcentaje de él.
Lotes fijos, riesgo porcentual o dimensionar desde el registro
Tres enfoques, y el que recomiendan la mayoría de los artículos es el que peor encaja con un EA.
| Enfoque | Qué hace | Dónde falla con un EA |
|---|---|---|
| Lotes fijos | Un tamaño que no cambia nunca | Seguro y honesto, pero el tamaño es arbitrario salvo que lo hayas sacado de una caída |
| Riesgo porcentual por operación | El tamaño se ajusta a la distancia del stop loss | Supone un stop fijo. Muchos EA salen por una condición, no por un precio, así que «1% por operación» no tiene a qué agarrarse |
| Dimensionar desde la peor caída del registro | Eliges un tamaño con el que la peor caída observada sea dinero que puedes aguantar | Necesita la lista de operaciones, y te da una cifra mayor de la que querías |
La fila del medio es la trampa. La gestión del tamaño de la posición por porcentaje de la cuenta es un buen consejo para un operador discrecional que pone un stop en cada entrada. Un EA que gestiona su salida de forma dinámica no te da la distancia que necesita la fórmula. Sustituirla por la pérdida media subestima mucho la cola: en estos registros la peor operación es una mediana de 1,89× la media. El extremo es un registro de cinco símbolos cuya peor operación individual costó 545,00 frente a una pérdida media de 53,43, 10,2 veces más.
La tercera fila produce cifras incómodas, y de eso se trata. Si la peor caída del registro de GBP/JPY es el 26,5% de una cuenta de 10.000 con 0,1 lotes, ejecutarlo sobre 5.000 con el mismo tamaño significa que la misma secuencia se lleva el 53%, y ningún plan sobrevive a equivocarse a medias antes de acertar.
Aplicar el plan en la práctica
- Abre la lista de operaciones del EA o el informe guardado del Strategy Tester y lee su peor caída en dinero, su peor racha perdedora y su peor pérdida individual, no la línea de resumen.
- Duplica la peor caída. El registro acota lo que ha pasado, no lo que pasará. Seis de estos 23 registros superan una cuarta parte del depósito de 10.000 una vez duplicados; uno supera la mitad.
- Fija tu depósito de modo que esa cifra duplicada sea dinero que puedes ver desaparecer sin apagar el EA. Si no lo es, reduce a la mitad el tamaño de lote en vez de confiar en la suerte.
- Añade el margen del capital flotante. Los 23 registros tienen un drawdown con posiciones abiertas más profundo que el de operaciones cerradas —una mediana de 1,08× y hasta 1,76× peor—, porque el saldo solo se mueve cuando se cierra una operación.
- Escribe dos condiciones de parada en cifras antes de activar Algo Trading: una cantidad de dinero que termina la prueba y un número de pérdidas consecutivas que la termina. Decídelas mientras no tienes nada en juego.
El paso 4 es el que la gente se salta. Las cifras de caída de esta página salen de una curva de capital de operaciones cerradas, y una curva de operaciones cerradas es ciega entre entradas. La cuenta que recibe un margin call mira el capital flotante, que en estos mismos registros es más profundo en todos y cada uno de los casos. Trata aquí las cifras de caída como un suelo.
Si construyes tú el EA, puedes dejar el dimensionado incorporado en vez de tener que acordarte. En el EA Builder, el tamaño de lote y las reglas de dinero viven en la pestaña Settings, no en el lienzo. Fija un lote fijo que hayas sacado de la caída, y confirma que el lote martingala, el promediado y la piramidación están desactivados antes de compilar.
La racha perdedora importa más que la profundidad del drawdown
Una caída que se recupera y vuelve a caer es soportable de una forma en que una ininterrumpida no lo es, porque cada operación ganadora intermedia te da un motivo para seguir. El registro de EUR/JPY es el caso que merece la pena estudiar: su peor racha perdedora es de 38 operaciones, y el dinero perdido en esa racha —2.464,64— es exactamente toda su peor caída. Las 38 operaciones perdieron. Nada la interrumpió.
Son 38 oportunidades seguidas de concluir que el EA está roto, en un punto del registro en el que la respuesta correcta era no hacer nada. Compáralo con el registro de EUR/USD sobre cuatro símbolos, que llegó a una caída parecida de 2.479,13 con una peor racha de 14: algo bastante más fácil de aguantar por el mismo dinero.
El riesgo, y las cifras que significan parar
Cuatro modos de fallo, en el orden en que ocurren de verdad.
Dimensionar por la media. La pérdida media en estos registros es del 0,66% del depósito de 10.000 en la mediana, lo que suena a un colchón cómodo de 150 operaciones perdedoras. La peor operación individual llega al 5,45% del depósito. Una cuenta dimensionada por la media se encuentra con la cola con más o menos una octava parte del colchón que suponía.
Intervenir dentro del drawdown. Este es el caro, y las cifras de arriba son la razón de que ocurra: 38 pérdidas seguidas es tiempo suficiente para que cualquier explicación parezca plausible. La defensa no es la fuerza de voluntad. Es decidir de antemano la cifra de salida y dimensionar lo bastante pequeño para que esa cifra no llegue antes de tiempo.
Ejecutar varios EA en una cuenta y sumar las caídas. Cada cifra de arriba describe un EA medido solo. Nada de estos registros dice que dos de ellos no puedan estar en pérdidas la misma semana, y la suposición ingenua —que diversificar reduce el drawdown— es la que merece la pena probar antes de apoyarte en ella. La medición que tenemos de combinar reglas sale de la galería de plantillas del Builder: las 9 plantillas de cartera terminaron con una mediana de drawdown del -3,51% frente al -1,065% de las reglas sueltas, y una composición de tres reglas en EXP-MACD-RECIPE-BASELINE-001 llegó a un drawdown 3,76 veces más profundo que su regla MACD ejecutada sola mientras su factor de beneficio se movía 0,02. Dimensiona una cuenta con varios EA contra la suma de las caídas individuales hasta que hayas medido tu propia combinación, no contra su media.
Tratar el backtest como el peor caso. Es el caso mejor documentado, no el peor. Ninguno de estos registros es una ejecución en cuenta real, y un backtest nunca prueba la ejecución, el deslizamiento ni una caída del bróker. Duplicar la caída no es pesimismo. Es la corrección mínima por medir el futuro con una regla fabricada con el pasado.
Nada de esto es asesoramiento financiero, y ningún drawdown pasado acota uno futuro.
Próximos pasos
A partir de ahí:
- Para ver qué dicen 53 diseños medidos sobre la rentabilidad y no sobre el dimensionado, ¿son rentables los Expert Advisors? lee qué acaba significando «rentable».
- Si el EA que estás dimensionando viene de otro sitio, cómo usar un EA gratis cubre las comprobaciones que van antes de esta, empezando por si alguien independiente llegó a medir las cifras.
- Para producir una cifra de caída de una regla tuya, haz un backtest y lee la lista de operaciones cerradas en vez de la línea de resumen.

