Risikomanagement für einen Expert Advisor läuft auf eine einzige Entscheidung hinaus, die fällt, bevor Sie ihn anhängen: wie groß die Position, gegen wie viel Einlage, und ab welchem Punkt Sie aufhören. Der EA trifft diese Entscheidung nicht. Er handelt seine Regel weiter — durch die schlechteste Phase seiner Aufzeichnung und durch alles, was danach kommt.
Vier Zahlen leisten die Arbeit, und üblicherweise wird nur eine davon genannt:
- Das schlechteste Tal, in Geld. Nicht der Prozentsatz — der Betrag, den der Kontostand tatsächlich zurückgegeben hat.
- Die schlechteste Verlustserie. Median über diese Aufzeichnungen: 8 Trades. Schlechtester Wert: 38 in Folge.
- Der schlechteste einzelne Trade, der im Median beim 1,89-Fachen des durchschnittlichen Verlusts liegt und im Höchstfall beim 10,2-Fachen.
- Die Lücke zur schwebenden Equity. Der Drawdown bei offenen Positionen war in allen 23 Aufzeichnungen tiefer als der bei abgeschlossenen Trades.
Die ersten drei werden unten aus den 23 Listen abgeschlossener Trades gemessen. Die Equity-Lücke stammt aus den Balance- und Equity-Drawdown-Werten jedes Laufs.
| Testbedingungen | |
|---|---|
| Experiment-ID | EXP-EA-RISK-BUDGET-001 |
| Quelle | Listen abgeschlossener Trades aus 23 Läufen im MT5 Strategy Tester |
| Grundgesamtheit | 23 EA-Backtest-Aufzeichnungen, jede mit ihrer vollständigen Liste abgeschlossener Trades |
| Modell | Backtests im MetaTrader 5 Strategy Tester |
| Einlage | 10.000 bei allen 23 |
| Zuletzt verifiziert | 2026-08-25 |
Wie wir diese Tests durchführen und kennzeichnen, steht in unserer Testmethodik.
Worauf Sie achten sollten: die vier Zahlen, die Ihre Größe bestimmen
Lesen Sie sie im eigenen Bericht und in der Trade-Liste des EA ab, bevor Sie irgendetwas entscheiden. MT5 druckt die meisten davon, aber nicht in der Form, die Sie für die Größenbestimmung brauchen.
| Zahl | Warum sie Ihre Größe bestimmt | Wo der Bericht in die Irre führt |
|---|---|---|
| Schlechtestes Tal in Geld | Es ist der Betrag, den Ihre Einlage aufnehmen muss, ohne dass Sie eingreifen | Der Prozentsatz daneben wird vom Höchststand des Kontos aus gemessen, nicht von Ihrer Einlage |
| Schlechteste Verlustserie | Sie ist die Zahl der Male in Folge, bei denen Sie nicht eingreifen dürfen | Die maximalen Verluste in Folge werden gedruckt, aber man überliest sie leicht zugunsten der Kennzahlen |
| Schlechtester Einzelverlust | Ein Trade kann das 10-Fache des durchschnittlichen kosten | Der durchschnittliche Verlust steht daneben und wirkt wie der sicherere Eingabewert |
| Lücke zur schwebenden Equity | Ihre Margin hängt an der Equity, nicht an abgeschlossenen Trades | Die Balance-Linie ist die schmeichelhafte |
Die Spanne über die Aufzeichnungen ist der Grund, warum das zählt. Die tiefste, die flachste und einige dazwischen, nach schlechtestem Tal:
| Hauptsymbol | Trades | Schlechtestes Tal | Anteil an der Einlage von 10.000 | Schlechteste Verlustserie |
|---|---|---|---|---|
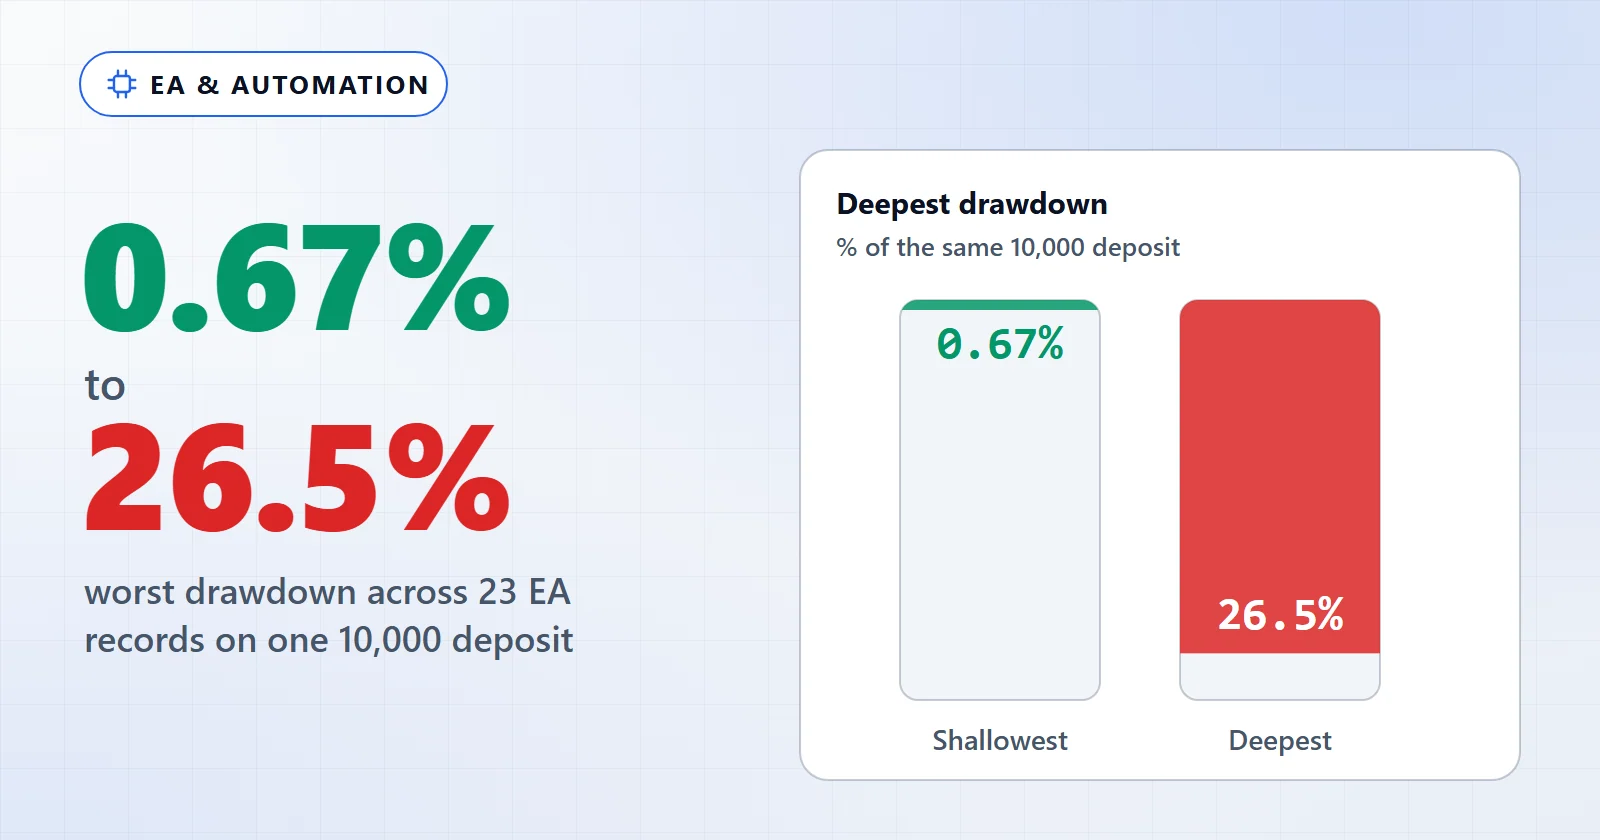
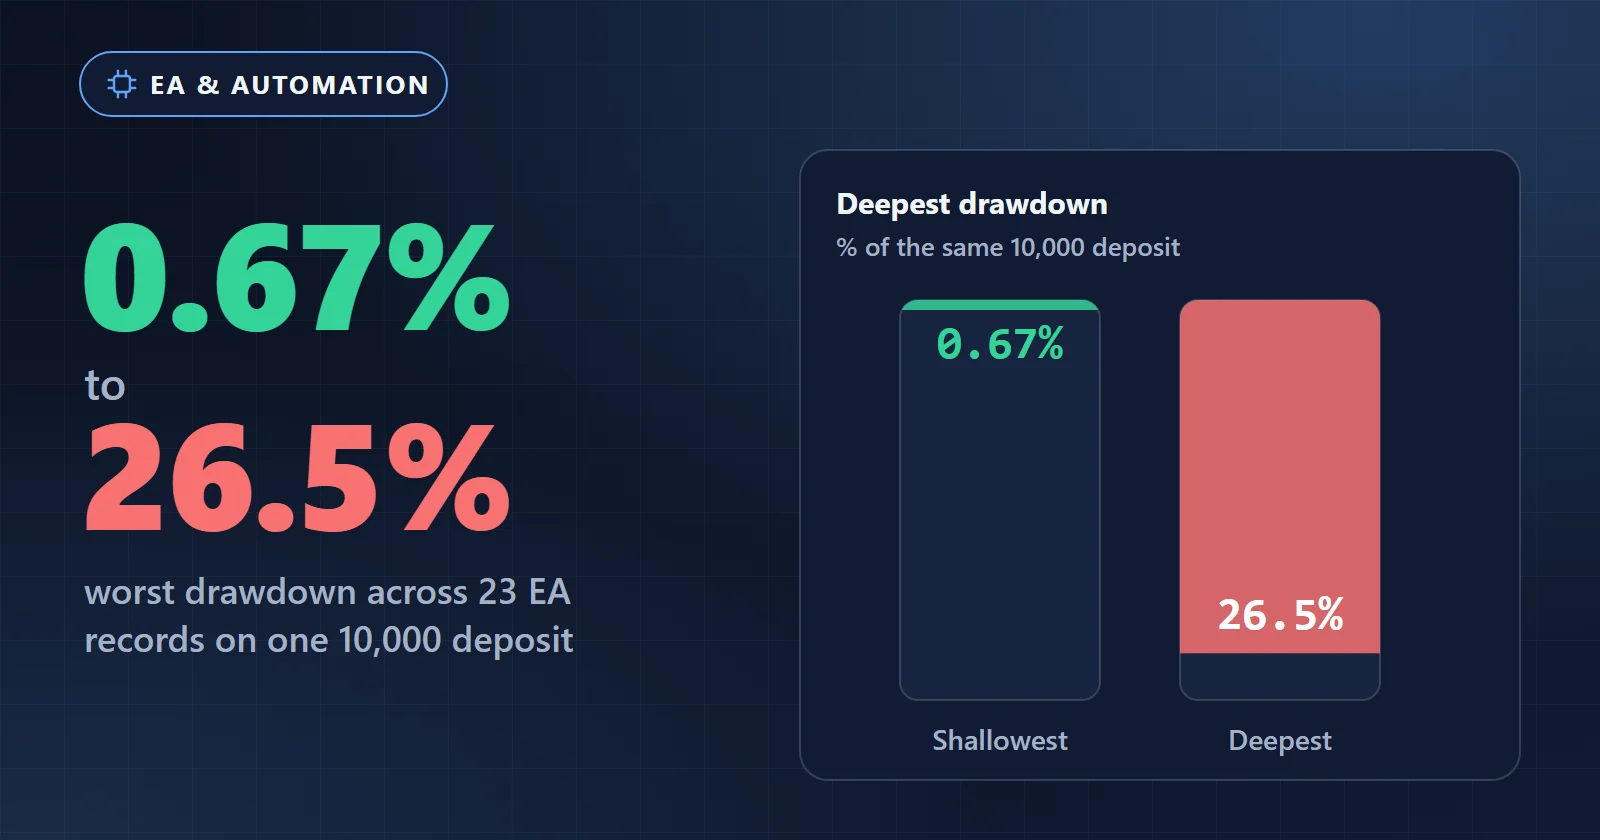
| GBP/JPY | 695 | 2.649,54 | 26,50 % | 35 |
| EUR/USD (4 Symbole) | 4.725 | 2.479,13 | 24,79 % | 14 |
| EUR/JPY | 776 | 2.464,64 | 24,65 % | 38 |
| EUR/GBP | 426 | 1.359,02 | 13,59 % | 9 |
| EUR/USD (5 Symbole) | 912 | 965,88 | 9,66 % | 8 |
| USD/JPY | 1.611 | 575,34 | 5,75 % | 10 |
| JP225 | 210 | 67,43 | 0,67 % | 4 |
Median über alle 23: 8,67 %. Die typische Aufzeichnung gibt also irgendwann etwa ein Zwölftel der Einlage zurück — und die tiefste mehr als ein Viertel. Alle außer der JP225-Aufzeichnung liefen mit 0,1 Lots auf derselben Einlage. Die Spanne kommt vom Regelwerk und vom gehandelten Markt, nicht von der Größe.
Prüfen Sie, ob die Aufzeichnung in der Größe entstanden ist, mit der Sie handeln werden
Noch ein Check, und er dauert zehn Sekunden: Ein Talwert gilt für Sie nur, wenn Sie den EA in der Größe betreiben, in der er gemessen wurde.
Von den 23 Aufzeichnungen liefen alle 23 mit einer Einlage von 10.000 und 22 nutzten 0,1 Lots. Die Ausnahme ist die JP225-Aufzeichnung, die mit 3,0 Lots statt 0,1 entstand, auf einem Indexinstrument. Ihr Tal von 0,67 % ist das Tal des Laufs mit 3,0 Lots. Betreiben Sie ihn mit 0,1 Lots, dann handeln Sie eine Position, die seine Aufzeichnung nicht beschreibt. Öffnen Sie den Inputs-Tab des Berichts oder die .set-Datei und prüfen Sie die Lotgröße, bevor Sie irgendeinen Prozentsatz daraus übernehmen.
Feste Lots vs. Prozentrisiko vs. Größe aus der Aufzeichnung
Drei Ansätze — und derjenige, den die meisten Artikel empfehlen, passt am schlechtesten zu einem EA.
| Ansatz | Was er tut | Wo er bei einem EA bricht |
|---|---|---|
| Feste Lots | Eine Größe, die sich nie ändert | Sicher und ehrlich, aber die Größe ist willkürlich, solange Sie sie nicht aus einem Tal abgeleitet haben |
| Prozentrisiko pro Trade | Die Größe skaliert mit dem Abstand zum Stop-Loss | Setzt einen festen Stop voraus. Viele EAs steigen anhand einer Bedingung aus, nicht an einem Kurs, “1 % pro Trade” hat also nichts, woran es sich festmachen ließe |
| Größe aus dem schlechtesten Tal der Aufzeichnung | Wählen Sie eine Größe, bei der das schlechteste beobachtete Tal Geld ist, das Sie aussitzen können | Braucht die Trade-Liste und liefert eine größere Zahl, als Sie wollten |
Die mittlere Zeile ist die Falle. Positionsgrößenbestimmung nach Prozent des Kontos ist ein solider Rat für einen diskretionären Händler, der bei jedem Einstieg einen Stop setzt. Ein EA, der seinen Ausstieg dynamisch steuert, liefert Ihnen den Abstand nicht, den die Formel braucht. Den durchschnittlichen Verlust einzusetzen unterschätzt den Rand der Verteilung erheblich: Über diese Aufzeichnungen ist der schlechteste Trade im Median das 1,89-Fache des durchschnittlichen. Der Extremfall ist eine Aufzeichnung mit fünf Symbolen, deren schlechtester einzelner Trade 545,00 kostete, bei einem durchschnittlichen Verlust von 53,43 — das 10,2-Fache.
Die dritte Zeile erzeugt unbequeme Zahlen, und genau darum geht es. Wenn das schlechteste Tal der GBP/JPY-Aufzeichnung 26,5 % eines Kontos von 10.000 bei 0,1 Lots beträgt, dann bedeutet derselbe Lauf auf 5.000 bei gleicher Größe, dass dieselbe Sequenz 53 % nimmt — und kein Plan übersteht es, zur Hälfte falsch zu liegen, bevor er recht bekommt.
Den Plan in der Praxis umsetzen
- Öffnen Sie die Trade-Liste des EA oder den gespeicherten Strategy-Tester-Bericht und lesen Sie das schlechteste Tal in Geld, die schlechteste Verlustserie und den schlechtesten Einzelverlust ab — nicht die Zusammenfassungszeile.
- Verdoppeln Sie das schlechteste Tal. Die Aufzeichnung begrenzt, was geschehen ist, nicht, was geschehen wird. Sechs dieser 23 Aufzeichnungen überschreiten nach der Verdopplung ein Viertel der Einlage von 10.000; eine überschreitet die Hälfte.
- Wählen Sie Ihre Einlage so, dass dieser verdoppelte Wert Geld ist, das Sie verschwinden sehen können, ohne den EA abzuschalten. Ist er das nicht, halbieren Sie die Lotgröße, statt zu hoffen.
- Rechnen Sie den Puffer für die schwebende Equity dazu. Jede der 23 Aufzeichnungen hat einen tieferen Drawdown bei offenen Positionen als bei abgeschlossenen Trades — im Median das 1,08-Fache und bis zum 1,76-Fachen schlechter —, weil sich der Kontostand erst bewegt, wenn ein Trade schließt.
- Schreiben Sie zwei Abbruchbedingungen in Zahlen auf, bevor Sie Algo Trading aktivieren: einen Geldbetrag, der den Test beendet, und eine Zahl von Verlusten in Folge, die ihn beendet. Entscheiden Sie beides, solange für Sie nichts auf dem Spiel steht.
Schritt 4 ist der, den man überspringt. Die Talwerte auf dieser Seite stammen aus einer Equity-Kurve abgeschlossener Trades, und eine solche Kurve ist zwischen den Einstiegen blind. Das Konto, das einen Margin Call erhält, schaut auf die schwebende Equity, und die verläuft in genau diesen Aufzeichnungen in jedem einzelnen Fall tiefer. Behandeln Sie die Talwerte hier als Untergrenze.
Wenn Sie den EA selbst bauen, können Sie die Größenbestimmung einbauen, statt sie sich merken zu müssen. Im EA Builder liegen Lotgröße und Geldregeln im Settings-Tab, nicht auf der Arbeitsfläche. Setzen Sie ein festes Lot, das Sie aus dem Tal abgeleitet haben, und prüfen Sie vor dem Kompilieren, dass Martingale-Lot, Averaging und Pyramiding ausgeschaltet sind.
Die Verlustserie zählt mehr als die Tiefe des Drawdowns
Ein Tal, das sich erholt und zurückfällt, lässt sich auf eine Weise überstehen, wie ein ununterbrochenes es nicht zulässt, denn jeder Gewinn-Trade dazwischen gibt Ihnen einen Grund weiterzumachen. Die EUR/JPY-Aufzeichnung ist der Fall, den man studieren sollte: Ihre schlechteste Verlustserie umfasst 38 Trades, und das in dieser Serie verlorene Geld — 2.464,64 — ist genau ihr gesamtes schlechtestes Tal. Jeder einzelne dieser 38 Trades war ein Verlust. Nichts hat die Serie unterbrochen.
Das sind 38 aufeinanderfolgende Gelegenheiten, zu dem Schluss zu kommen, der EA sei kaputt — an einer Stelle der Aufzeichnung, an der die richtige Antwort war, nichts zu tun. Vergleichen Sie die EUR/USD-Aufzeichnung mit vier Symbolen: ein ähnliches Tal von 2.479,13 bei einer schlechtesten Serie von 14 — bei gleichem Geldbetrag deutlich leichter auszusitzen.
Risiko und die Zahlen, die Abbruch bedeuten
Vier Fehlermodi, in der Reihenfolge, in der sie tatsächlich auftreten.
Die Größe am Durchschnitt ausrichten. Der durchschnittliche Verlust liegt über diese Aufzeichnungen im Median bei 0,66 % der Einlage von 10.000, was nach einem bequemen Puffer von 150 Verlust-Trades klingt. Der schlechteste einzelne Trade erreicht 5,45 % der Einlage. Ein Konto, das am Durchschnitt bemessen ist, trifft auf den Rand der Verteilung mit etwa einem Achtel des Puffers, den es unterstellt hat.
Innerhalb des Drawdowns eingreifen. Das ist der teure Fehler, und die Zahlen oben sind der Grund, warum er passiert: 38 Verluste in Folge sind lang genug, damit jede Erklärung plausibel wird. Die Abwehr ist keine Willenskraft. Sie besteht darin, die Ausstiegszahl im Voraus festzulegen und klein genug zu dimensionieren, dass diese Zahl nicht früh eintrifft.
Mehrere EAs auf einem Konto betreiben und die Täler addieren. Jede Zahl oben beschreibt einen einzelnen, allein gemessenen EA. Nichts in diesen Aufzeichnungen sagt, dass nicht zwei von ihnen in derselben Woche unter Wasser sein können, und die naive Annahme — dass Diversifikation den Drawdown verkleinert — ist genau die, die man prüfen sollte, bevor man sich auf sie verlässt. Unsere Messung zur Kombination von Regeln stammt aus der Vorlagengalerie des Builders: Alle 9 Portfolio-Vorlagen endeten mit einem mittleren Drawdown von -3,51 % gegenüber -1,065 % für einzelne Regeln, und eine Kombination aus drei Regeln in EXP-MACD-RECIPE-BASELINE-001 erreichte einen Drawdown, der 3,76-mal tiefer war als der ihrer MACD-Regel allein, während sich ihr Profitfaktor um 0,02 bewegte. Bemessen Sie ein Konto mit mehreren EAs an der Summe der einzelnen Täler, bis Sie Ihre eigene Kombination gemessen haben — nicht an deren Durchschnitt.
Den Backtest für den schlimmsten Fall halten. Er ist der am besten dokumentierte Fall, nicht der schlimmste. Keine dieser Aufzeichnungen ist ein Lauf auf einem Live-Konto, und ein Backtest testet niemals Ausführung, Slippage oder einen Broker-Ausfall. Das Tal zu verdoppeln ist kein Pessimismus. Es ist die Mindestkorrektur dafür, die Zukunft mit einem Maßstab zu messen, der aus der Vergangenheit gebaut ist.
Nichts davon ist eine Finanzberatung, und kein vergangener Drawdown begrenzt einen künftigen.
Nächste Schritte
Von dort aus:
- Was 53 gemessene Designs über Erträge statt über die Größenbestimmung sagen, steht unter Sind Expert Advisors profitabel — dort wird gelesen, was “profitabel” am Ende tatsächlich bedeutet.
- Stammt der EA, den Sie dimensionieren, von woanders, behandelt Wie Sie einen kostenlosen EA nutzen die Checks, die vor diesem kommen — angefangen bei der Frage, ob überhaupt jemand Unabhängiges die Zahlen gemessen hat.
- Um einen Talwert für eine eigene Regel zu erzeugen, führen Sie einen Backtest durch und lesen Sie die Liste abgeschlossener Trades statt der Zusammenfassungszeile.

