La gestion du risque d’un expert advisor se ramène à une décision prise avant de l’attacher au graphique : quelle taille de position, face à quel dépôt, et à quel moment vous vous arrêtez. L’EA ne prendra pas cette décision. Il continuera d’appliquer sa règle pendant la pire séquence de son relevé, et pendant tout ce qui viendra ensuite.
Quatre chiffres font le travail, et un seul est habituellement cité :
- Le pire creux, en argent. Pas le pourcentage — le montant que le solde a réellement rendu.
- La pire série perdante. Médiane de 8 trades sur ces relevés. La pire : 38 d’affilée.
- Le pire trade isolé, qui se situe en médiane à 1,89× la perte moyenne, et jusqu’à 10,2×.
- L’écart de capital flottant. Le drawdown en positions ouvertes a été plus profond que celui en trades clôturés sur les 23 relevés.
Les trois premiers sont mesurés ci-dessous à partir des 23 listes de trades clôturés. L’écart de capital vient des chiffres de drawdown du solde et du capital de chaque exécution.
| Conditions du test | |
|---|---|
| Identifiant d’expérience | EXP-EA-RISK-BUDGET-001 |
| Source | Listes de trades clôturés de 23 exécutions du testeur de stratégies MT5 |
| Population | 23 relevés de backtest d’EA, chacun avec sa liste complète de trades clôturés |
| Modèle | Backtests du testeur de stratégies de MetaTrader 5 |
| Dépôt | 10 000 sur les 23 |
| Dernière vérification | 2026-08-25 |
La façon dont nous lançons et étiquetons ces tests est exposée dans notre méthodologie de test.
Quoi regarder : les quatre chiffres qui fixent votre taille
Lisez-les dans le rapport et la liste de trades de l’EA lui-même avant de décider quoi que ce soit. MT5 imprime la plupart d’entre eux, mais pas sous la forme dont vous avez besoin pour dimensionner.
| Chiffre | Pourquoi il fixe votre taille | Où le rapport induit en erreur |
|---|---|---|
| Pire creux en argent | C’est le montant que votre dépôt doit absorber sans que vous interveniez | Le pourcentage à côté est mesuré depuis le solde maximal, pas depuis votre dépôt |
| Pire série perdante | C’est le nombre de fois d’affilée où vous devez ne pas intervenir | Le nombre maximal de pertes consécutives est imprimé, mais facile à survoler parmi les ratios |
| Pire perte isolée | Un trade peut coûter 10× le trade moyen | La perte moyenne est juste à côté et ressemble à la donnée la plus sûre |
| Écart de capital flottant | Votre marge dépend du capital, pas des trades clôturés | La ligne du solde est celle qui flatte |
L’écart entre les relevés est la raison pour laquelle cela compte. Le plus profond, le moins profond et quelques-uns entre les deux, classés par pire creux :
| Symbole principal | Trades | Pire creux | Part du dépôt de 10 000 | Pire série perdante |
|---|---|---|---|---|
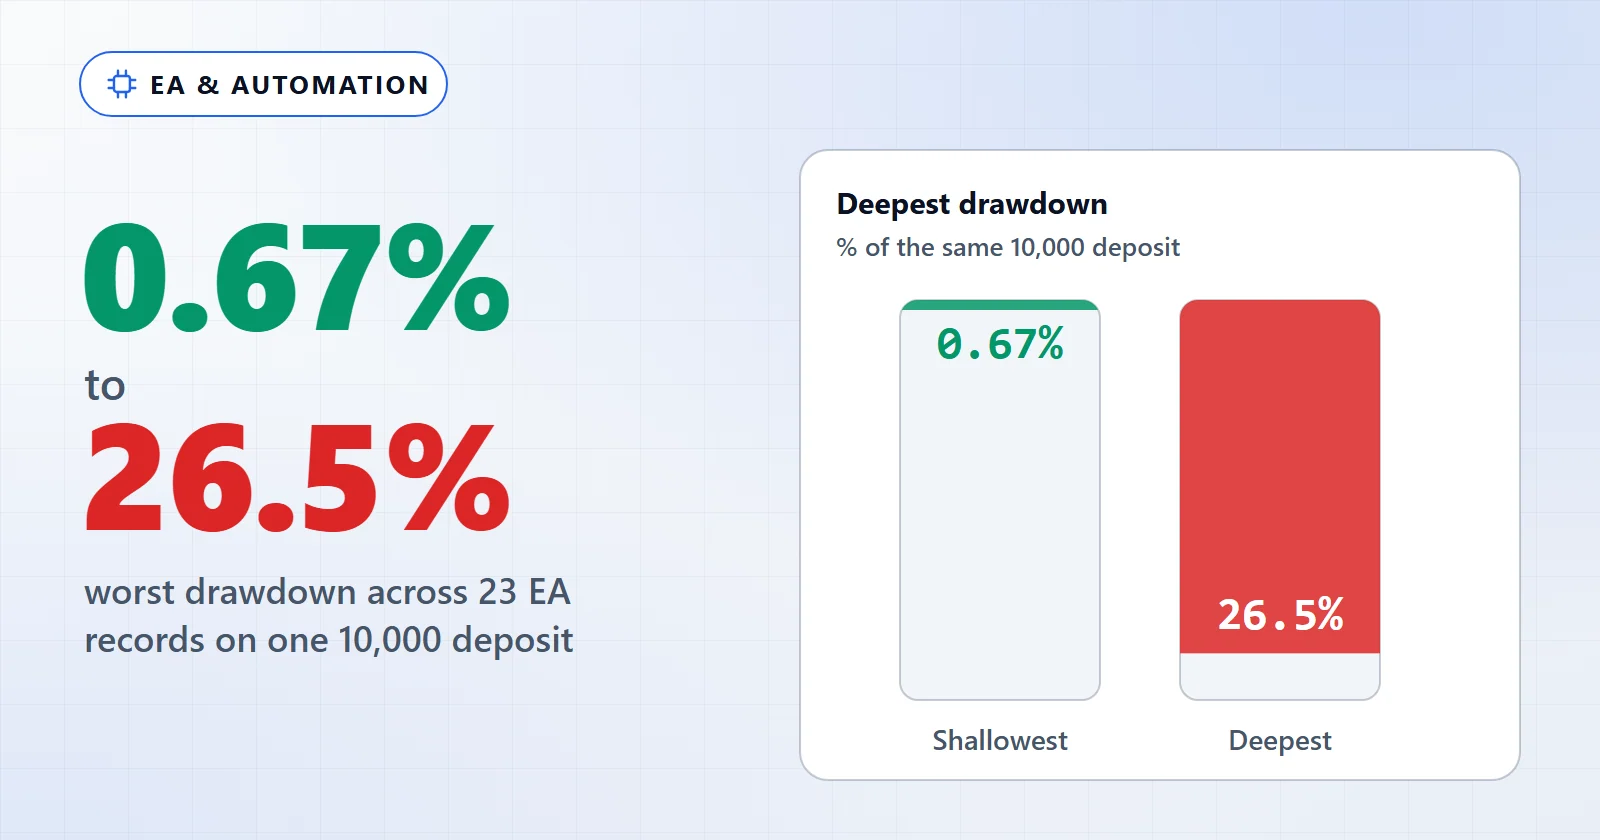
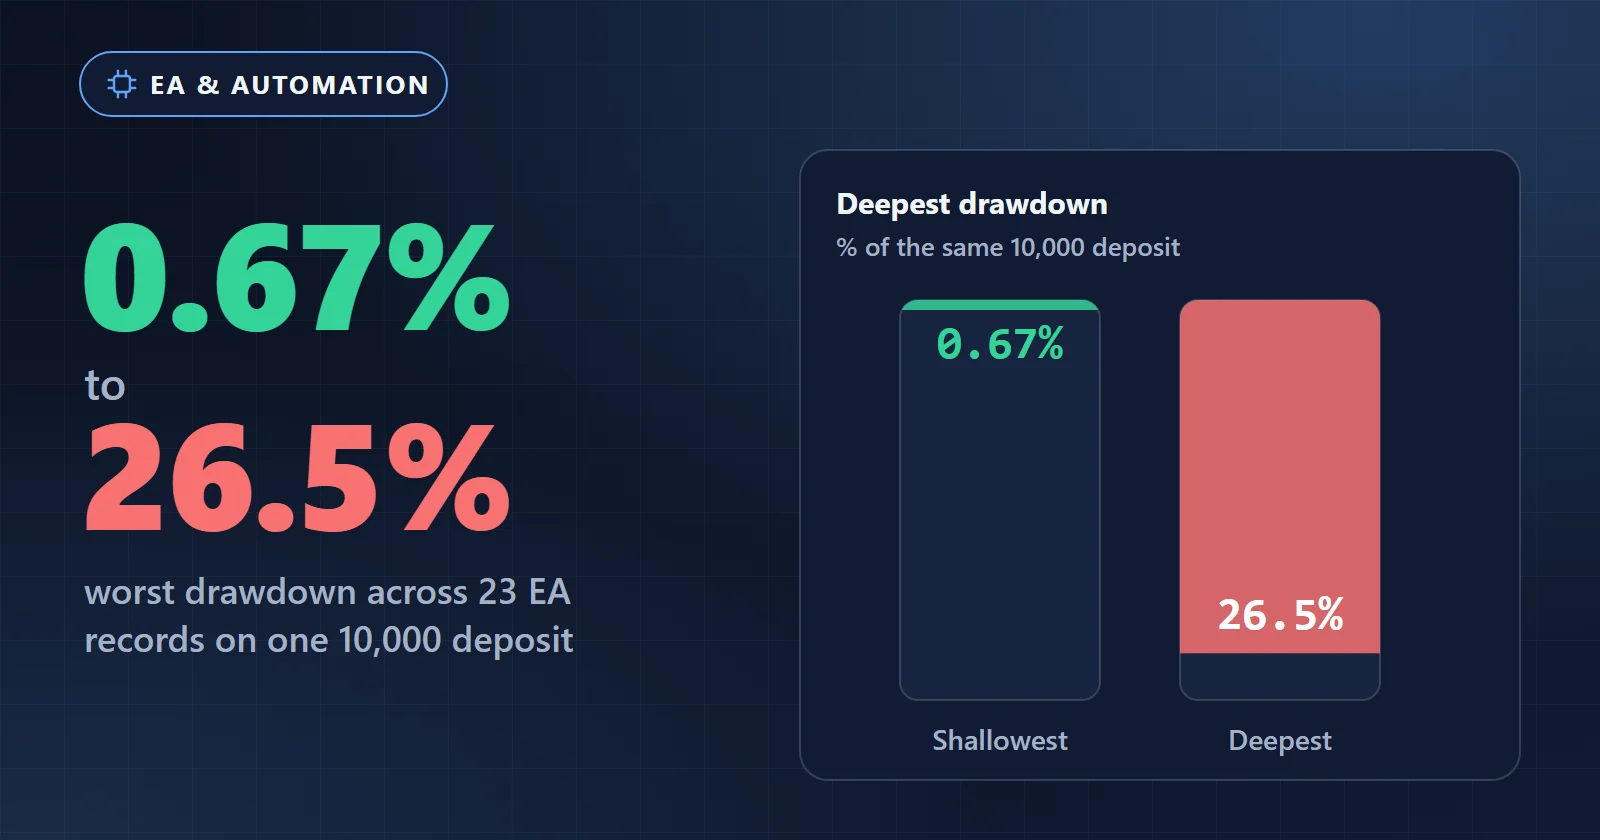
| GBP/JPY | 695 | 2 649,54 | 26,50 % | 35 |
| EUR/USD (4 symboles) | 4 725 | 2 479,13 | 24,79 % | 14 |
| EUR/JPY | 776 | 2 464,64 | 24,65 % | 38 |
| EUR/GBP | 426 | 1 359,02 | 13,59 % | 9 |
| EUR/USD (5 symboles) | 912 | 965,88 | 9,66 % | 8 |
| USD/JPY | 1 611 | 575,34 | 5,75 % | 10 |
| JP225 | 210 | 67,43 | 0,67 % | 4 |
Médiane sur les 23 : 8,67 %. Le relevé typique rend donc à un moment donné environ un douzième du dépôt — et le plus profond en rend plus d’un quart. Tous sauf le relevé JP225 ont tourné à 0,1 lot sur le même dépôt. L’écart vient du jeu de règles et du marché traité, pas de la taille.
Vérifiez que le relevé a été produit à la taille que vous allez utiliser
Une vérification de plus, et elle prend dix secondes : un chiffre de creux ne s’applique à vous que si vous faites tourner l’EA à la taille à laquelle il a été mesuré.
Sur les 23 relevés, les 23 ont tourné sur un dépôt de 10 000 et 22 ont utilisé 0,1 lot. L’exception est le relevé JP225, produit à 3,0 lots au lieu de 0,1, sur un indice. Son creux de 0,67 % est celui de l’exécution à 3,0 lots. Faites-le tourner à 0,1 lot et vous faites tourner une position que son relevé ne décrit pas. Ouvrez l’onglet Inputs du rapport ou le fichier .set, et confirmez la taille de lot avant d’emprunter le moindre pourcentage.
Lots fixes, risque en pourcentage ou dimensionnement à partir du relevé
Trois approches, et celle que recommandent la plupart des articles est celle qui convient le moins à un EA.
| Approche | Ce qu’elle fait | Où elle casse avec un EA |
|---|---|---|
| Lots fixes | Une taille unique, qui ne change jamais | Sûre et honnête, mais la taille est arbitraire si vous ne l’avez pas tirée d’un creux |
| Risque en pourcentage par trade | La taille s’ajuste à la distance du stop loss | Suppose un stop fixe. Beaucoup d’EA sortent sur une condition, pas sur un prix, donc « 1 % par trade » n’a rien à quoi s’accrocher |
| Dimensionner à partir du pire creux du relevé | Choisir une taille pour laquelle le pire creux observé est une somme que vous pouvez traverser | Demande la liste de trades, et vous donne un chiffre plus gros que celui que vous espériez |
La ligne du milieu est le piège. Le dimensionnement de position en pourcentage du compte est un bon conseil pour un trader discrétionnaire qui place un stop à chaque entrée. Un EA qui gère sa sortie de façon dynamique ne vous donne pas la distance dont la formule a besoin. Lui substituer la perte moyenne sous-estime gravement la queue : sur ces relevés, le pire trade vaut en médiane 1,89× le trade moyen. L’extrême est un relevé à cinq symboles dont le pire trade isolé a coûté 545,00 pour une perte moyenne de 53,43, soit 10,2 fois plus.
La troisième ligne produit des chiffres inconfortables, et c’est tout l’intérêt. Si le pire creux du relevé GBP/JPY représente 26,5 % d’un compte de 10 000 à 0,1 lot, le faire tourner sur 5 000 à la même taille signifie que la même séquence en prend 53 % — et aucun plan ne survit au fait d’avoir tort à moitié avant d’avoir raison.
Appliquer le plan en pratique
- Ouvrez la liste de trades de l’EA ou le rapport enregistré du testeur de stratégies, et lisez son pire creux en argent, sa pire série perdante et sa pire perte isolée — pas la ligne de synthèse.
- Doublez le pire creux. Le relevé borne ce qui s’est passé, pas ce qui se passera. Six de ces 23 relevés dépassent un quart du dépôt de 10 000 une fois doublés ; l’un dépasse la moitié.
- Fixez votre dépôt de sorte que ce chiffre doublé soit une somme que vous pouvez voir disparaître sans couper l’EA. Si ce n’est pas le cas, divisez la taille de lot par deux plutôt que d’espérer.
- Ajoutez la marge du capital flottant. Chacun des 23 relevés a un drawdown en positions ouvertes plus profond que celui en trades clôturés — 1,08× en médiane et jusqu’à 1,76× — parce que le solde ne bouge que lorsqu’un trade se clôture.
- Notez deux conditions d’arrêt chiffrées avant d’activer Algo Trading : un montant d’argent qui met fin au test, et un nombre de pertes consécutives qui y met fin. Décidez-les tant que vous n’avez rien en jeu.
L’étape 4 est celle que l’on saute. Les chiffres de creux de cette page viennent d’une courbe de capital en trades clôturés, et une telle courbe est aveugle entre deux entrées. Le compte qui reçoit un appel de marge regarde le capital flottant, qui, dans ces mêmes relevés, est plus profond dans chaque cas sans exception. Traitez les chiffres de creux donnés ici comme un plancher.
Si vous construisez l’EA vous-même, vous pouvez intégrer le dimensionnement au lieu de devoir vous en souvenir. Dans l’EA Builder, la taille de lot et les règles d’argent se trouvent dans l’onglet Settings, pas sur la toile. Fixez un lot fixe tiré du creux, et vérifiez que le lot martingale, le renforcement et la pyramide sont désactivés avant de compiler.
La série perdante compte plus que la profondeur du drawdown
Un creux qui se redresse puis rechute se traverse d’une façon qu’un creux ininterrompu ne permet pas, parce que chaque trade gagnant intercalé vous donne une raison de continuer. Le relevé EUR/JPY est le cas à étudier : sa pire série perdante compte 38 trades, et l’argent perdu pendant cette série — 2 464,64 — correspond exactement à son pire creux tout entier. Chacun de ces 38 trades a perdu. Rien ne l’a interrompue.
Cela fait 38 occasions consécutives de conclure que l’EA est cassé, à un moment du relevé où la bonne réponse était de ne rien faire. Comparez avec le relevé EUR/USD à quatre symboles, qui a atteint un creux comparable de 2 479,13 avec une pire série de 14 — nettement plus facile à traverser pour la même somme.
Le risque, et les chiffres qui veulent dire stop
Quatre modes de défaillance, dans l’ordre où ils surviennent réellement.
Dimensionner sur la moyenne. La perte moyenne sur ces relevés est de 0,66 % du dépôt de 10 000 en médiane, ce qui ressemble à une confortable réserve de 150 trades perdants. Le pire trade isolé atteint 5,45 % du dépôt. Un compte dimensionné sur la moyenne rencontre la queue avec environ un huitième du coussin qu’il supposait.
Intervenir pendant le drawdown. C’est le plus coûteux, et les chiffres ci-dessus expliquent pourquoi il se produit : 38 pertes d’affilée, c’est assez long pour que n’importe quelle explication devienne plausible. La défense n’est pas la volonté. C’est de décider à l’avance du chiffre de sortie et de dimensionner assez petit pour que ce chiffre n’arrive pas trop tôt.
Faire tourner plusieurs EA sur un compte et additionner les creux. Chaque chiffre ci-dessus décrit un EA mesuré seul. Rien dans ces relevés ne dit que deux d’entre eux ne peuvent pas être dans le rouge la même semaine, et l’hypothèse naïve — que diversifier réduit le drawdown — est celle qu’il faut tester avant de s’y fier. La mesure dont nous disposons sur la combinaison de règles vient de la galerie de modèles du Builder : les 9 modèles de portefeuille ont fini avec un drawdown médian de -3,51 % contre -1,065 % pour les règles seules, et une composition de trois règles dans EXP-MACD-RECIPE-BASELINE-001 a atteint un drawdown 3,76 fois plus profond que sa règle MACD lancée seule, alors que son facteur de profit ne bougeait que de 0,02. Dimensionnez un compte à plusieurs EA sur la somme des creux individuels tant que vous n’avez pas mesuré votre propre combinaison, pas sur leur moyenne.
Traiter le backtest comme le pire cas. C’est le cas le mieux documenté, pas le pire. Aucun de ces relevés n’est une exécution en compte réel, et un backtest ne teste jamais l’exécution des ordres, le slippage ou une panne du courtier. Doubler le creux n’est pas du pessimisme. C’est la correction minimale quand on mesure l’avenir avec une règle graduée sur le passé.
Rien ici n’est un conseil financier, et aucun drawdown passé ne borne un drawdown futur.
Prochaines étapes
À partir de là :
- Pour voir ce que 53 designs mesurés disent du rendement plutôt que du dimensionnement, les Expert Advisors sont-ils rentables examine ce que « rentable » finit par vouloir dire.
- Si l’EA que vous dimensionnez vient d’ailleurs, comment utiliser un EA gratuit couvre les vérifications qui précèdent celle-ci — à commencer par la question de savoir si quelqu’un d’indépendant a seulement mesuré les chiffres.
- Pour obtenir un chiffre de creux sur une règle à vous, faites un backtest et lisez la liste des trades clôturés plutôt que la ligne de synthèse.

