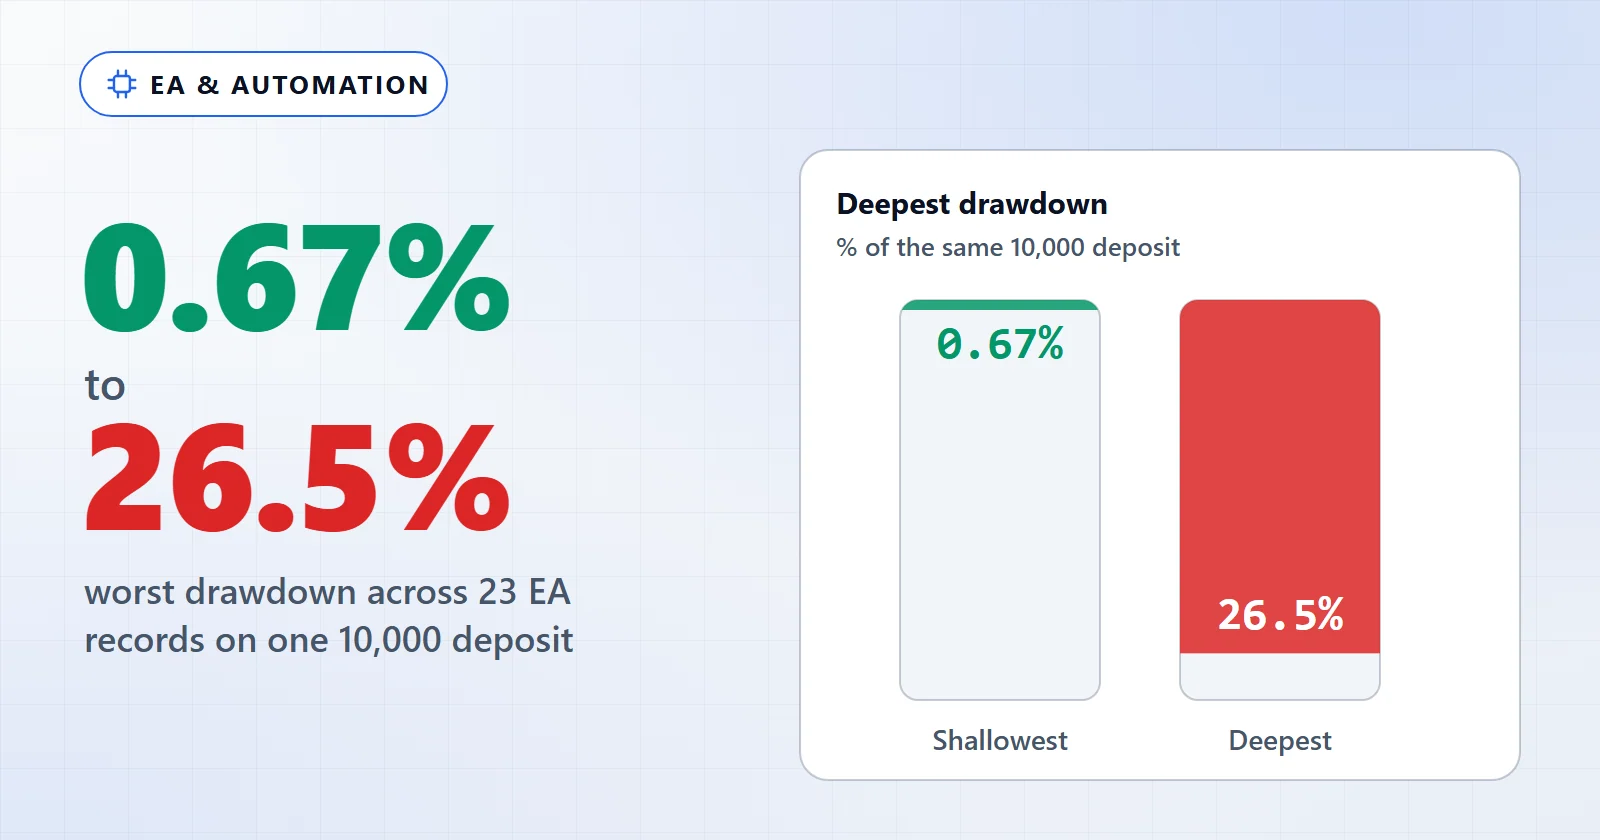
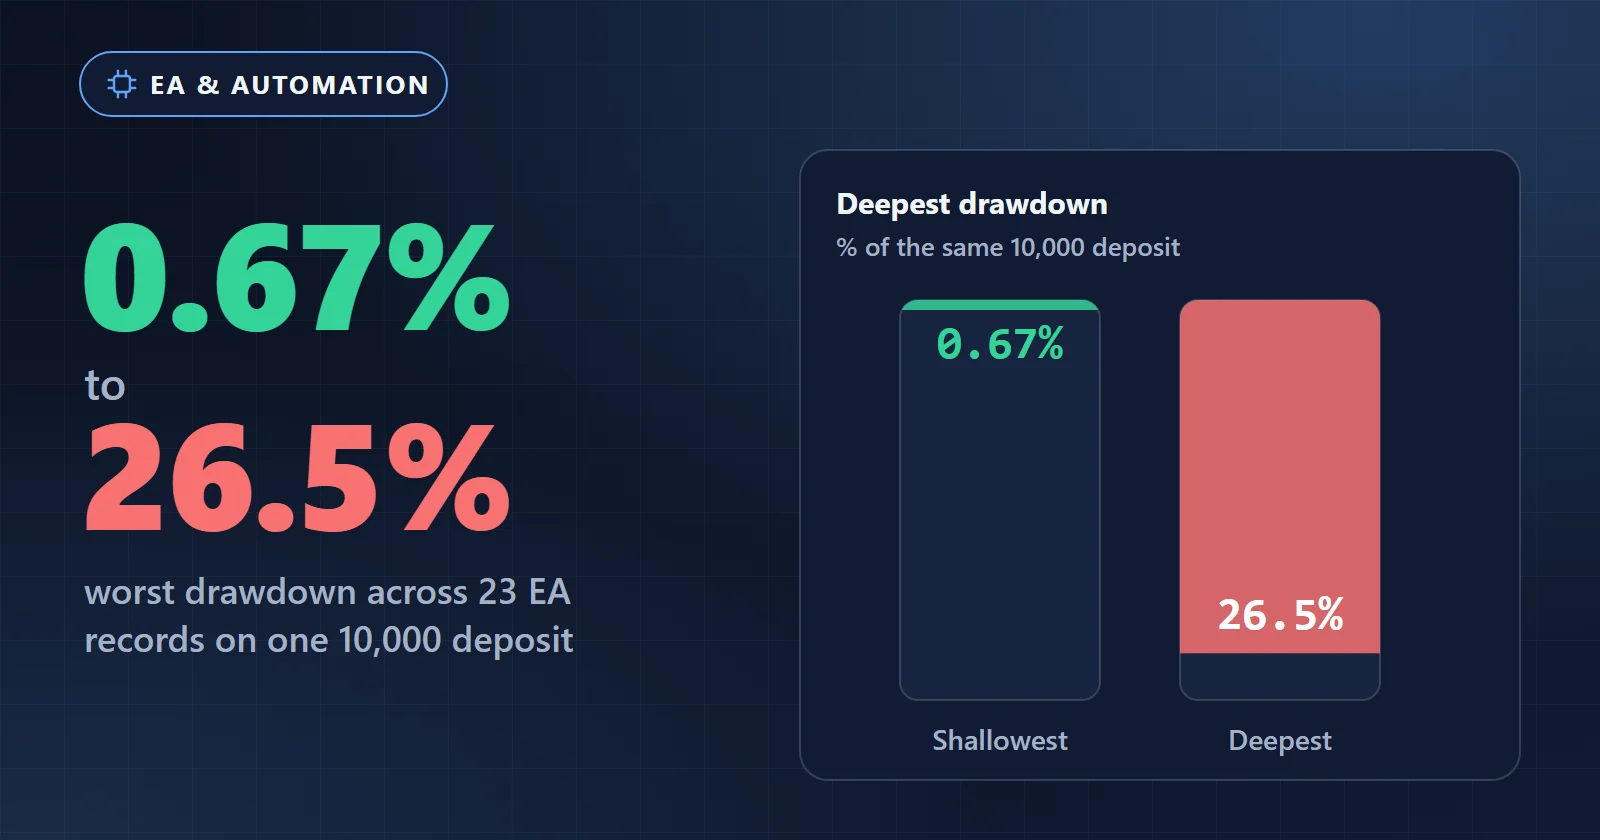
A gestão de risco com um expert advisor se resume a uma decisão tomada antes de anexá-lo: que tamanho de posição, contra quanto de depósito, e em que ponto você para. O EA não vai tomar essa decisão. Ele vai seguir operando a regra dele ao longo do pior trecho do histórico e ao longo do que vier depois.
Quatro números fazem o trabalho, e normalmente só um deles é citado:
- A pior queda, em dinheiro. Não a porcentagem — o valor que o saldo de fato devolveu.
- A pior sequência de perdas. Mediana de 8 operações nestes históricos. A pior: 38 seguidas.
- A pior operação isolada, que fica numa mediana de 1,89× a perda média e chega a 10,2×.
- A diferença do capital flutuante. O drawdown com posições abertas foi mais profundo que o de operações fechadas em todos os 23 históricos.
Os três primeiros são medidos abaixo a partir das 23 listas de operações fechadas. A diferença de capital vem dos números de drawdown de saldo e de capital de cada execução.
| Condições do teste | |
|---|---|
| ID do experimento | EXP-EA-RISK-BUDGET-001 |
| Fonte | Listas de operações fechadas de 23 execuções no Strategy Tester do MT5 |
| População | 23 históricos de backtest de EA, cada um com a lista completa de operações fechadas |
| Modelo | Backtests no Strategy Tester do MetaTrader 5 |
| Depósito | 10.000 nos 23 |
| Última verificação | 2026-08-25 |
Como rodamos e rotulamos esses testes está descrito na nossa metodologia de testes.
O que olhar: os quatro números que definem o seu tamanho
Leia-os no próprio relatório e na lista de operações do EA antes de decidir qualquer coisa. O MT5 imprime a maioria deles, mas não no formato de que você precisa para dimensionar.
| Número | Por que ele define o seu tamanho | Onde o relatório engana |
|---|---|---|
| Pior queda em dinheiro | É o valor que o seu depósito precisa absorver sem que você intervenha | A porcentagem ao lado é medida a partir do saldo máximo, não do seu depósito |
| Pior sequência de perdas | É quantas vezes seguidas você precisa não intervir | O máximo de perdas consecutivas é impresso, mas é fácil passar direto no meio dos índices |
| Pior perda isolada | Uma operação pode custar 10× a média | A perda média fica ao lado e parece o dado mais seguro |
| Diferença do capital flutuante | A sua margem vive no capital, não nas operações fechadas | A linha de saldo é a que favorece |
A dispersão entre os históricos é o motivo de isso importar. O mais profundo, o mais raso e alguns no meio, pela pior queda:
| Símbolo principal | Operações | Pior queda | Parcela do depósito de 10.000 | Pior sequência de perdas |
|---|---|---|---|---|
| GBP/JPY | 695 | 2.649,54 | 26,50% | 35 |
| EUR/USD (4 símbolos) | 4.725 | 2.479,13 | 24,79% | 14 |
| EUR/JPY | 776 | 2.464,64 | 24,65% | 38 |
| EUR/GBP | 426 | 1.359,02 | 13,59% | 9 |
| EUR/USD (5 símbolos) | 912 | 965,88 | 9,66% | 8 |
| USD/JPY | 1.611 | 575,34 | 5,75% | 10 |
| JP225 | 210 | 67,43 | 0,67% | 4 |
Mediana dos 23: 8,67%. Ou seja, o histórico típico devolve cerca de um doze avos do depósito em algum momento — e o mais profundo devolve mais de um quarto. Todos, menos o histórico de JP225, rodaram com 0,1 lote sobre o mesmo depósito. A dispersão vem do conjunto de regras e do mercado operado, não do tamanho.
Confira se o histórico foi produzido no tamanho que você vai usar
Mais uma checagem, que leva dez segundos: um número de queda só vale para você se você rodar o EA no tamanho em que ele foi medido.
Dos 23 históricos, os 23 rodaram com depósito de 10.000 e 22 usaram 0,1 lote. A exceção é o histórico de JP225, produzido com 3,0 lotes em vez de 0,1, num instrumento de índice. A queda de 0,67% dele é a queda da execução com 3,0 lotes. Rode com 0,1 lote e você estará operando uma posição que o histórico não descreve. Abra a aba Inputs do relatório ou o arquivo .set e confirme o tamanho do lote antes de aproveitar qualquer porcentagem dele.
Lote fixo vs risco percentual vs dimensionar pelo histórico
Três abordagens, e a que a maioria dos artigos recomenda é a que menos combina com um EA.
| Abordagem | O que faz | Onde falha com um EA |
|---|---|---|
| Lote fixo | Um tamanho, nunca muda | Seguro e honesto, mas o tamanho é arbitrário se você não o derivou de uma queda |
| Risco percentual por operação | O tamanho se ajusta à distância do stop loss | Pressupõe um stop fixo. Muitos EAs saem por uma condição, não por um preço, então “1% por operação” não tem onde se apoiar |
| Dimensionar pela pior queda do histórico | Escolher um tamanho em que a pior queda observada seja um dinheiro que você aguenta | Exige a lista de operações e entrega um número maior do que você queria |
A linha do meio é a armadilha. O dimensionamento de posição por porcentagem da conta é um bom conselho para o trader discricionário que coloca um stop em cada entrada. Um EA que administra a saída de forma dinâmica não te dá a distância de que a fórmula precisa. Substituir pela perda média subestima muito a cauda: nestes históricos, a pior operação é, na mediana, 1,89× a média. O extremo é um histórico de cinco símbolos cuja pior operação isolada custou 545,00 contra uma perda média de 53,43, 10,2 vezes maior.
A terceira linha produz números desconfortáveis, e é essa a ideia. Se a pior queda do histórico de GBP/JPY é 26,5% de uma conta de 10.000 com 0,1 lote, rodá-lo com 5.000 no mesmo tamanho significa que a mesma sequência leva 53% — e nenhum plano sobrevive a estar pela metade errado antes de estar certo.
Colocando o plano em prática
- Abra a lista de operações do EA ou o relatório salvo do Strategy Tester e leia a pior queda em dinheiro, a pior sequência de perdas e a pior perda isolada — não a linha de resumo.
- Dobre a pior queda. O histórico limita o que já aconteceu, não o que vai acontecer. Seis destes 23 históricos passam de um quarto do depósito de 10.000 quando dobrados; um passa da metade.
- Defina o seu depósito de modo que esse valor dobrado seja um dinheiro que você consegue ver desaparecer sem desligar o EA. Se não for, corte o tamanho do lote pela metade em vez de torcer.
- Some a folga do capital flutuante. Todos os 23 históricos têm drawdown com posições abertas mais profundo que o de operações fechadas — mediana de 1,08× e até 1,76× pior — porque o saldo só se move quando uma operação fecha.
- Anote duas condições de parada em números antes de ativar o Algo Trading: um valor em dinheiro que encerra o teste e um número de perdas consecutivas que o encerra. Decida-os enquanto você não tem nada em jogo.
O passo 4 é o que as pessoas pulam. Os números de queda desta página vêm de uma curva de capital de operações fechadas, e uma curva de operações fechadas é cega entre as entradas. A conta que recebe um margin call está olhando para o capital flutuante, que nestes mesmos históricos vai mais fundo em todos os casos, sem exceção. Trate os números de queda daqui como um piso.
Se você mesmo constrói o EA, pode embutir o dimensionamento nele em vez de depender da memória. No Strategy Builder, o tamanho do lote e as regras de dinheiro ficam na aba Settings, não no canvas. Defina um lote fixo derivado da queda e confirme que lote martingale, preço médio (averaging) e pirâmide estão desligados antes de compilar.
A sequência de perdas importa mais que a profundidade do drawdown
Uma queda que se recupera e volta a cair é suportável de um jeito que uma queda ininterrupta não é, porque cada operação vencedora no meio te dá um motivo para continuar. O histórico de EUR/JPY é o caso que vale estudar: a pior sequência de perdas dele é de 38 operações, e o dinheiro perdido nessa sequência — 2.464,64 — é exatamente toda a sua pior queda. Todas as 38 perderam. Nada a interrompeu.
São 38 oportunidades seguidas de concluir que o EA quebrou, num ponto do histórico em que a resposta certa era não fazer nada. Compare com o histórico de EUR/USD de quatro símbolos, que chegou a uma queda parecida, de 2.479,13, com uma pior sequência de 14 — algo bem mais fácil de aguentar pelo mesmo dinheiro.
Risco, e os números que significam parar
Quatro formas de falhar, na ordem em que de fato acontecem.
Dimensionar pela média. A perda média nestes históricos é 0,66% do depósito de 10.000 na mediana, o que soa como uma folga confortável de 150 operações perdedoras. A pior operação isolada chega a 5,45% do depósito. Uma conta dimensionada pela média encontra a cauda com mais ou menos um oitavo da reserva que imaginava.
Intervir dentro do drawdown. Essa é a cara, e os números acima são o motivo de ela acontecer: 38 perdas seguidas é tempo suficiente para qualquer explicação parecer plausível. A defesa não é força de vontade. É decidir o número de saída antes e dimensionar pequeno o bastante para que esse número não chegue cedo.
Rodar vários EAs numa conta e somar as quedas. Cada número acima descreve um EA medido sozinho. Nada nestes históricos diz que dois deles não podem estar no vermelho na mesma semana, e a suposição ingênua — de que diversificar encolhe o drawdown — é a que vale testar antes de confiar nela. A medição que temos de regras combinadas vem da galeria de templates do Strategy Builder: os 9 templates de portfólio terminaram com drawdown mediano de -3,51% contra -1,065% das regras isoladas, e uma composição de três regras em EXP-MACD-RECIPE-BASELINE-001 chegou a um drawdown 3,76 vezes mais profundo que o da sua regra de MACD rodando sozinha, enquanto o fator de lucro se mexeu 0,02. Dimensione uma conta com vários EAs pela soma das quedas individuais até ter medido a sua própria combinação, não pela média delas.
Tratar o backtest como o pior caso. Ele é o caso mais bem documentado, não o pior. Nenhum destes históricos é uma execução em conta real, e um backtest nunca testa execução, slippage ou queda da corretora. Dobrar a queda não é pessimismo. É a correção mínima para medir o futuro com uma régua feita do passado.
Nada aqui é recomendação financeira, e nenhum drawdown passado limita um futuro.
Próximos passos
A partir daí:
- Para ver o que 53 designs medidos dizem sobre retorno em vez de tamanho, Expert Advisors são lucrativos mostra o que “lucrativo” acaba significando.
- Se o EA que você está dimensionando veio de outro lugar, como usar um EA gratuito cobre as checagens que vêm antes desta — a começar por se alguém independente chegou a medir os números.
- Para produzir um número de queda para uma regra sua, faça um backtest e leia a lista de operações fechadas em vez da linha de resumo.

