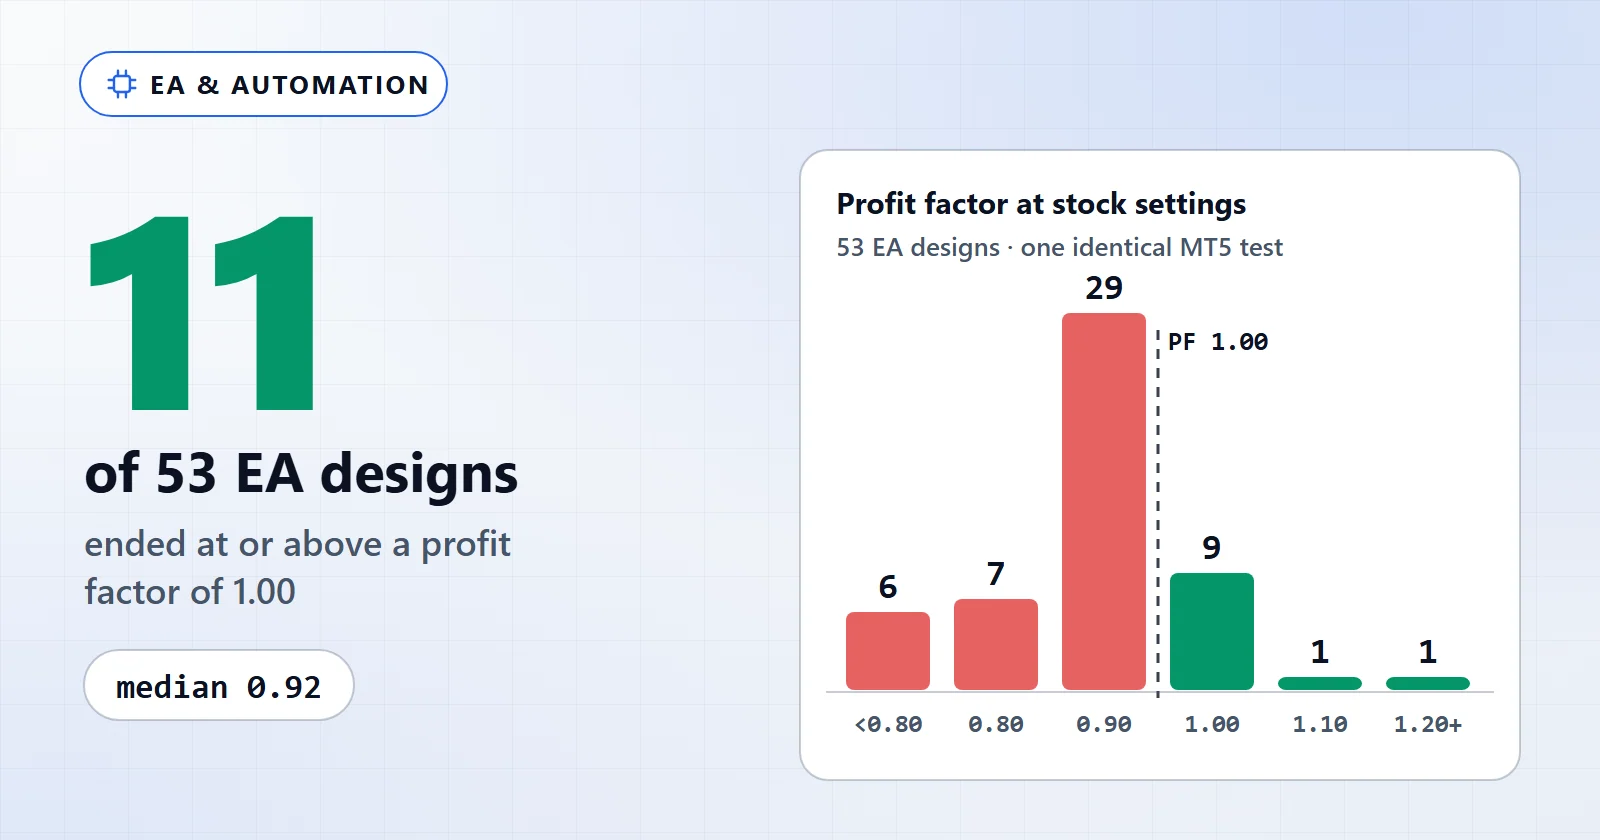
Alguns são, a maioria não, e os que são costumam ser modestos. Rodamos os 53 modelos de Expert Advisor medidos da galeria do Builder da AIStrategyMiner em um mesmo teste no MT5. 11 terminaram com fator de lucro igual ou acima de 1,00, 42 terminaram abaixo e a mediana foi 0,92. Um modelo atingiu os limites que o Builder usa para aprovar um projeto. A lucratividade pertence a uma regra específica, em um mercado específico, em uma janela específica, depois dos custos. Não é uma propriedade dos “EAs”.
Mas depende de:
- A regra, não o rótulo. 29 dos 53 modelos terminaram entre 0,90 e 0,99. Eles operam, ficam quase no zero a zero e perdem devagar.
- A janela que você mede. O melhor modelo do conjunto marcou 1,23 no ano testado. Em um reteste separado no H1, a mesma configuração de fábrica marcou 0,99 em 2018–21.
- Como as configurações foram escolhidas. Oito buscas de parâmetros registradas chegaram a fatores de lucro in-sample de até 1,37. Nenhuma produziu uma configuração que se sustentou nas janelas em que não foi ajustada.
- O risco assumido pelo resultado. O maior lucro líquido do conjunto, +304,23, veio de uma cesta em grid que passou por um drawdown de -7,92% para ganhá-lo.
- Backtest contra conta real. Todo número aqui é uma execução do Strategy Tester. Nenhum é de conta real.
Cada um desses pontos é testado abaixo contra nossos próprios dados.
O que os dados mostram: 53 modelos de EA, um mesmo teste no MT5
O Builder traz 87 modelos iniciais, e 53 deles têm um backtest medido. Os 53 rodaram uma vez, com o mesmo símbolo, tempo gráfico, período, modelo e depósito. Isso importa mais do que parece. A maioria das comparações de EAs publicadas mistura corretoras, períodos e tamanhos de conta, então as diferenças entre eles são, em grande parte, diferenças entre testes. Aqui a única variável é o conjunto de regras. Como rodamos e rotulamos esses testes está descrito na nossa metodologia de teste.
| Fator de lucro nas configurações de fábrica | Modelos |
|---|---|
| Abaixo de 0,80 | 6 |
| 0,80 a 0,89 | 7 |
| 0,90 a 0,99 | 29 |
| 1,00 a 1,09 | 9 |
| 1,10 a 1,19 | 1 |
| 1,20 ou mais | 1 |
| Condições do teste | |
|---|---|
| ID do experimento | EXP-TEMPLATE-PROFITABILITY-001 |
| Experimento pai | EXP-BUILDER-TEMPLATE-BASELINE-001 |
| Build do MT5 | Não registrado no manifesto de modelos |
| Ambiente | MetaTrader 5 Strategy Tester, Exness MT5, medido em 2026-06-18 |
| Símbolo / tempo gráfico | USDJPYm M5 |
| Período | 2025-06-01 – 2026-06-09 |
| Modelo | M1 OHLC (Model=1) |
| Depósito | 10.000 |
| Última verificação | 2026-09-27 |
O formato dessa distribuição é a primeira descoberta. EAs perdedores não costumam ser espetaculares. 29 dos 53 ficam entre 0,90 e 0,99, e o drawdown mediano dos 53 é de apenas -1,33%. Uma regra sem vantagem não explode; ela paga um pouco em cada operação e vai descendo. É por isso que um EA perdedor pode rodar por meses antes que alguém conclua que ele está perdendo.
O topo da tabela é curto e vale ler com atenção:
| Modelo | Blocos | Operações | Fator de lucro | Drawdown máximo | Líquido sobre 10.000 |
|---|---|---|---|---|---|
pending_breakout | 9 | 164 | 1,23 | -0,21% | +38,47 |
ma_distance_pullback | 6 | 159 | 1,10 | -0,26% | +25,55 |
mtf_sar_bb_break | 21 | 20 | 1,08 | -0,10% | +3,27 |
basket_avg_tp_grid | 7 | 8.765 | 1,03 | -7,92% | +304,23 |
dualpair_rsi_basket | 13 | 12.953 | 0,87 | -36,38% | -3.433,95 |
O melhor modelo fez +38,47 sobre 10.000 em um ano, menos de 0,4%. O terceiro se apoia em 20 operações, o que é um boato, não um resultado. A cesta em grid foi a que mais ganhou dinheiro no conjunto e precisou de um drawdown maior do que o lucro para isso. E o pior modelo perdeu um terço da conta no mesmo teste. “Lucrativo” cobre as quatro primeiras linhas, e elas não são o mesmo tipo de resultado.
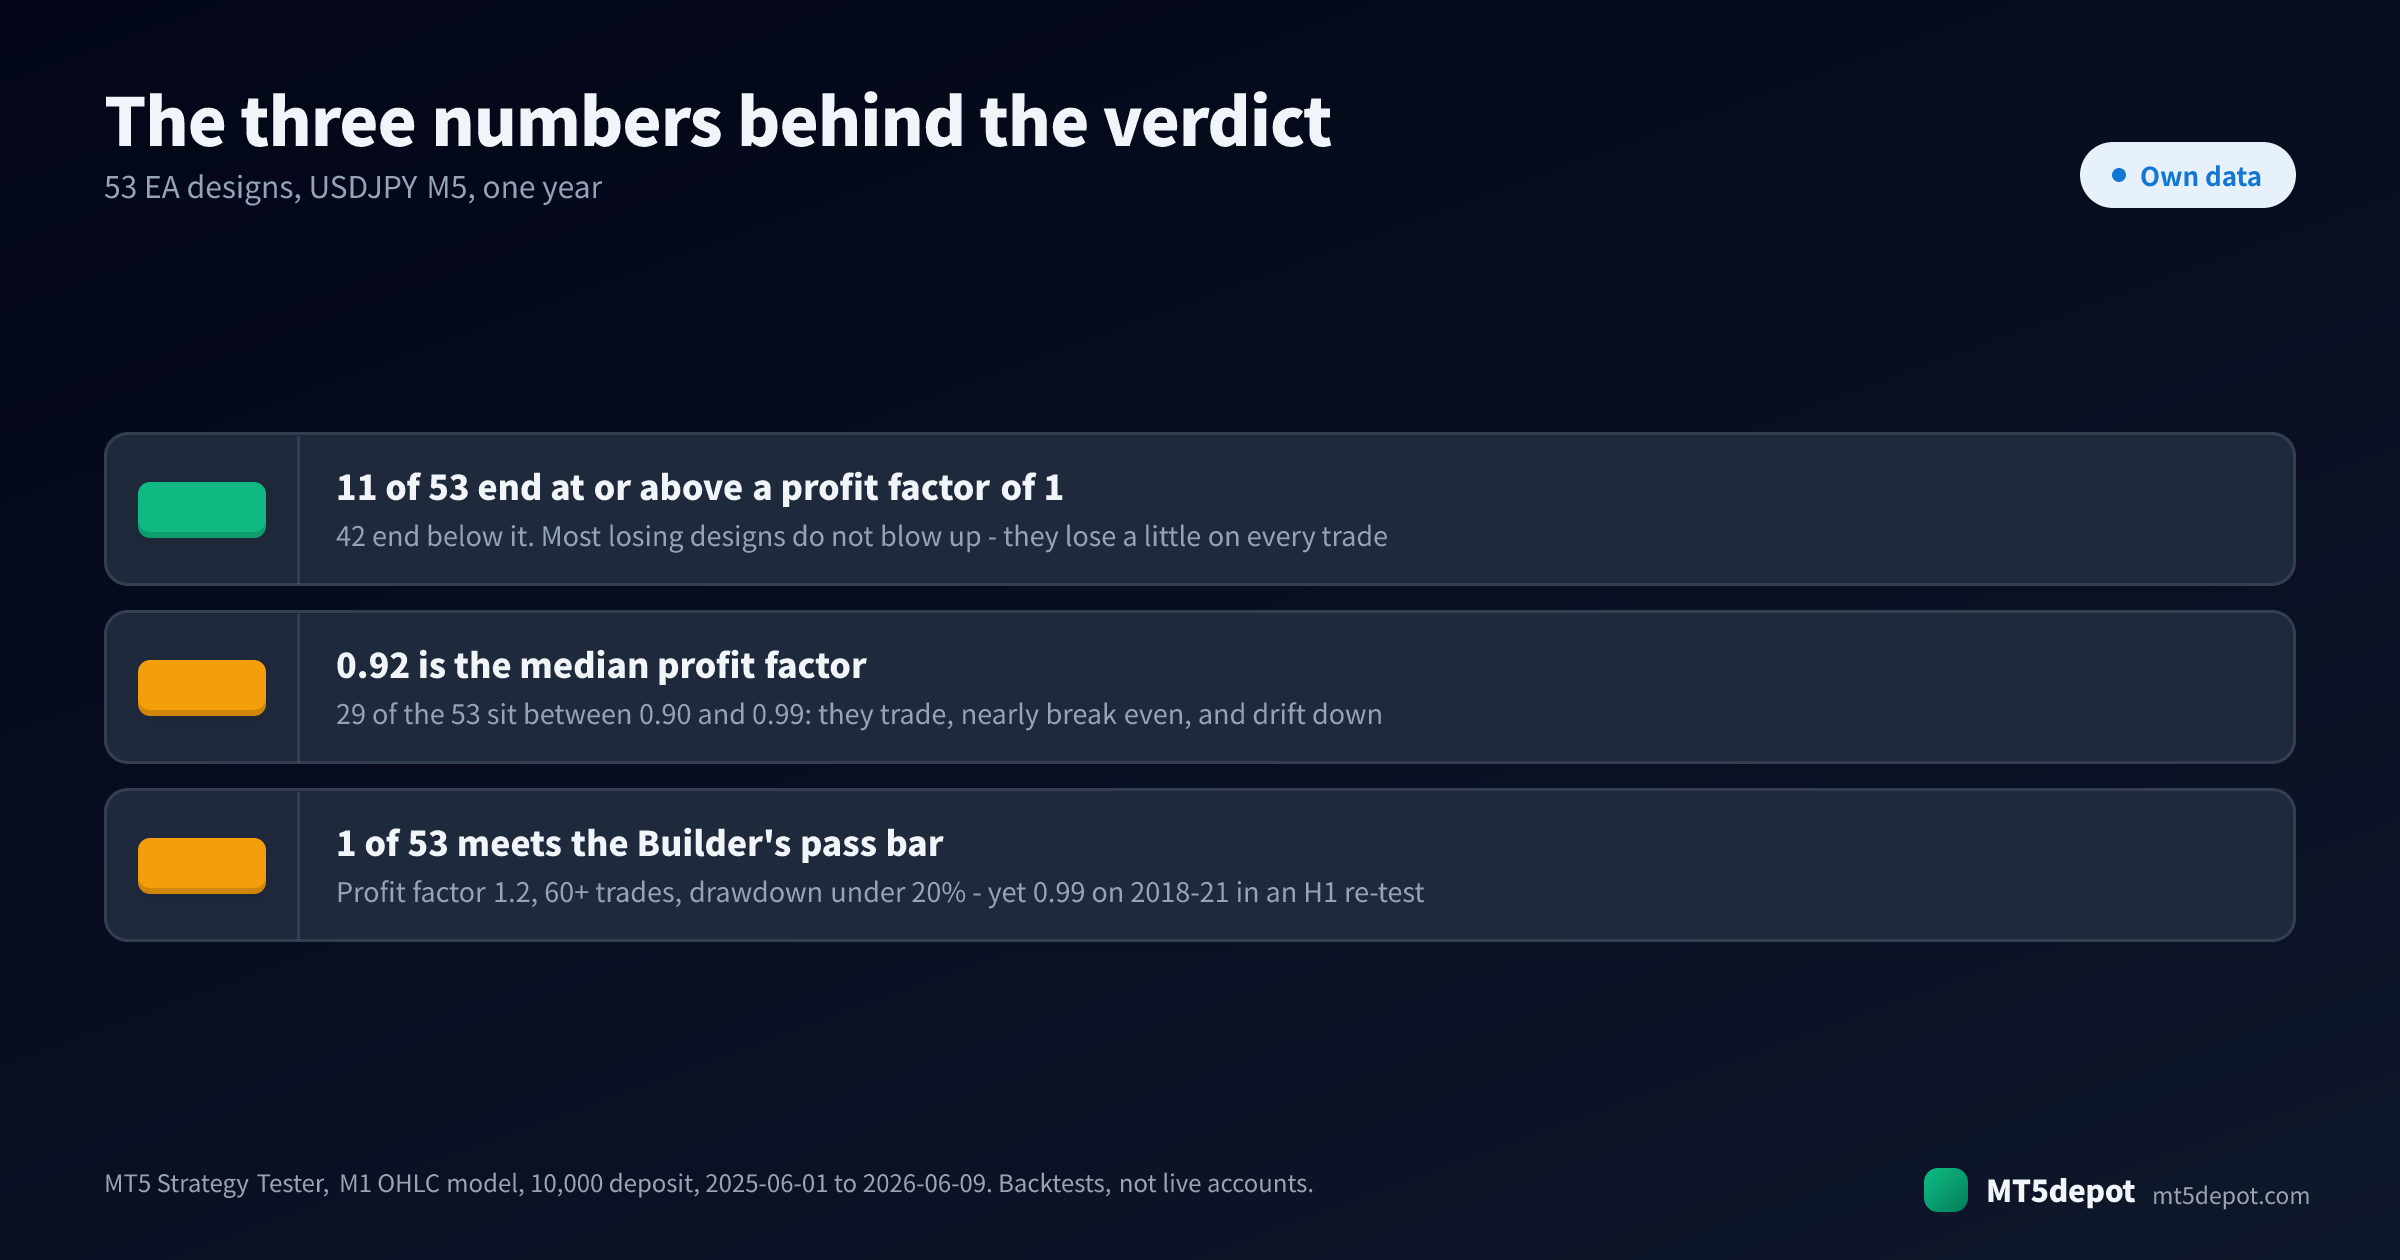
Dois limites se colocam sobre a tabela antes que qualquer coisa nela signifique algo. É um símbolo, um tempo gráfico e um ano — o bastante para dizer que um modelo não está pronto nas configurações de fábrica, não o bastante para ranquear estratégias em geral. E o modelo M1 OHLC interpola o caminho dentro de cada barra, então os valores absolutos carregam a ressalva de sempre sobre o preço de execução (a qualidade de modelagem explica o porquê).
Comparação: o que separa os modelos de EA lucrativos dos demais
Se o lucro é raro, a pergunta útil é o que os lucrativos têm em comum. Separamos os mesmos 53 registros pelas características que as pessoas costumam apontar.
| Grupo | Modelos | Fator de lucro mediano | Igual ou acima de 1,00 | Drawdown mediano |
|---|---|---|---|---|
| Estratégia única, 4–8 blocos | 14 | 0,945 | 4 | -1,025% |
| Estratégia única, 9–12 blocos | 18 | 0,93 | 3 | -1,165% |
| Estratégia única, 13+ blocos | 12 | 0,94 | 4 | -1,035% |
| Portfólio de várias regras | 9 | 0,91 | 0 | -3,51% |
| Qualquer modelo com drawdown acima de 5% | 8 | — | 1 | — |
A complexidade não ajudou. Os três grupos de tamanho ficam a menos de 0,015 um do outro, e o melhor modelo do conjunto usa nove blocos. Acrescentar filtros a uma regra muda quais operações ela pega. Não muda, por estes dados, se a regra tem vantagem.
Juntar regras piorou. Os nove modelos de portfólio terminaram todos entre 0,89 e 0,95, nenhum igual ou acima de 1,00. O drawdown mediano deles foi de -3,51% contra -1,065% das regras únicas. Várias regras lendo o mesmo preço tendem a concordar e perder juntas. A diversificação espalha uma expectativa positiva; ela não cria uma.
Tamanho e alavancagem amplificaram o resultado, não a vantagem. Oito modelos ficaram mais de 5% no negativo. Um deles, a cesta em grid, terminou acima de 1,00, em 1,03. Os outros incluem os dois piores resultados do conjunto, ambos perto de -36%. Um grid ou uma regra de lote alavancado não transforma um sinal fraco em forte. Transforma uma perda pequena por operação em uma grande, ou a adia.
“Recomendado” é uma afirmação sobre a montagem. A galeria marca 40 dos 53 modelos medidos como recomendados, e 10 desses 40 terminaram com 1,00 ou mais. A marca diz que o fluxo é um exemplo limpo do seu padrão. Nunca foi uma afirmação sobre lucro.
Lucrativo em uma janela contra lucrativo em três
A comparação que mais importa não é entre modelos. É entre janelas, e oito dos modelos trazem uma busca de parâmetros registrada que mostra isso diretamente. Cada busca moveu o stop loss e o take profit no H1 em até três janelas — o período em que foi ajustada, um hold-out depois dele e um anterior — e registra os números que guardou. Onde uma célula está vazia, o registro não traz aquele número.
| Modelo | FL de fábrica | Melhor in-sample | Hold-out | Janela anterior | Veredito |
|---|---|---|---|---|---|
ichimoku | 1,03 | 1,37 | 0,89 | 0,80 | no_robust_edge |
ma_crossover (H1) | 0,95 | 1,23 | — | 0,98 | no_robust_edge |
cci_level | 0,95 | 1,07 | 1,05 | 0,92 | no_robust_edge |
adx_trend | 0,96 | 1,04 | 0,91 | 0,80 | no_robust_edge |
breakout | 1,05 | 1,04 | 0,79–0,89 | 0,64–0,84 | no_robust_edge |
rsi_reversal | 0,94 | 0,91 | — | — | no_robust_edge |
bb_bounce | 0,97 | 0,91 | — | — | no_robust_edge |
macd_signal | 0,93 | — | 1,14–1,15 | 0,74–0,77 | no_robust_edge |
O maior número in-sample foi o que mais caiu: o 1,37 do ichimoku virou 0,89 e 0,80. O macd_signal chegou a 1,14–1,15 no hold-out e a 0,74–0,77 na janela anterior. Dois modelos nunca passaram de 1,0 nem nos dados em que foram ajustados. Isso é overfitting na sua forma comum e bem-intencionada: a configuração que melhor se ajusta a uma janela é a que absorveu mais ruído daquela janela.
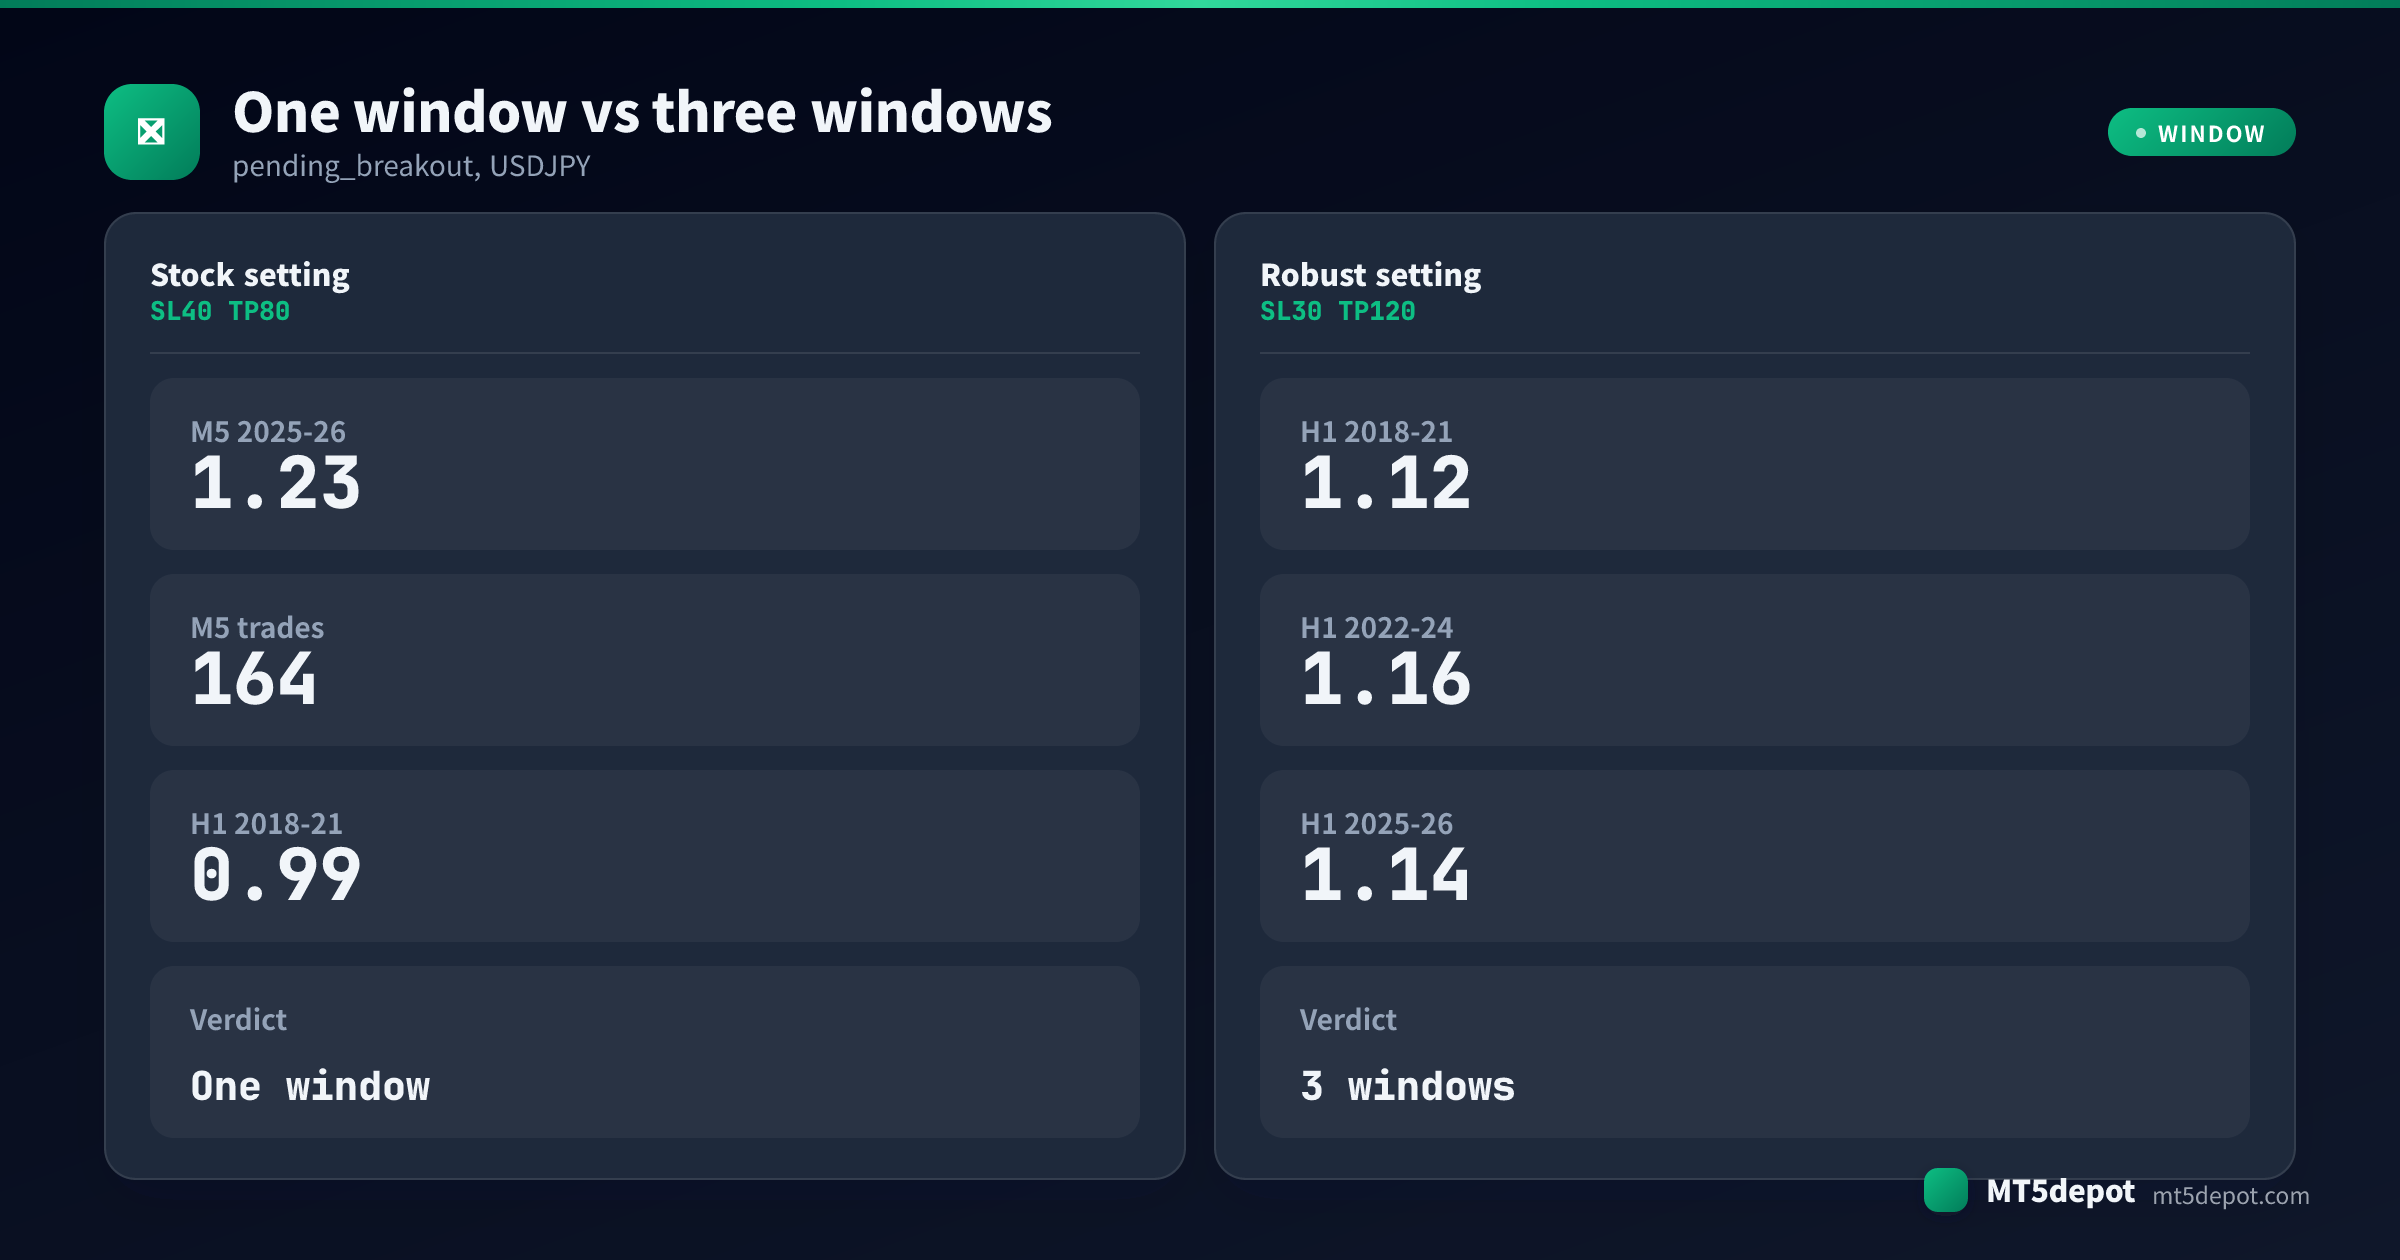
O único modelo com um registro limpo em três janelas é o melhor da tabela acima. O 1,23 dele vem do teste no M5. O pending_breakout foi depois retestado separadamente no USDJPY H1 com spread fixo de 20 em 2018–21, 2022–24 e 2025–26:
- A configuração de fábrica (SL 40 / TP 80 pips), a que marcou 1,23 no teste no M5, marcou 0,99 em 2018–21 no reteste no H1.
- O melhor in-sample (SL 50 / TP 120) chegou a 1,31 e caiu para 0,98 em 2018–21.
- Duas configurações ficaram acima de 1,00 nas três janelas: SL 30 / TP 120 com 1,12 / 1,16 / 1,14, e SL 30 / TP 80 com 1,09 / 1,15 / 1,10. São as modestas. O registro classifica isso como específico do USDJPY: testes cruzados no EURJPY e no GBPJPY perderam in-sample.
Ou seja, o EA com cara de mais lucrativo em um teste de 53 modelos passou do critério em um teste e ficou em 0,99 em uma janela anterior. As versões robustas dele ganham menos. Não é um resultado decepcionante; é assim que uma vantagem real e pequena aparece quando você a confere com honestidade.
O que olhar antes de confiar em um fator de lucro
Quatro checagens separam um número que significa algo de um que só parece bom. Elas valem para um EA que você monta e para um que alguém lhe mostra.
1. O número de operações por trás da razão. Um fator de lucro sobre 20 operações é ruído com casa decimal. O painel Measure do Builder se recusa a aprovar qualquer coisa abaixo de 60 operações, e 164 operações em um ano ainda é pouco. Leia a contagem antes da razão, sempre.
2. Uma janela que as configurações nunca viram. Peça a mesma regra em um período anterior ou em um hold-out depois da janela de ajuste. Nas nossas oito buscas, nenhuma configuração ficou acima de 1,00 em todas as janelas em que foi testada, e duas nunca passaram de 1,00 nem onde foram ajustadas. Se só existe uma janela, você está olhando para um ajuste, não para uma descoberta. A análise walk-forward é a versão sistemática dessa checagem.
3. O drawdown pago pelo líquido. Coloque o drawdown máximo e o líquido lado a lado. Os +304,23 da cesta em grid vieram com um drawdown de -7,92%, então a conta chegou a ficar mais no negativo do que jamais terminou no lucro. Isso pode ser uma troca racional. Deveria ser uma troca escolhida.
4. A margem sobre os custos. Um fator de lucro de 1,03 quer dizer que os ganhos brutos foram 3% maiores que as perdas brutas. Qualquer coisa que acrescente cerca de 3% ao lado perdedor — um spread mais largo do que o usado no testador, comissão, slippage nas entradas que importam — apaga essa margem. Quanto mais fina a margem acima de 1,00, mais o resultado depende de a sua corretora reproduzir o teste.
Rodando um na prática
A operação do dia a dia quase nunca é intervenção. É decidir de antemão o que faria você parar e conferir se o EA ainda se comporta como o registro dele.
- Rode de novo na sua corretora primeiro. Abra o Strategy Tester (
Ctrl+R), selecione o EA e teste-o no símbolo e no tempo gráfico que você vai operar, com o histórico da sua corretora. Um registro no USDJPY M5 em uma corretora não diz nada sobre o EURUSD H1 em outra. - Use o mesmo modelo ao comparar. Os registros acima usam M1 OHLC. Rodar de novo em
Every tick based on real ticksmuda as execuções, então um resultado “diferente” pode ser um teste diferente, e não um EA diferente. - Demo antes de dinheiro. Rode-o em uma conta demo por tempo suficiente para ver uma fase de perdas. O número que você precisa não é o retorno. É se você ainda vai estar rodando o EA no fundo do drawdown que mediu.
- Olhe as abas certas. A aba Experts da Toolbox traz as linhas de log do próprio EA; a aba Journal traz o registro de execução do terminal. Um EA que “não está operando” é muito mais vezes um interruptor do que uma estratégia. O Algo Trading precisa estar ligado em dois lugares: o botão da barra de ferramentas e
Tools > Options > Expert Advisors > Allow Algo Trading. - EAs do Builder precisam de uma linha a mais. Um
.ex5compilado no Builder faz uma verificação comhttps://aistrategyminer.comao iniciar. Adicione esse endereço emTools > Options > Expert Advisors > Allow WebRequest for listed URL, ou o EA para comaistrategyminer.com authorization failed - EA disabled. O Strategy Tester pula essa verificação. - Compare com o registro, não com o zero. Um EA 1% no negativo cujo registro contém um drawdown de 5% está se comportando normalmente. Um que opera três vezes mais do que o registro, ou que afunda mais do que qualquer coisa nele, está lhe dizendo algo que a regra não consegue perceber sobre si mesma.
Risco e drawdown na realidade
Três limites acompanham os números.
Resultados passados não se transferem. Um fator de lucro descreve uma janela que já aconteceu. O registro do pending_breakout é o caso mais claro aqui: a mesma regra e a mesma configuração marcaram 1,23 no teste no M5 e 0,99 em uma janela anterior no reteste no H1.
A seleção molda o que você vê. Uma página que lista só EAs vencedores está mostrando o que sobreviveu a um filtro, e o filtro é a parte que você não enxerga. Os 53 modelos acima não foram filtrados por resultado, e é por isso que você consegue ver os 42 que perdem. Pergunte a qualquer fonte quantos modelos ela testou para achar os que mostra.
Uma vantagem pequena ainda é uma vantagem — e ainda é pequena. As configurações mais robustas dos nossos dados tiveram fatores de lucro de 1,09 a 1,16. É um resultado real e fino, facilmente consumido por custos que você não modelou. Não há garantia de nenhum resultado, e as perdas fazem parte de todos os registros desta página.
Próximos passos
A partir daí:
- Para ver como uma pessoa se compara a um conjunto de regras em uma fase de perdas, leia EA contra trading manual.
- Para transformar um drawdown em um depósito e um tamanho de lote, leia gestão de risco para quem opera com EA.
- Para o caminho completo de uma ideia até um
.ex5compilado, veja criar um EA sem programar. - Antes de buscar qualquer configuração, leia otimização de parâmetros, que percorre em detalhe as oito buscas acima.
- Se o EA veio de outro lugar, como usar um EA gratuito cobre as checagens que vêm primeiro.

