Fator de lucro

também: PF, Razão de lucro bruto

Lucro bruto total dividido pela perda bruta total em um período dado. Um fator de lucro acima de 1,5 indica uma estratégia lucrativa; acima de 2,0 é forte.

Fator de lucro — MT5 glossary overview

Num relance

Tipo de termo
Métrica
Nível
Iniciante
Usado em
Avaliação de EA · Backtesting
Leitura forte
1,8–2,5

Em palavras simples

Para cada unidade de dinheiro que a estratégia perdeu, quanto ela ganhou? Acima de um, ela recebeu mais do que devolveu; abaixo de um, não. É uma razão entre totais, então não diz nada sobre a ordem em que os ganhos e as perdas chegaram.

Por que importa

O fator de lucro é o jeito mais rápido de saber se uma estratégia tem alguma vantagem: ele comprime cada operação em um único número com um limite duro em 1,0. É também o número mais fácil de inflar, o que o torna um filtro e não um veredito.

  • Ele não depende de escala. Tamanho de lote, tamanho de conta e moeda se cancelam, de modo que duas estratégias testadas sobre saldos diferentes podem ser comparadas diretamente — algo que o lucro líquido sozinho nunca permite.
  • Ele tem uma linha real de equilíbrio. Abaixo de 1,0 a estratégia perdeu dinheiro na amostra, ponto final; não há leitura dos dados que a salve.
  • Ele se degrada com honestidade diante dos custos. Spread, comissão e slippage caem todos no denominador, então um valor calculado com custos realistas fica bem abaixo de um calculado com execuções ideais — e a distância entre os dois já é, em si, um sinal de robustez.
  • O que ele não faz é classificar estratégias. Nos treze EAs publicados neste site, a classificação do backtest e a classificação recalculada a partir das operações fechadas depois da listagem correm levemente em sentidos opostos, com correlação de postos de −0,51: o segundo melhor backtest dos treze produziu o valor mais fraco após a listagem. Cada uma dessas janelas posteriores contém de 7 a 142 operações, e é exatamente esse o ponto — nesse tamanho a razão classifica ruído.

Como é calculado

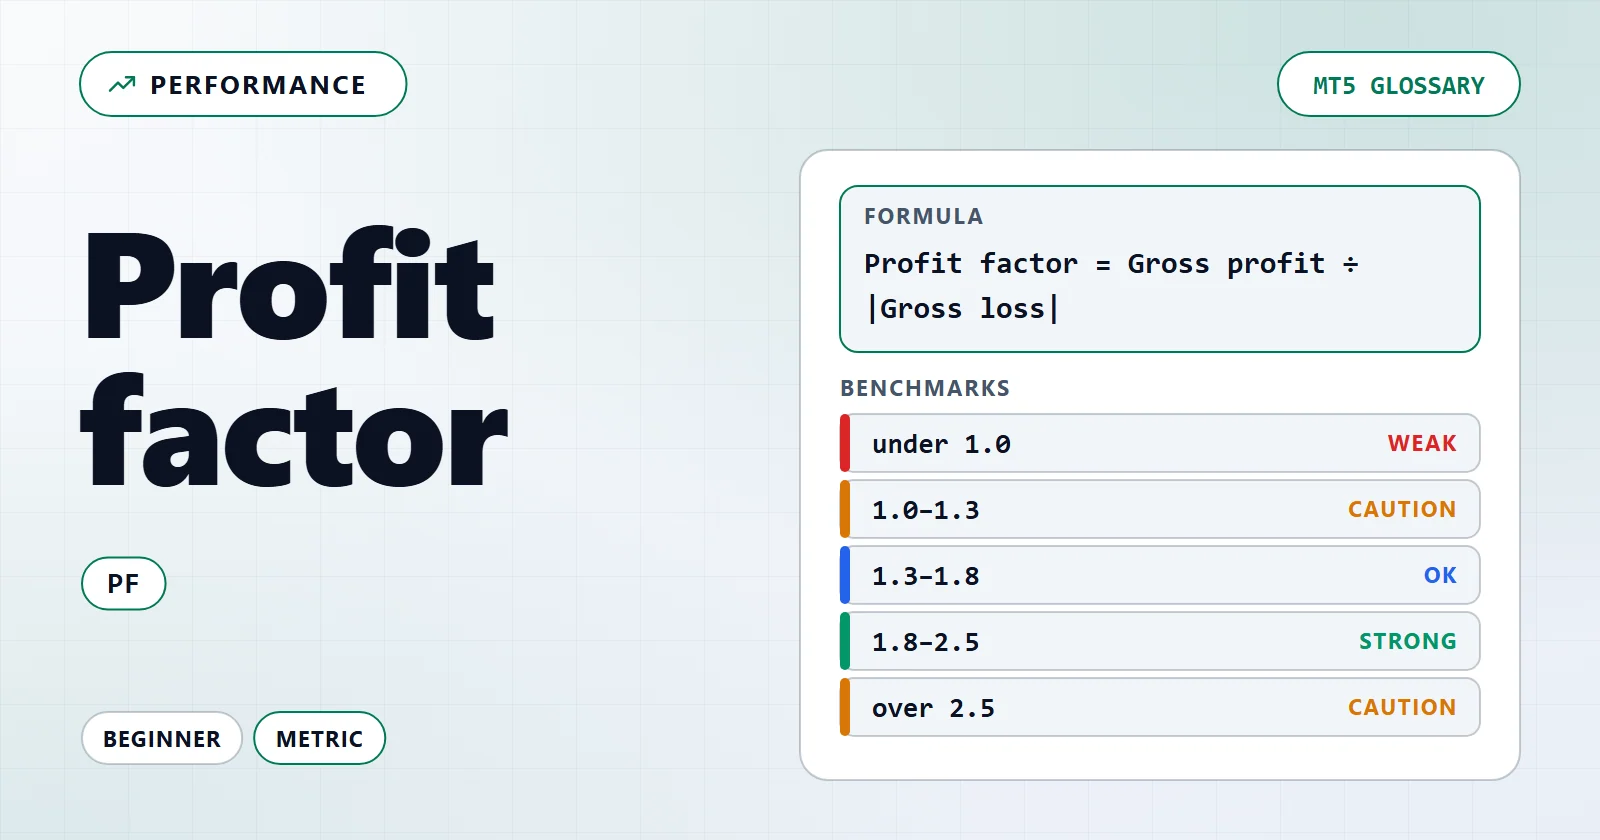
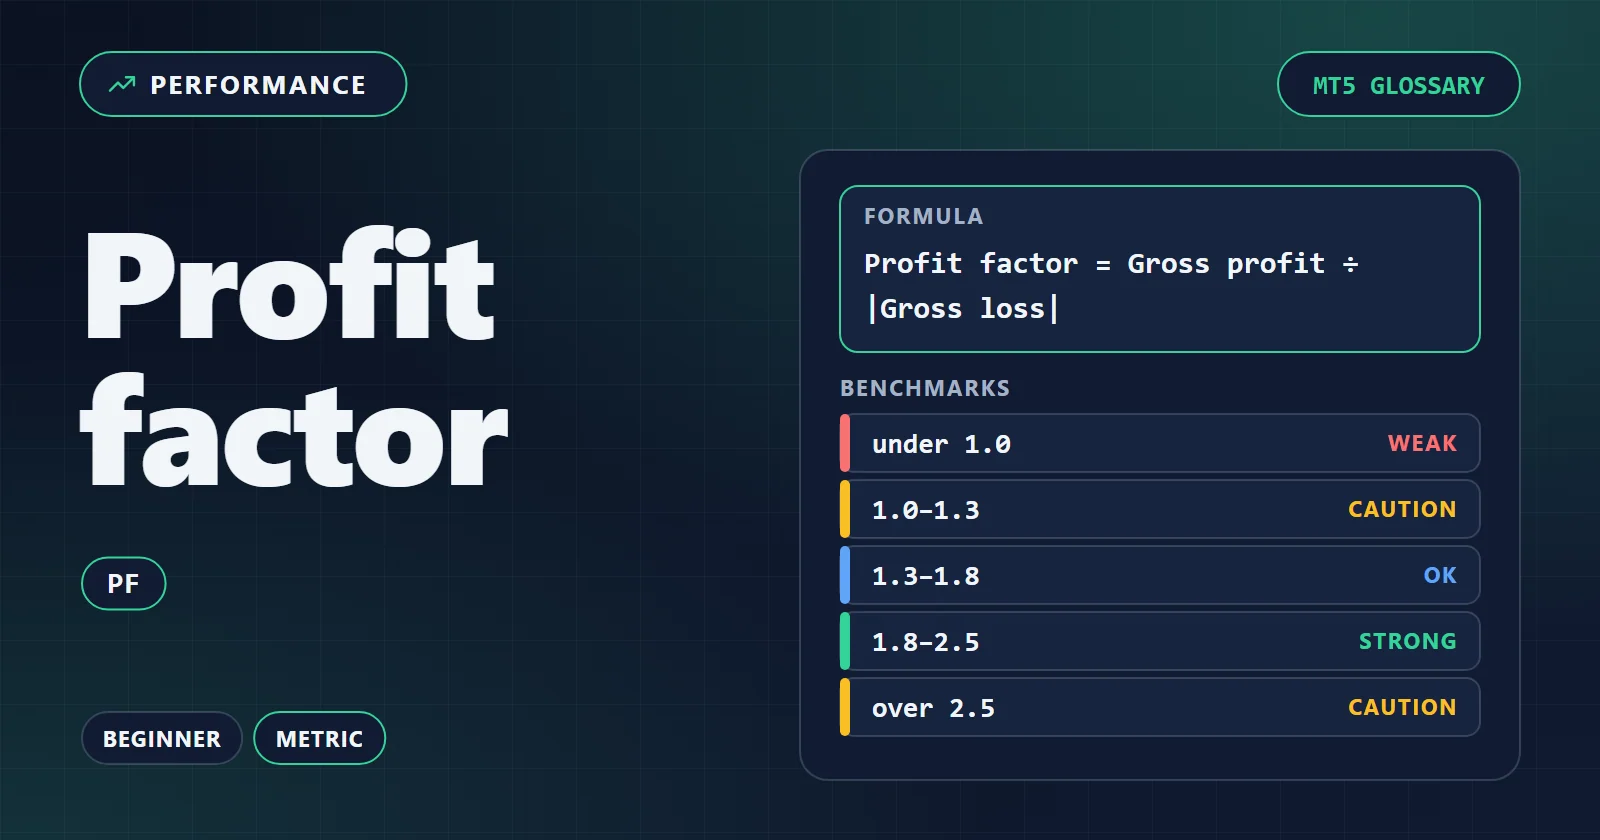
Fator de lucro = Lucro bruto ÷ |Perda bruta|
Lucro bruto
A soma do lucro de cada operação vencedora, antes de compensá-la com as perdas.
Perda bruta
A soma da perda de cada operação perdedora, tomada como número positivo.

As duas somas cobrem apenas operações fechadas, sobre a mesma janela. Os custos ficam dentro dos números, não ao lado deles: um fator de lucro calculado antes de spread e comissão não é o que a conta vai viver.

O que é considerado alto ou baixo

  • abaixo de 1,0 Perdedor — a amostra perdeu dinheiro
  • 1,0–1,3 Marginal — perto demais do equilíbrio para sobreviver aos custos reais
  • 1,3–1,8 Utilizável para um EA de varejo testado
  • 1,8–2,5 Forte, se a amostra for longa o bastante para confiar
  • acima de 2,5 Suspeito em um backtest de varejo — presuma sobreajuste até haver teste forward

Leia junto com

Nenhum número sozinho descreve uma estratégia. Estas métricas mudam a leitura desta.

Exemplo

Um EA fecha suas operações vencedoras por US$ 8.000 no total e suas operações perdedoras por US$ 4.000 no total na mesma janela. A razão entre essas duas somas é o fator de lucro.

O lucro líquido aqui é de US$ 4.000, mas o lucro líquido não pode ser comparado entre contas de tamanhos diferentes. A razão pode.
Lucro bruto (todas as operações vencedoras)
US$ 8.000
Perda bruta (todas as operações perdedoras)
US$ 4.000
Tomada como número positivo; o sinal já está no nome.
Fator de lucro
2,00

Cálculo 8.000 ÷ 4.000 = 2,00

Resultado Fator de lucro 2,00 — a estratégia ganhou duas unidades para cada uma que perdeu

Valores ilustrativos — não são o histórico de nenhum EA real.

Como interpretar

Um fator de lucro vale o quanto vale a amostra por trás dele. Leia a quantidade de operações, o modelo de custos e a janela antes do número.

Faixa O que significa
Menos de cerca de 100 operações Estatisticamente magro. Um punhado de ganhos grandes pode sustentar a razão, e retirar a única melhor operação costuma derrubá-la abaixo de 1,3.
Calculado sem spread ou comissão Não é o valor que você vai operar. Os custos caem inteiros no denominador, então custos realistas sempre o reduzem.
Dentro da amostra (janela otimizada) Reflete tanto o ajuste quanto a estratégia. Só serve como topo de uma faixa cujo piso é o valor fora da amostra.
Fora da amostra ou forward O valor que vale citar. Uma queda moderada em relação ao dentro da amostra é normal; um colapso abaixo de 1,0 significa que a vantagem foi ajustada.
Recalculado a partir de um registro de operações publicado A única versão auditável. Se o vendedor entrega a lista de operações fechadas, você mesmo pode resomar lucro bruto e perda bruta — e calcular a razão sobre uma janela que o vendedor nunca citou.
  • Retire a maior operação vencedora e recalcule. Se o fator de lucro cair abaixo de 1,0, a estratégia tem uma operação de sorte, não uma vantagem.
  • Leia-o ao lado da taxa de acerto e da razão risco-retorno. O mesmo 2,0 é produzido por muitos ganhos pequenos contra uma perda enorme e por poucos ganhos enormes contra muitas perdas pequenas — dois produtos completamente diferentes. Duas fichas daqui carregam o mesmo 1,27 com taxas de acerto de 78,09% e 50,39%, e uma terceira combina 1,33 com uma taxa de 31,27%.
  • Quinze operações podem mover uma manchete. Uma ficha daqui marcava 1,281 nas 195 operações da sua janela de backtest e 1,461 assim que 15 operações posteriores à listagem entraram na amostra — 7,1% das operações deslocaram o valor publicado em 0,18.
  • Compare fatores de lucro apenas entre janelas comparáveis. Um 1,8 ao longo de sete anos e um 1,8 ao longo de sete meses não são a mesma afirmação.

As catorze execuções publicadas aqui vão de 1,27 a 1,52: nenhuma alcança a faixa 1,8–2,5 acima, e três ficam abaixo da linha de 1,3 que esta página chama de marginal. As catorze rodaram com 0,1 lote sobre um depósito de 10.000 USD — o parâmetro de lote fixo que as builds trazem, LotSize em dez, InpLots em duas e parâmetros LotSize numerados nas duas cestas — e é justamente esse parâmetro que a razão ignora: aumente-o e o fator de lucro não se move. Cada página de EA mostra a razão ao lado da janela, da quantidade de operações e do modelo do testador, e entrega atrás o registro das operações fechadas. O bloco posterior à listagem nessas páginas informa retorno e drawdown, mas não o fator de lucro — recalculá-lo a partir do registro coloca dois dos treze abaixo de 1,0.

Erros comuns

Tomar um fator de lucro alto como risco baixo

A razão não contém nenhum termo de drawdown. Uma estratégia que faz preço médio em cada perdedora exibe um fator de lucro alto por anos — as perdas não realizadas nunca fecham, então nunca entram no denominador — até que a única cesta que fecha apaga todo o histórico.

Comparar valores calculados sobre premissas de custo diferentes

Um fator de lucro de um backtest sem spread e outro de um backtest com spread real medem coisas diferentes. Alinhe primeiro o modelo de custos, depois compare.

Ler a razão sem a quantidade de operações

O fator de lucro é uma estatística, e amostras pequenas são ruidosas. Vinte operações podem produzir quase qualquer valor; o número só começa a carregar informação na casa das centenas.

Supor que acima de 1,0 significa pronto para operar

Significa que a amostra foi lucrativa, não que a conta sobreviva ao caminho. Um fator de lucro de 1,2 ao lado de um drawdown de 40% descreve uma estratégia que a maioria das contas não consegue aguentar.

Comprar em um catálogo pela coluna do fator de lucro

Ordenar pela razão escolhe a estratégia a quem a própria janela de backtest melhor serviu, não a com maior chance de se repetir. O segundo melhor backtest entre os catorze EAs daqui — 1,526 em 232 operações — entregou 0,72 nas 21 operações fechadas depois da listagem, e seu valor publicado caiu para 1,43 assim que essas operações contaram. Em 21 operações essa inversão é ruído, não uma lei; e ruído é exatamente o que uma coluna de classificação não consegue distinguir de uma vantagem.

Em detalhe

Perguntas frequentes

Qual é um bom fator de lucro para um EA de MT5?
Entre cerca de 1,3 e 1,8 com custos realistas e uma amostra de várias centenas de operações é uma faixa utilizável e crível para um EA de varejo. Qualquer coisa acima de 2,5 em um backtest deve ser tratada como sinal de sobreajuste até que um teste forward a reproduza.
O fator de lucro é a mesma coisa que a taxa de acerto?
Não. A taxa de acerto conta quantas operações fecharam positivas; o fator de lucro pesa quanto dinheiro essas operações ganharam contra quanto as perdedoras custaram. Uma estratégia pode acertar 30% das operações e ainda assim ter um fator de lucro perto de 1,5 se as vencedoras forem muito maiores que as perdedoras.
O fator de lucro do backtest se sustenta quando o EA vai ao vivo?
Não de forma confiável — e nem sempre para baixo. Recalculando a razão a partir das operações fechadas depois da listagem, dez dos treze EAs deste site saíram acima do próprio valor de backtest e dois abaixo de 1,0. Isso não é prova de que o real supera o backtest: essas janelas contêm de 7 a 142 operações cada uma ao longo de dois a nove meses, com drawdowns máximos de 0,15% a 4,85% contra 0,67% a 14,52% nos backtests por trás delas. Uma amostra tão curta e tão calma se espalha em torno do valor do backtest em vez de testá-lo.
Por que meu fator de lucro real sai mais baixo que o do backtest?
Spread, comissão, slippage e atraso de execução reduzem o lucro bruto e aumentam a perda bruta, e os dois efeitos empurram a razão para baixo. Uma queda moderada é esperada; um colapso abaixo de 1,0 significa que o backtest foi precificado com otimismo demais ou que a vantagem foi ajustada à janela de teste.