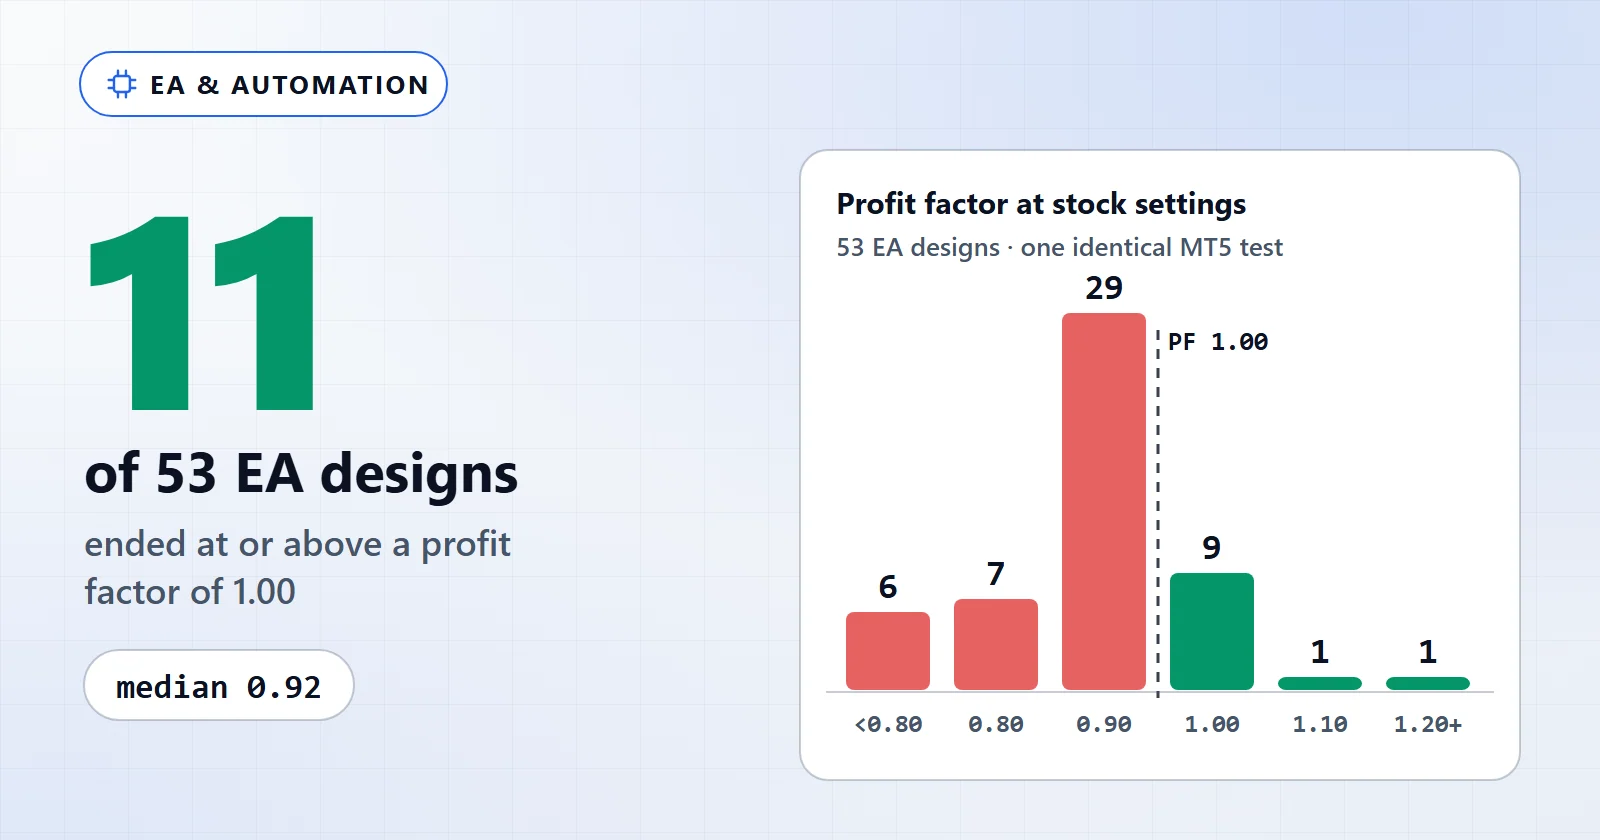
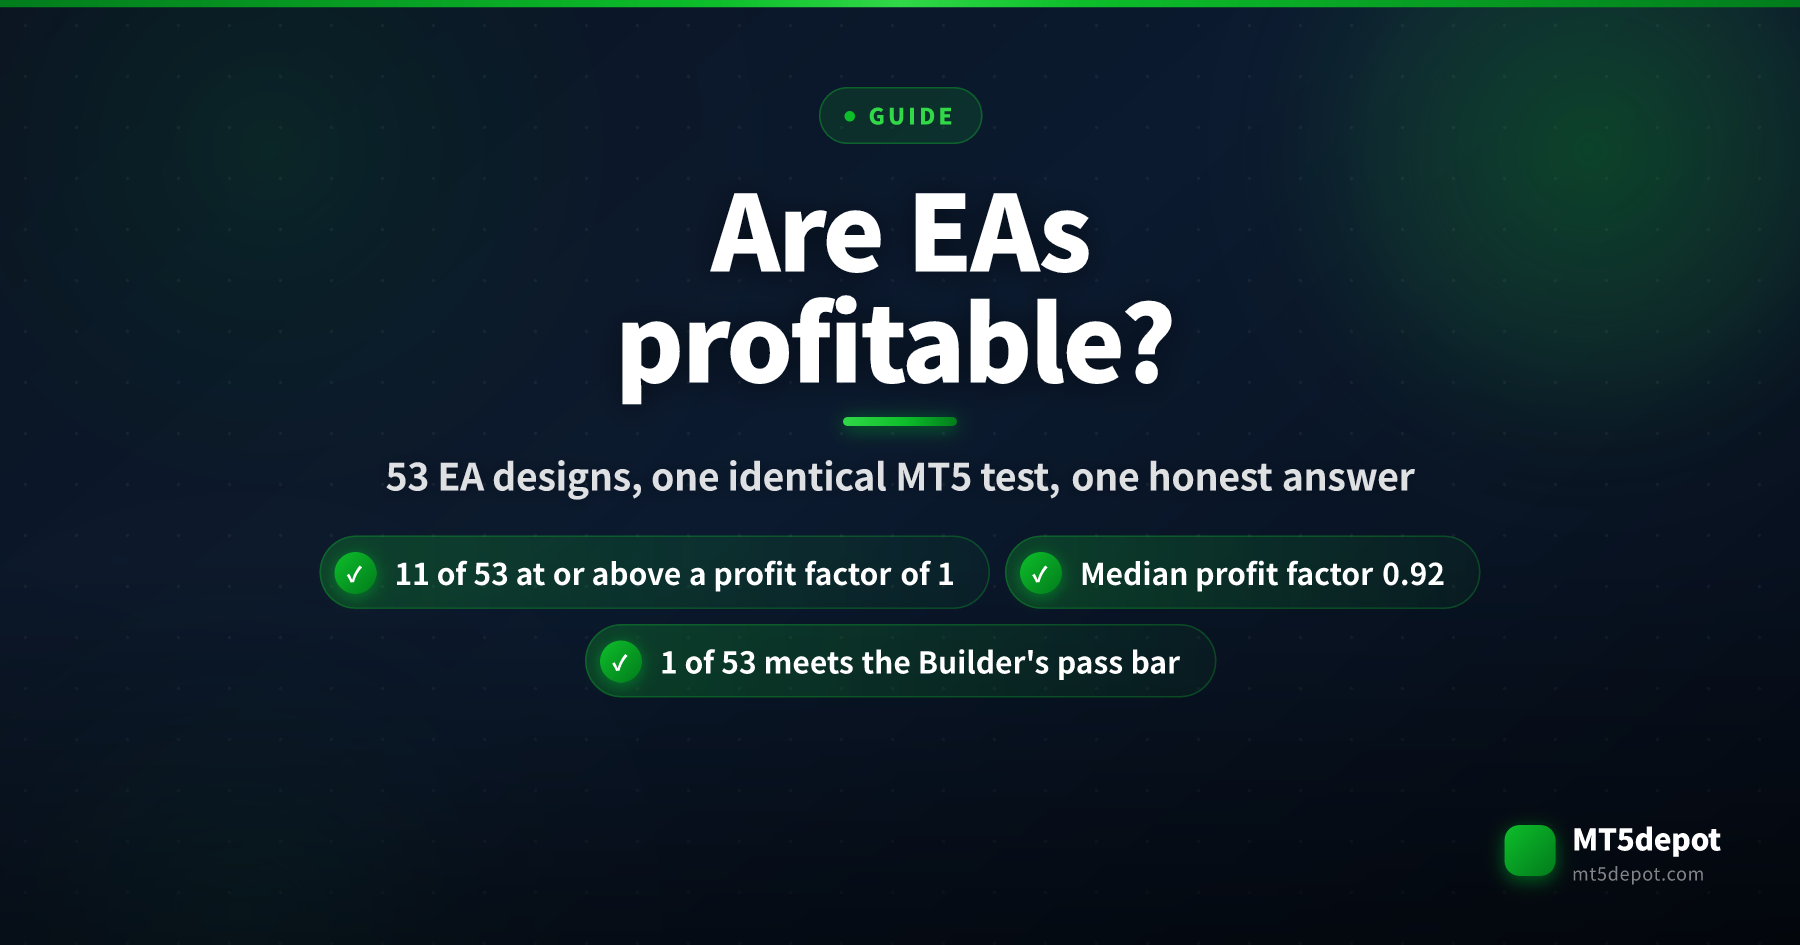
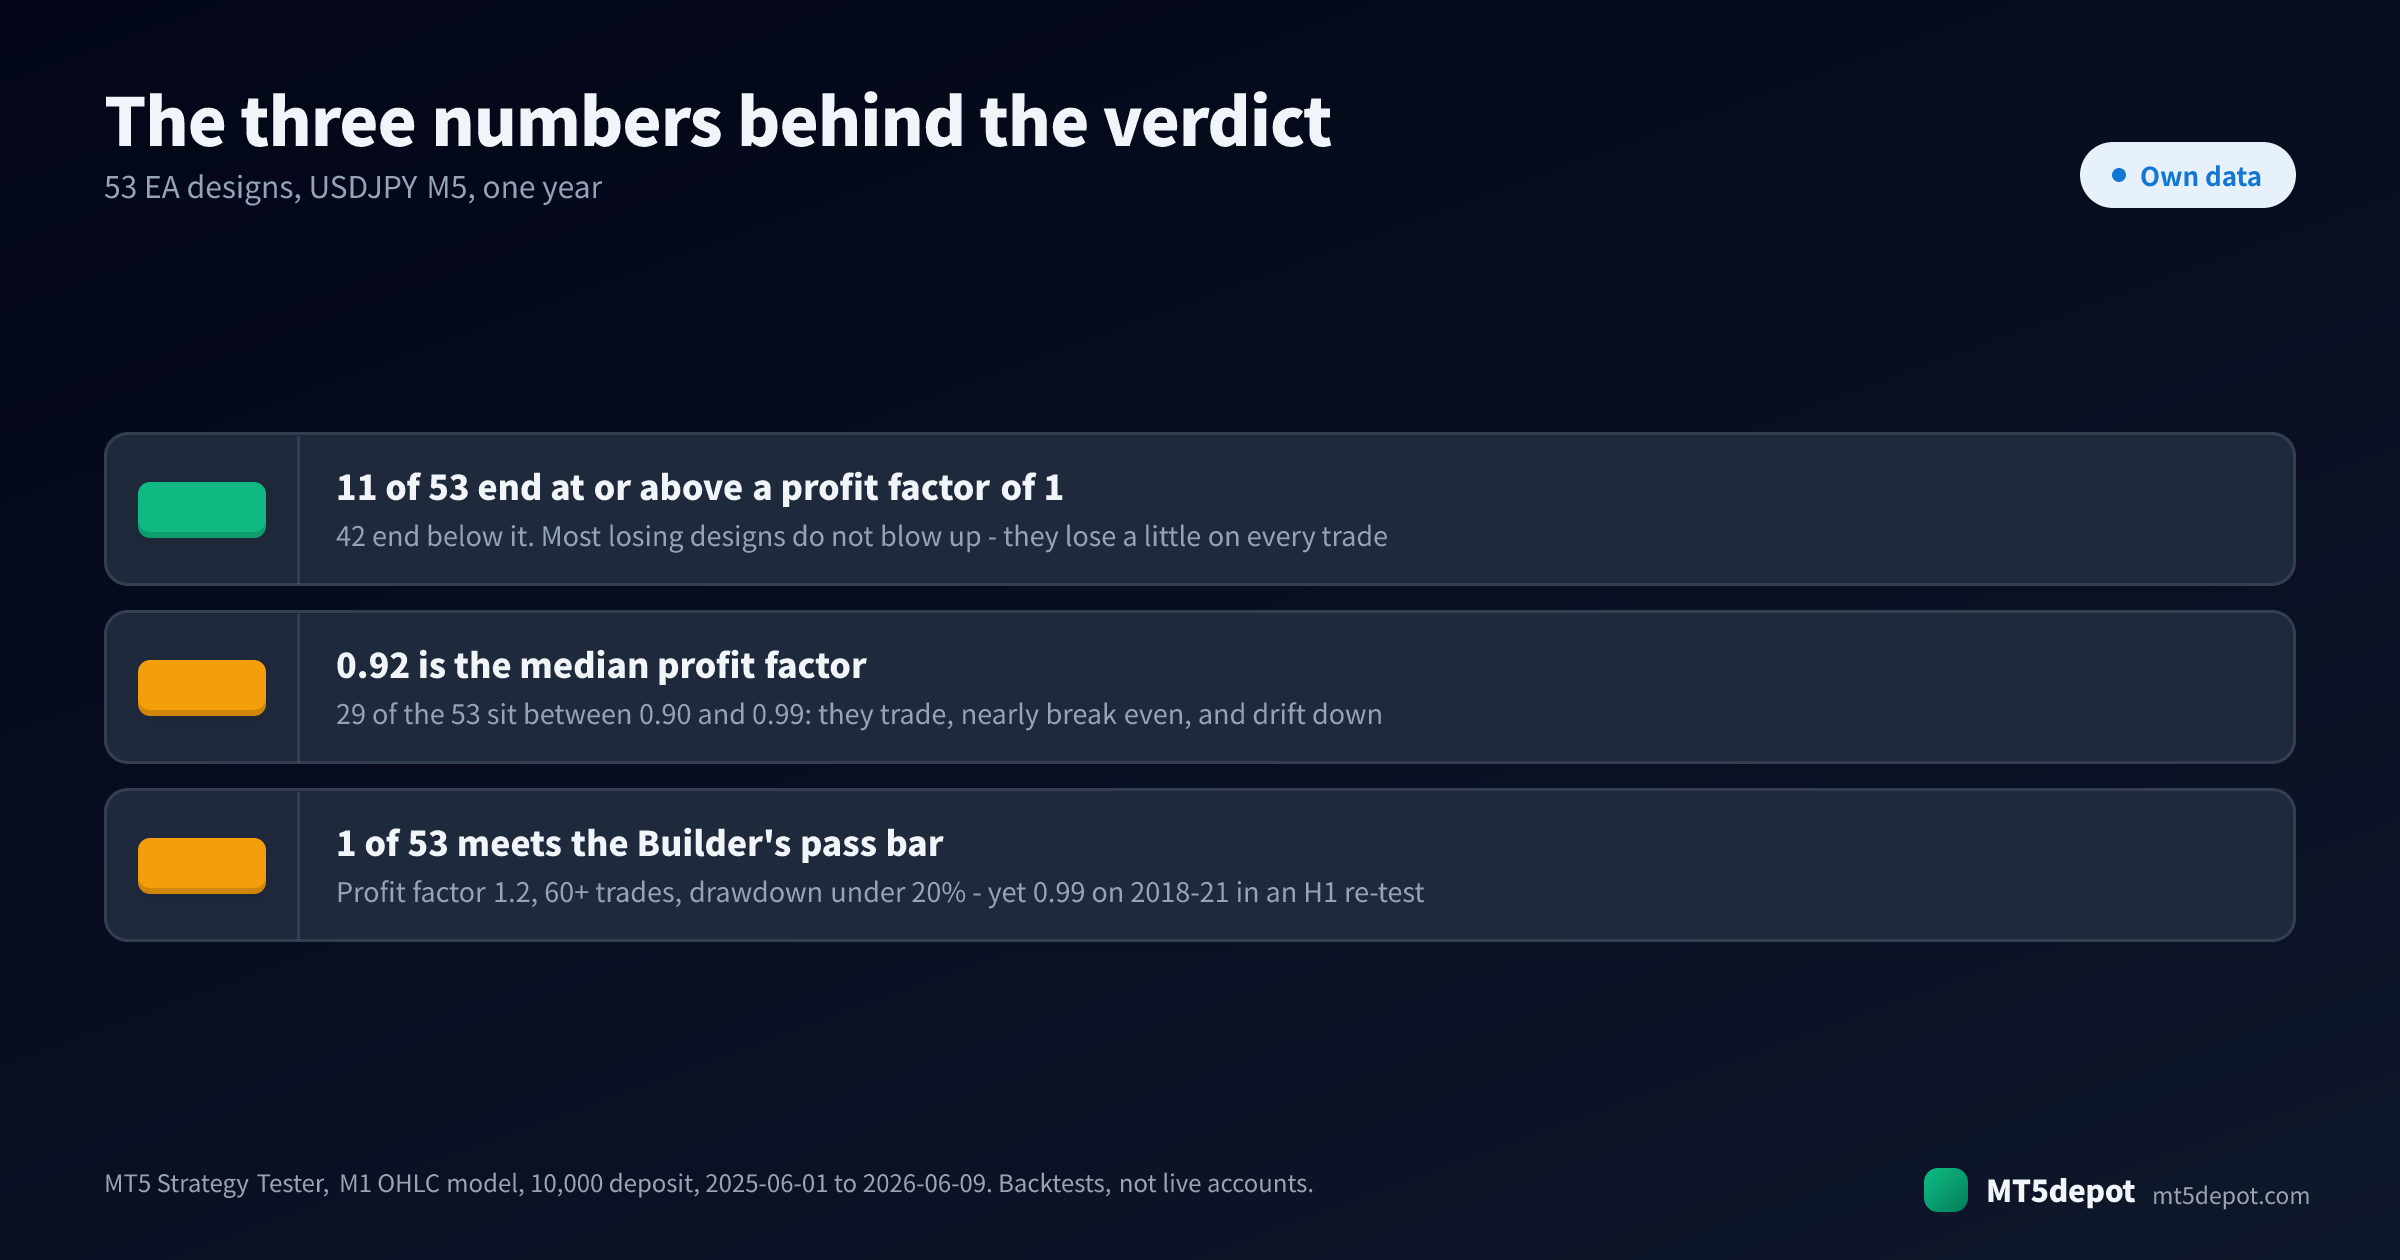
บางตัวทำกำไรได้ ส่วนใหญ่ทำไม่ได้ และตัวที่ทำได้มักได้กำไรไม่มาก เรานำดีไซน์ Expert Advisor ที่วัดผลแล้ว 53 แบบในแกลเลอรีของ AIStrategyMiner Builder มาทดสอบ MT5 ชุดเดียวกัน 11 แบบจบด้วย profit factor ตั้งแต่ 1.00 ขึ้นไป 42 แบบต่ำกว่านั้น และค่ามัธยฐานอยู่ที่ 0.92 มีดีไซน์เดียวที่ผ่านเกณฑ์ที่ Builder ใช้ตัดสินว่างานสร้างผ่าน ความสามารถในการทำกำไรเป็นของกฎเฉพาะตัว บนตลาดเฉพาะ ในช่วงเวลาเฉพาะ หลังหักต้นทุนแล้ว ไม่ใช่คุณสมบัติของ “EA” โดยรวม
แต่ขึ้นอยู่กับปัจจัยเหล่านี้:
- ตัวกฎ ไม่ใช่ป้ายชื่อ 29 จาก 53 ดีไซน์จบในช่วง 0.90 ถึง 0.99 พวกมันเทรด เกือบเท่าทุน และขาดทุนอย่างช้า ๆ
- ช่วงเวลาที่คุณวัด ดีไซน์ที่ดีที่สุดของชุดทำได้ 1.23 ในปีที่ทดสอบ แต่ในการทดสอบซ้ำแยกต่างหากบน H1 ค่าเริ่มต้นชุดเดียวกันทำได้ 0.99 ในช่วง 2018–21
- วิธีเลือกค่าพารามิเตอร์ การค้นหาพารามิเตอร์ที่บันทึกไว้ 8 ครั้งทำ profit factor ในช่วงที่ใช้ปรับค่าได้สูงถึง 1.37 แต่ไม่มีครั้งใดให้ค่าที่ยืนได้ในช่วงที่ไม่ได้ใช้ปรับ
- ความเสี่ยงที่แลกมากับผลลัพธ์ กำไรสุทธิสูงสุดของชุด +304.23 มาจากตะกร้ากริดที่ต้องผ่านดรอว์ดาวน์ -7.92% เพื่อให้ได้มา
- แบ็กเทสต์กับบัญชีจริง ตัวเลขทุกตัวในที่นี้มาจากการรันใน Strategy Tester ไม่มีตัวใดมาจากบัญชีจริง
แต่ละข้อจะถูกทดสอบกับข้อมูลของเราเองด้านล่าง
ข้อมูลบอกอะไร: ดีไซน์ EA 53 แบบ การทดสอบ MT5 ชุดเดียวกัน
Builder มีเทมเพลตเริ่มต้น 87 แบบ และ 53 แบบในนั้นมีผลแบ็กเทสต์ที่วัดแล้ว ทั้ง 53 แบบรันครั้งเดียวด้วยสัญลักษณ์ ไทม์เฟรม ช่วงเวลา โมเดล และเงินฝากเดียวกัน เรื่องนี้สำคัญกว่าที่ฟังดู การเปรียบเทียบ EA ที่เผยแพร่กันส่วนใหญ่ปนทั้งโบรกเกอร์ ช่วงเวลา และขนาดบัญชี ความต่างระหว่างผลจึงเป็นความต่างของการทดสอบเสียเป็นส่วนใหญ่ ที่นี่ตัวแปรเดียวคือชุดกฎ วิธีที่เรารันและติดป้ายการทดสอบเหล่านี้อธิบายไว้ในวิธีการทดสอบของเรา
| profit factor ด้วยค่าเริ่มต้น | จำนวนดีไซน์ |
|---|---|
| ต่ำกว่า 0.80 | 6 |
| 0.80 ถึง 0.89 | 7 |
| 0.90 ถึง 0.99 | 29 |
| 1.00 ถึง 1.09 | 9 |
| 1.10 ถึง 1.19 | 1 |
| 1.20 ขึ้นไป | 1 |
| เงื่อนไขการทดสอบ | |
|---|---|
| รหัสการทดลอง | EXP-TEMPLATE-PROFITABILITY-001 |
| การทดลองหลัก | EXP-BUILDER-TEMPLATE-BASELINE-001 |
| บิลด์ MT5 | ไม่ได้บันทึกไว้ในแมนิเฟสต์ของเทมเพลต |
| สภาพแวดล้อม | MetaTrader 5 Strategy Tester, Exness MT5, วัดเมื่อ 2026-06-18 |
| สัญลักษณ์ / ไทม์เฟรม | USDJPYm M5 |
| ช่วงเวลา | 2025-06-01 – 2026-06-09 |
| โมเดล | M1 OHLC (Model=1) |
| เงินฝาก | 10,000 |
| ตรวจสอบล่าสุด | 2026-09-27 |
รูปร่างของการกระจายนี้คือข้อค้นพบแรก EA ที่ขาดทุนมักไม่ได้พังอย่างหวือหวา 29 จาก 53 อยู่ระหว่าง 0.90 ถึง 0.99 และดรอว์ดาวน์มัธยฐานของทั้ง 53 แบบมีเพียง -1.33% กฎที่ไม่มีความได้เปรียบไม่ได้ทำบัญชีระเบิด มันจ่ายทีละนิดในทุกเทรดแล้วค่อย ๆ ไหลลง นี่คือเหตุผลที่ EA ขาดทุนสามารถรันอยู่ได้หลายเดือนก่อนที่ใครจะตัดสินว่ามันขาดทุน
ส่วนบนของตารางสั้น และควรอ่านอย่างละเอียด:
| ดีไซน์ | บล็อก | เทรด | profit factor | ดรอว์ดาวน์สูงสุด | ผลสุทธิบน 10,000 |
|---|---|---|---|---|---|
pending_breakout | 9 | 164 | 1.23 | -0.21% | +38.47 |
ma_distance_pullback | 6 | 159 | 1.10 | -0.26% | +25.55 |
mtf_sar_bb_break | 21 | 20 | 1.08 | -0.10% | +3.27 |
basket_avg_tp_grid | 7 | 8,765 | 1.03 | -7.92% | +304.23 |
dualpair_rsi_basket | 13 | 12,953 | 0.87 | -36.38% | -3,433.95 |
ดีไซน์ที่ดีที่สุดทำได้ +38.47 บน 10,000 ตลอดหนึ่งปี ไม่ถึง 0.4% อันดับสามอาศัย 20 เทรด ซึ่งเป็นแค่ข่าวลือ ไม่ใช่ผลลัพธ์ ตะกร้ากริดทำเงินได้มากที่สุดในชุด แต่ต้องใช้ดรอว์ดาวน์ที่ใหญ่กว่ากำไรของมันเอง และดีไซน์ที่แย่ที่สุดเสียเงินไปหนึ่งในสามของบัญชีในการทดสอบเดียวกัน คำว่า “ทำกำไร” ครอบคลุมทั้งสี่แถวแรก แต่ทั้งสี่ไม่ใช่ผลลัพธ์ชนิดเดียวกัน
มีข้อจำกัดสองข้อครอบตารางนี้อยู่ก่อนที่มันจะมีความหมายใด ๆ ข้อแรกคือเป็น สัญลักษณ์เดียว ไทม์เฟรมเดียว และปีเดียว มากพอจะบอกว่าดีไซน์ยังไม่เสร็จสมบูรณ์เมื่อใช้ค่าเริ่มต้น แต่ไม่พอจะจัดอันดับกลยุทธ์โดยทั่วไป ข้อสองคือโมเดล M1 OHLC ประมาณการเส้นทางราคาภายในแต่ละแท่ง ตัวเลขสัมบูรณ์จึงมีข้อควรระวังเรื่องราคาที่ได้จริงตามปกติ (คุณภาพการจำลอง อธิบายว่าทำไม)
เปรียบเทียบ: อะไรแยกดีไซน์ EA ที่ทำกำไรออกจากที่เหลือ
ถ้ากำไรหายาก คำถามที่มีประโยชน์คือตัวที่ทำกำไรมีอะไรเหมือนกัน เราจัดเรียงข้อมูล 53 รายการชุดเดิมตามคุณลักษณะที่คนมักยกเครดิตให้
| กลุ่ม | จำนวนดีไซน์ | profit factor มัธยฐาน | ตั้งแต่ 1.00 ขึ้นไป | ดรอว์ดาวน์มัธยฐาน |
|---|---|---|---|---|
| กลยุทธ์เดี่ยว 4–8 บล็อก | 14 | 0.945 | 4 | -1.025% |
| กลยุทธ์เดี่ยว 9–12 บล็อก | 18 | 0.93 | 3 | -1.165% |
| กลยุทธ์เดี่ยว 13+ บล็อก | 12 | 0.94 | 4 | -1.035% |
| พอร์ตที่รวมหลายกฎ | 9 | 0.91 | 0 | -3.51% |
| ดีไซน์ใดก็ตามที่ดรอว์ดาวน์เกิน 5% | 8 | — | 1 | — |
ความซับซ้อนไม่ได้ช่วย สามกลุ่มขนาดห่างกันไม่เกิน 0.015 และดีไซน์ที่ดีที่สุดของชุดใช้เก้าบล็อก การเพิ่มตัวกรองให้กฎเปลี่ยนว่ามันจะเข้าเทรดไหน แต่จากหลักฐานนี้ ไม่ได้เปลี่ยนว่ากฎนั้นมีความได้เปรียบหรือไม่
การรวมกฎทำให้แย่ลง เทมเพลตพอร์ตทั้งเก้าแบบจบในช่วง 0.89 ถึง 0.95 ไม่มีแบบใดถึง 1.00 ดรอว์ดาวน์มัธยฐานของพวกมันคือ -3.51% เทียบกับ -1.065% ของกฎเดี่ยว กฎหลายตัวที่อ่านราคาเดียวกันมักเห็นตรงกันและขาดทุนไปพร้อมกัน การกระจายความเสี่ยงช่วยกระจายค่าคาดหวังที่เป็นบวก แต่ไม่ได้สร้างมันขึ้นมา
ขนาดและเลเวอเรจขยายผลลัพธ์ ไม่ได้ขยายความได้เปรียบ มีแปดดีไซน์ที่ติดลบลึกเกิน 5% หนึ่งในนั้นคือตะกร้ากริดซึ่งจบเหนือ 1.00 ที่ 1.03 ที่เหลือรวมถึงสองผลที่แย่ที่สุดของชุด ซึ่งอยู่ราว -36% ทั้งคู่ การเทรดแบบกริด หรือกฎล็อตที่ใช้เลเวอเรจไม่ได้เปลี่ยนสัญญาณที่อ่อนให้แข็งขึ้น มันเปลี่ยนขาดทุนเล็ก ๆ ต่อเทรดให้กลายเป็นขาดทุนก้อนใหญ่ หรือแค่เลื่อนมันออกไป
“แนะนำ” เป็นคำบอกเรื่องการต่อบล็อก แกลเลอรีติดป้ายแนะนำให้ 40 จาก 53 ดีไซน์ที่วัดผลแล้ว และ 10 จาก 40 นั้นจบที่ 1.00 ขึ้นไป ป้ายนี้บอกว่าโฟลว์นั้นเป็นตัวอย่างที่สะอาดของรูปแบบของมัน ไม่เคยเป็นคำอ้างเรื่องกำไร
ทำกำไรในช่วงเดียว เทียบกับทำกำไรข้ามสามช่วง
การเปรียบเทียบที่สำคัญที่สุดไม่ใช่ระหว่างดีไซน์ แต่เป็นระหว่างช่วงเวลา และมีเทมเพลตแปดแบบที่มีบันทึกการค้นหาพารามิเตอร์ซึ่งแสดงเรื่องนี้โดยตรง การค้นหาแต่ละครั้งปรับจุดตัดขาดทุนและจุดทำกำไรบน H1 ในสูงสุดสามช่วง คือช่วงที่ใช้ปรับค่า ช่วงกันไว้ทดสอบหลังจากนั้น และช่วงก่อนหน้า แล้วบันทึกตัวเลขที่เก็บไว้ ช่องที่ว่างหมายถึงบันทึกไม่มีตัวเลขนั้น
| ดีไซน์ | PF ค่าเริ่มต้น | ดีที่สุดในช่วงปรับค่า | ช่วงกันไว้ทดสอบ | ช่วงก่อนหน้า | ผลตัดสิน |
|---|---|---|---|---|---|
ichimoku | 1.03 | 1.37 | 0.89 | 0.80 | no_robust_edge |
ma_crossover (H1) | 0.95 | 1.23 | — | 0.98 | no_robust_edge |
cci_level | 0.95 | 1.07 | 1.05 | 0.92 | no_robust_edge |
adx_trend | 0.96 | 1.04 | 0.91 | 0.80 | no_robust_edge |
breakout | 1.05 | 1.04 | 0.79–0.89 | 0.64–0.84 | no_robust_edge |
rsi_reversal | 0.94 | 0.91 | — | — | no_robust_edge |
bb_bounce | 0.97 | 0.91 | — | — | no_robust_edge |
macd_signal | 0.93 | — | 1.14–1.15 | 0.74–0.77 | no_robust_edge |
ตัวเลขในช่วงปรับค่าที่สูงที่สุดร่วงลงมากที่สุด 1.37 ของ ichimoku กลายเป็น 0.89 และ 0.80 ส่วน macd_signal ทำได้ 1.14–1.15 ในช่วงกันไว้ทดสอบ แต่ได้ 0.74–0.77 ในช่วงก่อนหน้า มีสองดีไซน์ที่ไม่เคยข้าม 1.0 ได้แม้แต่บนข้อมูลที่ใช้ปรับค่า นี่คือ การโอเวอร์ฟิต ในรูปแบบธรรมดาที่เกิดจากความตั้งใจดี ค่าที่เข้ากับช่วงหนึ่งได้ดีที่สุดก็คือค่าที่ดูดซับสัญญาณรบกวนของช่วงนั้นไว้มากที่สุด
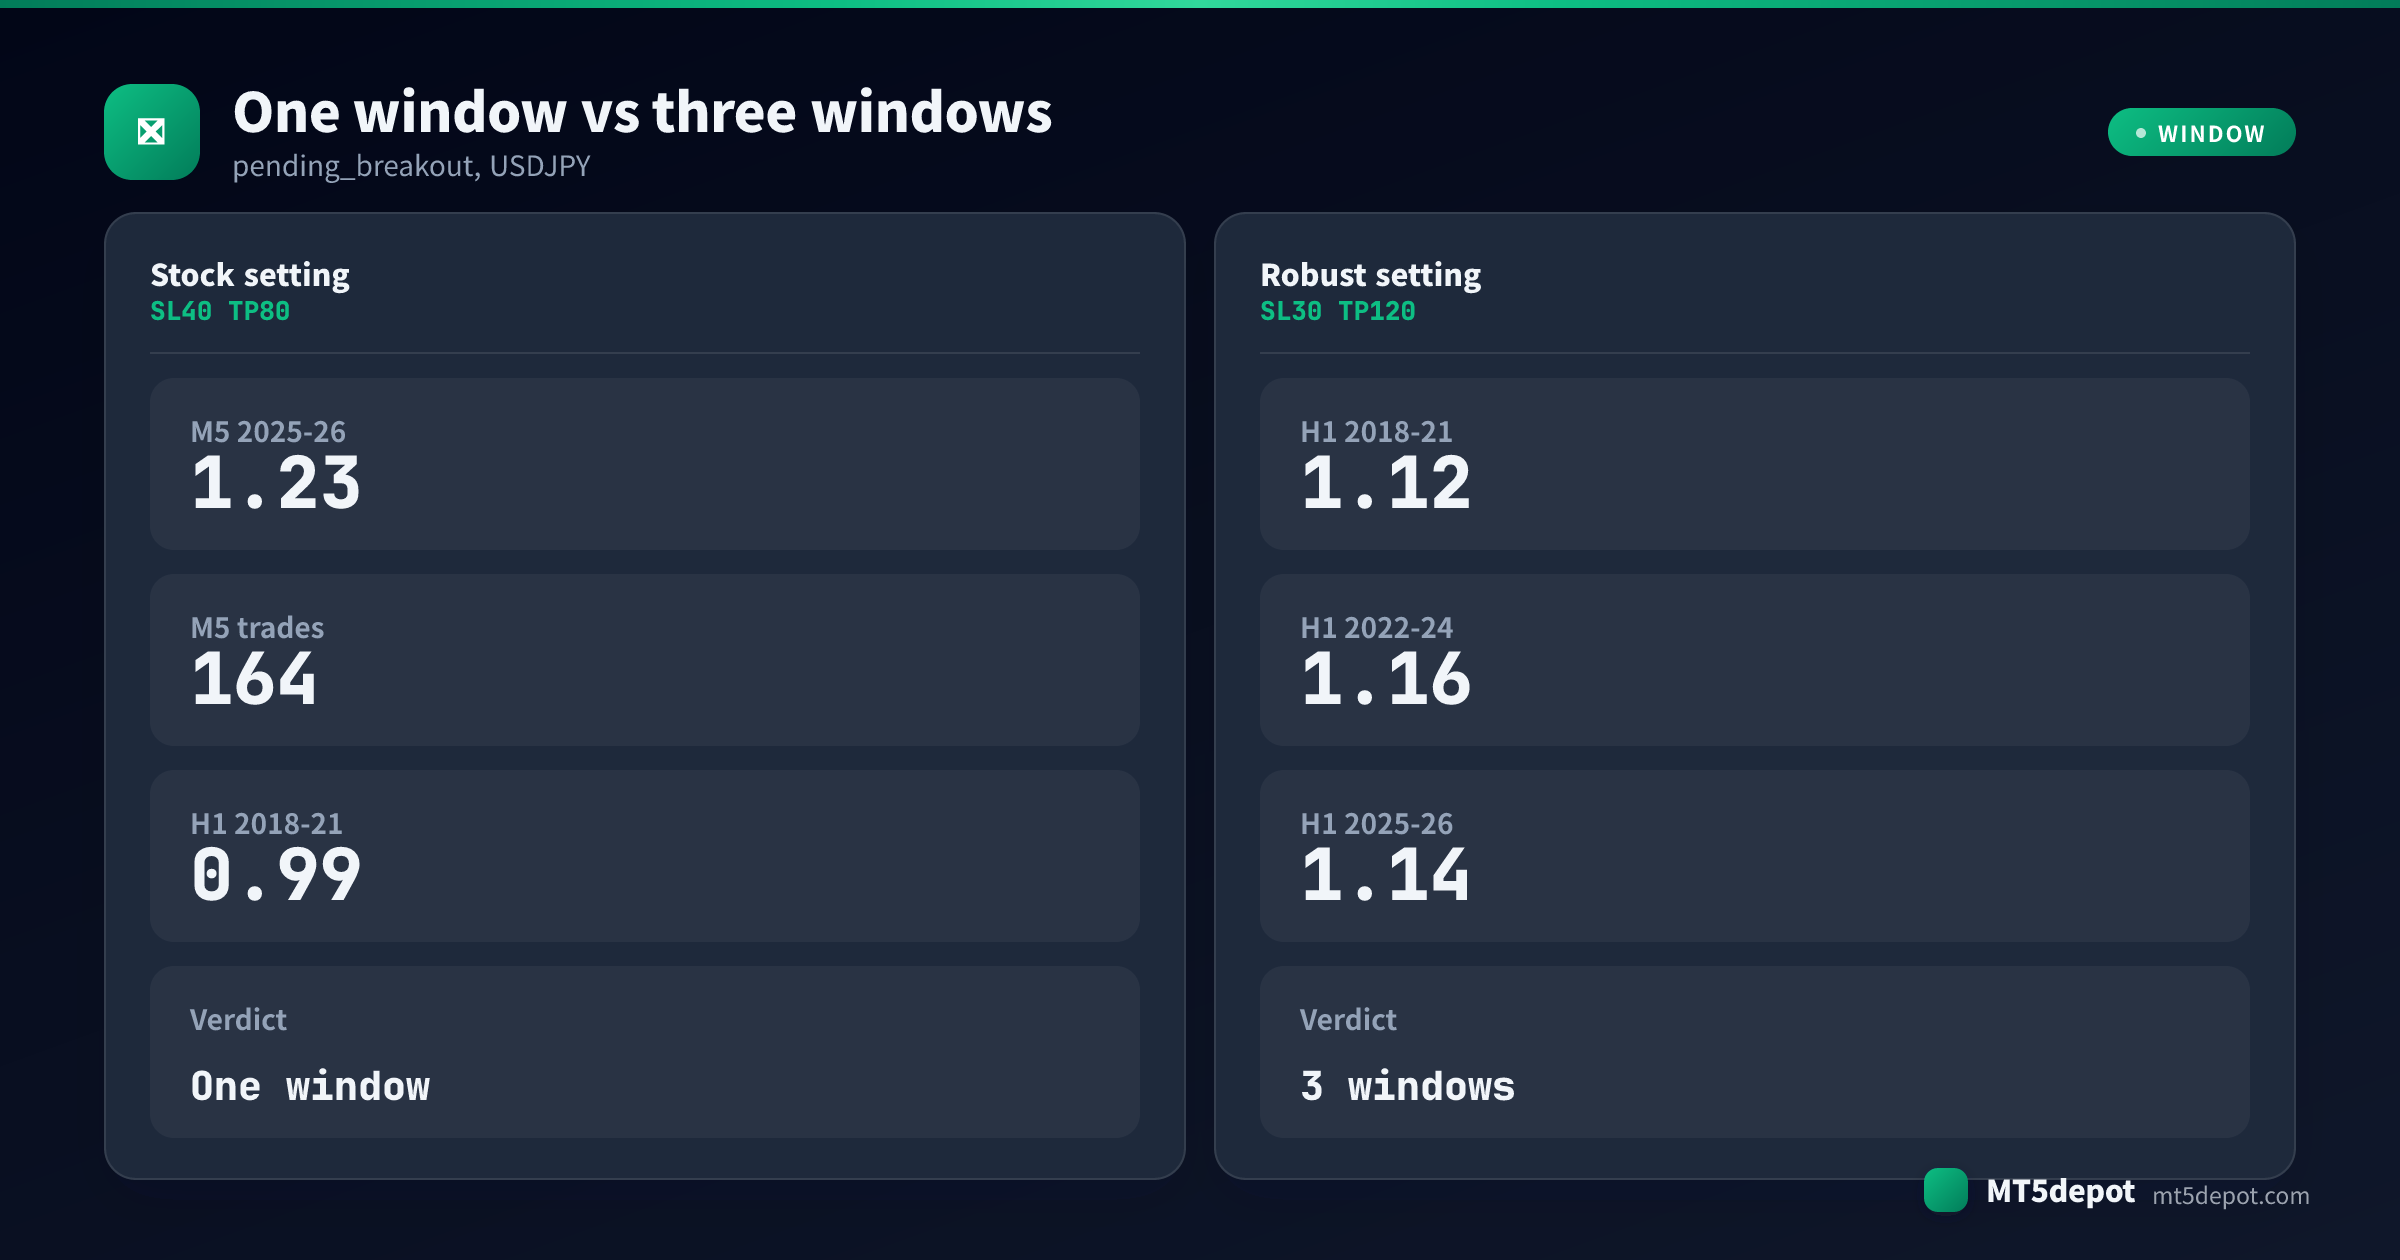
ดีไซน์เดียวที่มีบันทึกสามช่วงที่สะอาดคือตัวที่ดีที่สุดในตารางด้านบน ค่า 1.23 ของมันมาจากการทดสอบ M5 จากนั้น pending_breakout ถูกทดสอบซ้ำแยกต่างหากบน USDJPY H1 ด้วยสเปรดคงที่ 20 ในช่วง 2018–21, 2022–24 และ 2025–26:
- ค่าเริ่มต้น (SL 40 / TP 80 pips) ซึ่งทำได้ 1.23 ในการทดสอบ M5 ทำได้ 0.99 ในช่วง 2018–21 ของการทดสอบซ้ำบน H1
- ค่าที่ดีที่สุดในช่วงปรับค่า (SL 50 / TP 120) ทำได้ 1.31 แล้วร่วงลงเหลือ 0.98 ในช่วง 2018–21
- มีสองค่าที่อยู่เหนือ 1.00 ได้ทั้งสามช่วง คือ SL 30 / TP 120 ที่ 1.12 / 1.16 / 1.14 และ SL 30 / TP 80 ที่ 1.09 / 1.15 / 1.10 ทั้งสองเป็นค่าที่ให้ผลพอประมาณ บันทึกระบุว่าผลนี้เฉพาะ USDJPY การทดสอบไขว้บน EURJPY และ GBPJPY ขาดทุนตั้งแต่ในช่วงปรับค่า
ดังนั้น EA ที่ดูทำกำไรที่สุดในการทดสอบ 53 ดีไซน์ ผ่านเกณฑ์ในการทดสอบหนึ่งครั้ง และได้ 0.99 ในช่วงก่อนหน้า เวอร์ชันที่แข็งแรงของมันทำเงินได้น้อยกว่า นี่ไม่ใช่ผลที่น่าผิดหวัง แต่คือหน้าตาของความได้เปรียบเล็ก ๆ ที่มีอยู่จริงเมื่อคุณตรวจมันอย่างตรงไปตรงมา
สิ่งที่ต้องดูก่อนเชื่อ profit factor
มีการตรวจสี่ข้อที่แยกตัวเลขที่มีความหมายออกจากตัวเลขที่แค่ดูดี ใช้ได้ทั้งกับ EA ที่คุณสร้างเองและ EA ที่มีคนเอามาให้ดู
1. จำนวนเทรดเบื้องหลังอัตราส่วน profit factor จาก 20 เทรดคือสัญญาณรบกวนที่มีจุดทศนิยม แผง Measure ของ Builder ไม่ยอมนับอะไรที่ต่ำกว่า 60 เทรดว่าผ่าน และ 164 เทรดในหนึ่งปีก็ยังถือว่าบาง อ่านจำนวนเทรดก่อนอัตราส่วนทุกครั้ง
2. ช่วงเวลาที่ค่าพารามิเตอร์ไม่เคยเห็น ขอดูกฎเดียวกันในช่วงก่อนหน้า หรือในช่วงกันไว้ทดสอบหลังช่วงที่ใช้ปรับค่า ในการค้นหาแปดครั้งของเรา ไม่มีค่าใดอยู่เหนือ 1.00 ได้ในทุกช่วงที่ทดสอบ และมีสองแบบที่ไม่เคยข้าม 1.00 แม้ในช่วงที่ใช้ปรับค่า ถ้ามีอยู่ช่วงเดียว สิ่งที่คุณเห็นคือการปรับให้พอดี ไม่ใช่ข้อค้นพบ การวิเคราะห์ walk-forward คือการตรวจข้อนี้อย่างเป็นระบบ
3. ดรอว์ดาวน์ที่จ่ายไปเพื่อผลสุทธิ วางดรอว์ดาวน์สูงสุดกับผลสุทธิไว้ข้างกัน +304.23 ของตะกร้ากริดมาพร้อมดรอว์ดาวน์ -7.92% แปลว่ามีช่วงหนึ่งที่บัญชีติดลบลึกกว่ากำไรที่ได้ตอนจบ นั่นอาจเป็นการแลกเปลี่ยนที่มีเหตุผล แต่ควรเป็นสิ่งที่เลือกเอง
4. ส่วนต่างเหนือต้นทุน profit factor 1.03 แปลว่ากำไรรวมมากกว่าขาดทุนรวม 3% อะไรก็ตามที่เพิ่มฝั่งขาดทุนราว 3% ไม่ว่าจะเป็นสเปรดที่กว้างกว่าที่ Tester ใช้ ค่าคอมมิชชัน หรือสลิปเพจในจุดเข้าที่สำคัญ ก็ลบมันหายได้ ยิ่งส่วนต่างเหนือ 1.00 บางเท่าไร ผลลัพธ์ก็ยิ่งขึ้นกับว่าโบรกเกอร์ของคุณตรงกับการทดสอบหรือไม่
การรัน EA ในการใช้งานจริง
การดูแลรายวันส่วนใหญ่ไม่ใช่การเข้าไปแทรกแซง แต่คือการตัดสินใจล่วงหน้าว่าอะไรจะทำให้คุณหยุด และคอยตรวจว่า EA ยังทำตัวเหมือนในบันทึกของมัน
- รันซ้ำกับโบรกเกอร์ของคุณก่อน เปิด Strategy Tester (
Ctrl+R) เลือก EA แล้วทดสอบบนสัญลักษณ์และไทม์เฟรมที่คุณจะเทรด ด้วยประวัติราคาของโบรกเกอร์คุณ บันทึกบน USDJPY M5 ที่โบรกเกอร์หนึ่งไม่ได้บอกอะไรเกี่ยวกับ EURUSD H1 ที่อีกโบรกเกอร์ - ใช้โมเดลเดียวกันเมื่อเปรียบเทียบ บันทึกด้านบนใช้ M1 OHLC การรันซ้ำด้วย
Every tick based on real ticksจะเปลี่ยนราคาที่ได้ ผลที่ “ต่างไป” จึงอาจเป็นการทดสอบที่ต่างกัน ไม่ใช่ EA ที่ต่างกัน - ใช้บัญชีทดลองก่อนใช้เงินจริง รันบนบัญชีทดลองนานพอจะเห็นช่วงขาดทุน ตัวเลขที่คุณต้องการไม่ใช่ผลตอบแทน แต่คือคุณจะยังรันมันต่อไหมเมื่ออยู่ที่ก้นของดรอว์ดาวน์ที่วัดไว้
- ดูแท็บให้ถูก แท็บ Experts ในหน้าต่าง Toolbox มีบรรทัดล็อกของ EA เอง ส่วนแท็บ Journal มีบันทึกการทำงานของเทอร์มินัล EA ที่ “ไม่เทรด” มักเป็นเรื่องสวิตช์มากกว่าเรื่องกลยุทธ์ Algo Trading ต้องเปิดไว้สองที่ คือปุ่มบนแถบเครื่องมือ และ
Tools > Options > Expert Advisors > Allow Algo Trading - EA จาก Builder ต้องตั้งค่าเพิ่มอีกบรรทัดเดียว ไฟล์
.ex5ที่คอมไพล์ใน Builder จะติดต่อhttps://aistrategyminer.comตอนเริ่มทำงาน ให้เพิ่มที่อยู่นี้ในTools > Options > Expert Advisors > Allow WebRequest for listed URLไม่เช่นนั้น EA จะหยุดพร้อมaistrategyminer.com authorization failed - EA disabledส่วน Strategy Tester จะข้ามการตรวจนี้ - เทียบกับบันทึก ไม่ใช่เทียบกับศูนย์ EA ที่ติดลบ 1% โดยบันทึกของมันมีดรอว์ดาวน์ 5% ถือว่าทำงานปกติ แต่ตัวที่เทรดบ่อยกว่าบันทึกสามเท่า หรือติดลบลึกกว่าอะไรทั้งหมดในบันทึก กำลังบอกบางอย่างที่ตัวกฎเองสังเกตไม่ได้
ความเสี่ยงและความจริงของดรอว์ดาวน์
มีข้อจำกัดสามข้อที่ต้องอ่านคู่กับตัวเลข
ผลในอดีตไม่ได้ส่งต่อไปอนาคต profit factor อธิบายช่วงเวลาที่ผ่านไปแล้ว บันทึกของ pending_breakout เป็นกรณีที่ชัดที่สุดในที่นี้ กฎและค่าเดียวกันทำได้ 1.23 ในการทดสอบ M5 และ 0.99 ในช่วงก่อนหน้าของการทดสอบซ้ำบน H1
การคัดเลือกกำหนดสิ่งที่คุณได้เห็น หน้าที่แสดงแต่ EA ที่ชนะกำลังแสดงสิ่งที่รอดผ่านตัวกรอง และตัวกรองคือส่วนที่คุณมองไม่เห็น ดีไซน์ 53 แบบข้างบนไม่ได้ถูกกรองตามผลลัพธ์ คุณจึงเห็น 42 แบบที่ขาดทุนด้วย ให้ถามแหล่งข้อมูลใดก็ตามว่าทดสอบไปกี่ดีไซน์กว่าจะได้ตัวที่เอามาให้คุณดู
ความได้เปรียบเล็ก ๆ ก็ยังเป็นความได้เปรียบ และก็ยังเล็กอยู่ดี ค่าที่แข็งแรงที่สุดในข้อมูลของเราได้ profit factor 1.09 ถึง 1.16 เป็นผลที่มีอยู่จริงแต่บาง และถูกต้นทุนที่คุณไม่ได้จำลองกินหมดได้ง่าย ไม่มีการรับประกันผลลัพธ์ใด ๆ และการขาดทุนเป็นส่วนหนึ่งของทุกบันทึกในหน้านี้
ขั้นตอนถัดไป
จากตรงนี้:
- ถ้าอยากรู้ว่าคนกับชุดกฎต่างกันอย่างไรเมื่อเจอช่วงขาดทุน อ่าน EA เทียบกับการเทรดมือ
- ถ้าจะแปลงดรอว์ดาวน์เป็นเงินฝากและขนาดล็อต อ่าน การบริหารความเสี่ยงสำหรับผู้ใช้ EA
- เส้นทางเต็มตั้งแต่ไอเดียจนได้
.ex5ที่คอมไพล์แล้ว ดูที่ สร้าง EA โดยไม่ต้องเขียนโค้ด - ก่อนค้นหาค่าพารามิเตอร์ใด ๆ อ่าน การปรับพารามิเตอร์ให้เหมาะสม ซึ่งอธิบายการค้นหาแปดครั้งข้างต้นอย่างละเอียด
- ถ้า EA มาจากที่อื่น วิธีใช้ EA ฟรี ครอบคลุมสิ่งที่ต้องตรวจก่อน

