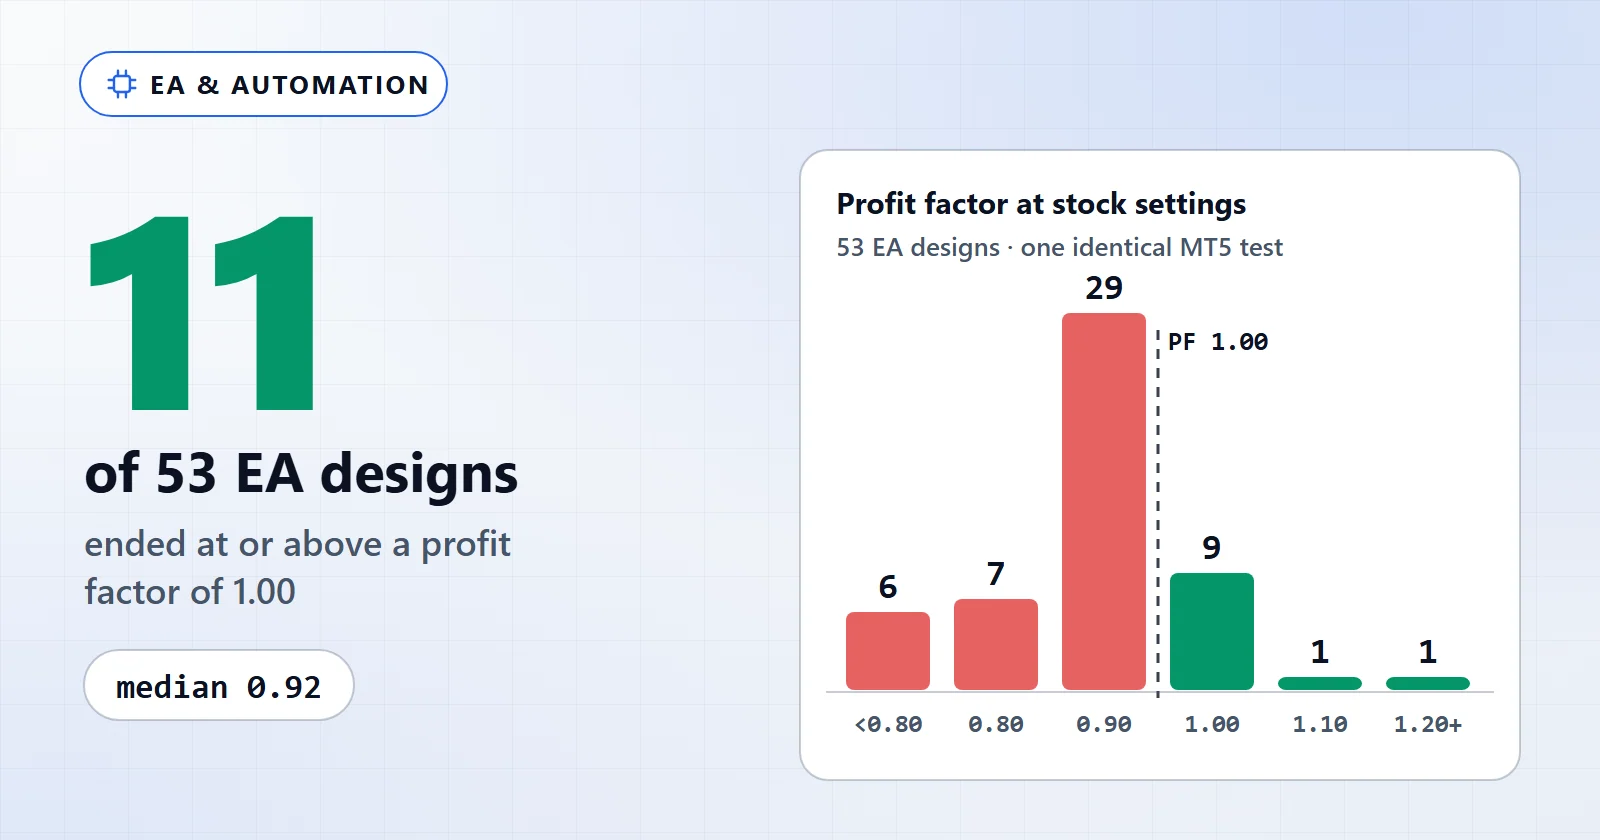
Manche sind es, die meisten nicht, und die profitablen sind meist bescheiden. Wir haben die 53 gemessenen Expert Advisor-Entwürfe der Galerie im AIStrategyMiner Strategy Builder durch denselben MT5-Test geschickt. 11 endeten bei einem Profitfaktor von 1,00 oder darüber, 42 darunter, und der Median lag bei 0,92. Ein Entwurf erfüllte die Schwellen, mit denen der Builder einen Build als bestanden wertet. Profitabilität gehört zu einer bestimmten Regel auf einem bestimmten Markt in einem bestimmten Zeitfenster, nach Kosten. Sie ist keine Eigenschaft von „EAs“.
Aber es hängt ab von:
- Der Regel, nicht dem Etikett. 29 der 53 Entwürfe endeten zwischen 0,90 und 0,99. Sie handeln, sie kommen fast auf null und verlieren langsam.
- Dem Fenster, das Sie messen. Der beste Entwurf der Menge erreichte im getesteten Jahr 1,23. In einem separaten H1-Nachtest erreichte dieselbe Standardeinstellung 0,99 auf 2018–21.
- Der Art, wie die Einstellungen gewählt wurden. Acht aufgezeichnete Parametersuchen erreichten In-Sample-Profitfaktoren bis 1,37. Keine brachte eine Einstellung hervor, die in den Fenstern hielt, auf die sie nicht angepasst war.
- Dem Risiko, das für das Ergebnis eingegangen wurde. Der größte Nettogewinn der Menge, +304,23, stammte von einem Grid-Korb, der dafür einen Drawdown von -7,92 % durchlief.
- Backtest gegenüber live. Jede Zahl hier ist ein Lauf im Strategietester. Keine stammt aus einem Live-Konto.
Jeder dieser Punkte wird unten an unseren eigenen Daten geprüft.
Was die Daten zeigen: 53 EA-Entwürfe, ein identischer MT5-Test
Der Builder liefert 87 Startvorlagen, und 53 davon tragen einen gemessenen Backtest. Alle 53 liefen einmal, mit demselben Symbol, derselben Zeiteinheit, demselben Zeitraum, Modell und derselben Einlage. Das ist wichtiger, als es klingt. Die meisten veröffentlichten EA-Vergleiche mischen Broker, Zeiträume und Kontogrößen, sodass die Unterschiede zwischen ihnen überwiegend Unterschiede zwischen Tests sind. Hier ist die einzige Variable das Regelwerk. Wie wir diese Tests durchführen und kennzeichnen, steht in unserer Testmethodik.
| Profitfaktor in Standardeinstellungen | Entwürfe |
|---|---|
| Unter 0,80 | 6 |
| 0,80 bis 0,89 | 7 |
| 0,90 bis 0,99 | 29 |
| 1,00 bis 1,09 | 9 |
| 1,10 bis 1,19 | 1 |
| 1,20 und darüber | 1 |
| Testbedingungen | |
|---|---|
| Experiment-ID | EXP-TEMPLATE-PROFITABILITY-001 |
| Übergeordnetes Experiment | EXP-BUILDER-TEMPLATE-BASELINE-001 |
| MT5 Build | Im Vorlagen-Manifest nicht erfasst |
| Umgebung | MetaTrader 5 Strategietester, Exness MT5, gemessen am 2026-06-18 |
| Symbol / Zeiteinheit | USDJPYm M5 |
| Zeitraum | 2025-06-01 – 2026-06-09 |
| Modell | M1 OHLC (Model=1) |
| Einlage | 10.000 |
| Zuletzt verifiziert | 2026-09-27 |
Die Form dieser Verteilung ist der erste Befund. Verlierende EAs sind selten spektakulär. 29 der 53 liegen zwischen 0,90 und 0,99, und der Median-Drawdown über alle 53 beträgt nur -1,33 %. Eine Regel ohne Vorteil fliegt nicht in die Luft; sie zahlt bei jedem Trade ein wenig drauf und driftet nach unten. Deshalb kann ein verlierender EA monatelang laufen, bevor jemand feststellt, dass er verliert.
Die Spitze der Tabelle ist kurz, und es lohnt sich, sie genau zu lesen:
| Entwurf | Blöcke | Trades | Profitfaktor | Max. Drawdown | Netto auf 10.000 |
|---|---|---|---|---|---|
pending_breakout | 9 | 164 | 1,23 | -0,21 % | +38,47 |
ma_distance_pullback | 6 | 159 | 1,10 | -0,26 % | +25,55 |
mtf_sar_bb_break | 21 | 20 | 1,08 | -0,10 % | +3,27 |
basket_avg_tp_grid | 7 | 8.765 | 1,03 | -7,92 % | +304,23 |
dualpair_rsi_basket | 13 | 12.953 | 0,87 | -36,38 % | -3.433,95 |
Der beste Entwurf machte +38,47 auf 10.000 über ein Jahr, weniger als 0,4 %. Der dritte beruht auf 20 Trades — das ist ein Gerücht, kein Ergebnis. Der Grid-Korb verdiente das meiste Geld der Menge und brauchte dafür einen Drawdown, der größer war als sein Gewinn. Und der schlechteste Entwurf verlor im selben Test ein Drittel des Kontos. „Profitabel“ umfasst alle ersten vier Zeilen, doch es ist nicht dieselbe Art von Ergebnis.
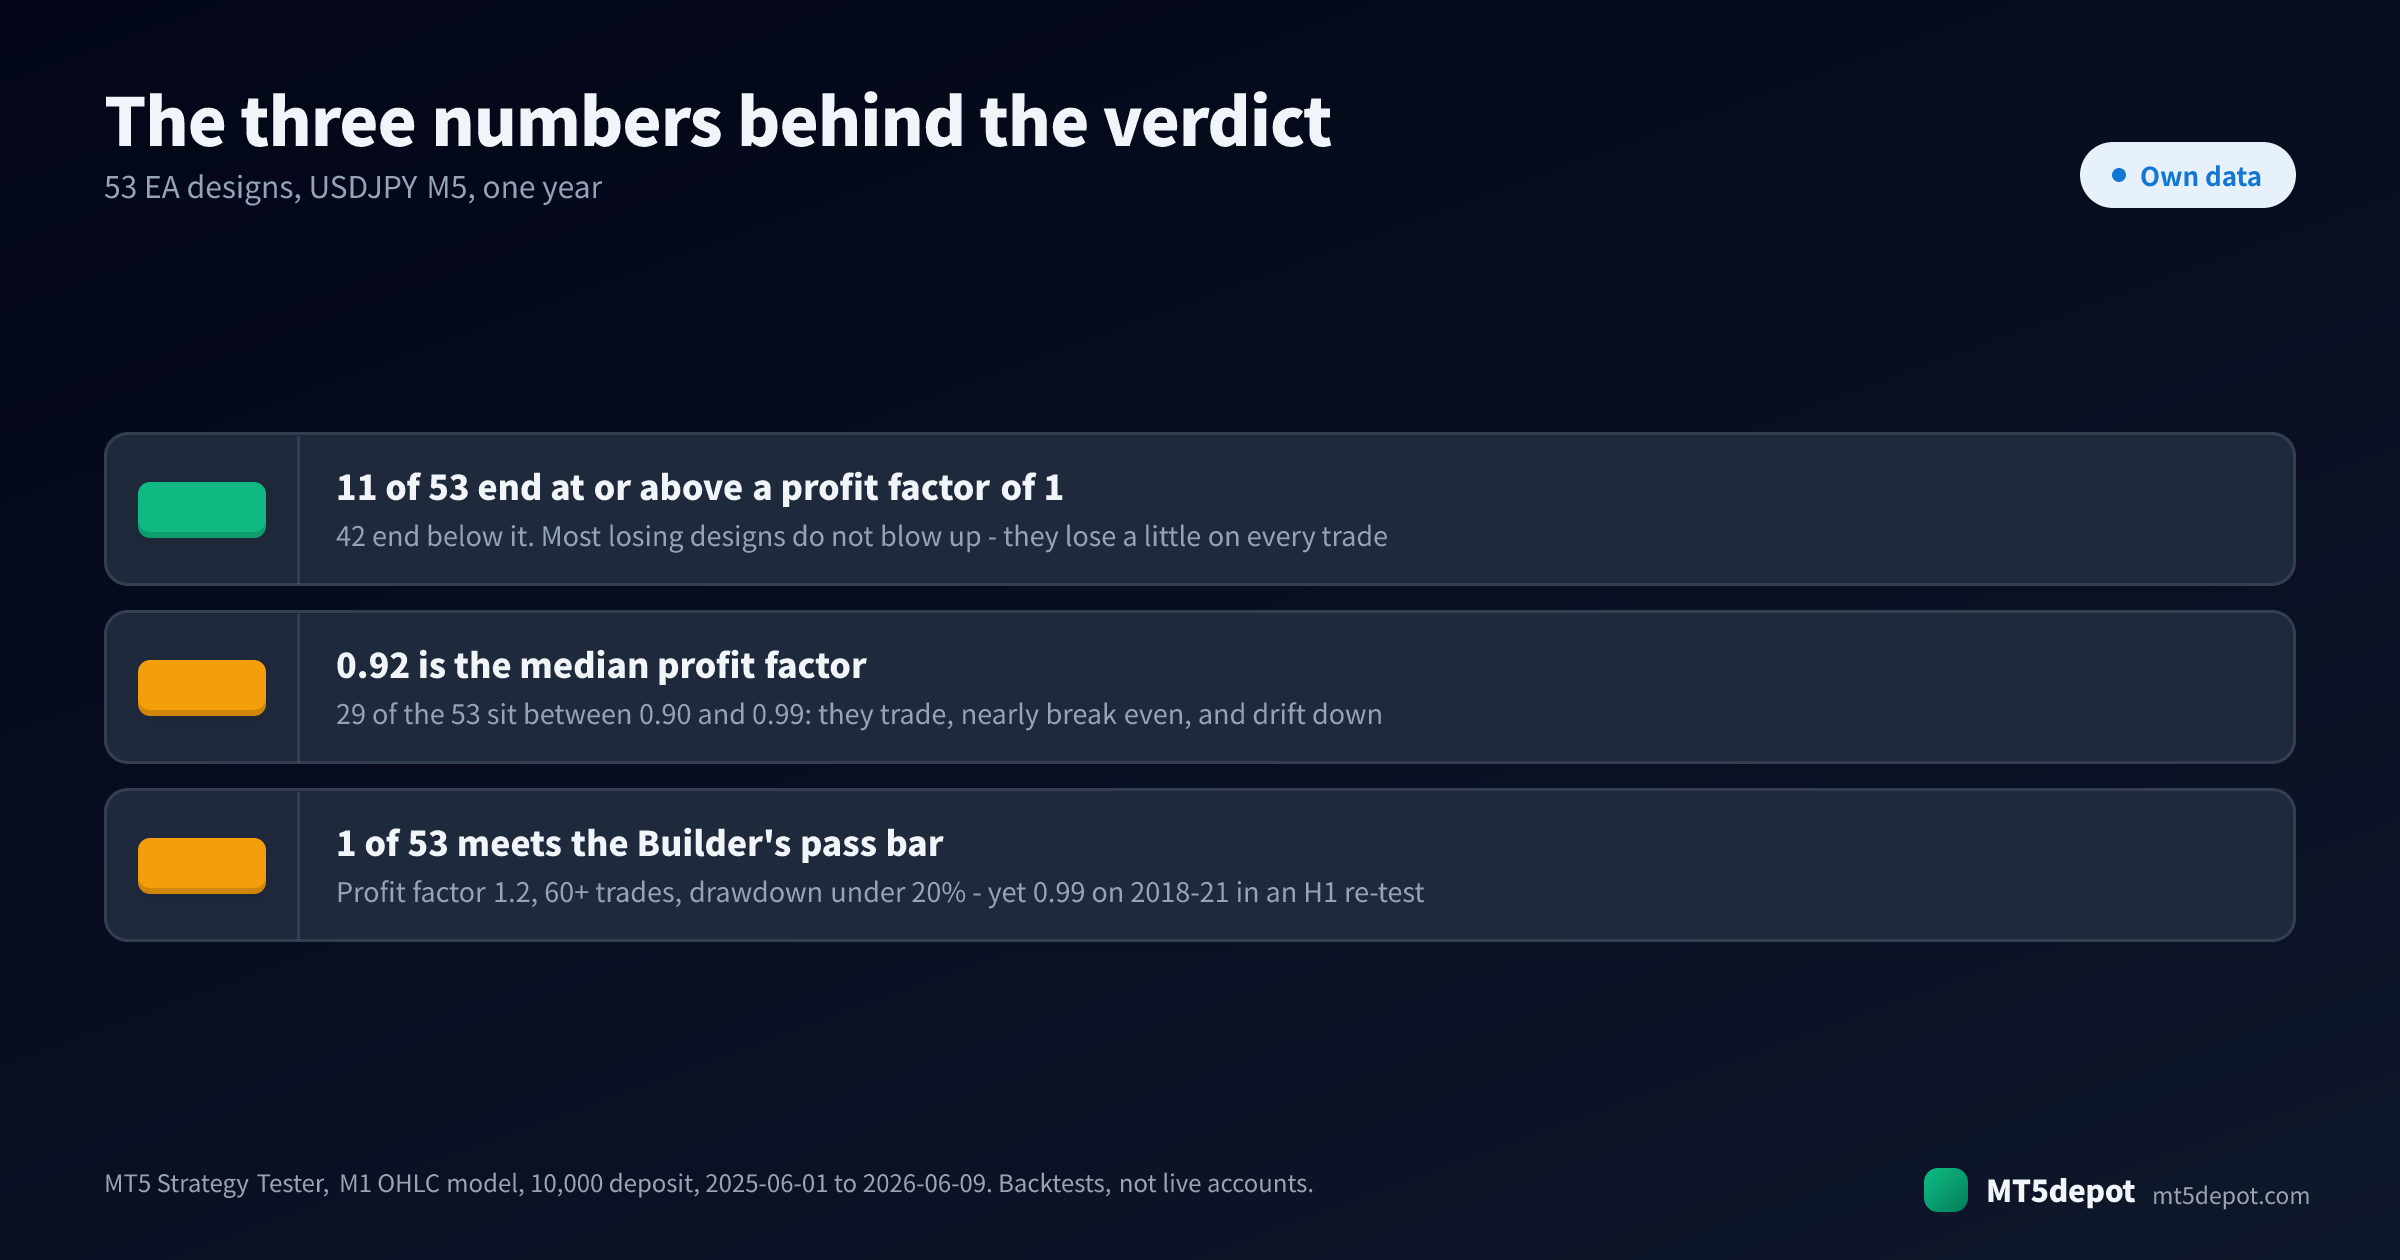
Zwei Grenzen gelten für die Tabelle, bevor irgendetwas davon etwas bedeutet. Es ist ein Symbol, eine Zeiteinheit und ein Jahr — genug, um zu sagen, dass ein Entwurf in Standardeinstellungen nicht fertig ist, nicht genug, um Strategien allgemein zu reihen. Und das Modell M1 OHLC interpoliert den Verlauf innerhalb jeder Kerze, sodass die absoluten Zahlen den üblichen Vorbehalt zum Ausführungskurs tragen (die Modellierungsqualität erklärt, warum).
Vergleich: Was profitable EA-Entwürfe vom Rest unterscheidet
Wenn Gewinn selten ist, lautet die nützliche Frage, was die profitablen gemeinsam haben. Wir haben dieselben 53 Aufzeichnungen nach den Merkmalen sortiert, denen man üblicherweise den Erfolg zuschreibt.
| Gruppe | Entwürfe | Median-Profitfaktor | Bei 1,00 oder darüber | Median-Drawdown |
|---|---|---|---|---|
| Einzelstrategie, 4–8 Blöcke | 14 | 0,945 | 4 | -1,025 % |
| Einzelstrategie, 9–12 Blöcke | 18 | 0,93 | 3 | -1,165 % |
| Einzelstrategie, 13+ Blöcke | 12 | 0,94 | 4 | -1,035 % |
| Portfolio aus mehreren Regeln | 9 | 0,91 | 0 | -3,51 % |
| Jeder Entwurf mit einem Drawdown über 5 % | 8 | — | 1 | — |
Komplexität half nicht. Die drei Größengruppen liegen innerhalb von 0,015 zueinander, und der beste Entwurf der Menge nutzt neun Blöcke. Filter zu einer Regel hinzuzufügen ändert, welche Trades sie eingeht. Nach dieser Datenlage ändert es nicht, ob die Regel einen Vorteil hat.
Regeln zu kombinieren machte es schlechter. Alle neun Portfolio-Vorlagen endeten zwischen 0,89 und 0,95, keine bei 1,00 oder darüber. Ihr Median-Drawdown lag bei -3,51 % gegenüber -1,065 % bei Einzelregeln. Mehrere Regeln, die denselben Kurs lesen, stimmen meist überein und verlieren gemeinsam. Diversifikation verteilt einen positiven Erwartungswert; sie erzeugt keinen.
Größe und Hebel verstärkten das Ergebnis, nicht den Vorteil. Acht Entwürfe lagen zeitweise mehr als 5 % im Minus. Einer davon, der Grid-Korb, endete über 1,00, bei 1,03. Zu den übrigen gehören die beiden schlechtesten Ergebnisse der Menge, beide nahe -36 %. Ein Grid-Trading-Ansatz oder eine gehebelte Lot-Regel macht aus einem schwachen Signal kein starkes. Er macht aus einem kleinen Verlust pro Trade einen großen — oder schiebt ihn auf.
„Empfohlen“ ist eine Aussage über die Verschaltung. Die Galerie markiert 40 der 53 gemessenen Entwürfe als empfohlen, und 10 dieser 40 endeten bei 1,00 oder darüber. Die Markierung besagt, dass der Ablauf ein sauberes Beispiel seines Musters ist. Eine Aussage über Gewinn war sie nie.
Profitabel in einem Fenster gegenüber profitabel in dreien
Der wichtigste Vergleich ist nicht der zwischen Entwürfen, sondern der zwischen Zeitfenstern, und acht der Vorlagen tragen eine aufgezeichnete Parametersuche, die das direkt zeigt. Jede Suche variierte Stop-Loss und Take-Profit auf H1 über bis zu drei Fenster — den Zeitraum, auf den angepasst wurde, einen Hold-out danach und einen früheren — und hält die behaltenen Werte fest. Wo eine Zelle leer ist, enthält die Aufzeichnung diese Zahl nicht.
| Entwurf | Standard-PF | Bester In-Sample | Hold-out | Früheres Fenster | Urteil |
|---|---|---|---|---|---|
ichimoku | 1,03 | 1,37 | 0,89 | 0,80 | no_robust_edge |
ma_crossover (H1) | 0,95 | 1,23 | — | 0,98 | no_robust_edge |
cci_level | 0,95 | 1,07 | 1,05 | 0,92 | no_robust_edge |
adx_trend | 0,96 | 1,04 | 0,91 | 0,80 | no_robust_edge |
breakout | 1,05 | 1,04 | 0,79–0,89 | 0,64–0,84 | no_robust_edge |
rsi_reversal | 0,94 | 0,91 | — | — | no_robust_edge |
bb_bounce | 0,97 | 0,91 | — | — | no_robust_edge |
macd_signal | 0,93 | — | 1,14–1,15 | 0,74–0,77 | no_robust_edge |
Die größte In-Sample-Zahl fiel am tiefsten: Die 1,37 von ichimoku wurden zu 0,89 und 0,80. macd_signal erreichte 1,14–1,15 im Hold-out und 0,74–0,77 im früheren Fenster. Zwei Entwürfe kamen selbst auf den Daten, auf die sie angepasst wurden, nie über 1,0. Das ist Overfitting in seiner gewöhnlichen, gut gemeinten Form: Die Einstellung, die ein Fenster am besten trifft, ist diejenige, die das meiste Rauschen dieses Fensters aufgesogen hat.
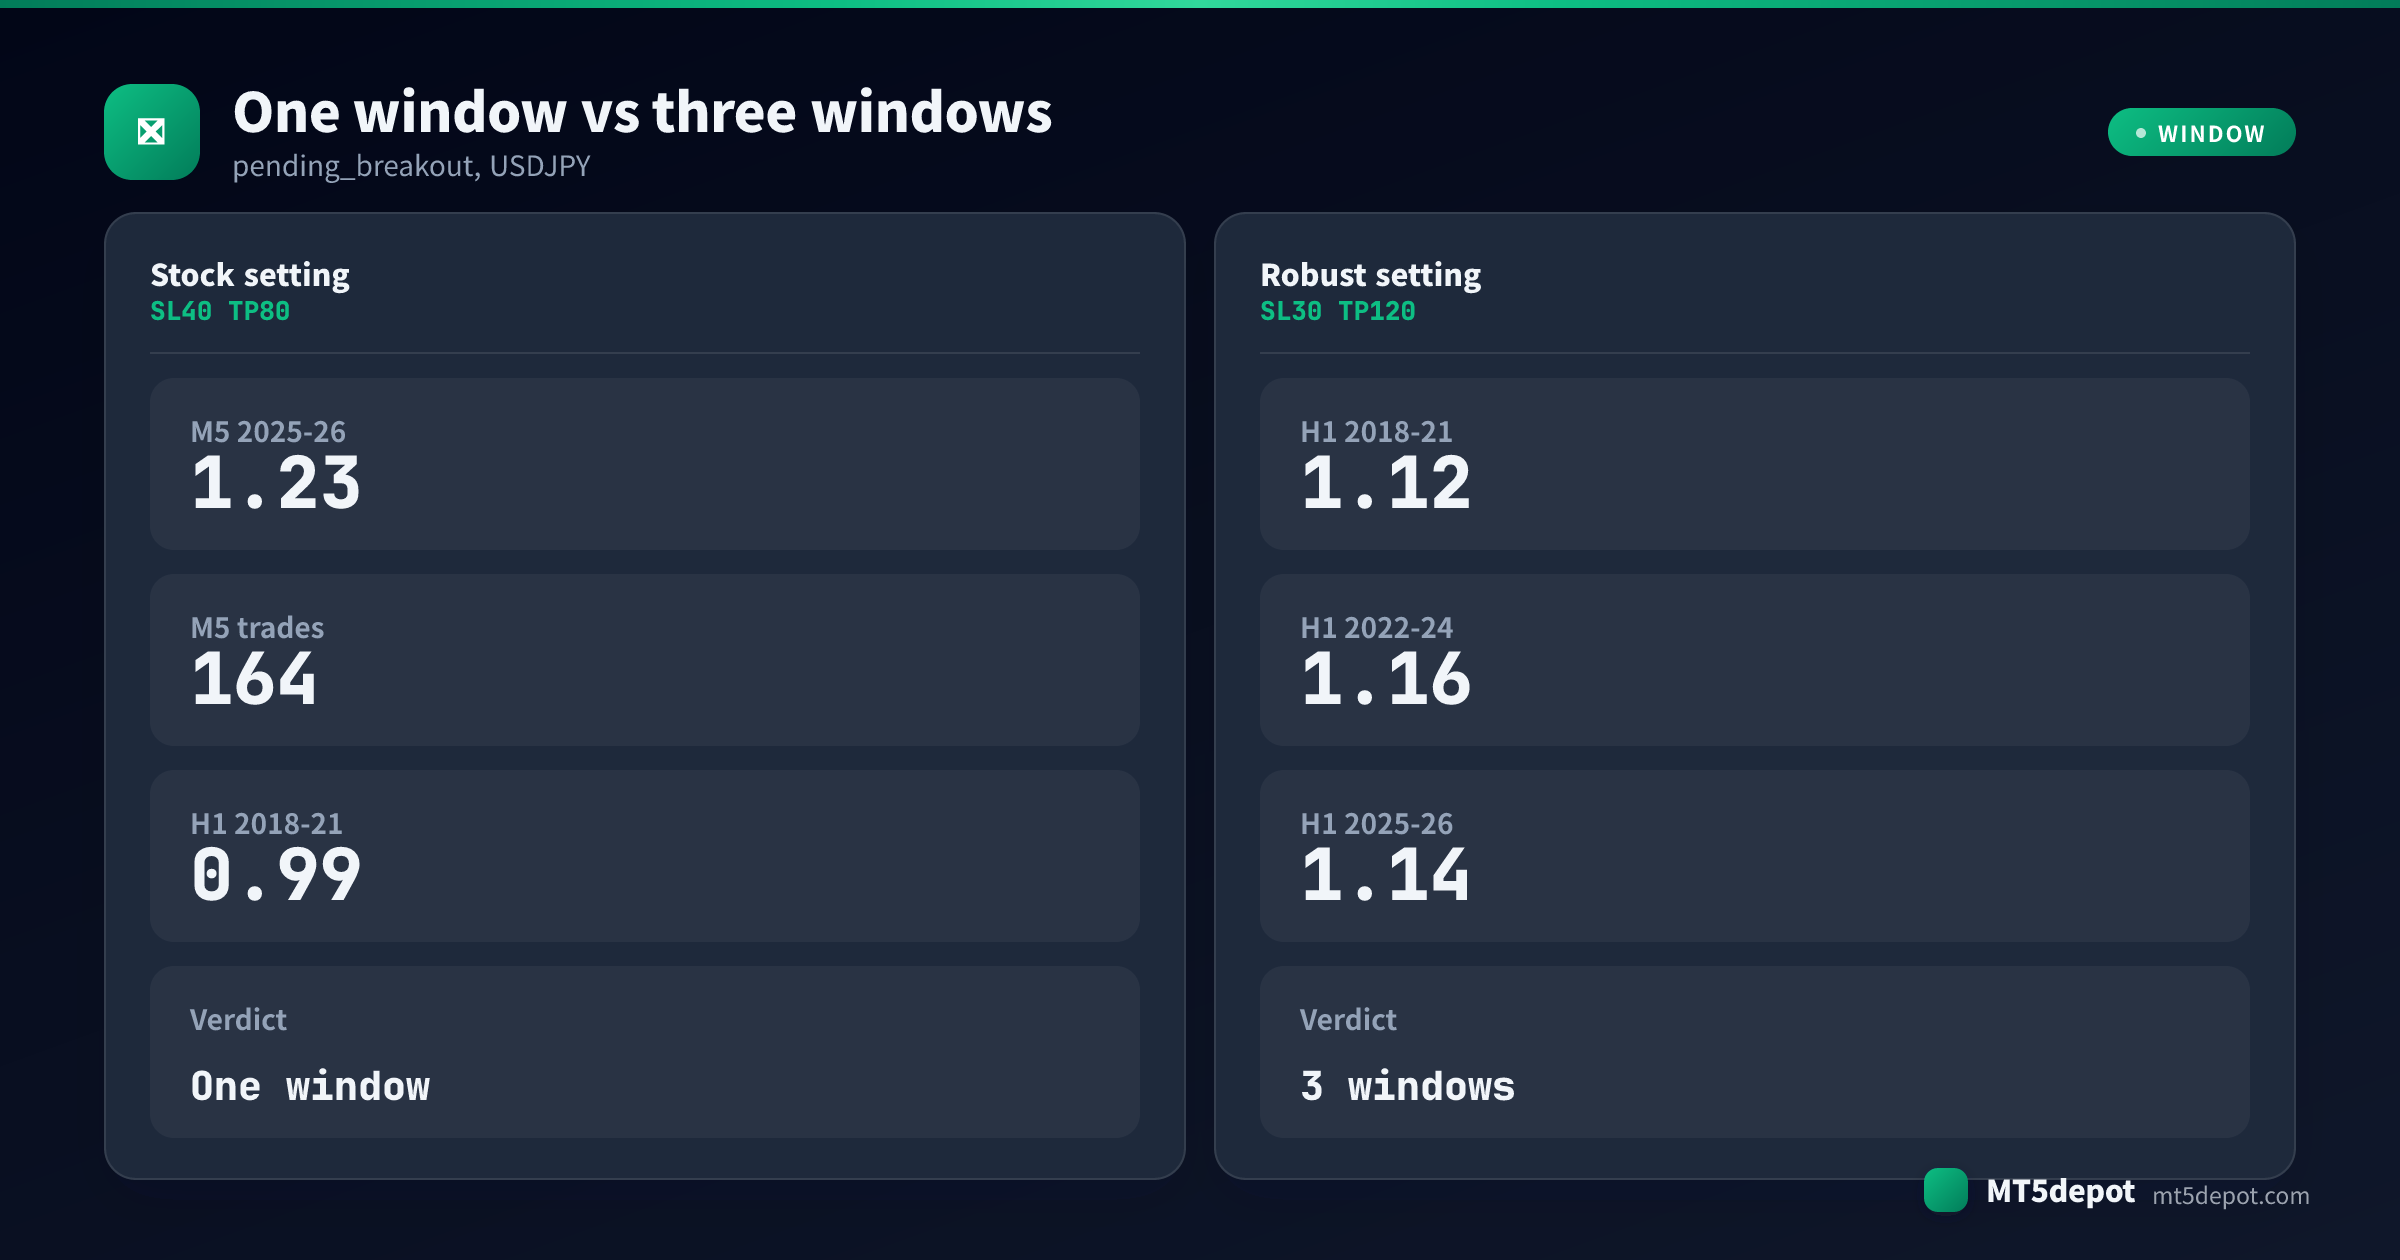
Der einzige Entwurf mit einer sauberen Aufzeichnung über drei Fenster ist der beste aus der Tabelle oben. Seine 1,23 stammen aus dem M5-Test. pending_breakout wurde danach separat auf USDJPY H1 mit einem festen Spread von 20 über 2018–21, 2022–24 und 2025–26 nachgetestet:
- Die Standardeinstellung (SL 40 / TP 80 Pips), die im M5-Test 1,23 erreichte, kam im H1-Nachtest auf 2018–21 auf 0,99.
- Das beste In-Sample-Ergebnis (SL 50 / TP 120) erreichte 1,31 und fiel auf 2018–21 auf 0,98.
- Zwei Einstellungen hielten in allen drei Fenstern über 1,00: SL 30 / TP 120 mit 1,12 / 1,16 / 1,14 und SL 30 / TP 80 mit 1,09 / 1,15 / 1,10. Es sind die bescheidenen. Die Aufzeichnung bezeichnet das als USDJPY-spezifisch: Gegentests auf EURJPY und GBPJPY verloren bereits In-Sample.
Der am profitabelsten aussehende EA in einem Test mit 53 Entwürfen übersprang die Grenze also in einem Test und lag in einem früheren Fenster bei 0,99. Seine robusten Varianten verdienen weniger. Das ist kein enttäuschendes Ergebnis; so sieht ein echter, kleiner Vorteil aus, wenn man ihn ehrlich prüft.
Worauf Sie achten sollten, bevor Sie einem Profitfaktor vertrauen
Vier Prüfungen trennen eine Zahl, die etwas bedeutet, von einer, die nur gut aussieht. Sie gelten für einen EA, den Sie selbst bauen, ebenso wie für einen, der Ihnen gezeigt wird.
1. Die Trade-Anzahl hinter dem Verhältnis. Ein Profitfaktor aus 20 Trades ist Rauschen mit Dezimalstelle. Das Measure-Panel des Builders wertet nichts unter 60 Trades als bestanden, und 164 Trades in einem Jahr sind immer noch dünn. Lesen Sie die Anzahl vor dem Verhältnis, jedes Mal.
2. Ein Fenster, das die Einstellungen nie gesehen haben. Verlangen Sie dieselbe Regel auf einem früheren Zeitraum oder auf einem Hold-out nach dem Anpassungsfenster. In unseren acht Suchen hielt keine Einstellung in jedem getesteten Fenster über 1,00, und zwei kamen selbst dort, wo sie angepasst wurden, nie über 1,00. Gibt es nur ein Fenster, sehen Sie eine Anpassung, keinen Befund. Die Walk-Forward-Analyse ist die systematische Form dieser Prüfung.
3. Der Drawdown, der für das Netto bezahlt wurde. Stellen Sie den maximalen Drawdown und das Netto nebeneinander. Die +304,23 des Grid-Korbs kamen mit einem Drawdown von -7,92 %, das Konto lag also zeitweise tiefer im Minus, als es am Ende je im Gewinn lag. Das kann ein vernünftiger Tausch sein. Er sollte aber bewusst gewählt sein.
4. Die Marge über den Kosten. Ein Profitfaktor von 1,03 bedeutet, dass die Bruttogewinne 3 % größer waren als die Bruttoverluste. Alles, was etwa 3 % auf der Verlustseite hinzufügt — ein breiterer Spread als im Tester, Kommission, Slippage bei den entscheidenden Einstiegen —, löscht ihn aus. Je dünner die Marge über 1,00, desto mehr hängt das Ergebnis davon ab, dass Ihr Broker dem Test entspricht.
Einen EA in der Praxis betreiben
Der Alltag mit einem EA besteht überwiegend nicht aus Eingreifen. Er besteht darin, im Voraus festzulegen, was Sie zum Aufhören bringen würde, und zu prüfen, ob sich der EA noch wie seine Aufzeichnung verhält.
- Testen Sie ihn zuerst bei Ihrem eigenen Broker. Öffnen Sie den Strategietester (
Ctrl+R), wählen Sie den EA und testen Sie ihn auf dem Symbol und der Zeiteinheit, die Sie handeln werden, mit der Kurshistorie Ihres Brokers. Eine Aufzeichnung auf USDJPY M5 bei einem Broker sagt nichts über EURUSD H1 bei einem anderen. - Gleichen Sie beim Vergleichen das Modell an. Die Aufzeichnungen oben nutzen M1 OHLC. Ein erneuter Lauf mit
Every tick based on real ticksändert die Ausführungen, ein „abweichendes“ Ergebnis kann also ein anderer Test sein statt ein anderer EA. - Erst Demo, dann Geld. Lassen Sie ihn auf einem Demokonto lange genug laufen, um eine Verlustphase zu sehen. Die Zahl, die Sie brauchen, ist nicht die Rendite. Sondern ob Sie ihn am Tiefpunkt des gemessenen Drawdowns noch laufen lassen.
- Beobachten Sie die richtigen Reiter. Der Reiter Experts in der Toolbox enthält die eigenen Log-Zeilen des EA; der Reiter Journal enthält das Ausführungsprotokoll des Terminals. Ein EA, der „nicht handelt“, ist weit häufiger ein Schalter als eine Strategie. Algo Trading muss an zwei Stellen aktiv sein: an der Schaltfläche in der Symbolleiste und unter
Tools > Options > Expert Advisors > Allow Algo Trading. - Builder-EAs brauchen eine zusätzliche Zeile. Eine im Builder kompilierte
.ex5meldet sich beim Start beihttps://aistrategyminer.coman. Tragen Sie diese Adresse unterTools > Options > Expert Advisors > Allow WebRequest for listed URLein, sonst stoppt der EA mitaistrategyminer.com authorization failed - EA disabled. Der Strategietester überspringt diese Prüfung. - Vergleichen Sie mit der Aufzeichnung, nicht mit null. Ein EA, der 1 % im Minus liegt und dessen Aufzeichnung einen Drawdown von 5 % enthält, verhält sich normal. Einer, der dreimal so oft handelt wie in seiner Aufzeichnung oder tiefer steht als alles darin, sagt Ihnen etwas, das die Regel an sich selbst nicht bemerken kann.
Risiko und Drawdown in der Realität
Drei Grenzen gehören zu den Zahlen.
Vergangene Ergebnisse setzen sich nicht fort. Ein Profitfaktor beschreibt ein Fenster, das bereits stattgefunden hat. Die Aufzeichnung von pending_breakout ist hier das deutlichste Beispiel: Dieselbe Regel und Einstellung erreichte im M5-Test 1,23 und im H1-Nachtest in einem früheren Fenster 0,99.
Die Auswahl formt, was Ihnen gezeigt wird. Eine Seite, die nur gewinnende EAs auflistet, zeigt Ihnen, was einen Filter überstanden hat, und den Filter selbst sehen Sie nicht. Die 53 Entwürfe oben wurden nicht nach Ergebnissen gefiltert, deshalb sehen Sie auch die 42, die verlieren. Fragen Sie jede Quelle, wie viele Entwürfe sie getestet hat, um die gezeigten zu finden.
Ein kleiner Vorteil ist immer noch ein Vorteil — und immer noch klein. Die robustesten Einstellungen in unseren Daten erzielten Profitfaktoren von 1,09 bis 1,16. Das ist ein echtes Ergebnis und ein dünnes, leicht aufgezehrt von Kosten, die Sie nicht modelliert haben. Es gibt keine Garantie für irgendein Ergebnis, und Verluste sind Teil jeder Aufzeichnung auf dieser Seite.
Nächste Schritte
Von dort aus:
- Wie ein Mensch im Vergleich zu einem Regelwerk durch eine Verlustphase kommt, lesen Sie in EA vs. manueller Handel.
- Wie Sie aus einem Drawdown eine Einlage und eine Lotgröße machen, lesen Sie in Risikomanagement für EA-Trader.
- Den ganzen Weg von der Idee zur kompilierten
.ex5zeigt einen EA ohne Programmierung erstellen. - Bevor Sie irgendwelche Einstellungen durchsuchen, lesen Sie Parameteroptimierung, das die acht Suchen oben im Detail durchgeht.
- Wenn der EA von woanders stammt, behandelt einen kostenlosen EA nutzen die Prüfungen, die zuerst kommen.

