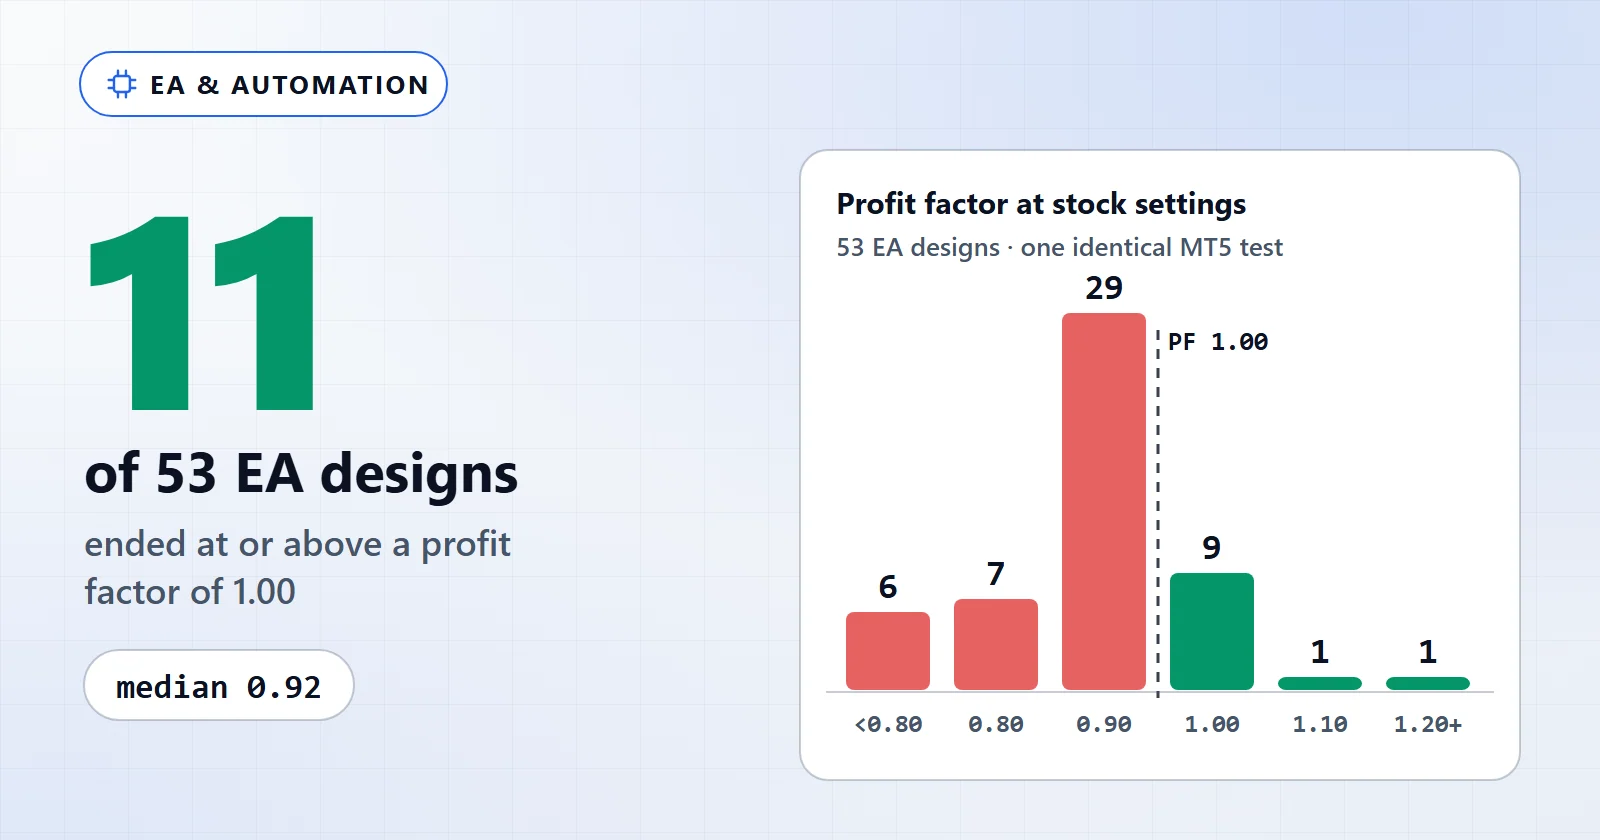
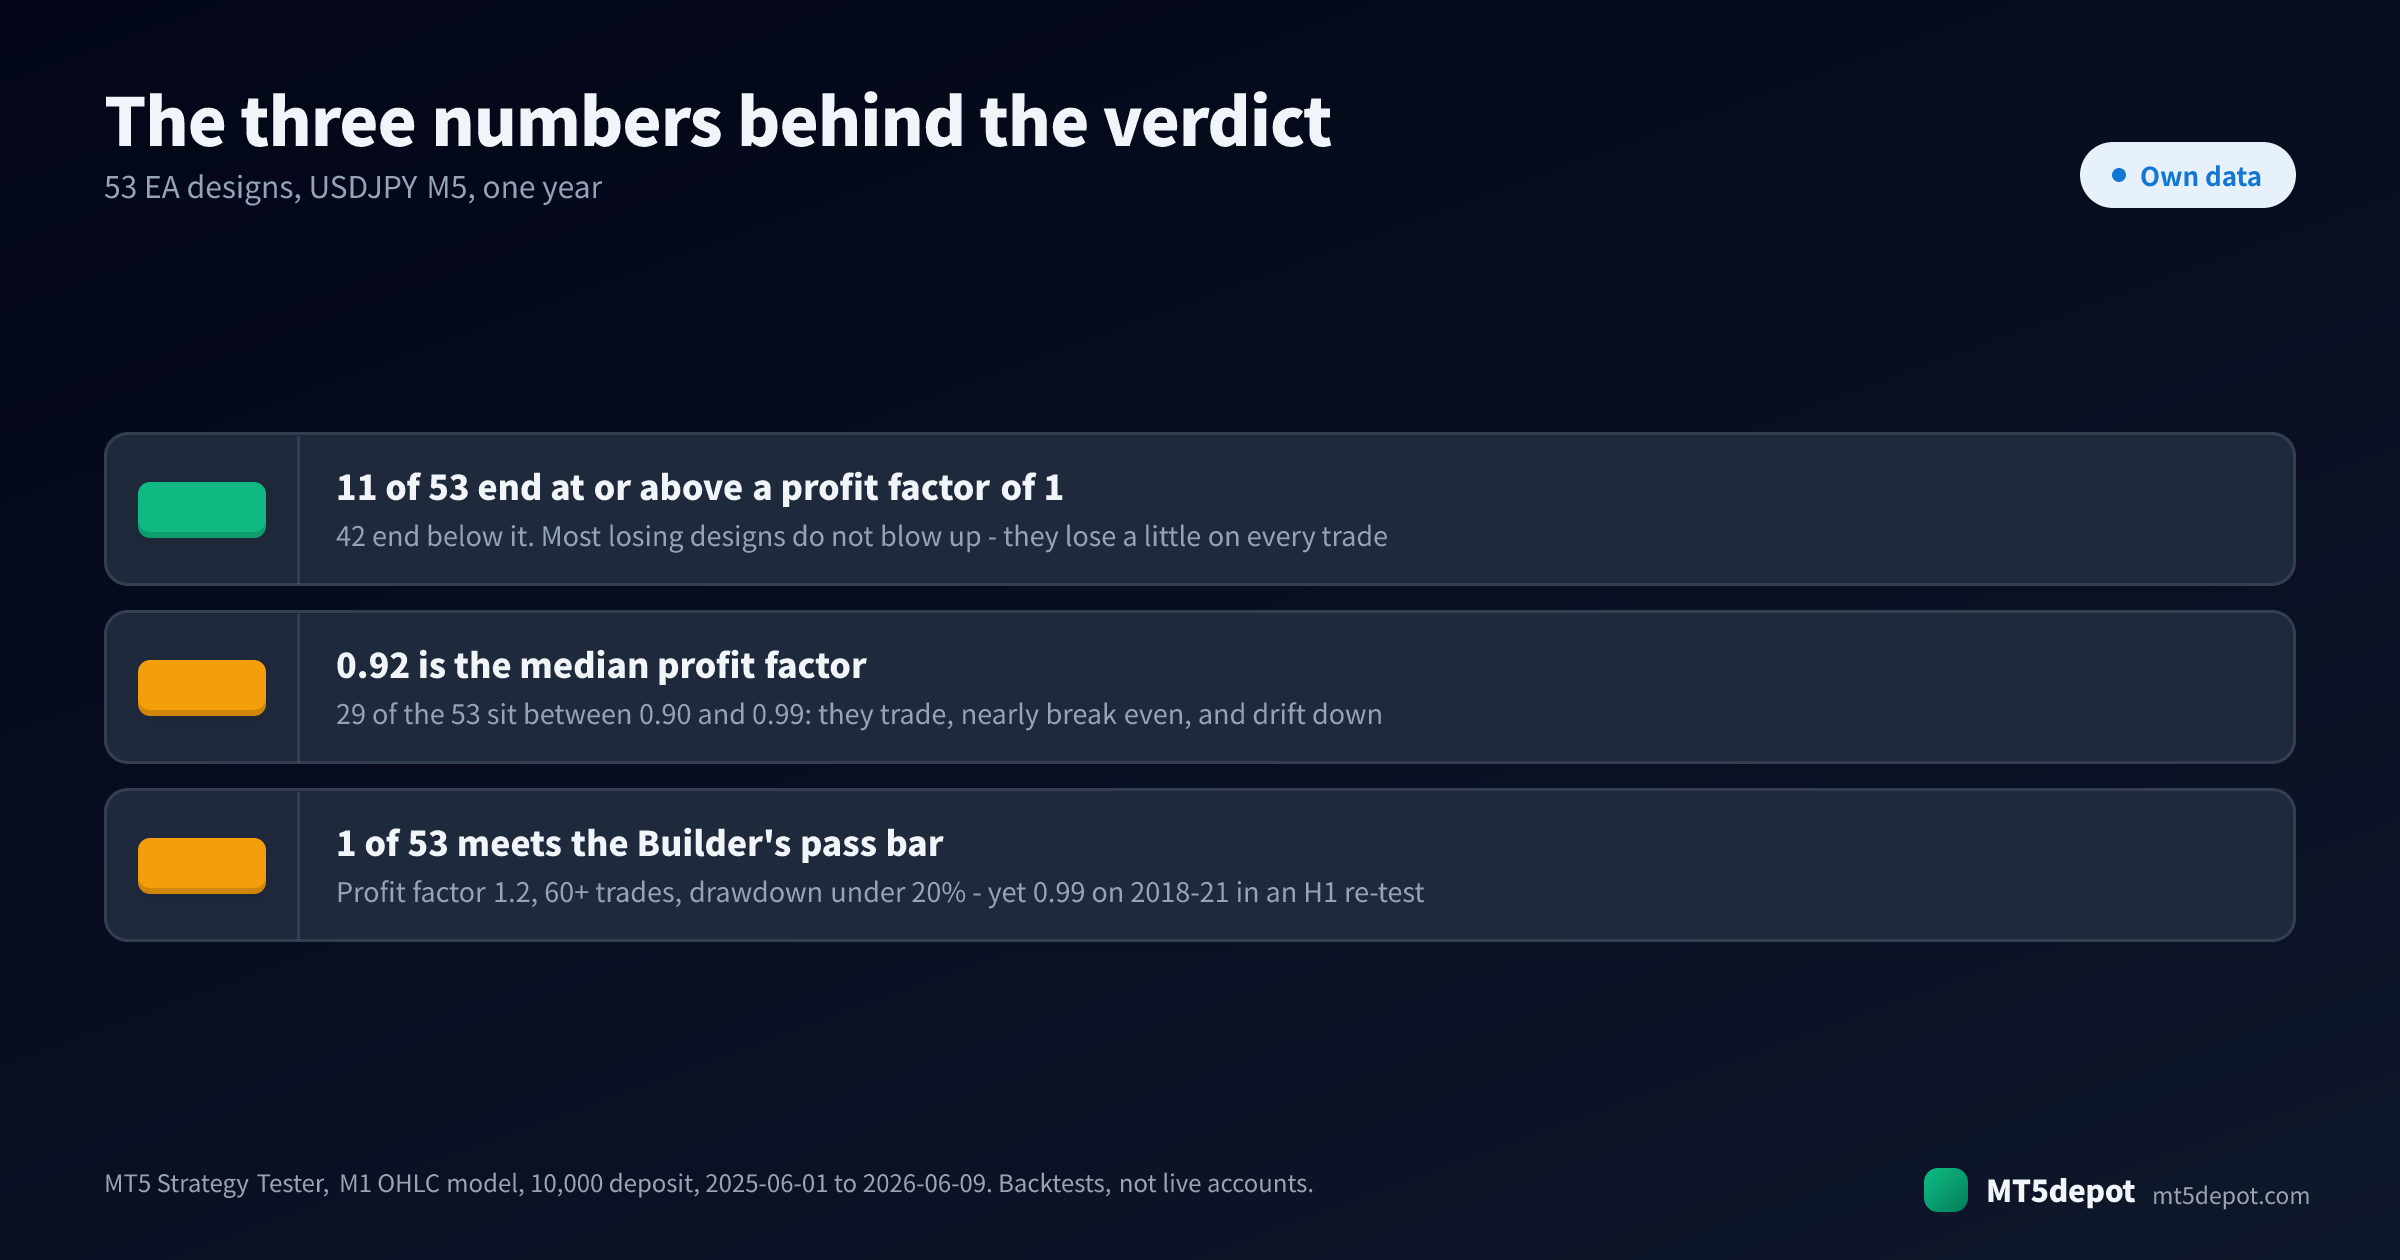
Certains le sont, la plupart non, et ceux qui le sont le sont en général modestement. Nous avons soumis les 53 designs d’Expert Advisor mesurés de la galerie du Builder de AIStrategyMiner à un même test MT5. 11 ont fini avec un facteur de profit de 1,00 ou plus, 42 sont restés en dessous et la médiane était de 0,92. Un seul design a rempli les seuils qu’utilise le Builder pour valider une construction. La rentabilité appartient à une règle précise, sur un marché précis et une fenêtre précise, après les coûts. Ce n’est pas une propriété « des EA ».
Mais cela dépend de :
- La règle, pas l’étiquette. 29 des 53 designs ont fini entre 0,90 et 0,99. Ils tradent, frôlent l’équilibre et perdent lentement.
- La fenêtre mesurée. Le meilleur design de l’ensemble a obtenu 1,23 sur l’année testée. Dans un nouveau test séparé en H1, le même réglage d’origine a obtenu 0,99 sur 2018–21.
- La façon dont les réglages ont été choisis. Huit recherches de paramètres enregistrées ont atteint des facteurs de profit in-sample allant jusqu’à 1,37. Aucune n’a produit de réglage qui tienne sur les fenêtres sur lesquelles il n’avait pas été ajusté.
- Le risque pris pour obtenir le résultat. Le plus gros bénéfice net de l’ensemble, +304,23, vient d’un panier en grille passé par un drawdown de -7,92 % pour y parvenir.
- Backtest contre réel. Chaque chiffre de cette page est une exécution du Strategy Tester. Aucun n’est un compte réel.
Nous confrontons chacun de ces points à nos propres données plus bas.
Ce que montrent les données : 53 designs d’EA, un même test MT5
Le Builder propose 87 modèles de départ, et 53 d’entre eux portent un backtest mesuré. Les 53 ont été exécutés une fois, avec le même symbole, la même unité de temps, la même période, le même modèle et le même dépôt. Cela compte plus qu’il n’y paraît. La plupart des comparatifs d’EA publiés mélangent courtiers, périodes et tailles de compte, si bien que leurs écarts sont surtout des écarts entre tests. Ici, la seule variable est le jeu de règles. La façon dont nous menons et étiquetons ces tests est décrite dans notre méthodologie de test.
| Facteur de profit avec les réglages d’origine | Designs |
|---|---|
| Sous 0,80 | 6 |
| 0,80 à 0,89 | 7 |
| 0,90 à 0,99 | 29 |
| 1,00 à 1,09 | 9 |
| 1,10 à 1,19 | 1 |
| 1,20 et plus | 1 |
| Conditions du test | |
|---|---|
| ID de l’expérience | EXP-TEMPLATE-PROFITABILITY-001 |
| Expérience parente | EXP-BUILDER-TEMPLATE-BASELINE-001 |
| Build MT5 | Non consigné dans le manifeste des modèles |
| Environnement | Strategy Tester de MetaTrader 5, Exness MT5, mesuré le 2026-06-18 |
| Symbole / unité de temps | USDJPYm M5 |
| Période | 2025-06-01 – 2026-06-09 |
| Modèle | M1 OHLC (Model=1) |
| Dépôt | 10 000 |
| Dernière vérification | 2026-09-27 |
La forme de cette distribution est le premier enseignement. Les EA perdants sont rarement spectaculaires. 29 des 53 se situent entre 0,90 et 0,99, et le drawdown médian des 53 n’est que de -1,33 %. Une règle sans avantage n’explose pas ; elle paie un peu à chaque trade et glisse vers le bas. C’est pourquoi un EA perdant peut tourner des mois avant que quelqu’un ne décide qu’il perd.
Le haut du tableau est court, et il mérite une lecture attentive :
| Design | Blocs | Trades | Facteur de profit | Drawdown maximal | Net sur 10 000 |
|---|---|---|---|---|---|
pending_breakout | 9 | 164 | 1,23 | -0,21 % | +38,47 |
ma_distance_pullback | 6 | 159 | 1,10 | -0,26 % | +25,55 |
mtf_sar_bb_break | 21 | 20 | 1,08 | -0,10 % | +3,27 |
basket_avg_tp_grid | 7 | 8 765 | 1,03 | -7,92 % | +304,23 |
dualpair_rsi_basket | 13 | 12 953 | 0,87 | -36,38 % | -3 433,95 |
Le meilleur design a gagné +38,47 sur 10 000 en un an, moins de 0,4 %. Le troisième repose sur 20 trades, ce qui relève de la rumeur plus que du résultat. Le panier en grille a gagné le plus d’argent de l’ensemble et a eu besoin pour cela d’un drawdown plus grand que son bénéfice. Et le pire design a perdu un tiers du compte sur le même test. « Rentable » couvre les quatre premières lignes, et ce ne sont pas des résultats de même nature.
Deux limites pèsent sur le tableau avant que quoi que ce soit n’y ait un sens. C’est un symbole, une unité de temps et une année : assez pour dire qu’un design n’est pas terminé avec ses réglages d’origine, pas assez pour classer des stratégies en général. Et le modèle M1 OHLC interpole le trajet à l’intérieur de chaque barre, de sorte que les chiffres absolus portent la réserve habituelle sur le prix d’exécution (la qualité de modélisation explique pourquoi).
Comparaison : ce qui sépare les designs d’EA rentables des autres
Si le profit est rare, la question utile est ce que les rentables ont en commun. Nous avons trié les mêmes 53 relevés selon les caractéristiques auxquelles on attribue d’habitude le succès.
| Groupe | Designs | Facteur de profit médian | À 1,00 ou plus | Drawdown médian |
|---|---|---|---|---|
| Stratégie unique, 4–8 blocs | 14 | 0,945 | 4 | -1,025 % |
| Stratégie unique, 9–12 blocs | 18 | 0,93 | 3 | -1,165 % |
| Stratégie unique, 13+ blocs | 12 | 0,94 | 4 | -1,035 % |
| Portefeuille de plusieurs règles | 9 | 0,91 | 0 | -3,51 % |
| Tout design avec un drawdown au-delà de 5 % | 8 | — | 1 | — |
La complexité n’a pas aidé. Les trois groupes de taille tombent à moins de 0,015 les uns des autres, et le meilleur design de l’ensemble utilise neuf blocs. Ajouter des filtres à une règle change les trades qu’elle prend. Cela ne change pas, au vu de ces données, le fait qu’elle ait ou non un avantage.
Combiner des règles a aggravé les choses. Les neuf modèles de portefeuille ont fini entre 0,89 et 0,95, aucun à 1,00 ou plus. Leur drawdown médian était de -3,51 % contre -1,065 % pour les règles seules. Plusieurs règles qui lisent le même prix ont tendance à être d’accord et à perdre ensemble. La diversification répartit une espérance positive ; elle n’en crée pas.
La taille et le levier ont amplifié le résultat, pas l’avantage. Huit designs sont passés à plus de 5 % sous l’eau. L’un d’eux, le panier en grille, a fini au-dessus de 1,00, à 1,03. Les autres comprennent les deux pires résultats de l’ensemble, tous deux proches de -36 %. Le trading en grille ou une règle de lots avec levier ne transforme pas un signal faible en signal fort. Il transforme une petite perte par trade en une grosse, ou la reporte.
« Recommandé » est une affirmation sur le câblage. La galerie marque comme recommandés 40 des 53 designs mesurés, et 10 de ces 40 ont fini à 1,00 ou plus. Le marqueur indique que le flux est un exemple propre de son schéma. Ce n’a jamais été une promesse de profit.
Rentable sur une fenêtre contre rentable sur trois
La comparaison qui compte le plus n’est pas entre designs. Elle est entre fenêtres, et huit des modèles portent une recherche de paramètres enregistrée qui le montre directement. Chaque recherche a fait varier le stop loss et le take profit en H1 sur jusqu’à trois fenêtres — la période d’ajustement, une période de contrôle après elle et une période antérieure — et consigne les chiffres retenus. Là où une cellule est vide, le relevé ne contient pas ce chiffre.
| Design | PF d’origine | Meilleur in-sample | Contrôle | Fenêtre antérieure | Verdict |
|---|---|---|---|---|---|
ichimoku | 1,03 | 1,37 | 0,89 | 0,80 | no_robust_edge |
ma_crossover (H1) | 0,95 | 1,23 | — | 0,98 | no_robust_edge |
cci_level | 0,95 | 1,07 | 1,05 | 0,92 | no_robust_edge |
adx_trend | 0,96 | 1,04 | 0,91 | 0,80 | no_robust_edge |
breakout | 1,05 | 1,04 | 0,79–0,89 | 0,64–0,84 | no_robust_edge |
rsi_reversal | 0,94 | 0,91 | — | — | no_robust_edge |
bb_bounce | 0,97 | 0,91 | — | — | no_robust_edge |
macd_signal | 0,93 | — | 1,14–1,15 | 0,74–0,77 | no_robust_edge |
Le plus gros chiffre in-sample est celui qui est tombé le plus bas : le 1,37 d’ichimoku est devenu 0,89 et 0,80. macd_signal a atteint 1,14–1,15 sur la période de contrôle et 0,74–0,77 sur la fenêtre antérieure. Deux designs n’ont jamais dépassé 1,0, même sur les données sur lesquelles ils avaient été ajustés. C’est le surajustement sous sa forme ordinaire et bien intentionnée : le réglage qui colle le mieux à une fenêtre est celui qui a absorbé le plus de bruit de cette fenêtre.
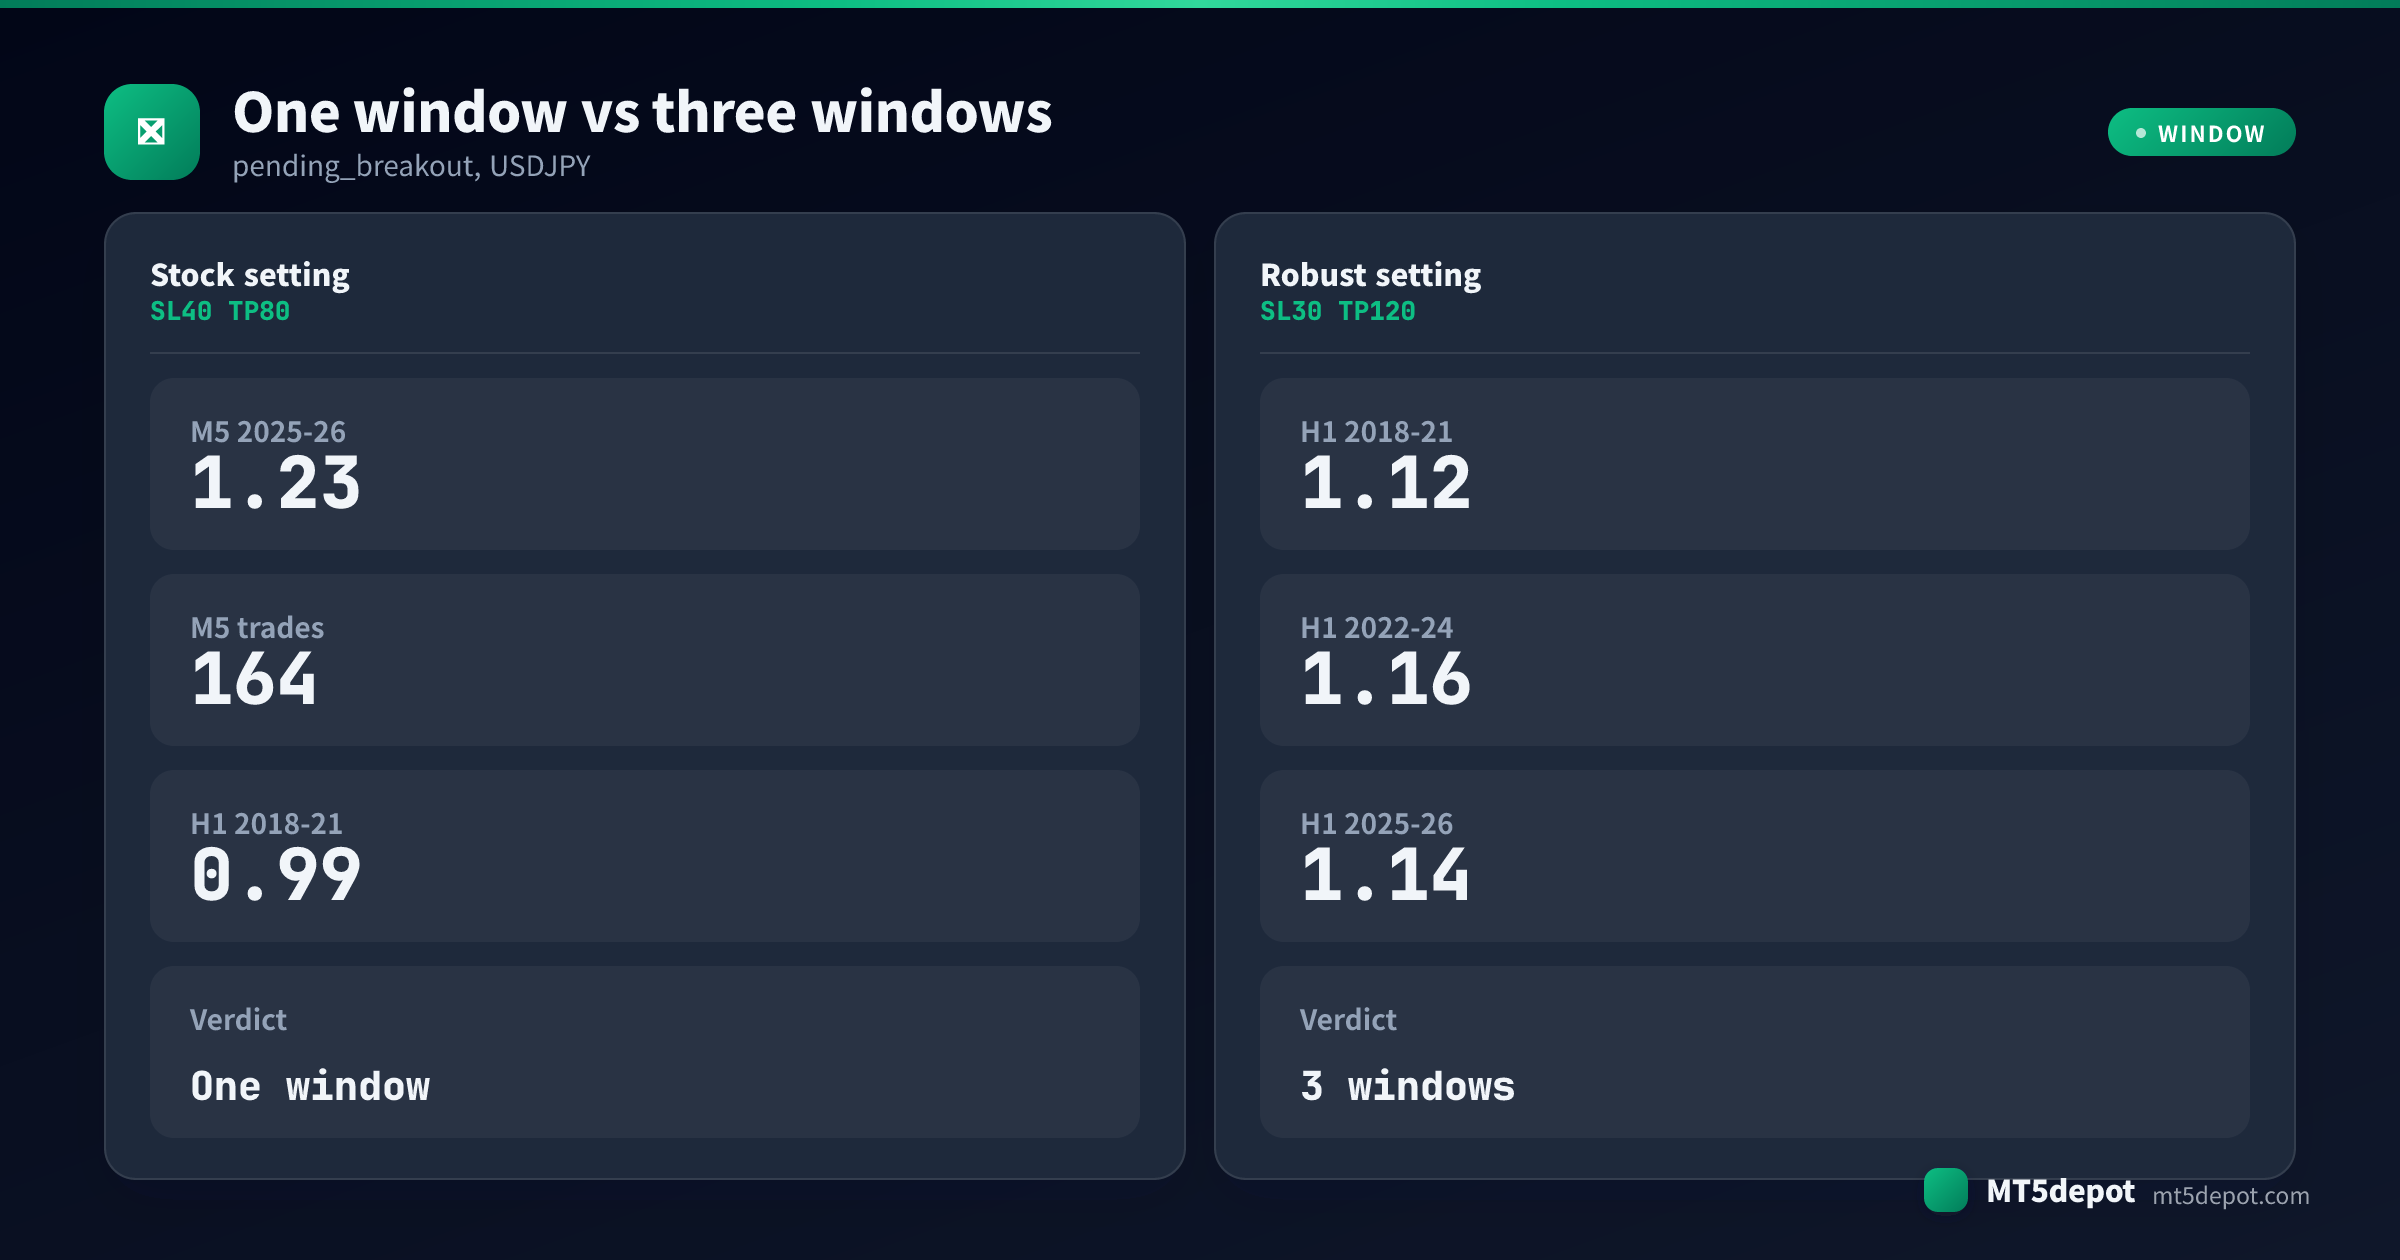
Le seul design avec un relevé propre sur trois fenêtres est le meilleur du tableau ci-dessus. Son 1,23 vient du test en M5. pending_breakout a ensuite été retesté séparément sur USDJPY H1 avec un spread fixe de 20 sur 2018–21, 2022–24 et 2025–26 :
- Le réglage d’origine (SL 40 / TP 80 pips), celui qui avait obtenu 1,23 dans le test en M5, a obtenu 0,99 sur 2018–21 dans le nouveau test en H1.
- Le meilleur in-sample (SL 50 / TP 120) a atteint 1,31 puis est tombé à 0,98 sur 2018–21.
- Deux réglages sont restés au-dessus de 1,00 sur les trois fenêtres : SL 30 / TP 120 à 1,12 / 1,16 / 1,14, et SL 30 / TP 80 à 1,09 / 1,15 / 1,10. Ce sont les modestes. Le relevé qualifie ce résultat de propre à USDJPY : les tests croisés sur EURJPY et GBPJPY étaient perdants in-sample.
Ainsi, l’EA le plus rentable en apparence d’un test de 53 designs a franchi le seuil sur un test et s’est arrêté à 0,99 sur une fenêtre antérieure. Ses versions robustes gagnent moins. Ce n’est pas un résultat décevant ; c’est l’allure d’un avantage réel et petit quand on le vérifie honnêtement.
Ce qu’il faut vérifier avant de se fier à un facteur de profit
Quatre vérifications séparent un chiffre qui veut dire quelque chose d’un chiffre qui a seulement l’air bon. Elles valent pour un EA que vous construisez comme pour un EA qu’on vous montre.
1. Le nombre de trades derrière le ratio. Un facteur de profit sur 20 trades, c’est du bruit avec une virgule. Le panneau Measure du Builder refuse de valider quoi que ce soit sous 60 trades, et 164 trades sur un an restent peu. Lisez le nombre de trades avant le ratio, à chaque fois.
2. Une fenêtre que les réglages n’ont jamais vue. Demandez la même règle sur une période antérieure, ou sur une période de contrôle après la fenêtre d’ajustement. Dans nos huit recherches, aucun réglage n’est resté au-dessus de 1,00 sur toutes les fenêtres où il a été testé, et deux n’ont jamais dépassé 1,00, même là où ils avaient été ajustés. S’il n’existe qu’une fenêtre, vous regardez un ajustement, pas une découverte. L’analyse walk-forward est la version systématique de cette vérification.
3. Le drawdown payé pour le résultat net. Mettez le drawdown maximal et le résultat net côte à côte. Les +304,23 du panier en grille sont venus avec un drawdown de -7,92 %, si bien que le compte a été à un moment plus loin sous l’eau qu’il n’a jamais fini en bénéfice. Cela peut être un pari rationnel. Il devrait être choisi.
4. La marge au-dessus des coûts. Un facteur de profit de 1,03 signifie que les gains bruts ont été supérieurs de 3 % aux pertes brutes. Tout ce qui ajoute environ 3 % du côté des pertes — un spread plus large que celui du testeur, une commission, du slippage sur les entrées qui comptent — l’efface. Plus la marge au-dessus de 1,00 est mince, plus le résultat dépend de la ressemblance entre votre courtier et le test.
Le faire tourner en pratique
Au quotidien, l’essentiel n’est pas d’intervenir. C’est de décider à l’avance ce qui vous ferait arrêter, et de vérifier que l’EA se comporte toujours comme son relevé.
- Retestez-le d’abord chez votre propre courtier. Ouvrez le Strategy Tester (
Ctrl+R), sélectionnez l’EA et testez-le sur le symbole et l’unité de temps que vous allez trader, avec l’historique de votre courtier. Un relevé sur USDJPY M5 chez un courtier ne dit rien d’EURUSD H1 chez un autre. - Utilisez le même modèle pour comparer. Les relevés ci-dessus utilisent M1 OHLC. Relancer avec
Every tick based on real ticksmodifie les exécutions, si bien qu’un résultat « différent » peut venir d’un test différent plutôt que d’un EA différent. - La démo avant l’argent. Faites-le tourner sur un compte démo assez longtemps pour voir une série perdante. Le chiffre dont vous avez besoin n’est pas le rendement. C’est de savoir si vous le ferez encore tourner au creux du drawdown que vous avez mesuré.
- Surveillez les bons onglets. L’onglet Experts de la Toolbox contient les lignes de journal de l’EA lui-même ; l’onglet Journal contient le relevé d’exécution du terminal. Un EA qui « ne trade pas » relève bien plus souvent d’un interrupteur que d’une stratégie. Algo Trading doit être activé à deux endroits : le bouton de la barre d’outils et
Tools > Options > Expert Advisors > Allow Algo Trading. - Les EA du Builder demandent une ligne de plus. Un
.ex5compilé dans le Builder se signale auprès dehttps://aistrategyminer.comau démarrage. Ajoutez cette adresse dansTools > Options > Expert Advisors > Allow WebRequest for listed URL, sinon l’EA s’arrête avecaistrategyminer.com authorization failed - EA disabled. Le Strategy Tester ignore cette vérification. - Comparez au relevé, pas à zéro. Un EA en baisse de 1 % dont le relevé contient un drawdown de 5 % se comporte normalement. Un EA qui trade trois fois plus souvent que son relevé, ou qui descend plus bas que tout ce qu’il contient, vous dit quelque chose que la règle ne peut pas remarquer d’elle-même.
Risque et drawdown : la réalité
Trois limites accompagnent les chiffres.
Les résultats passés ne se reportent pas sur l’avenir. Un facteur de profit décrit une fenêtre déjà écoulée. Le relevé de pending_breakout en est ici le cas le plus clair : la même règle et le même réglage ont obtenu 1,23 dans le test en M5 et 0,99 sur une fenêtre antérieure dans le nouveau test en H1.
La sélection façonne ce qu’on vous montre. Une page qui ne présente que des EA gagnants vous montre ce qui a survécu à un filtre, et le filtre est la partie que vous ne voyez pas. Les 53 designs ci-dessus n’ont pas été filtrés sur leurs résultats, et c’est pourquoi vous voyez les 42 qui perdent. Demandez à toute source combien de designs elle a testés pour trouver ceux qu’elle vous montre.
Un petit avantage reste un avantage — et reste petit. Les réglages les plus robustes de nos données ont obtenu des facteurs de profit de 1,09 à 1,16. C’est un résultat réel et mince, facilement englouti par des coûts que vous n’avez pas modélisés. Aucun résultat n’est garanti, et les pertes font partie de chaque relevé de cette page.
Prochaines étapes
Ensuite :
- Pour voir comment une personne se compare à un jeu de règles pendant une série perdante, lisez EA ou trading manuel.
- Pour transformer un drawdown en dépôt et en taille de lot, lisez gestion du risque pour les EA.
- Pour le chemin complet d’une idée à un
.ex5compilé, voyez créer un EA sans coder. - Avant de rechercher le moindre réglage, lisez optimisation des paramètres, qui détaille les huit recherches ci-dessus.
- Si l’EA vient d’ailleurs, comment utiliser un EA gratuit couvre les vérifications à faire en premier.

