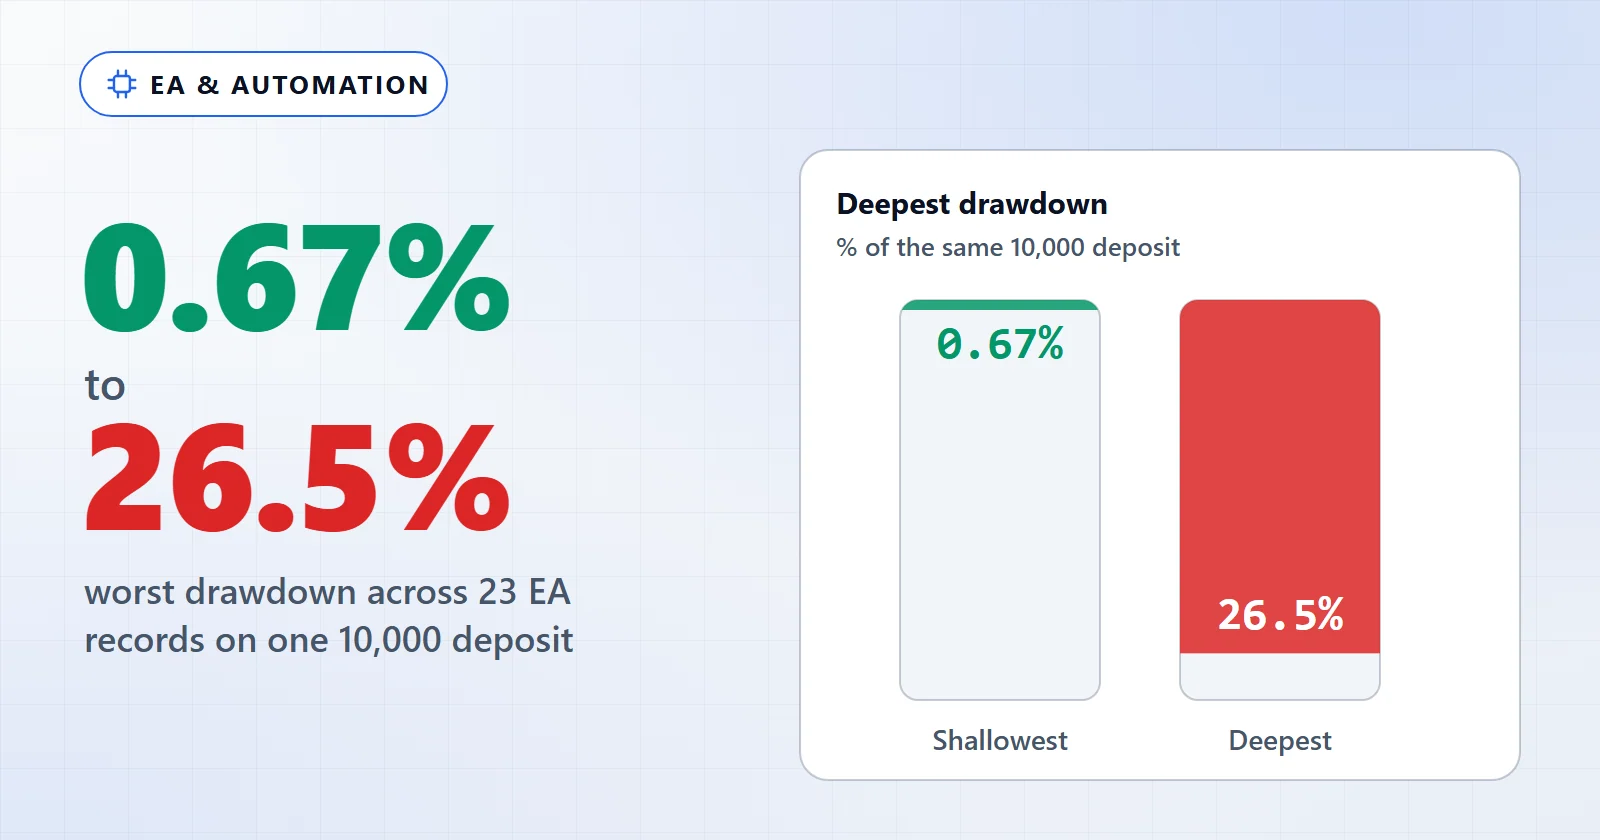
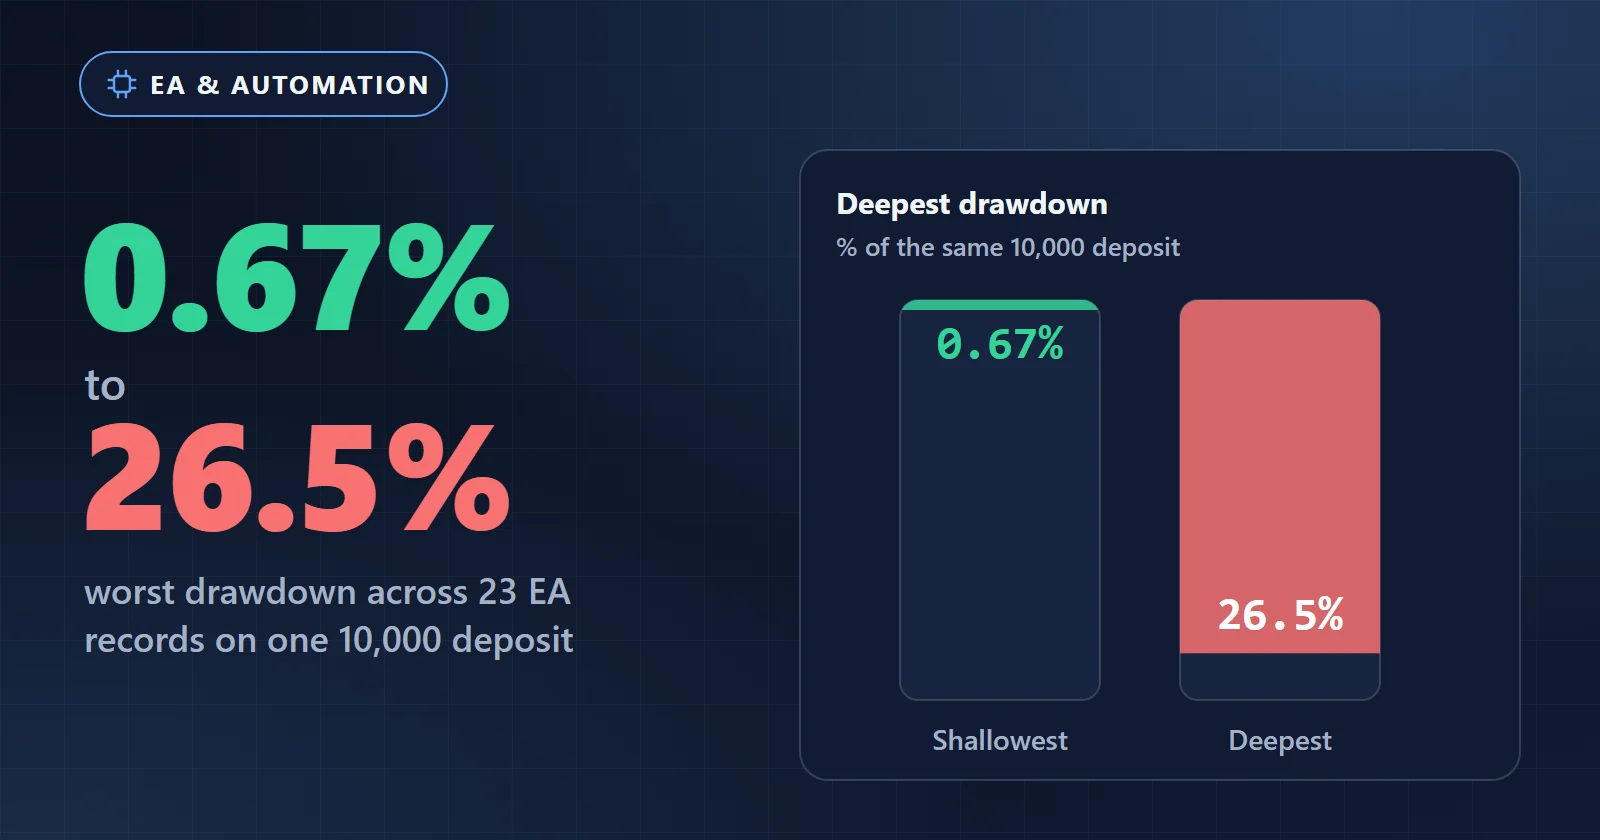
EA의 리스크 관리는 붙이기 전에 내리는 하나의 결정으로 귀결됩니다. 얼마나 큰 포지션을, 얼마의 예치금에 대해, 그리고 어느 지점에서 멈출 것인가입니다. EA는 그 결정을 대신 내려 주지 않습니다. EA는 자기 기록에서 가장 나빴던 구간을 지나는 동안에도, 그 뒤에 무엇이 오든, 자기 규칙대로 계속 거래할 뿐입니다.
네 가지 숫자가 일을 하는데, 보통 인용되는 것은 그중 하나뿐입니다.
- 금액으로 본 최악의 저점. 퍼센트가 아니라 잔고가 실제로 되돌려 준 금액입니다.
- 최악의 연속 손실. 이 기록들의 중앙값은 8건, 최악은 38연속입니다.
- 최악의 단일 거래. 중앙값으로 평균 손실의 1.89배이고 최대 10.2배까지 갑니다.
- 미실현 자산 격차. 23개 기록 모두에서 미청산 포지션 기준 낙폭이 청산 거래 기준 낙폭보다 깊었습니다.
앞의 세 가지는 아래에서 23개 청산 거래 목록으로 측정합니다. 자산 격차는 각 실행의 잔고 낙폭과 자산 낙폭 수치에서 나옵니다.
| 검증 조건 | |
|---|---|
| 실험 ID | EXP-EA-RISK-BUDGET-001 |
| 출처 | MT5 Strategy Tester 실행 23회의 청산 거래 목록 |
| 모집단 | 전체 청산 거래 목록이 있는 EA 백테스트 기록 23개 |
| 모델 | MetaTrader 5 Strategy Tester 백테스트 |
| 예치금 | 23개 모두 10,000 |
| 최종 검증 | 2026-08-25 |
이 검증을 어떻게 실행하고 표기하는지는 검증 방법에 정리되어 있습니다.
무엇을 볼 것인가: 규모를 정하는 네 가지 숫자
무엇이든 결정하기 전에 EA 자신의 리포트와 거래 목록에서 읽어 내십시오. MT5는 대부분을 출력하지만, 규모를 정하는 데 필요한 형태로 보여 주지는 않습니다.
| 숫자 | 그것이 규모를 정하는 이유 | 리포트가 오해를 부르는 지점 |
|---|---|---|
| 금액으로 본 최악의 저점 | 당신이 개입하지 않은 채 예치금이 흡수해야 하는 금액입니다 | 옆의 퍼센트는 당신의 예치금이 아니라 잔고 고점을 기준으로 잰 것입니다 |
| 최악의 연속 손실 | 연속으로 몇 번이나 개입하지 않고 버텨야 하는지입니다 | 최대 연속 손실은 표시되지만 비율 수치들 사이에서 놓치기 쉽습니다 |
| 최악의 단일 손실 | 한 번의 거래가 평균의 10배를 잃을 수 있습니다 | 바로 옆의 평균 손실이 더 안전한 입력값처럼 보입니다 |
| 미실현 자산 격차 | 증거금은 청산 거래가 아니라 자산(에퀴티)에 걸려 있습니다 | 잔고 곡선은 보기 좋게 나오는 쪽입니다 |
이것이 중요한 이유는 기록 간 편차입니다. 최악 저점 기준으로 가장 깊은 것, 가장 얕은 것, 그리고 그 사이 몇 개를 보면 이렇습니다.
| 주 심볼 | 거래 수 | 최악의 저점 | 예치금 10,000 대비 비중 | 최악의 연속 손실 |
|---|---|---|---|---|
| GBP/JPY | 695 | 2,649.54 | 26.50% | 35 |
| EUR/USD (4개 심볼) | 4,725 | 2,479.13 | 24.79% | 14 |
| EUR/JPY | 776 | 2,464.64 | 24.65% | 38 |
| EUR/GBP | 426 | 1,359.02 | 13.59% | 9 |
| EUR/USD (5개 심볼) | 912 | 965.88 | 9.66% | 8 |
| USD/JPY | 1,611 | 575.34 | 5.75% | 10 |
| JP225 | 210 | 67.43 | 0.67% | 4 |
23개 전체의 중앙값은 8.67%입니다. 전형적인 기록은 어느 시점엔가 예치금의 대략 12분의 1을 되돌려 주고, 가장 깊은 기록은 4분의 1 넘게 되돌려 줍니다. JP225 기록을 뺀 모두가 같은 예치금에서 0.1랏으로 돌았습니다. 편차는 크기가 아니라 규칙 구성과 거래하는 시장에서 나옵니다.
기록이 당신이 돌릴 크기에서 만들어졌는지 확인하십시오
확인이 하나 더 있고, 10초면 됩니다. 저점 수치는 그 EA를 측정된 크기 그대로 돌릴 때에만 당신에게 적용됩니다.
23개 기록 중 23개 모두 예치금 10,000에서 돌았고 22개가 0.1랏을 썼습니다. 예외는 JP225 기록으로, 지수 상품에서 0.1이 아니라 3.0랏으로 만들어졌습니다. 그 0.67% 저점은 3.0랏 실행의 저점입니다. 0.1랏으로 돌리면 기록이 설명하지 않는 포지션을 돌리게 됩니다. 어떤 퍼센트든 빌려 쓰기 전에 리포트의 Inputs 탭이나 .set 파일을 열어 랏 크기를 확인하십시오.
고정 랏 대 퍼센트 리스크 대 기록에서 규모 정하기
세 가지 접근이 있고, 대부분의 글이 권하는 것이 EA에는 가장 맞지 않습니다.
| 접근 | 하는 일 | EA에서 무너지는 지점 |
|---|---|---|
| 고정 랏 | 크기 하나, 절대 바뀌지 않음 | 안전하고 정직하지만, 저점에서 도출한 것이 아니라면 그 크기는 임의적입니다 |
| 거래당 퍼센트 리스크 | 손절 거리에 맞춰 크기가 조정됨 | 고정 손절을 가정합니다. 많은 EA는 가격이 아니라 조건으로 청산하므로 “거래당 1%“를 붙일 곳이 없습니다 |
| 기록의 최악 저점에서 규모 정하기 | 관측된 최악 저점이 버틸 수 있는 돈이 되는 크기를 고름 | 거래 목록이 필요하고, 원했던 것보다 큰 숫자가 나옵니다 |
가운데 행이 함정입니다. 계좌 대비 퍼센트로 하는 포지션 사이징은 진입마다 손절을 거는 재량 트레이더에게는 타당한 조언입니다. 청산을 동적으로 관리하는 EA는 그 공식이 필요로 하는 거리를 주지 않습니다. 거기에 평균 손실을 대신 넣으면 꼬리를 심하게 과소평가하게 됩니다. 이 기록들에서 최악의 거래는 중앙값으로 평균의 1.89배입니다. 극단은 5개 심볼 기록으로, 평균 손실 53.43에 대해 단일 최악 거래가 545.00을 잃었습니다. 10.2배 큽니다.
세 번째 행은 불편한 숫자를 내놓는데, 그것이 요점입니다. GBP/JPY 기록의 최악 저점이 0.1랏에서 10,000 계좌의 26.5%라면, 같은 크기로 5,000에서 돌리면 같은 흐름이 53%를 가져갑니다. 옳아지기 전에 절반이 틀리는 것을 견뎌 내는 계획은 없습니다.
계획을 실제로 실행하기
- EA의 거래 목록이나 저장한 Strategy Tester 리포트를 열고, 요약 줄이 아니라 금액으로 본 최악의 저점, 최악의 연속 손실, 최악의 단일 손실을 읽으십시오.
- 최악의 저점을 두 배로 하십시오. 기록은 이미 일어난 일을 한정할 뿐 앞으로 일어날 일을 한정하지 않습니다. 이 23개 기록 중 여섯 개는 두 배로 하면 예치금 10,000의 4분의 1을 넘고, 하나는 절반을 넘습니다.
- 그 두 배 수치가 EA를 끄지 않은 채 사라지는 것을 지켜볼 수 있는 돈이 되도록 예치금을 정하십시오. 그렇지 않다면 요행을 바라지 말고 랏 크기를 절반으로 줄이십시오.
- 미실현 자산 여유분을 더하십시오. 23개 기록 전부가 청산 거래 기준보다 미청산 포지션 기준 낙폭이 더 깊습니다. 중앙값 1.08배, 최대 1.76배 더 나쁩니다. 잔고는 거래가 청산될 때에만 움직이기 때문입니다.
- Algo Trading을 켜기 전에 두 가지 중단 조건을 숫자로 적어 두십시오. 검증을 끝내는 금액 하나, 그리고 검증을 끝내는 연속 손실 횟수 하나입니다. 걸린 것이 아무것도 없을 때 정하십시오.
사람들이 건너뛰는 것은 4단계입니다. 이 페이지의 저점 수치는 청산 거래 기준 자산 곡선에서 나오고, 청산 거래 곡선은 진입과 진입 사이를 보지 못합니다. 마진콜을 받는 계좌가 보고 있는 것은 미실현 자산이며, 바로 이 기록들에서 그것은 한 건도 빠짐없이 더 깊게 내려갑니다. 여기 저점 수치들을 바닥으로 다루십시오.
EA를 직접 만든다면 규모를 기억에 맡기지 않고 EA에 넣어 둘 수 있습니다. EA Builder에서 랏 크기와 자금 규칙은 캔버스가 아니라 Settings 탭에 있습니다. 저점에서 도출한 고정 랏을 설정하고, 컴파일하기 전에 마틴게일 랏, 물타기(averaging), 피라미딩이 꺼져 있는지 확인하십시오.
연속 손실이 낙폭의 깊이보다 중요합니다
회복했다가 다시 무너지는 저점은 끊기지 않는 저점과 달리 견딜 만합니다. 그 사이의 이기는 거래 하나하나가 계속할 이유를 주기 때문입니다. 살펴볼 만한 사례는 EUR/JPY 기록입니다. 최악의 연속 손실이 38건이고, 그 구간에서 잃은 금액 2,464.64는 정확히 그 기록의 최악 저점 전체입니다. 38건이 전부 손실이었습니다. 무엇도 그 흐름을 끊지 않았습니다.
EA가 고장났다고 결론 내릴 기회가 38번 연속으로 왔다는 뜻이고, 기록의 그 지점에서 정답은 아무것도 하지 않는 것이었습니다. 비슷한 저점 2,479.13에 최악 연속 손실 14건으로 도달한 4개 심볼 EUR/USD 기록과 비교해 보십시오. 같은 금액이라도 견디기가 실질적으로 훨씬 쉽습니다.
리스크, 그리고 멈추라는 뜻의 숫자들
실제로 일어나는 순서대로 네 가지 실패 방식입니다.
평균에 맞춰 규모를 정하기. 이 기록들에서 평균 손실은 중앙값 기준으로 예치금 10,000의 0.66%이고, 손실 거래 150번만큼의 여유가 있다는 편안한 소리로 들립니다. 단일 최악 거래는 예치금의 5.45%에 이릅니다. 평균에 맞춰 규모를 정한 계좌는 가정했던 완충의 대략 8분의 1로 꼬리를 맞이합니다.
낙폭 안에서 개입하기. 이것이 비싼 실패이고, 위의 숫자들이 그런 일이 벌어지는 이유입니다. 38연속 손실은 어떤 설명이든 그럴듯해지기에 충분히 깁니다. 방어는 의지력이 아닙니다. 청산 숫자를 미리 정해 두고, 그 숫자가 일찍 오지 않을 만큼 작게 규모를 잡는 것입니다.
여러 EA를 한 계좌에서 돌리며 저점을 더하기. 위의 모든 수치는 단독으로 측정한 EA 하나를 서술합니다. 이 기록들 어디에도 그중 둘이 같은 주에 동시에 손실 구간에 있을 수 없다는 말은 없으며, 분산이 낙폭을 줄여 준다는 순진한 가정이야말로 기대기 전에 검증할 가치가 있습니다. 규칙 결합에 대해 우리가 가진 측정치는 Builder의 템플릿 갤러리에서 나옵니다. 포트폴리오 템플릿 9개는 모두 낙폭 중앙값 -3.51%로 끝났고 단일 규칙은 -1.065%였습니다. 또 EXP-MACD-RECIPE-BASELINE-001의 규칙 세 개 구성 하나는 그 안의 MACD 규칙을 단독으로 돌렸을 때보다 3.76배 깊은 낙폭에 도달했고, 프로핏 팩터는 0.02만 움직였습니다. 자신의 조합을 직접 측정하기 전까지는, 여러 EA를 돌리는 계좌의 규모를 개별 저점의 평균이 아니라 합에 맞춰 정하십시오.
백테스트를 최악의 경우로 다루기. 백테스트는 가장 잘 기록된 경우이지 최악의 경우가 아닙니다. 이 기록들 중 실계좌 운용은 하나도 없으며, 백테스트는 체결, 슬리피지, 브로커 장애를 검증하지 않습니다. 저점을 두 배로 하는 것은 비관이 아닙니다. 과거로 만든 자로 미래를 재는 데 필요한 최소한의 보정입니다.
여기 어떤 내용도 금융 자문이 아니며, 과거의 어떤 낙폭도 미래의 낙폭을 한정하지 않습니다.
다음 단계
거기서부터는 이렇습니다.
- 측정한 설계 53개가 규모가 아니라 수익에 대해 무엇을 말하는지 보려면, EA는 수익이 날까에서 “수익이 난다”가 실제로 무슨 뜻인지 읽어 보십시오.
- 규모를 정하려는 EA가 다른 곳에서 온 것이라면, 무료 EA 사용법이 이보다 먼저 해야 할 확인을 다룹니다. 애초에 독립적인 누군가가 그 수치를 측정했는지부터 시작합니다.
- 자기 규칙의 저점 수치를 만들려면 백테스트를 돌리고 요약 줄이 아니라 청산 거래 목록을 읽으십시오.

