긴 연속 손실을 EA가 작동을 멈췄다는 증거로 여기는 것
승률 40%에서 10연패는 몇백 건의 거래가 만들어 내는 평범한 산물이다. 자기 승률이 예측한 바로 그 연쇄가 나왔다는 이유로 전략이 고장 났다고 판단하는 것이, 잘 작동하는 EA가 꺼지는 가장 흔한 경로다.
다른 표현: 연속 손실, 최대 연패, 최악의 손실 구간
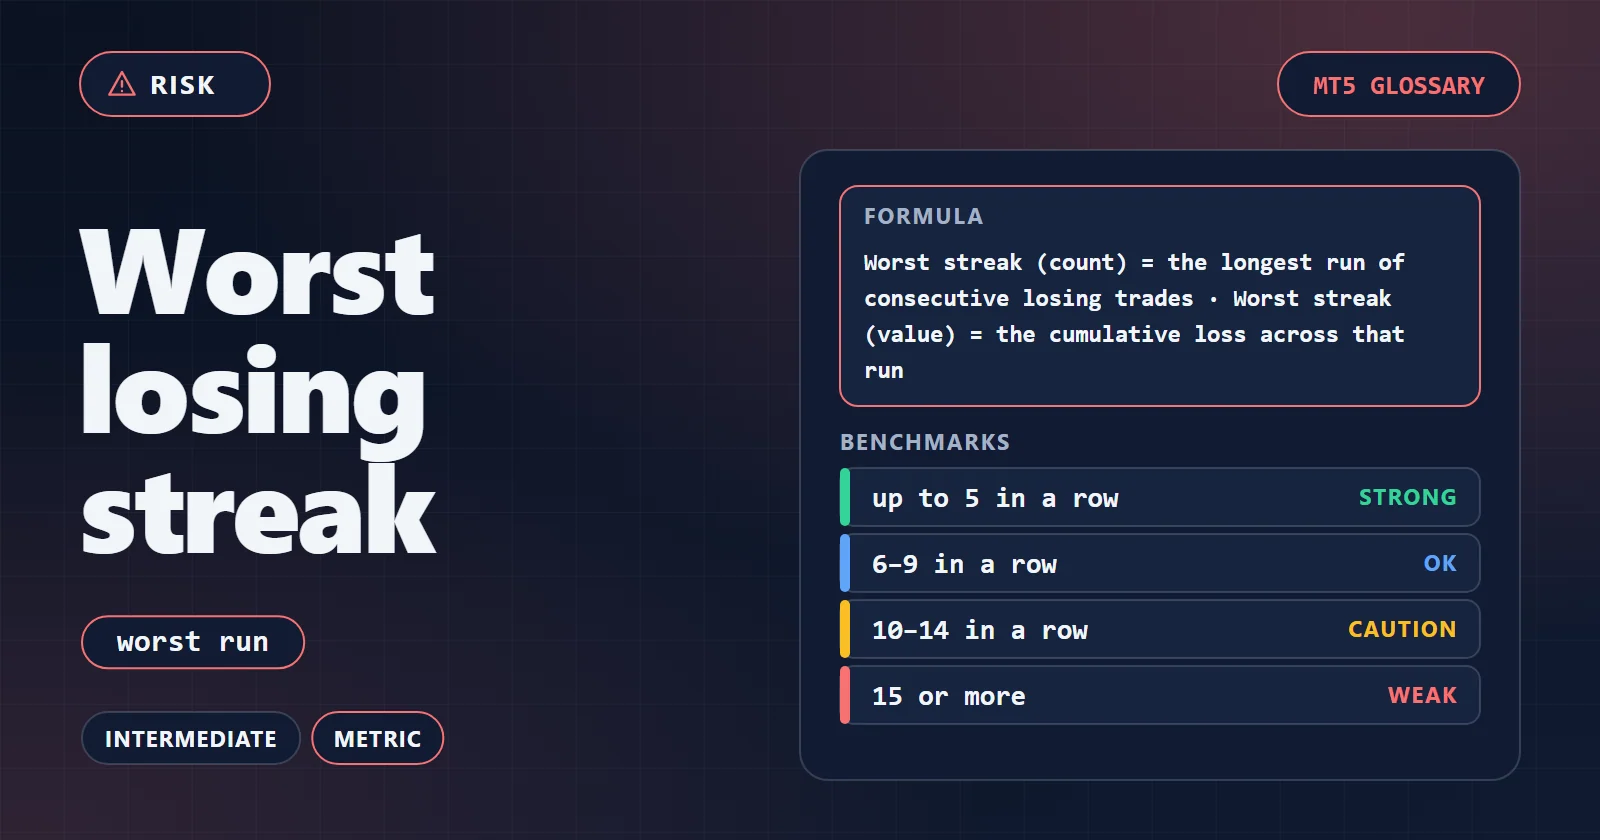
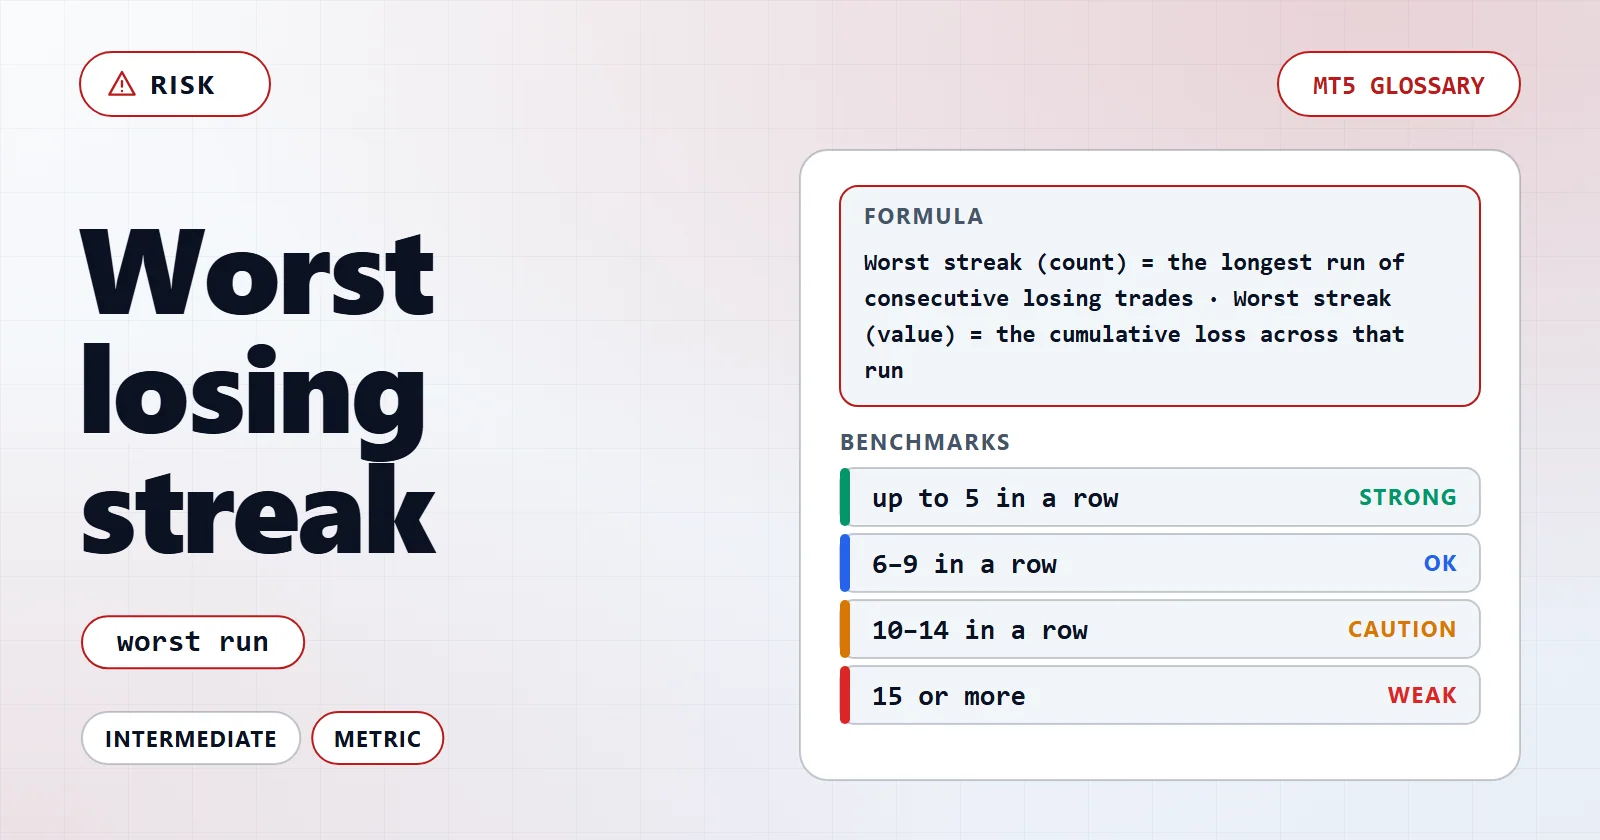
최대 연속 손실은 백테스트나 실거래 기록에서 손실 거래가 연달아 이어진 가장 긴 연쇄, 또는 연속된 손실 거래 한 구간 안에서 쌓인 가장 큰 누적 손실이다.
전략이 이미 겪어낸 가장 긴 손실 거래의 연쇄와, 그 연쇄가 치른 비용이다. 나쁜 구간이 끝날 때까지 트레이더가 EA를 계속 돌리고 있을지를 예측하는 숫자다.
대부분의 계좌는 치명적인 거래 한 번 때문에 실패하지 않는다. 누군가가 잘 작동하는 전략을 그 최악의 구간에서 꺼 버리기 때문에 실패한다. 최대 낙폭은 구덩이가 얼마나 깊었는지를 말하고, 최대 연속 손실은 내려가는 동안 전략이 몇 번 연달아 틀렸는지를 말한다. 사람이 실제로 견디지 못하는 것은 바로 그 후자다.
최대 연속 손실 (횟수) = 연속된 손실 거래의 가장 긴 연쇄 · 최대 연속 손실 (금액) = 그 연쇄에 걸친 누적 손실 두 정의가 같은 연쇄를 가리켜야 하는 것은 아니다. 횟수로 가장 긴 연쇄는 작은 손실의 나열일 수 있고, 금액으로 가장 비싼 연쇄는 더 짧고 더 무거울 수 있다. 둘 다 공개하고, 인용한 수치가 어느 쪽인지 밝혀라.
숫자 하나로 전략을 설명할 수 없습니다. 다음 지표들이 이 숫자의 해석을 바꿉니다.
N연패가 나올 확률은 손실률에서 곧바로 따라 나오므로, 돈을 넣기 전에 승률만 보고도 예상되는 최대 연속 손실을 읽어낼 수 있다.
EA가 고장 난 것처럼 느껴지는 연쇄는 대개 배포 전에 승률이 이미 예측했던 연쇄다.
계산 0.6⁶ = 0.0467 → 이 승률에서는 6연패가 대략 21건에 한 번꼴로 나타난다
결과 10연패는 승률 40%의 평범한 특징이지, 실패의 증거가 아니다
공개된 연속 손실 수치는 천장이 아니라 바닥이다. 표본에 우연히 담겨 있던 최악일 뿐이다. 표본 길이와 그 수치를 만들어 낸 승률에 비추어 읽어라.
| 구간 | 의미 |
|---|---|
| 거래 건수 없이 인용된 경우 | 해석할 수 없다. 짧은 표본에는 긴 연쇄가 들어 있을 수 없으므로, 보기 좋은 연속 손실 수치는 테스트가 짧았다는 뜻일 수도 있다. |
| 횟수만 있고 비용이 붙어 있지 않은 경우 | 절반의 그림이다. 작은 손실 열한 번과 무거운 손실 다섯 번은 같은 계좌에서도 서로 다른 문제다. |
| 횟수와 누적 비용이 모두 있고, 몇백 건의 거래에 걸친 경우 | 계획의 근거로 삼을 만한 수치다. 언제 개입할지에 대한 규칙으로 곧바로 바꿀 수 있다. |
| 실계좌 연쇄가 테스트된 최악보다 긴 경우 | 잡음이 아니라 판단해야 할 지점이다. 전략이 표본이 기술한 행동 범위 밖에서 작동하고 있다. |
AIStrategyMiner의 EA 페이지는 낙폭과 거래 건수 옆에 청산 거래 원장 전체를 공개하므로, 연속 손실을 인용하는 대신 기록에서 직접 셀 수 있다. 두 수치는 운용자가 살아남아야 할 서로 다른 것을 기술한다.
승률 40%에서 10연패는 몇백 건의 거래가 만들어 내는 평범한 산물이다. 자기 승률이 예측한 바로 그 연쇄가 나왔다는 이유로 전략이 고장 났다고 판단하는 것이, 잘 작동하는 EA가 꺼지는 가장 흔한 경로다.
그것은 표본 안에서 가장 긴 연쇄다. 더 긴 표본은 거의 언제나 더 긴 연쇄를 찾아내므로, 그 수치는 앞으로의 기대에 대한 바닥이지 한계가 아니다.
연쇄의 길이와 연쇄의 비용은 별개의 수치이며, 거래마다 리스크를 달리하는 전략에서는 가장 비싼 연쇄가 더 짧은 연쇄 중 하나일 수 있다.
최대 낙폭은 자산 고점에서 재며 거래 한 번으로도 만들어질 수 있다. 연속 손실은 연달아 이어진 청산의 연쇄이며, 높은 곳에서 시작했다면 직전 고점보다 위에서 끝날 수도 있다. 둘은 서로 다른 질문에 답한다.
각 EA 페이지에는 bt-trades.csv가 실려 있다. 이것을 청산 순서로 재생하면 가장 긴
연쇄, 가장 비싼 연쇄, 그리고 승률이 예측하는 연쇄가 나온다:
ln(거래 건수 × 승률) ÷ ln(1 ÷ 손실률).
| 백테스트 원장 33개 | 수치 |
|---|---|
| 가장 긴 연쇄: 최단 / 중앙값 / 최장 | 2 / 8 / 38건 |
| 가장 긴 연쇄별 기록 수: ≤5 · 6–9 · 10–14 · ≥15 | 9 · 10 · 9 · 5 |
| 가장 비싼 연쇄가 가장 긴 연쇄보다 짧은 경우 | 33개 중 12개 |
| 가장 비싼 연쇄가 상품 페이지의 최대 낙폭보다 깊은 경우 | 33개 중 0개 (비율 중앙값 63%) |
| 가장 긴 연쇄가 예측을 4건 넘게 웃도는 경우 | 33개 중 6개, 모두 다중 다리 |
| 보류 구간(7–330건)이 백테스트 연쇄를 넘어선 경우 | 32개 중 0개 |
횟수와 비용은 자주 갈라진다. Iridescence의 가장 긴 연쇄는 여덟 건이지만, 가장 비싼 연쇄는 두 건에 5.27%다. 거래 건수로 정한 중단 규칙과 금액으로 정한 중단 규칙은 서로 다른 날에 발동한다.
| 원장 | 승률 · 거래 건수 | 예측 연쇄 | 가장 긴 연쇄 |
|---|---|---|---|
| Chrysalis | 70.7% · 693 | 약 5 | 35 |
| Nautical | 30.22% · 756 | 약 15 | 38 |
| Murmuration | 45.36% · 1,709 | 약 11 | 26 |
| Cairn | 63.99% · 4,583 | 약 8 | 14 |
| Longbow | 24.34% · 467 | 약 17 | 13 |
테스터는 포트폴리오의 청산을 하나의 순서로 세기 때문에, 모든 다리를 멈춰 세우는 한 주가 하나의 긴 연쇄가 된다. Chrysalis가 열 번 중 일곱 번을 이기면서도 35연패에 이르고, 그 비용이 12.87%인 것은 그래서다. Longbow는 그 반대다. 13연패라는 연쇄는 자기 승률이 허용하는 17보다 짧다.
스트래티지 테스터 리포트는 두 정의를 두 행에 싣는다. “Maximum consecutive losses” (최대 연속 손실 횟수)는 횟수를 주고 괄호 안에 금액을 적으며, “Maximal consecutive loss”(최대 연속 손실 금액)는 금액을 주고 괄호 안에 횟수를 적는다. 33개 원장 중 12개에서 두 횟수가 서로 다르다.
포트폴리오 빌드 아홉 개는 이것을 입력값 PortfolioMaxConsecutiveLosses로
노출한다. 이 값만큼 손실 청산이 이어지면 그날 남은 시간 동안 모든 다리를 멈추며,
배포 시 기본값은 0(꺼짐)이다. 원장을 보고 정하라. 33개 기록 중 29개에서는 3이
첫해 안에 발동하고, 아홉 개는 5연패를 한 번도 넘지 않는다.
EA 대 수동 매매 재생은 그 이른 퇴장의 값을 매긴다.
연속 손실은 횟수이고 최대 낙폭은 구덩이다. 여기 있는 모든 원장에서 구덩이는 가장 비싼 연쇄만큼은 깊다. 승률로 횟수를 예측하고, 기대값으로 값을 매긴 다음, 파산 확률 계산기가 그 셋을 확률로 바꾸게 하라. 그런 다음 EA 카탈로그를 낙폭순으로 정렬하라.