اعتبار السلسلة الطويلة دليلًا على أن الإكسبيرت توقف عن العمل
عند نسبة ربح 40%، سلسلة من عشر خسائر نتاج عادي لبضع مئات من الصفقات. الحكم بأن الاستراتيجية معطّلة لأنها أنتجت السلسلة التي تتنبأ بها نسبتها هو أكثر الطرق شيوعًا لإيقاف إكسبيرت ناجح.
أيضاً: سلسلة الخسائر, أقصى خسائر متتالية, أسوأ فترة خاسرة
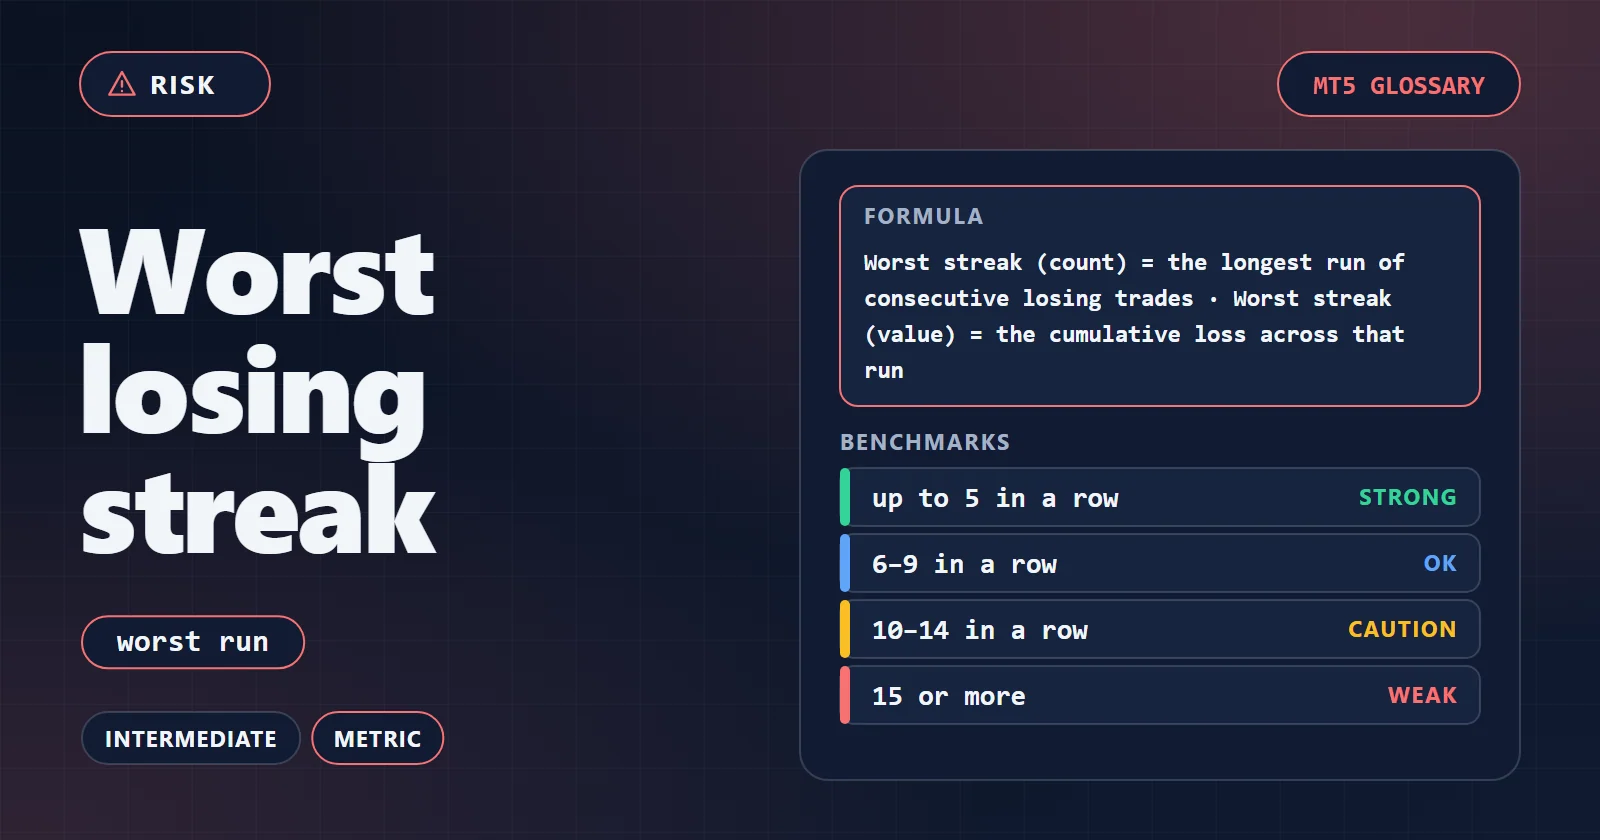
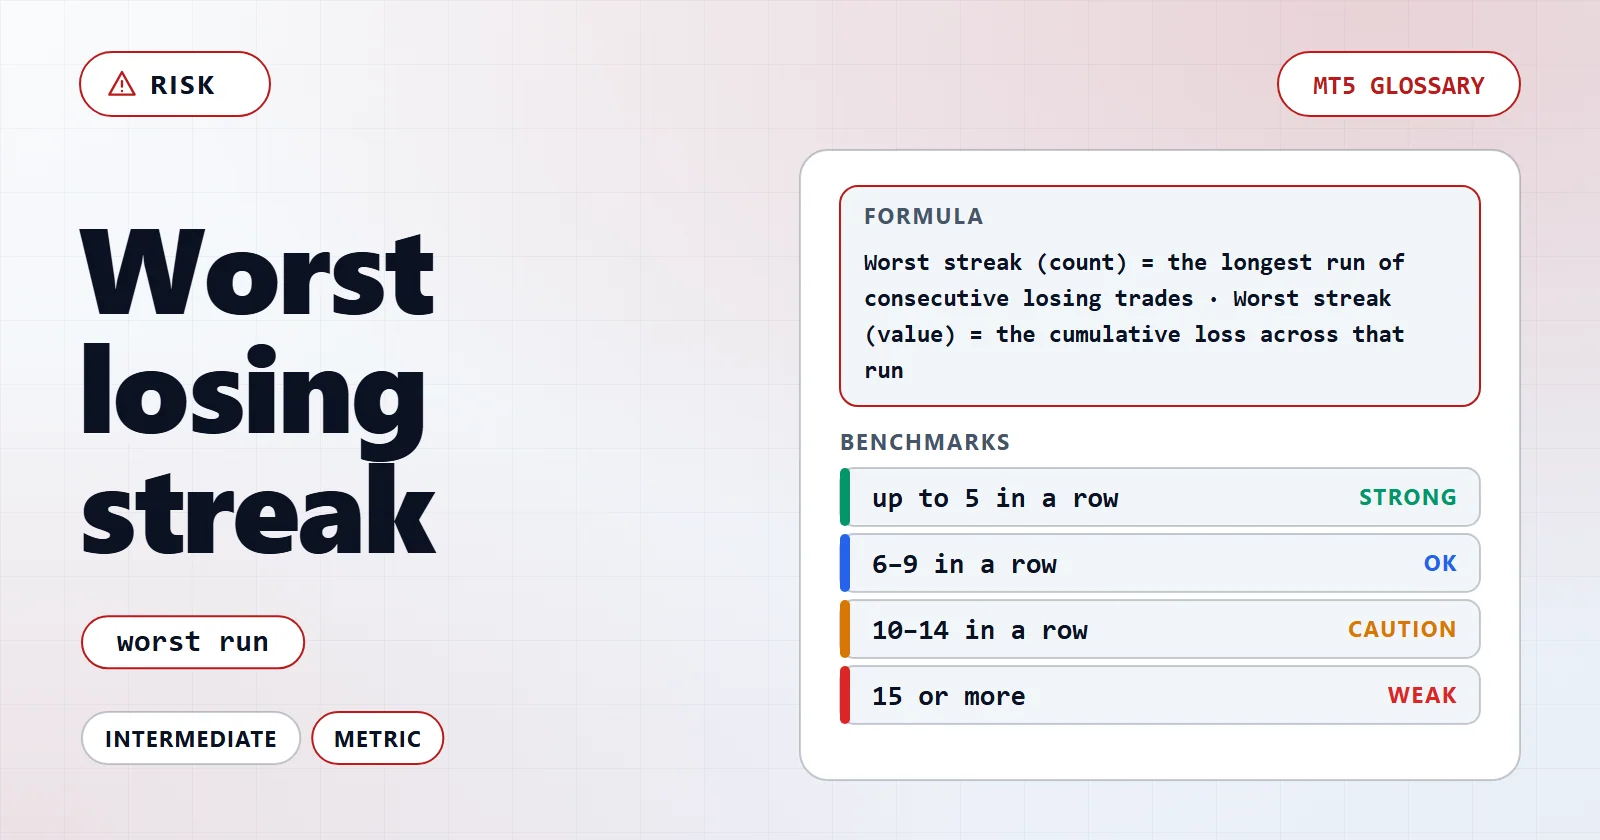
أسوأ سلسلة خسائر هي أطول سلسلة متتالية من الصفقات الخاسرة، أو أكبر خسارة تراكمية ضمن سلسلة متصلة من الصفقات الخاسرة، في اختبار خلفي أو سجل حي.
أطول سلسلة من الصفقات الخاسرة مرّت بها الاستراتيجية بالفعل، وكم كلّفت تلك السلسلة. هو الرقم الذي يتنبأ بما إذا كان المتداول سيظل يشغّل الإكسبيرت في نهاية فترة سيئة.
معظم الحسابات لا تفشل بسبب صفقة كارثية واحدة؛ بل تفشل لأن أحدهم أوقف استراتيجية ناجحة أثناء أسوأ سلسلة لها. أقصى تراجع يقول كم كانت الحفرة عميقة، وأسوأ سلسلة خسائر تقول كم مرة على التوالي أخطأت الاستراتيجية في طريقها إلى القاع — وهذا هو الجزء الذي لا يستطيع الناس فعلًا احتماله.
أسوأ سلسلة (عدد) = أطول سلسلة من الصفقات الخاسرة المتتالية · أسوأ سلسلة (قيمة) = الخسارة التراكمية عبر تلك السلسلة لا يلزم أن يشير التعريفان إلى السلسلة نفسها. قد تكون أطول سلسلة بالعدد تتابعًا من خسائر صغيرة، بينما تكون أكلف سلسلة بالقيمة أقصر وأثقل. انشر الرقمين، وبيّن أيّهما يقصده أي رقم مقتبس.
لا يصف رقم واحد استراتيجية. هذه المقاييس تغيّر طريقة قراءة هذا الرقم.
احتمال سلسلة من N خسارة متتالية يُستنتج مباشرة من نسبة الخسارة، ولذلك يمكن قراءة أسوأ سلسلة متوقعة من نسبة الصفقات الرابحة قبل تشغيل أي مال.
السلسلة التي تبدو كأن الإكسبيرت قد تعطّل هي عادةً السلسلة التي تنبأت بها نسبة الصفقات الرابحة قبل التشغيل.
الحساب 0.6⁶ = 0.0467 → تظهر سلسلة من ست خسائر مرة كل 21 صفقة تقريبًا عند هذه النسبة
النتيجة سلسلة من عشر خسائر سمة عادية لنسبة ربح 40%، لا دليل على الفشل
رقم السلسلة المنشور أرضية لا سقف — فهو أسوأ ما صادف أن احتوته العينة. اقرأه مقابل طول العينة ونسبة الصفقات الرابحة التي أنتجته.
| النطاق | ماذا يعني |
|---|---|
| مذكور دون عدد الصفقات | لا يمكن تفسيره. العينة القصيرة لا تستطيع احتواء سلسلة طويلة، فقد لا يعني رقم السلسلة المُغري سوى أن الاختبار كان قصيرًا. |
| العدد فقط دون كلفة مرفقة | نصف الصورة. إحدى عشرة خسارة صغيرة وخمس خسائر ثقيلة مشكلتان مختلفتان للحساب نفسه. |
| العدد والكلفة التراكمية معًا، عبر عدة مئات من الصفقات | الرقم الذي يستحق التخطيط حوله. يمكن تحويله مباشرة إلى قاعدة لموعد التدخل. |
| سلسلة حية أطول من أسوأ سلسلة مختبَرة | نقطة قرار لا ضجيج — الاستراتيجية تعمل خارج السلوك الذي وصفته عينتها. |
تنشر صفحات إكسبيرتات AIStrategyMiner سجل الصفقات المغلقة كاملًا بجوار التراجع وعدد الصفقات، فيمكن عدّ السلسلة من السجل بدل الاكتفاء بالرقم المذكور. الاثنان يصفان شيئين مختلفين على المشغّل أن ينجو منهما.
عند نسبة ربح 40%، سلسلة من عشر خسائر نتاج عادي لبضع مئات من الصفقات. الحكم بأن الاستراتيجية معطّلة لأنها أنتجت السلسلة التي تتنبأ بها نسبتها هو أكثر الطرق شيوعًا لإيقاف إكسبيرت ناجح.
هي أطول سلسلة داخل العينة. والعينة الأطول تجد سلسلة أطول في الغالب دائمًا، فالرقم أرضية للتوقعات المستقبلية لا حد لها.
طول السلسلة وكلفتها رقمان منفصلان، والاستراتيجية التي تغيّر مخاطرتها لكل صفقة قد تكون أكلف سلسلة فيها إحدى سلاسلها الأقصر.
أقصى تراجع يُقاس من قمة حقوق الملكية ويمكن أن تنتجه صفقة واحدة. أما سلسلة الخسائر فهي تتابع من الإغلاقات المتتالية ويمكن أن تنتهي فوق القمة السابقة إذا بدأت من ارتفاع. يجيبان عن سؤالين مختلفين.
كل صفحة إكسبيرت تأتي مع ملف bt-trades.csv. إعادة تشغيله بترتيب الإغلاق تعطي أطول
سلسلة، وأكلف سلسلة، والسلسلة التي تتنبأ بها نسبة الصفقات الرابحة:
ln(trades × win rate) ÷ ln(1 ÷ loss rate).
| 33 سجل اختبار خلفي | الرقم |
|---|---|
| أطول سلسلة: الأقصر / الوسيط / الأطول | 2 / 8 / 38 صفقة |
| السجلات بحسب أطول سلسلة: ≤5 · 6–9 · 10–14 · ≥15 | 9 · 10 · 9 · 5 |
| أكلف سلسلة أقصر من أطول سلسلة | 12 من 33 |
| أكلف سلسلة أعمق من أقصى تراجع المعلن في القائمة | 0 من 33 (الحصة الوسيطة 63%) |
| أطول سلسلة تتجاوز التنبؤ بأكثر من 4 صفقات | 6 من 33، كلها متعددة الأرجل |
| نوافذ محجوزة (7–330 صفقة) تتجاوز سلسلة الاختبار الخلفي | 0 من 32 |
العدد والكلفة يفترقان كثيرًا: أطول سلسلة لدى Iridescence ثماني صفقات، لكن أكلفها اثنتان، بنسبة 5.27%. قاعدة إيقاف بالصفقات وأخرى بالمال تنطلقان في يومين مختلفين.
| السجل | نسبة الربح · الصفقات | السلسلة المتوقعة | أطول سلسلة |
|---|---|---|---|
| Chrysalis | 70.7% · 693 | نحو 5 | 35 |
| Nautical | 30.22% · 756 | نحو 15 | 38 |
| Murmuration | 45.36% · 1,709 | نحو 11 | 26 |
| Cairn | 63.99% · 4,583 | نحو 8 | 14 |
| Longbow | 24.34% · 467 | نحو 17 | 13 |
يعدّ المختبر إغلاقات المحفظة في تسلسل واحد، فالأسبوع الذي يوقف كل رجل يتحول إلى سلسلة طويلة واحدة. هكذا يصل Chrysalis إلى 35 وهو يربح سبعًا من كل عشر، بكلفة 12.87%. أما Longbow فعكس ذلك: سلسلته ذات الـ 13 خسارة أقصر من الـ 17 التي تسمح بها نسبته.
يحمل تقرير Strategy Tester (مختبر الاستراتيجيات) التعريفين على صفين. “Maximum consecutive losses” (أقصى خسائر متتالية) يعطي العدد ومعه المال بين قوسين؛ و”Maximal consecutive loss” (أكبر خسارة متتالية) يعطي المال ومعه العدد بين قوسين. في 12 من السجلات الـ 33 يختلف العددان.
تسعة بناءات محفظة تكشفه كمُدخل PortfolioMaxConsecutiveLosses، الذي يوقف كل رجل
لبقية اليوم بعد ذلك العدد من الإغلاقات الخاسرة ويأتي افتراضيًا عند 0 (معطَّل). اضبطه من السجل:
القيمة 3 تنطلق داخل السنة الأولى في 29 من السجلات الـ 33، وتسعة لا تتجاوز خمسًا على
التوالي أبدًا. وإعادة تشغيل الإكسبيرت مقابل التداول اليدوي
تسعّر ذلك الخروج المبكر.
السلسلة هي العدد وأقصى تراجع هو الحفرة؛ وفي كل سجل هنا الحفرة على الأقل بعمق أكلف سلسلة. تنبأ بالعدد من نسبة الصفقات الرابحة، وسعّره بـالقيمة المتوقعة، ودع حاسبة خطر الإفلاس تحوّل الثلاثة إلى احتمالات. ثم رتّب كتالوج الإكسبيرتات بحسب التراجع.