把一段长连亏当成 EA 已经失效的证据
在 40% 的胜率下,连亏十笔是几百笔交易的普通产物。因为策略产出了它自己的胜率所预测的那段连亏,就断定它坏了,是一个有效 EA 被关掉的最常见方式。
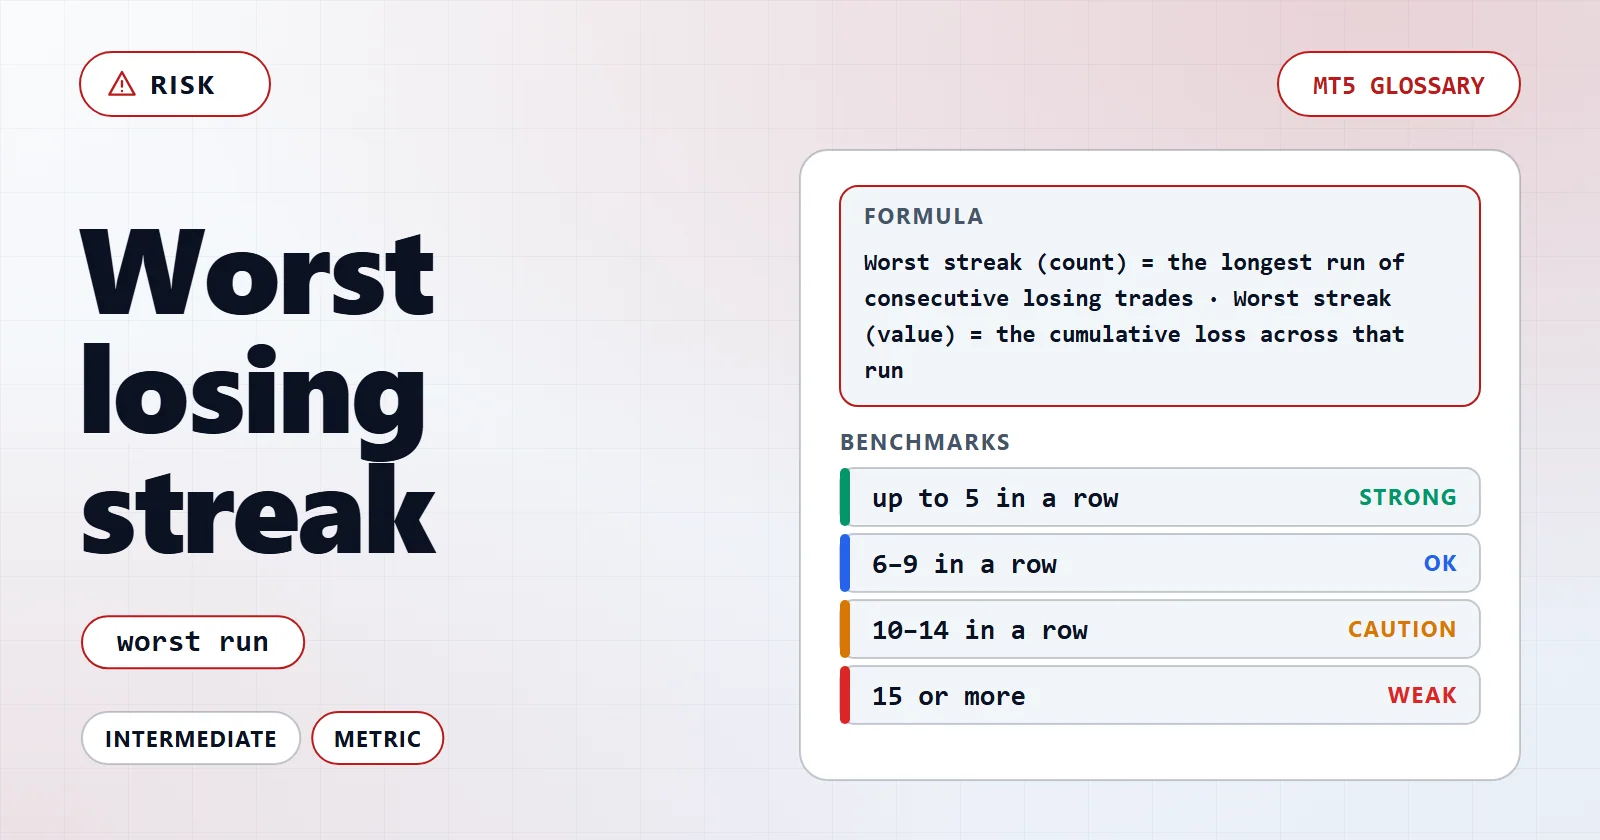
策略已经真实经历过的最长一段连续亏损交易,以及这段连亏花掉了多少钱。它是那个能预测交易者在一段糟糕行情结束时是否还在运行这个 EA 的数字。
多数账户不是死于一笔灾难性的交易,而是死于有人在一个有效策略的最差连亏期间把它关掉了。最大回撤说的是坑有多深,最差连亏说的是策略在往下走的路上连续错了多少次——而后者才是人真正坐不住的部分。
最差连亏(次数)= 连续亏损交易的最长序列 · 最差连亏(金额)= 该序列内的累计亏损 这两个定义不一定指向同一段连亏。按次数最长的一段可能是一串小额亏损,而按金额最贵的一段可能更短、更重。两个都要公布,并说明所引用的数字指的是哪一个。
单一数字无法描述一套策略。下列指标会改变这个数字的读法。
连续 N 笔亏损出现的概率直接由亏损率决定,所以在投入任何资金之前,就可以从胜率读出预期的最差连亏。
那段让人感觉 EA 已经坏掉的连亏,通常正是胜率在部署之前就预测过的那段连亏。
计算 0.6⁶ = 0.0467 → 在这个胜率下,一段 6 连亏大约每 21 笔交易出现一次
结果 连亏十笔是 40% 胜率的普通特征,不是失败的证据
公开的连亏数字是地板,不是天花板——它只是样本恰好包含的最糟情况。要结合样本长度和产生它的胜率来读。
| 区间 | 含义 |
|---|---|
| 只给数字,不给交易笔数 | 无法解读。短样本装不下长连亏,所以一个好看的连亏数字可能只说明测试很短。 |
| 只有次数,没有对应的代价 | 只有半幅画面。十一笔小亏和五笔重亏,对同一个账户来说是不同的问题。 |
| 次数和累计代价都有,并且覆盖几百笔交易 | 值得据此做计划的数字。它可以直接变成一条何时干预的规则。 |
| 实盘连亏长于测试中的最差值 | 这是一个决策节点而不是噪声——策略正在其样本所描述的行为范围之外运行。 |
AIStrategyMiner 的 EA 页面在回撤和交易笔数旁边公开完整的平仓交易清单,所以连亏可以从记录里数出来,而不是靠引用。两者描述的是部署者必须扛过去的两件不同的事。
在 40% 的胜率下,连亏十笔是几百笔交易的普通产物。因为策略产出了它自己的胜率所预测的那段连亏,就断定它坏了,是一个有效 EA 被关掉的最常见方式。
它只是样本之内的最长一段。更长的样本几乎总能找到更长的连亏,所以这个数字是未来预期的地板,而不是上限。
连亏长度和连亏代价是两个独立的数字,一个逐笔调整风险的策略,其亏得最多的一段可能恰恰是较短的一段。
最大回撤从一个权益峰值起量,可以由单笔交易造成。连亏是一串连续的亏损平仓,如果它从高点开始,结束时可能仍高于之前的峰值。两者回答的是不同的问题。
每个 EA 页面都附带一份 bt-trades.csv。按平仓顺序重放它,就能得到最长的
一段、亏得最多的一段,以及胜率所预测的那一段:ln(trades × win rate) ÷
ln(1 ÷ loss rate),即 ln(交易笔数 × 胜率) ÷ ln(1 ÷ 亏损率)。
| 33 份回测记录 | 数值 |
|---|---|
| 最长连亏:最短 / 中位数 / 最长 | 2 / 8 / 38 笔 |
| 按最长连亏分组的记录数:≤5 · 6–9 · 10–14 · ≥15 | 9 · 10 · 9 · 5 |
| 亏得最多的一段短于最长的一段 | 33 份中的 12 份 |
| 亏得最多的一段深于该商品的最大回撤 | 33 份中的 0 份(占比中位数 63%) |
| 最长连亏超出预测 4 笔以上 | 33 份中的 6 份,全部为多腿 |
| 留出窗口(7–330 笔交易)超过回测连亏 | 32 份中的 0 份 |
次数与金额常常分道扬镳:Iridescence 最长的一段是八笔,但亏得最多的一段只有 两笔,为 5.27%。一条按笔数设的停止规则和一条按金额设的停止规则,会在不同的 日子触发。
| 记录 | 胜率 · 交易笔数 | 预测连亏 | 最长连亏 |
|---|---|---|---|
| Chrysalis | 70.7% · 693 | 约 5 | 35 |
| Nautical | 30.22% · 756 | 约 15 | 38 |
| Murmuration | 45.36% · 1,709 | 约 11 | 26 |
| Cairn | 63.99% · 4,583 | 约 8 | 14 |
| Longbow | 24.34% · 467 | 约 17 | 13 |
测试器把一个组合的所有平仓按同一条序列来数,所以一个让每条腿都止损的星期 就变成了一段长连亏。Chrysalis 就是这样在十笔赢七笔的同时连亏到 35 笔,代价 是 12.87%。Longbow 则相反:它 13 笔的连亏比它自己的胜率所容许的 17 笔还短。
策略测试器报告用两行给出这两个定义。“Maximum consecutive losses”(最大连续 亏损次数)给出次数,括号里是金额;“Maximal consecutive loss”(最大连续亏损 额)给出金额,括号里是次数。在 33 份记录中的 12 份上,这两个次数并不相同。
九个组合版本把它作为输入参数 PortfolioMaxConsecutiveLosses 暴露出来:达到
那么多笔亏损平仓之后,当天剩余时间内停掉每一条腿,出厂值为 0(关闭)。请根据
记录来设置它:设为 3 时,33 份记录中有 29 份在第一年内就会触发,而有九份从未
连亏超过五笔。EA 与手动交易的重放为这种
提前退出算了价。
连亏是次数,最大回撤是坑;在这里的每一份 记录上,坑至少和亏得最多的那段连亏一样深。用胜率 预测次数,用期望值给它定价,再让 破产风险计算器把三者变成概率。然后按回撤给 EA 目录排序。