马丁格尔
马丁格尔 EA 在每次亏损后把仓位翻倍,好让一笔盈利单还清整段连亏。周期在盈利时结束,所以近乎完美的胜率在市场介入之前就已被内置。其余的由算术决定:在 30 点止损与目标、四层上限、2 点成本下,连亏四次之后的那笔盈利单还不清这段连亏。
一图看懂
阶梯:每次亏损后的手数
基础手数 0.01,乘数 2.0,Max Level 4,与 Strategy Builder 的 Martingale 模板一致。各行为连续亏损次数。手数到达上限后保持不变,直到出现一笔盈利单。
一图看懂
一笔盈利单能还清这段连亏吗?
一笔盈利单之后的净 pips,基础手数 0.01,止损与目标均为 30 pips,往返成本 2 pips。各行为此前的连亏次数。亏损三次后,盈利单只能保本;四次后则为亏损,超过上限后每多亏一次,代价高得多。
机制
每出现一笔亏损单,EA 就把下一笔仓位乘以一个固定系数,最常见的是 2.0,然后重新入场。当某笔交易以盈利平仓时周期结束,仓位回到基准。由于周期本身就被定义为以盈利单收尾,所报的胜率是定义的属性,而不是对规则的测量。真正变化的是盈利单到来之前阶梯下探的深度:在 k 次亏损之后,下一笔入场是基准仓位的 2^k 倍,所以连亏十次就需要 1,024 倍的仓位。
适配性
没有哪种市场状态能让这道阶梯变得安全,只有尚未考验过它的状态。优先选择区间震荡或均值回归品种的常见建议并不能消除风险:平均而言会回归的货币对,仍然时不时走出趋势,而逆势入场会把那段趋势当作一段不间断的连亏来承受。层数上限给亏损划出边界,却没有消除它。只适合已经事先算清最坏情况亏损、并且能够毫无后果地损失整个账户的交易者。
备注
马丁格尔是常见策略中唯一一个用仓位管理规则、而不是用入场方式来命名的策略。出现亏损单之后,EA 把下一笔仓位翻倍,好让一笔盈利单还清这段连亏中的每一次亏损,外加最初的目标利润。开仓的信号几乎无关紧要——RSI 极值、均线交叉、网格价位——因为产品就是这道阶梯本身。
这让它的说法异常容易审计。你可以在接触市场数据之前就写出阶梯的算术,并把它支付的成本一行行加上去。本页就是这么做的,然后再读一读 Strategy Builder 自己的 Martingale 模板和 Martingale Lot 积木实际做了什么——包括层数上限的那个大多数描述都略过不提的行为。
运作方式:阶梯是一个定义,不是一种优势
规则只有一行。从基准仓位开始。亏损之后,把下一笔仓位乘以一个固定系数,通常是 2.0。盈利之后,回到基准。两次重置之间的一切就是一个周期。
由此推出的算术是固定的。在连续 k 次亏损之后,阶梯已经押进了 1 + 2 + 4 + … + 2^(k−1) = 2^k − 1 个单位,而下一笔入场是 2^k 个单位。连亏九次,就是用 512 个单位的入场去对抗已经亏掉的 511 个单位。连亏十次,则是 1,024 个单位的入场。
有两个后果值得分开来看,因为对这套策略的描述往往把它们混为一谈。
第一,胜率不再是一种测量。规则把周期定义为以盈利单收尾,所以每个完成的周期都是盈利周期。唯一不是盈利周期的,就是账户无法走完的那一个。引用马丁格尔的周期胜率,等于把它的定义复述回去。
第二,平滑是真实的,不是假象。只要阶梯保持在浅层,小而频繁的回本就会不断累积,于是几乎整个分布都堆在一处,剩下的落在一条只来一次的尾巴里。这与没有整体止损的网格 EA 是同一种形状,原因也相同:两者面对不利行情的回应,都是加大敞口而不是兑现亏损。
区分它们的是风险被设定在何处。网格间距决定阶梯下探得多频繁,乘数决定每一层的代价有多大。两件事都做的 EA 不是多了一项功能的网格,而是带时间表的马丁格尔。
阶梯真正需要的乘数
在爆仓之前还有一种失效,而它很少被人说出来:翻倍的阶梯并不总能还清它当初就是为之而建的那段连亏。
条件是算术性的。在 k 次亏损之后,阶梯已经押进了平均亏损的 2^k − 1 个单位,而 2^k 个单位的回本单能拿回 2^k × 盈亏比。因此只有当盈亏比,也就是平均盈利除以平均亏损,在第一层超过 0.5、第二层超过 0.75、第三层超过 0.875,并随着连亏变长而趋近 1.0 时,回本单才还得清这段连亏。只有对于平均盈利已经与平均亏损相当的规则,翻倍才是正确的乘数。
成本会移动每一道门槛,因为经纪商是按放大后的仓位收取成本的。以 Strategy Builder 的 Martingale 模板为例:30 点止损、30 点目标,所以在不计成本时盈亏比恰好是 1.0。加上 2 点的往返成本,每笔盈利单净得 28,每笔亏损单亏掉 32——有效盈亏比为 0.875。这越过了前两道门槛,正好落在第三道上,从第四道开始失效。
底下让人不舒服的规律是:马丁格尔天然被高胜率的规则吸引。高胜率来自把目标放在与止损相当或更近的位置,而恰恰是这种布置,让回本单显得太小。
Strategy Builder 的 Martingale 模板与积木做了什么
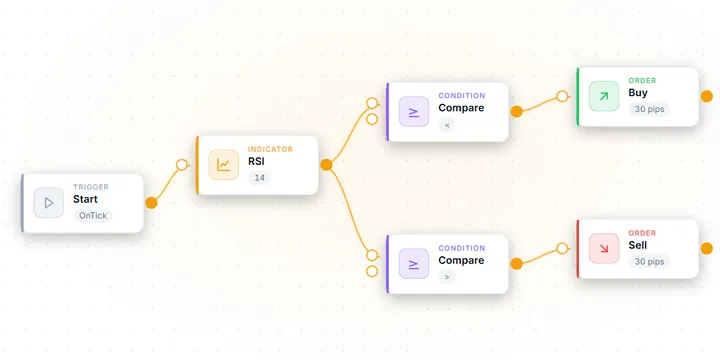
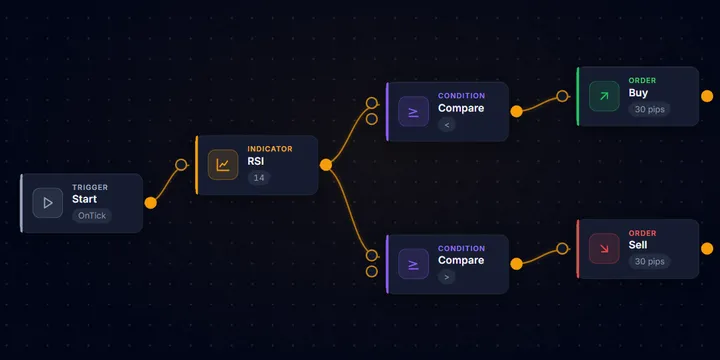
Strategy Builder 提供一个 Martingale 模板:RSI 14 入场,低于 25 买入、高于 75 卖出,30 点止损与目标,以及一个 Martingale Lot 积木,设定为 0.01 基准、2.0 乘数和 Max Level 4。模板库没有把它标为推荐。“推荐”徽章只留给这样的模板:单次入场、每次入场都有固定止损与目标,并且不含马丁格尔、摊低成本、金字塔加仓或反手积木。
这个积木有两个行为,比它的默认值更重要。
层级就是连亏次数,它停在上限处而不重置。编译后的 EA 在每个 tick 从交易历史中统计该品种和魔术号上的连续亏损交易,并把这个计数封顶在 Max Level。于是手数按 0.01 → 0.02 → 0.04 → 0.08 → 0.16 攀升,然后停留在 0.16,直到出现一笔盈利单。它不会回落到基准。因此,上限并不是阶梯的止损;它把阶梯的尾部变成以最大手数进行的固定下注。
回撤暂停会冻结 EA,但不会平掉任何仓位。该积木的 Halt at drawdown (%) 输入参数(默认 30)把账户净值与其峰值进行比较。当差距达到阈值时,EA 在每个 tick 都提前退出。它不再开任何交易,而在该检查之后运行的积木——Account Guard、Close All、Basket Average TP、摊低成本——也都不再被评估。已经挂在经纪商处的止损和目标仍然有效,移动止损或保本离场也继续运行。EA 把峰值保存在终端全局变量中,所以重启并不会重置它。
下面是在模板设置下、一段连亏之后下一笔交易盈利时,这对单段连亏意味着什么,以 0.01 基准手数的点数计:
| 连亏次数 | 回本单的手数 | 盈利后的净额,无成本 | 盈利后的净额,成本 2 点 |
|---|---|---|---|
| 1 | 0.02 | +30 | +24 |
| 2 | 0.04 | +30 | +16 |
| 3 | 0.08 | +30 | 0 |
| 4 | 0.16 | +30 | −32 |
| 5 | 0.16(已封顶) | −450 | −544 |
| 6 | 0.16(已封顶) | −930 | −1,056 |
不计成本时,封顶的阶梯能还清四次以内的每一段连亏,从第五次开始失效。计入 2 点成本时,它提前一层失效。在上限之下,收益固定为 +30;超过上限后,每多一次亏损,亏损就以基准手数计增加 480 到 512 点。
| 测试条件 | |
|---|---|
| 来源 | Strategy Builder 中 Martingale 模板卡片上印出的基线 |
| 品种 / 周期 | USD/JPY M5(Exness MT5,于 2026-09-19 修复后重测,固定 20 points 点差,历史数据质量 72 %) |
| 期间 | 2025-06-01 – 2026-06-09 |
| 模型 | M1 OHLC(K 线级别,不是真实 tick) |
| 入金 / 输入参数 | 10,000,模板默认值,不做优化 |
在默认参数下,该模板在 646 笔交易中的盈利因子为 0.85,回撤 −4.71 %,净结果为 −363.54。在我们自己对 Strategy Builder 模板所做的默认参数基线中——USD/JPY M5 单次运行一年、默认输入参数、不做优化——大多数模板的盈利因子低于 1.0,而阶梯并没有把这一个抬到 1.0 之上。
市场条件:阶梯需要什么,又永远得不到什么
| 条件 | 阶梯得以存活 | 阶梯失效 |
|---|---|---|
| 连亏 | 短,并被盈利单打断 | 一段持续行情,规则一次次重新入场其中 |
| 盈亏比 | 计入成本后至少 1.0,使一次回本能还清连亏 | 低于 1.0,盈利单盖不住已押进去的部分 |
| 仓位管理 | 阶梯顶端能装进可用保证金与品种的手数上限 | 回本单无力承担,或根本下不出去 |
| 测试区间 | 包含该品种能够制造的最差连亏 | 在那段连亏到来之前就结束了 |
| 成本模型 | 每一笔放大的入场都计入滑点与库存费 | 固定平均点差,忽略资金成本 |
常见的建议是把马丁格尔跑在区间震荡或均值回归的品种上,理由是价格会回来、回本会到来。这误读了风险。一个平均而言会回归的品种,仍然偶尔走出趋势,而逆势入场会把那段趋势当作一段不间断的连亏来承受——同一段行情会击败每一次重新入场。阶梯只需要那一次例外。
诚实的说法是:没有哪种市场状态能让这道阶梯变安全。只有尚未考验过它的状态;而一段在最差连亏到来之前就结束的测试区间,报告的恰恰只是这一点。
MT5 中的参数与设置
在 Strategy Builder 中,这些都是带有自身输入参数的积木,每个取值都会成为编译后 EA 的输入参数。
| 积木与输入参数 | 风险所在 | 它控制什么 |
|---|---|---|
Martingale Lot Multiplier | 任何大于 1.0 的取值 | 每一层的代价;2.0 是常规值,对计入成本后低于 1.0 的盈亏比来说太小 |
Martingale Lot Max Level | 必须是有限值,1–10 | 给阶梯封顶;超过它的亏损以最高手数承受 |
Martingale Lot Halt at drawdown (%) | 冻结 EA,不平任何仓位 | 在净值从峰值回撤到一定程度时停止新交易——以及在它之后的检查 |
Averaging Down Max Additions / Interval (pips) / Lot Multiplier | 大于 1.0 的乘数就是马丁格尔 | 行情把一组持仓推深的速度,以及每次加仓有多贵 |
| Basket Average TP | 所有持仓腿的净额 | 在加权平均价加 N 点处平掉整组持仓 |
Account Guard Floating loss cap (% of balance) | 真正的断路器,前提是它先触发 | 当账户浮亏达到余额的 N % 时平掉本 EA 的持仓,然后暂停 |
Spread Filter Max Spread (points) | 略高于正常点差 | 拦下那些在最差行情下到来的放大入场 |
有三条 MT5 的现实决定阶梯会不会按设计运转:
- 回本订单可能被直接拒绝。仓位大小受
SYMBOL_VOLUME_MAX限制,并按SYMBOL_VOLUME_STEP量化。Strategy Builder 生成的 EA 在发单之前,会把过大的手数截到最大值并按步长取整,而被截断的回本单还不清它当初据以定量的那段连亏。在做别的事之前,先拿阶梯顶端对照这两项。 - 强制平仓发生在保证金水平上,而不是净值上。当
ACCOUNT_MARGIN_LEVEL跌破经纪商的强平阈值时,持仓会被平掉,而追加保证金通知会在净值归零之前到来。损害是否止步于零,由负余额保护决定。 - 回测保真度在这里比在任何其他策略上都更重要。整份记录都系于阶梯深处的少数几笔交易。请使用真实 tick 数据,读一读建模质量,并把建立在 1 分钟 OHLC 上的结果只当作初读。
- 先用 Fixed Lot 积木搭出入场并测量它。记录它的盈亏比和最长的连亏——决定阶梯的是这两个数字,而不是胜率。
- 算出阶梯顶端:基准手数 × 乘数的 Max Level 次方。拿它对照
SYMBOL_VOLUME_MAX和你的可用保证金。 - 把计入成本后的盈亏比与上面的门槛作比较,如果一次回本还不清连亏,就否决这个乘数。
- 换上 Martingale Lot 积木,并加一个设定得远低于暂停阈值的 Account Guard,好让测试器在暂停冻结 Account Guard 之前就兑现亏损。
- 延长测试区间,直到其中至少包含一段与入场逻辑相反的持续行情。若没有,那个结果只是未经检验,而不是稳健。
失效方式:一个马丁格尔 EA 如何终结
- 连亏活得比账户更久。最主要的路径。亏损成块到来,因为击败一次入场的那些条件同样会击败下一次。
- 层数上限把爆仓变成以最高手数进行的固定下注。在 Strategy Builder 的积木中,手数停在上限处而不重置,所以超过上限的每一次亏损都是阶梯里最大的亏损,而且没有一次会被还回来。
- 回本单小到无法回本。计入成本后盈亏比低于 1.0,意味着在任何市场观点介入之前,阶梯在它自己的算术里就已经不够用了。
- 成本按放大后的仓位收取。滑点、点差与库存费都随阶梯一起放大,因此深层入场——整个策略所依赖的那几笔——正是记录中最昂贵的交易。
- 把暂停误当成止损。回撤暂停会让已开的持仓继续运行,而一旦它触发,Account Guard 就不再被评估。只有在暂停之前就触发的 Account Guard,才会在选定的水平上兑现亏损。
- 回测在连亏到来之前就结束了。一段没有持续不利行情的测试区间,报告的是一道尚未经受考验的阶梯的表现。
如何在 AIStrategyMiner 里趁还不花钱时测试一个马丁格尔 EA
有用的测试不是马丁格尔 EA 是否赚钱——在多数样本上它都会赚。有用的测试是它所需要的那道阶梯,能不能装进你打算入金的那个账户。这只需要从入场本身取得两个数字:它最长的连亏,以及计入成本后的盈亏比。
- 用 Fixed Lot 搭出入场信号并按下 Measure;在加上任何阶梯之前,先读最差连亏和盈亏比。
- 用你自己的止损、目标、成本和 Max Level 把上面的阶梯表写出来,找出盈利单不再能还清连亏的那个连亏长度。
- 把 Fixed Lot 换成 Martingale Lot 积木,在同一份数据上比较两个结果,并加一个设在暂停阈值之下的 Account Guard。
- 在 MT5 策略测试器中,用真实 tick、在包含一段持续不利行情的区间里确认结果。
由你自己的流程编译出的 .ex5 是免费的。.mq5 源代码属于 Pro,一次性买断,没有订阅——如果你想读一读生成的阶梯是如何统计层级的,请查看价格。本站的方法论说明了应当如何解读回测结果。
马丁格尔与网格的对比
| 马丁格尔 | 网格 | |
|---|---|---|
| 决定仓位大小的东西 | 上一笔交易的结果 | 每一层都固定 |
| 运转所需的条件 | 在阶梯甩开账户之前出现一笔盈利单 | 价格在同样的价位之间来回震荡 |
| 敞口增长 | 随连亏呈指数增长 | 随层数呈线性增长 |
| 所报胜率 | 由周期定义所决定 | 高,来自每组持仓的小目标 |
| 最坏情况 | 账户全额亏光 | 账户全额亏光,只是到得更慢 |
| 最该先读的输入参数 | Multiplier | Max Additions 与整体止损 |
两者常被当作不同的产品展示,却常常是同一样东西。一个手数乘数大于 1.0 的网格,就是一个层间距由网格间距设定的马丁格尔;它继承了指数级敞口,却没有继承网格那种线性的最坏情况。与趋势跟踪的对比更为鲜明:趋势 EA 的糟糕时期是一长串普通亏损,账户仍然完好。马丁格尔的糟糕时期只是一段连亏,而耐心撑不过它。在每一个带乘数参数的 EA 上,都请在看资金曲线之前先读乘数。
先测出你的信号所需要的阶梯
先用固定手数搭出入场,读出它最糟的连亏和盈亏比。然后在同一份数据上与 Martingale Lot 模块比较,并把 Account Guard 设在停止线之下,全程不动用任何资金。
- 为 MetaTrader 5 编译标准 .ex5 文件,并选取包含一段持续逆向入场行情的时期,用真实逐笔数据测试。
在信任之前,请先在 MetaTrader 5 中检查成品 EA。本页的数字来自你输入的内容,不是结果预测。


相关文章
常见问题
- 什么是马丁格尔 EA?
- 马丁格尔 EA 是一种依据上一笔交易的结果、而不是依据入场形态来决定仓位大小的智能交易系统。每次亏损后,它把下一笔仓位乘以一个固定系数,通常是 2.0,并在某笔交易盈利平仓后立刻回到基准仓位。入场逻辑可以是任何东西——RSI 极值、均线交叉、网格价位——因为真正起作用的是这道阶梯。这也正是它容易被审计的原因:在运行任何测试之前,就能把阶梯的算术写出来。
- 马丁格尔 EA 的胜率真的高吗?
- 它的周期胜率按构造就很高,这是另一回事。马丁格尔的周期被定义为在某笔交易盈利平仓时结束,因此只要账户没有先耗尽,每个完成的周期都是盈利周期。一个在测试开跑前就已经注定的数字,不携带任何关于规则本身的信息。请改读底层交易的胜率、盈亏比和最长的连亏。
- 马丁格尔 EA 应该允许多少层翻倍?
- 没有任何层数能让这道阶梯变安全。上限只是给亏损的大小划出边界,并没有消除它。在 Strategy Builder 的 Martingale Lot 积木中,层级就是从交易历史中统计出的连续亏损次数,它在 Max Level 处停止上升——此后手数停留在最高一层,直到出现一笔盈利单。以 0.01 为基准、乘数 2.0、上限 4 时,最高手数是 0.16,第四次之后的每一次亏损都以 0.16 承受,而阶梯不会把它还回来。请从你真正算过的最坏情况亏损来选定上限,而不是从一个整数。
- 马丁格尔 EA 能把亏损赚回来吗?
- 只有当计入成本后平均盈利足够大时才行。在 k 次亏损之后,阶梯已经押进了 2^k − 1 个单位,而回本单是 2^k 个单位,因此只有当盈亏比在第一层超过约 0.5、第二层超过 0.75、第三层超过 0.875,并随着连亏变长而趋近 1.0 时,盈利单才还得清这段连亏。成本会把这些门槛往上推,因为每一笔放大的入场都要收取成本。在 30 点止损与目标、2 点往返成本下,连亏三次后的盈利单只能打平,连亏四次后则是亏损。
- 马丁格尔在区间震荡或均值回归的货币对上更安全吗?
- 并不像这个建议所暗示的那样。会回归的货币对会给阶梯带来更多短的连亏,让曲线更平滑,但结果是由该品种所能制造的最长连亏决定的。逆势入场会把趋势阶段当作一整块连续的亏损来承受,因为击败一次入场的同一段行情,也会击败下一次。没有任何货币对名称能告诉你那一块能有多长;只有一段包含了与入场相反的持续行情的长期测试才能。
- 马丁格尔和网格交易有什么区别?
- 纯粹的网格以固定间隔、固定手数挂单,从来回震荡中获利;马丁格尔则是针对亏损改变手数。两者常常被合在一起,而绝大多数账户失败正是来自这种组合,因为网格间距决定阶梯下探得多快,乘数决定每一层有多贵。如果一个 EA 暴露了大于 1.0 的手数乘数参数,那么无论它叫什么名字,它就是马丁格尔。请在看资金曲线之前先读这个参数。