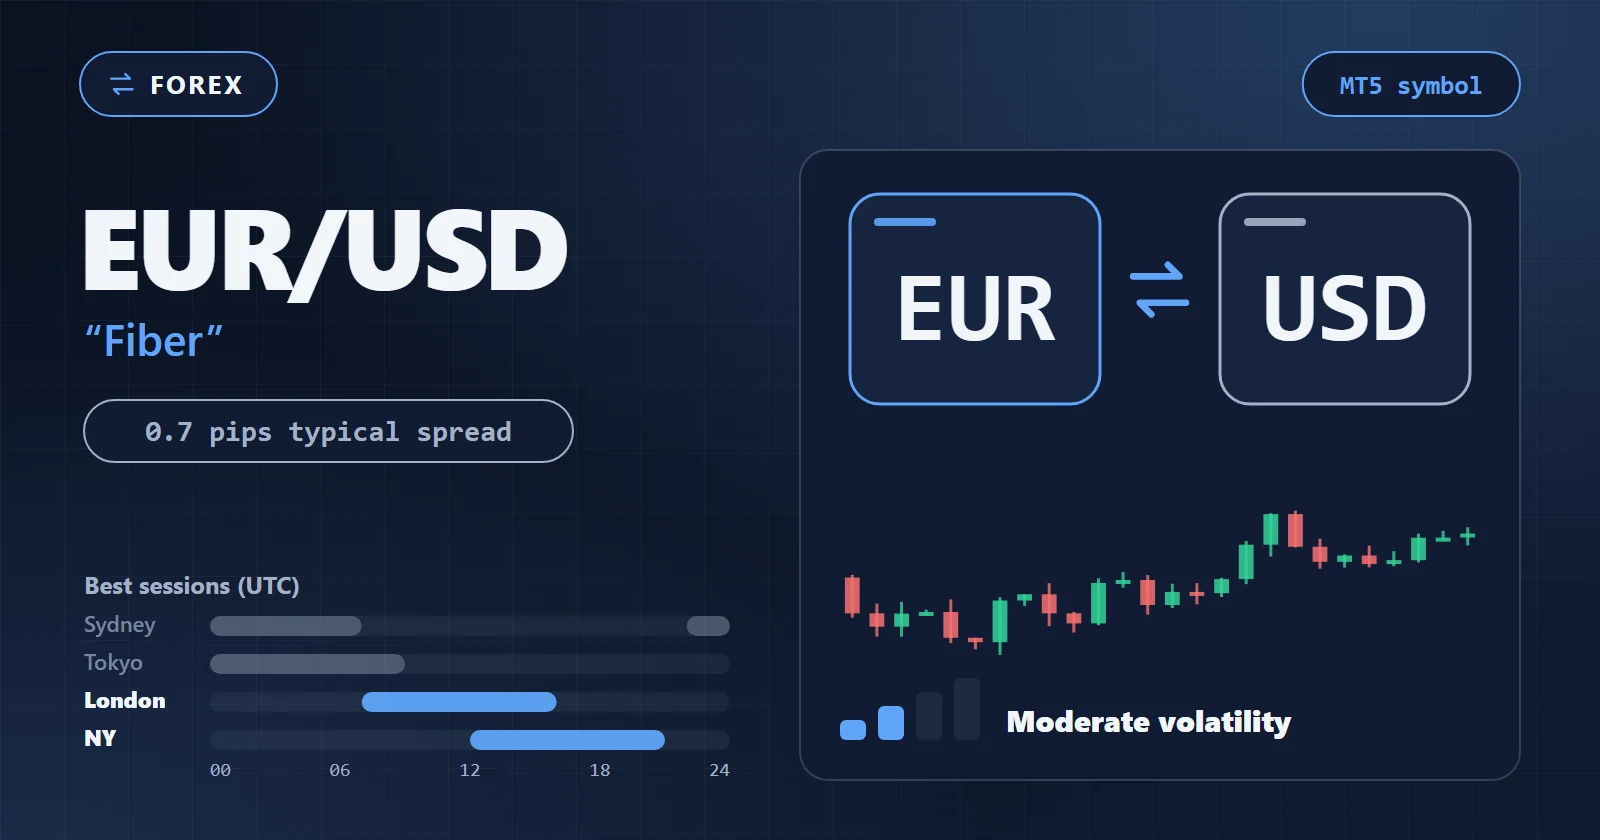
外汇 中等波动

EUR/USD

欧元美元(EUR/USD)是全球流动性最高的外汇货币对。极窄的点差、深厚的订单簿和清晰的技术结构,使其成为系统化策略的默认交易标的——也是任何 EA 宣称都要最先在真实 tick 数据上接受检验的市场。
更新于

EUR/USD — MT5 symbol overview

速览

平均点差(典型值) 典型估计值(经纪商公布)

0.7 pips

经纪商公布,标准账户

平均每日波幅 基于我们自有数据实测,截至 2026-07-21

≈54 pips

20 天实测平均值

最佳交易时段(UTC) 基于我们自有数据实测,截至 2026-07-21

London · NY

12:00 – 16:00 UTC

波动水平

moderate

档案分类

24 小时市场时段与波动(UTC) 基于我们自有数据实测,截至 2026-07-21

基于我们自有 tick 衍生 K 线数据最近 12 个月实测的每小时波幅中位数。时段色带与下方时间轴采用相同的夏令时感知窗口。

横轴:一天中的小时(UTC)。纵轴:每小时波幅(点)——曲线为中位数,阴影带为 p25–p75 波幅分布。绿色区块标示实测的最佳入场时段;着色区块为东京、伦敦与纽约交易时段。

最佳入场窗口

12:00 – 16:00 UTC

最平静窗口

19:00 – 24:00 UTC

波动峰值小时

14:00 · 17.9p

小时波幅分布 14.3–24.5p(p25–p75)

高影响新闻

欧洲央行与美联储事件多落在最活跃的窗口内——运行快节奏策略前请先查看经济日历。

服务器时间提醒

所有时间均为 UTC。您的经纪商服务器时钟可能不同——使用任何时段过滤器前请先核实。

两个窗口均按固定规则由实测每小时波幅推导——并非人工挑选。 最佳 = 中位波幅最高的连续四小时;最平静 = 最低的五小时。

品种档案

数据如何评价 EUR/USD

市场行为

  • High liquidity and tight spreads around the clock
  • Directional moves concentrate in London and NY hours
  • Range-bound in the Asian session; Tokyo moves often reverse at the London open
  • Sensitive to ECB/Fed policy and US data surprises

LiquidSession-drivenMajor

执行特征

  • Deep order book — retail-size stop orders fill at the level
  • Lowest cost-of-trading surface among the pairs we cover
  • Suits pending-order and session-window logic

Low costDeep book

主要驱动因素

Monetary policy
Fed and ECB rate paths give the pair two distinct catalysts per cycle.
US economic data
NFP, CPI, PMI and GDP releases move the pair inside the NY window.
Risk sentiment
USD safe-haven flows dominate in risk-off phases.
Correlated markets
Moves with GBP/USD and AUD/USD, inversely with USD/CHF — measured 20-day figures in the correlation card.

相关性(20 日) 基于我们自有数据实测,截至 2026-07-21

GBP/USD
+0.81
USD/JPY
-0.40
USD/CHF
-0.88
AUD/USD
+0.65
XAU/USD
+0.45

最近 20 个共同交易日的日对数收益率皮尔逊相关系数。

策略与时机

哪些策略适合 EUR/USD,以及它何时波动

策略适配度 编辑评估——并非实测

评分是我们团队基于本页分析的编辑评估——不是实测,更不是承诺。

策略适配度(0–5)原因
突破5.0 / 5The daily range is objective and the London open resolves it on schedule.
趋势4.5 / 5Clear directional legs during the London and NY sessions.
新闻4.0 / 5Scheduled ECB/Fed events create measurable moves — with spread-widening risk.
剥头皮3.5 / 5Cheap on raw accounts, but cheap is not an edge — validate on tick data first.
均值回归3.0 / 5Works in calm regimes; a wider test window is what exposes the regime dependence.
网格 / 马丁格尔2.0 / 5Averaging ladders look strongest in a calm window and fail in a long one-way move — see the averaging note below.

分时段波动明细 基于我们自有数据实测,截至 2026-07-21

最近 90 个日历日交易的每时段波幅中位数,单位为 pips。

东京00-09 UTC
28.6 pips
伦敦07-16 UTC
39.7 pips
纽约12-21 UTC
37.9 pips
伦敦–纽约重叠时段12-16 UTC
29.1 pips

数据

交易条件

本品种的交易时段、各经纪商点差与成本计算——均为实测和典型值,并非营销话术。

按账户类型划分的交易成本

基于我们自有数据实测,截至 2026-07-21 基于我们自有数据实测 典型估计值(经纪商公布) 典型估计值(经纪商公布) 视经纪商而定 视经纪商而定

账户类型典型点差佣金平均每日波幅点差 / 波幅滑点敏感度
标准账户0.7 – 1.6 pips 典型估计值(经纪商公布) $0 典型估计值(经纪商公布) ≈54 pips 基于我们自有数据实测,截至 2026-07-21 1.3% – 3.0% 典型估计值(经纪商公布) 低 视经纪商而定
Raw / ECN 账户0.0 – 0.3 pips 典型估计值(经纪商公布) $3 – $7 / lot 典型估计值(经纪商公布) ≈54 pips 基于我们自有数据实测,截至 2026-07-21 < 0.6% 典型估计值(经纪商公布) 极低 视经纪商而定

数值为各经纪商之间的典型区间,随经纪商、时间和市场状况而变化——请以您自己的账户类型确认。

交易时段

悉尼 — 21:00–06:00 UTC
东京 — 00:00–09:00 UTC
伦敦 最佳交易时段 — 07:00–16:00 UTC
纽约 最佳交易时段 — 12:00–21:00 UTC

时间为 UTC,并自动适配夏令时(东京无夏令时)。时间轴显示当前 UTC 日;竖线标记为当前时间。

仓位规划

点值 · 点差成本

手数点值0.7 点差时的成本
0.010.1 USD0.07 USD
0.101 USD0.7 USD
1.0010 USD7 USD

数值以报价货币 USD 计。

所需保证金

输入价格以计算

基于本页典型值的规划估算——并非实时报价。实际点值、保证金和点差取决于您经纪商的合约规格与账户货币。

关键信息

基础货币
EUR
报价货币
USD
Pip 大小
0.0001
Point 大小
0.00001
合约大小
100,000 EUR
保证金货币
EUR
交易时间
24 小时,周一至周五

波动与时机

EUR/USD 何时真正波动

对同一组由 tick 推导的 K 线的三种实测视角:哪些星期几-小时最活跃、月度波动如何演变,以及哪些小时更具方向性。

星期 × 小时热力图 基于我们自有数据实测,截至 2026-07-21

过去 12 个月按星期几统计的每小时中位波幅。颜色越深 = 典型波幅越宽。

平静 活跃
最活跃
Tue 14:00 UTC · 20.4p
最平静
Mon 22:00 UTC · 4.8p

波动趋势(12 个月) 基于我们自有数据实测,截至 2026-07-21

按日历月统计的平均每日波幅——该货币对在加速还是趋于平静?

最新月份
Jul 2026 · 52.3p
12 个月区间
48.5–96.8p

近几个月比上一季度更平静——波幅正在收窄。

按小时的方向性偏向 基于我们自有数据实测,截至 2026-07-21

过去 12 个月内按 UTC 小时统计的收阳每小时 K 线占比。高于中线偏多;低于中线偏空。

最偏多的小时
21:00 UTC · 61.2%
最偏空的小时
17:00 UTC · 41.8%

每小时偏向是围绕 50% 的轻微历史倾向——并非独立信号。

分析

EUR/USD:完整分析

本页目录(8 节)

EUR/USD 最好的 EA,是那款你在运行之前就能读到完整回测的 EA——而你唯一能完整读到的回测,是你自己跑出来的那份。对每一个 EUR/USD 结果,无论买来的还是自建的,都用这条标准去要求:在你自己的点差下做多年期的每笔 tick 测试,覆盖销售页面略去的各种市场状态,并先读最长连败,再看标题数字。

本页涵盖:EUR/USD 能给自动化策略哪些其他货币对给不了的东西、该货币对的特性真正支持哪些策略形态、在各经纪商处交易的实际成本、决定成绩的交易时段,以及一款 EUR/USD EA 应当通过的测试标准——包括其他网站的销售页面不会写出来的连败纪录和对市场状态的依赖。

EUR/USD 的行为特征:这个货币对能给 EA 什么

EUR/USD 约占全球外汇成交量的 23%。欧洲央行政策与美联储政策的组合,为它在每个周期提供两个相互独立的催化剂,这正是建立在利差均值回归或趋势动量之上的系统化模型在此往往能干净回测的原因。

对 EA 而言,这个货币对的性格可以归结为三个可测量的属性:

  • 波动适中、区间可靠。 约 :measured[adr] 点的典型日内区间,足以让突破交易兑现 2:1 的盈亏比目标,又没有 GBP/JPY 那种迫使止损放宽的 150 点甩尾。固定点数的止损和止盈值能在数月尺度上保持意义。
  • 触价即有深度。 订单簿深到零售规模的止损挂单能在前一日高点的价位上成交,而不是穿价数点之后才成交。优势建立在入场精度上的策略——挂单突破、固定间距的网格层级——在这个货币对上退化最少。
  • 日复一日重复的时段结构。 隔夜区间、伦敦时段的方向了结、纽约重叠时段,每天按时到来,这正是钟点锚定逻辑在此成立的原因:突破型 EA 可以基于固定服务器时刻采样的区间快照布设挂单,并预期同一条边界明天仍具有同样的意义——这种设计只在时段行为规律的货币对上才说得通。

最后这条属性里藏着陷阱:固定钟点指的是你的经纪商的服务器时钟,而不是 UTC。把钟点锚定的 EA 迁移到服务器时区不同的经纪商,每一条区间边界都会悄无声息地偏移。每当更换经纪商,都要重新核对时间参数(并重新运行回测)。

点差与成本:各经纪商交易 EUR/USD 的真实费用

EUR/USD 是本站所涵盖的货币对中交易成本最低的标的,但经纪商之间的差距比多数用户预想的更大。以下为各经纪商官方公布的标准账户点差:

经纪商标准类账户点差(EUR/USD)Raw 类账户佣金
Exness0.7 点Raw 账户 $3.5/手
TitanFX1.0 点Blade 账户 $7/手
AXIORY1.1 点Nano 账户 $3.5/手
FXGT1.2 点PRO 账户 $3/手
HFM1.2 点Zero 账户 $3/手
XM1.6 点Zero 账户 $3.5/手

真正重要的算术:最窄(0.7)与最宽(1.6)标准点差之间 0.9 点的差距,折合每标准手一个来回约 $9。对于一周只交易几次的波段 EA,这是噪音。但对一套每天交易多次的高频系统,同样的差距就成了对每一次入场层层征收的经常性税负——这正是高频 EA 应当放在 Raw 类账户上的原因:那里点差压缩到 1 点以内,佣金则是固定且已知的数字。

针对这个货币对的两条成本规则:

  1. 用你账户类型的真实点差做回测,而不是靠货币对的名声。 在 0.7 点下验证、却部署到 1.6 点账户上的 EUR/USD 剥头皮 EA,跑的已经是另一套策略。
  2. 点差过滤器在这里可以放宽。 区间边缘的止损挂单入场对点差的敏感度低于市价成交,所以突破型 EA 在 EUR/USD 上可以使用比冷门货币对更宽松的点差上限——但前提是回测已按你账户的真实点差跑过。

时段与时间:EUR/USD 的 EA 应该何时交易

  1. 东京时段(00-09 UTC):流动性稀薄、区间盘整;不是突破型 EA 的合适窗口。此时段的区间走势常在伦敦开盘时反转,因此这些时间产生的未经过滤的趋势信号在结构上就值得怀疑。
  2. 伦敦开盘(07-11 UTC):成交量最高的窗口,具有方向性行情和显著的区间扩张。趋势、突破和新闻类 EA 在此获得最佳信号。
  3. 纽约重叠时段(12-16 UTC):伦敦与纽约的合并流动性,往往是当日区间最大、点差最窄的时段。
  4. 纽约收盘(20-22 UTC):区间收缩、假突破频发;带时段质量过滤的 EA 会避开这些时间。

在这个货币对上,把交易限制在伦敦和纽约时段的 EA 通常跑赢 24 小时版本——EUR/USD 上的时段过滤器不是锦上添花的优化,而是策略定义本身的一部分。唯一的例外提醒:欧洲央行与美联储的既定事件恰好落在这些”好”窗口之内,点差也正是在那时急剧放宽。新闻过滤器(或在利率决议前后暂停交易)能保护快节奏策略免于在最糟的时刻支付三倍点差。

策略适配性:EUR/USD 上的 EA 真正行得通的打法

本货币对的属性表列出趋势、剥头皮、均值回归和突破为适配策略——但适配不等于证明,而我们自己的测试也指向同一个结论:默认参数亏损,验证才有回报。在我们自己对 Strategy Builder 模板所做的默认设置基准测试中(在 USD/JPY M5 上单次运行一年、默认参数、不做优化),大多数模板收于 1.0 盈利因子以下,而其中唯一涉及 EUR/USD 的敞口来自两个篮子模板,它们同样都低于 1.0。在默认设置下几乎没有模板达到 Strategy Builder 自身的标准,因此 EUR/USD 上的任何优势,都必须靠你自己的设置和测试去争取。要在止损挂单、时段窗口这类机制中寻找它,而不是包装盒上的指标名。

在 EUR/USD 上,该货币对的特性支持的打法有:

  • 挂单式突破。 日内区间客观可测,伦敦开盘会按时对其做出了结。这种形态要诚实付出的代价是低胜率——用大量小额止损出局换取罕见的大赢——所以评判一款突破型 EA 要看它最长的连败,而不是标题上的盈利因子。
  • 均值回归与加仓系统。 EUR/USD 波动适中,这恰恰是加仓阶梯在平静的测试窗口里显得很强的原因:没有持续的单边趋势,几乎每个篮子最终都会平仓。而一个包含漫长单边行情的更宽窗口,才会把它暴露出来。这是对市场状态(regime)的观察,不是货币对的本性——见风险一节。
  • 剥头皮——只在 Raw 账户上做,且只在验证之后。 成本账在 1 点以内点差加每手 $3-7 佣金的条件下成立,在全包 1.6 点的条件下不成立。任何 EUR/USD 剥头皮 EA——无论是用 Strategy Builder 搭建的,还是从别处买来的——在你自己的 tick 数据测试给出结论之前,都应视为未经证明。
  • 多品种篮子。 在 Strategy Builder中,EUR/USD 是双货币对 RSI 模板(RSI 周期 14,每腿 SL 30 / TP 60 点)与 risk-on/risk-off 篮子(一个 MA 交叉信号同时触发 EURUSD 和 AUDUSD,SL 40 / TP 80 点)的锚定腿。与 GBP/USD、AUD/USD 的相关性正是这些篮子成立的原因——也是当你在相关货币对上不知不觉运行多个独立 EA 时敞口翻倍的原因。

EUR/USD 的 EA 与 Strategy Builder 模板

我们尚未发布自己的 EUR/USD 回测,而其他货币对——哪怕是另一个主要货币对——上的结果,也无法套用到 EUR/USD 的成本结构和时段时钟上。通往 EUR/USD EA 最诚实的路径,是自己构建一款,并在入金之前用这样一道标准去检验它:

测试标准标准
测试窗口2019–2025(比营销偏爱的平静窗口更宽)
价格模型每笔 tick,按你账户的真实点差
盈利因子≥ 1.2
最大回撤≤ 20%
结果无论通过还是失败都记录下来——一次失败的运行告诉你的,和一次通过一样多

一款没通过这道标准的构建,已经替你省下了在实盘中才发现问题时会亏掉的那笔入金。本站的方法论完整列出了同样的检查项,而下方 CTA 中的 Strategy Builder 模板,正是为了构建一个 EUR/USD 候选并让它逐项通过这些检查而存在。

为什么加仓系统需要最宽的窗口

加仓阶梯会在固定间距上向亏损头寸加仓,并在一次小幅回撤时把整个篮子平仓。在一个波动适中的货币对上、在平静的窗口里,那次回撤几乎总会到来,所以净值曲线看起来平滑,盈利因子看起来健康。把同一个阶梯放到包含漫长单边行情的窗口上运行,篮子会不断变大,而回撤却始终不来。评判任何阶梯都要看它最深的篮子和净值回撤,而不是曲线上平滑的那一段。

这个货币对特有的风险与失败模式

  1. 低波动年份会饿死突破系统。 这个货币对上的突破型 EA 可能整整一个平静年份都在小额止损出局,没有一波像样的行情来买单——持平的年份是正常运转,不是故障。如果你的计划消化不了一个持平年份,这套策略恰恰会在它表现正常的时候被你放弃。
  2. 平静年份会美化加仓系统。 饿死突破 EA 的那种平静窗口,恰好就是喂饱加仓阶梯的窗口——而包含漫长单边行情的更宽窗口,才会把阶梯拆解。任何单一测试窗口都不会告诉你下一个市场状态会怎样;它告诉你的是这款 EA 对市场状态的依赖形状。
  3. 欧洲央行/美联储事件风险集中在最好的时段里。 利率决议会在 EUR/USD 的 EA 集中交易的伦敦/纽约窗口内放宽点差、跳空价格。快节奏策略需要新闻暂停;慢节奏策略需要能扛住 30 点跳空的止损。
  4. 相关性是隐形杠杆。 EUR/USD 与 GBP/USD、AUD/USD 同向运动。在两个相关货币对上跑两个”分散化”的 EA,本质上是同一个头寸多绕了几步。
  5. 服务器时钟漂移会无声地破坏钟点锚定逻辑。 本页每一个时段过滤器和区间快照都以经纪商服务器时间为前提。首次实盘之前在 MT5 里核实(看 Market Watch 的时钟),每次迁移经纪商之后再核实一遍。

如何在 EUR/USD 上部署 EA:下一步

  1. 让账户类型匹配交易频率。 月交易量低于约 50 笔时,标准账户的全包点差够用;高于此数,就用 Raw 类账户——在 EUR/USD 上,这个差价会复利成你手中最大的一项可控成本。
  2. 对照你想要的时段核实服务器时钟。 在 MT5 中把 Market Watch 时间与 UTC 对照,并相应平移所有时段过滤器。本文所有钟点锚定的参数都以服务器时间为前提。
  3. 在 tick 数据上、用你账户的真实点差做回测。 对任何 EA——买来的还是自建的——都用上文测试标准一节中的同一把尺来要求:每笔 tick 模型、公开建模质量、覆盖销售页刻意回避的市场状态的多年窗口,然后先跑一段模拟盘再入金。
  4. 按写明的失败模式配置资金,而不是按平均月份。 取回测中实测的最深回撤和最长连败,据此设定入金下限,让那个最坏情形是可以扛过去的——这个下限的意义,就是让回撤算术在接触现实时依然成立。

本页没有任何数字是承诺:点差是经纪商公布的典型值,测试标准是一道门槛而不是一个结果,而你跑出的任何回测都对点差、服务器时钟和市场状态敏感。“EUR/USD 最好的 EA”的正确读法是:那款你已经为它最长连败做好预算的 EA。

常见问题

EUR/USD 最好的 EA 是哪一款?
在 EUR/USD 上没有一款 EA 是笼统意义上最好的——一款 EUR/USD EA 的好坏,取决于你能承受的收益形态以及它所经受的测试。务实的路径是 Strategy Builder:先决定你能承受哪一种收益形态——用大量小额亏损换取罕见大赢,还是频繁小赢但偶有深度回撤——然后在你自己经纪商的点差下用 tick 数据测试它,并在入金之前用一道清晰的标准(2019-2025 窗口、每笔 tick 模型、盈利因子 ≥ 1.2、最大回撤 ≤ 20%)来检验它。
EUR/USD 适合剥头皮 EA 吗?
它是尝试成本最低的标的:EUR/USD 标准账户点差通常在各经纪商之间为 0.7 至 1.6 点,Raw 类账户则压缩到 1 点以内的点差外加每手 3-7 美元的佣金。但廉价的执行本身并不是优势。在我们自己对 Strategy Builder 模板所做的默认设置基准测试中(在 USD/JPY M5 上单次运行一年、默认参数、不做优化),大多数模板收于 1.0 盈利因子以下,其中也包括两条腿交易 EUR/USD 的两个篮子模板,因此 EUR/USD 上的剥头皮 EA 必须在 tick 数据上、按你实际账户类型的真实点差完成验证,才谈得上盈利。
我可以在 EUR/USD 上安全地运行马丁格尔 EA 吗?
不能——至少不是大多数销售页面所暗示的那种“安全”。加仓阶梯在平静的窗口里可以显得很强,因为在一个波动适中的货币对上,让每个篮子平仓的那次小幅回撤几乎总会到来——但造就那种平滑曲线的机制,与在强劲单边趋势中重创账户的机制是同一个。请在包含这类行情的窗口上测试任何阶梯,例如用每笔 tick 数据跑 2019-2025,并以它最深的篮子和净值回撤对照一道硬性上限(例如 20%)来评判它。如果你执意运行任何马丁格尔,请放在专用账户上、保持一道永不关闭的净值保护,并先把尾部风险用数字写清楚。
EUR/USD 的 EA 应该在哪些时段交易?
伦敦和纽约。伦敦开盘(07-11 UTC)是成交量最高的窗口,会对隔夜区间做出方向性了结;纽约重叠时段(12-16 UTC)合并两地订单簿,通常打出当日最窄的点差。东京时段以区间盘整为主,其走势常在伦敦开盘时反转,这正是该货币对上带时段过滤的 EA 通常跑赢 24 小时版本的原因。核对过滤器时请以经纪商的服务器时钟为准,而不是你的本地时间。
在 EUR/USD 上运行 EA 需要多少资金?
这取决于 EA 的亏损特征,而不是货币对本身。通用规则是:取 EA 在完整 tick 数据回测中实测的最深回撤和最长连败,据此设定入金规模,让那个最坏情形只占用你真正扛得住的账户比例。举一个具体的形态:一套很少获胜的突破系统,需要足够的余量扛过 20 笔以上的连续小额亏损而不至于被你中途关掉;而一套加仓系统,则需要在第一笔交易之前,就按你的杠杆核算其最深篮子的保证金账。Strategy Builder 在每个模板上都公开手数设置与止损距离,让你可以在入金之前先把这笔账算完。

为 EUR/USD 打造你自己的 EA

打开 AIStrategyMiner Strategy Builder,已为你选好这个品种;用积木搭出规则,在做任何决定之前,先用你自己的价格历史测试。

  • 为 MetaTrader 5 编译标准的 .ex5 文件,并在 Strategy Tester 中检查。

在依赖任何 EA 之前,先在 MetaTrader 5 的 Strategy Tester 中测试。过去的结果不能预示未来的结果。

AIStrategyMiner Strategy Builder:画布上相互连接的策略模块,右侧为属性面板
