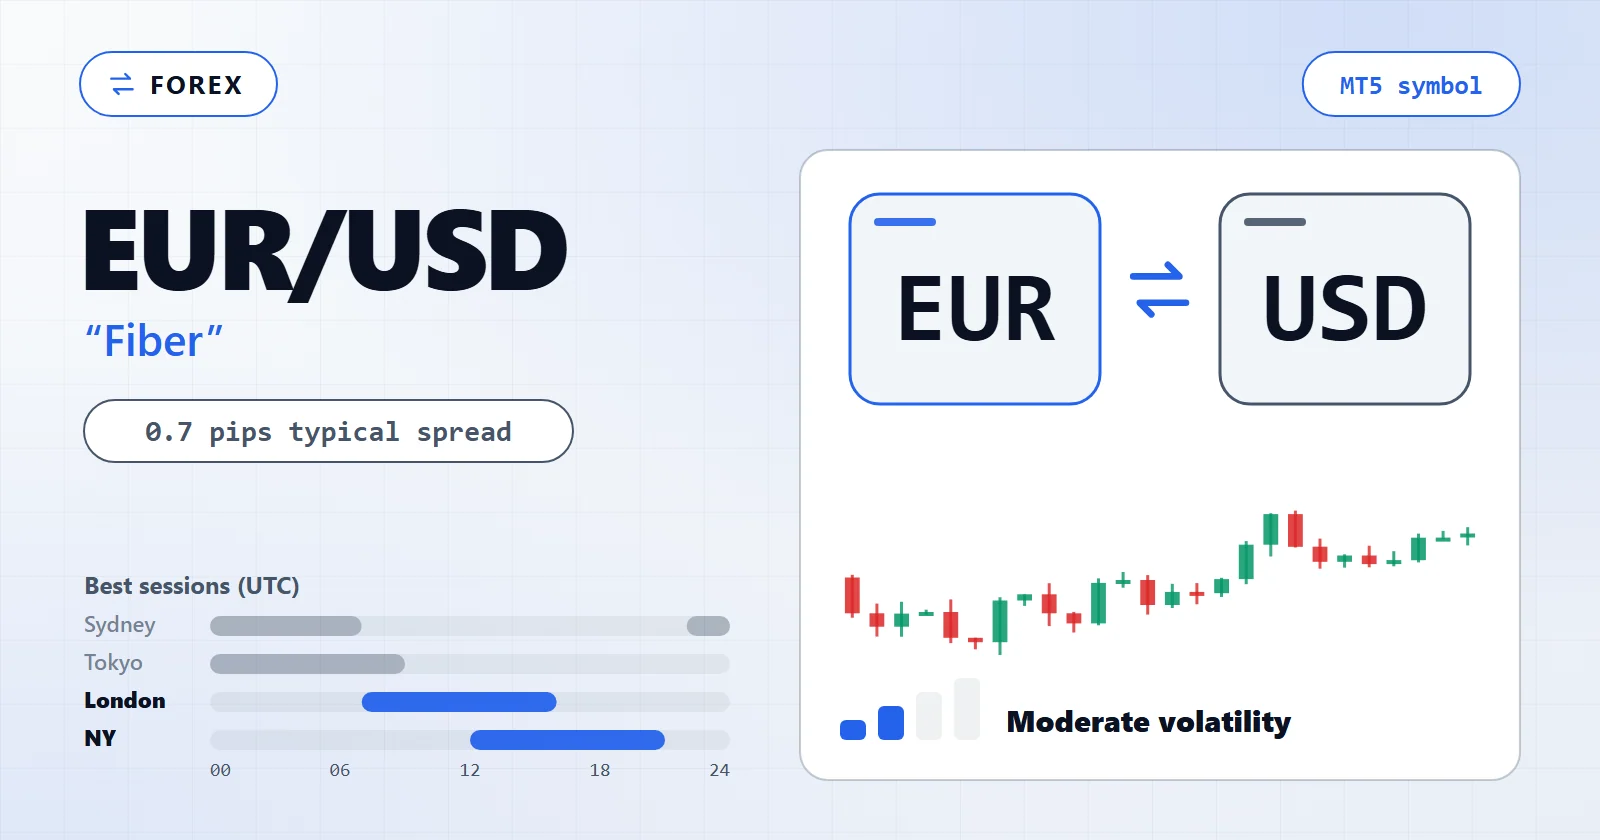
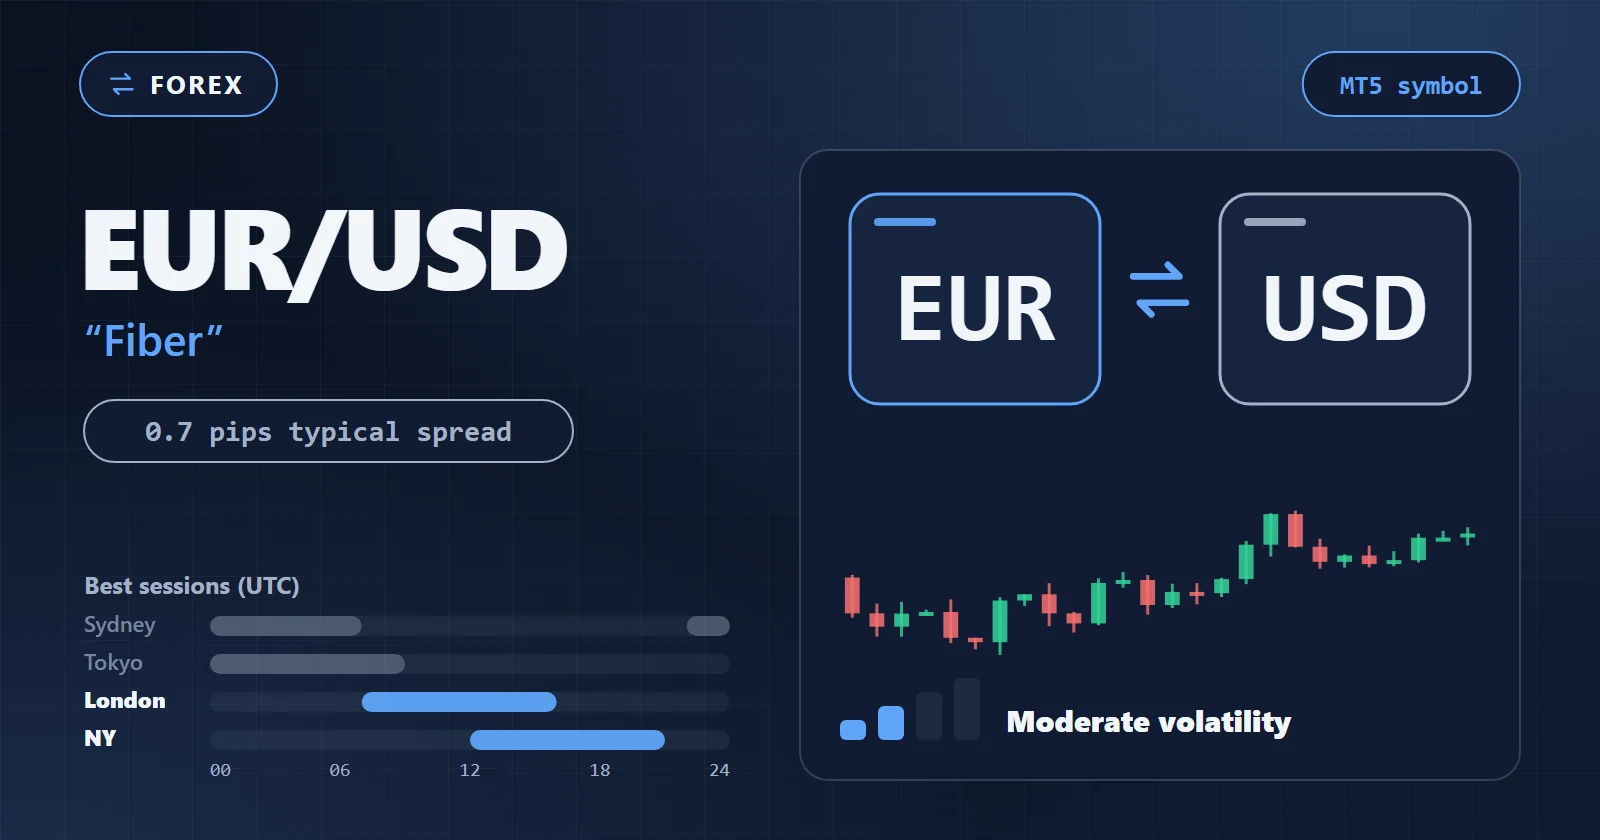
Melhor EA para EUR/USD: o par forex mais líquido do mundo. Spreads apertados, livro de ofertas profundo e estrutura técnica clara fazem dele a superfície padrão para estratégias sistemáticas — e o primeiro mercado a confrontar qualquer alegação de EA com tick data real.
Spread médio (típico) TEstimativa típica (publicada pela corretora)
0.7 pips
Publicado pela corretora, conta standard
Amplitude diária média MMedido a partir dos nossos próprios dados até 2026-07-21
≈54 pips
Média medida de 20 dias
Melhores sessões (UTC) MMedido a partir dos nossos próprios dados até 2026-07-21
London · NY
12:00 – 16:00 UTC
Nível de volatilidade
moderate
Classificação de perfil
Sessões de mercado e volatilidade 24h (UTC) MMedido a partir dos nossos próprios dados até 2026-07-21
Mediana da amplitude horária medida nos últimos 12 meses dos nossos próprios dados de barras derivados de tick. As faixas de sessão seguem as mesmas janelas com ajuste de horário de verão da linha do tempo abaixo.
TóquioLondresNova York
250
00:0006:0012:0018:0024:00
Eixo horizontal: hora do dia (UTC). Eixo vertical: amplitude horária em pips — a linha é a mediana e a faixa sombreada é a distribuição de amplitude p25–p75. O bloco verde marca a melhor janela de entrada medida; os blocos coloridos são as sessões de Tóquio, Londres e Nova York.
Melhor janela de entrada
12:00 – 16:00 UTC
Janela mais calma
19:00 – 24:00 UTC
Hora de pico de volatilidade
14:00 · 17.9p
Distribuição da amplitude horária 14.3–24.5p (p25–p75)
Notícias de alto impacto
Eventos do BCE e do Fed caem dentro das janelas mais movimentadas — confira o calendário econômico antes de operar estratégias rápidas.
Aviso de horário do servidor
Todos os horários são UTC. O relógio do servidor da sua corretora pode diferir — verifique antes de usar qualquer filtro de sessão.
Ambas as janelas são derivadas das amplitudes horárias medidas por uma regra fixa — não escolhidas a dedo. Melhor = as quatro horas consecutivas com a maior amplitude mediana; mais calma = as cinco com a menor.
Perfil do símbolo
O que os dados dizem sobre EUR/USD
Comportamento do mercado
High liquidity and tight spreads around the clock
Directional moves concentrate in London and NY hours
Range-bound in the Asian session; Tokyo moves often reverse at the London open
Sensitive to ECB/Fed policy and US data surprises
LiquidSession-drivenMajor
Perfil de execução
Deep order book — retail-size stop orders fill at the level
Lowest cost-of-trading surface among the pairs we cover
Suits pending-order and session-window logic
Low costDeep book
Principais impulsionadores
Monetary policy
Fed and ECB rate paths give the pair two distinct catalysts per cycle.
US economic data
NFP, CPI, PMI and GDP releases move the pair inside the NY window.
Risk sentiment
USD safe-haven flows dominate in risk-off phases.
Correlated markets
Moves with GBP/USD and AUD/USD, inversely with USD/CHF — measured 20-day figures in the correlation card.
Correlação (20D) MMedido a partir dos nossos próprios dados até 2026-07-21
GBP/USD
+0.81
USD/JPY
-0.40
USD/CHF
-0.88
AUD/USD
+0.65
XAU/USD
+0.45
Correlação de Pearson dos retornos logarítmicos diários nos últimos 20 dias de negociação em comum.
Estratégia e timing
Quais estratégias combinam com EUR/USD e quando ele se move
Adequação da estratégiaEAvaliação editorial — não é uma medição
As notas são uma avaliação editorial da nossa equipe com base na análise desta página — não são uma medição, e nunca uma promessa.
Estratégia
Adequação (0–5)
Por quê
Rompimento
5.0 / 5
The daily range is objective and the London open resolves it on schedule.
Tendência
4.5 / 5
Clear directional legs during the London and NY sessions.
Notícias
4.0 / 5
Scheduled ECB/Fed events create measurable moves — with spread-widening risk.
Scalping
3.5 / 5
Cheap on raw accounts, but cheap is not an edge — validate on tick data first.
Reversão à média
3.0 / 5
Works in calm regimes; a wider test window is what exposes the regime dependence.
Grid / Martingale
2.0 / 5
Averaging ladders look strongest in a calm window and fail in a long one-way move — see the averaging note below.
Volatilidade por sessãoMMedido a partir dos nossos próprios dados até 2026-07-21
Mediana da amplitude por sessão nos últimos 90 dias corridos de negociação, em pips.
Tóquio00-09 UTC
28.6 pips
Londres07-16 UTC
39.7 pips
Nova York12-21 UTC
37.9 pips
Sobreposição Londres–NY12-16 UTC
29.1 pips
Datos
Condiciones de trading
Ventanas de sesión, spreads por bróker y cálculo de costes para este símbolo — valores medidos y típicos, no marketing.
Custos de trading por tipo de conta
MMedido a partir dos nossos próprios dados até 2026-07-21 Medido a partir dos nossos próprios dadosTEstimativa típica (publicada pela corretora) Estimativa típica (publicada pela corretora)BDepende da corretora Depende da corretora
Tipo de conta
Spread típico
Comissão
Amplitude diária média
Spread / amplitude
Sensibilidade a slippage
Conta standard
0.7 – 1.6 pipsTEstimativa típica (publicada pela corretora)
$0TEstimativa típica (publicada pela corretora)
≈54 pipsMMedido a partir dos nossos próprios dados até 2026-07-21
1.3% – 3.0%TEstimativa típica (publicada pela corretora)
BaixaBDepende da corretora
Conta Raw / ECN
0.0 – 0.3 pipsTEstimativa típica (publicada pela corretora)
$3 – $7 / lotTEstimativa típica (publicada pela corretora)
≈54 pipsMMedido a partir dos nossos próprios dados até 2026-07-21
< 0.6%TEstimativa típica (publicada pela corretora)
Muito baixaBDepende da corretora
Os valores são faixas típicas entre corretoras e variam conforme corretora, horário e condições de mercado — confirme no seu próprio tipo de conta.
Sessões de negociação
Mercado FX fechado (fim de semana)
Sydney—21:00–06:00 UTC
Tóquio—00:00–09:00 UTC
LondresMelhores sessões—07:00–16:00 UTC
Nova YorkMelhores sessões—12:00–21:00 UTC
0006121824
Horários em UTC, ajustados automaticamente ao horário de verão (Tóquio não tem DST). A linha do tempo mostra o dia UTC atual; o marcador vertical é o horário agora.
Planejamento de posição
Valor do pip · Custo do spread
Lotes
Valor do pip
Custo a 0.7 pips
0.01
0,1 USD
0,07 USD
0.10
1 USD
0,7 USD
1.00
10 USD
7 USD
Valores em USD, a moeda de cotação.
Margem exigida
Informe um preço para calcular
Estimativas de planejamento com base nos valores típicos desta página — não são cotações ao vivo. Valor do pip, margem e spread reais dependem da especificação de contrato da sua corretora e da moeda da conta.
Fatos principais
Moeda base
EUR
Moeda de cotação
USD
Tamanho do pip
0.0001
Tamanho do point
0.00001
Tamanho do contrato
100,000 EUR
Moeda de margem
EUR
Horário de negociação
24h, segunda a sexta
Mercado ao vivo
Preço e gráfico de EUR/USD
Máxima do dia
Mínima do dia
Fechamento anterior
Volatilidade
ATR de 14 dias
Atrasado
Os dados de mercado ao vivo não estão disponíveis no momento.
Preços indicativos e atrasados, apenas para contexto — não é um feed de negociação nem cotação de execução.
Volatilidade & timing
Quando EUR/USD realmente se move
Três visões medidas dos mesmos candles derivados de ticks: quais horas-dia são as mais quentes, como a volatilidade mensal está evoluindo e quais horas tendem a ser direcionais.
Mapa de calor dia × hora MMedido a partir dos nossos próprios dados até 2026-07-21
Amplitude horária mediana por dia da semana nos últimos 12 meses. Mais escuro = amplitude típica mais ampla.
CalmoAtivo
Mais ativo
Tue 14:00 UTC · 20.4p
Mais calmo
Mon 22:00 UTC · 4.8p
Tendência de volatilidade (12 meses) MMedido a partir dos nossos próprios dados até 2026-07-21
Amplitude diária média por mês do calendário — o par está acelerando ou se acalmando?
Mês mais recente
Jul 2026 · 52.3p
Faixa de 12 meses
48.5–96.8p
Os meses recentes estão mais calmos que o trimestre anterior — as amplitudes estão se comprimindo.
Viés direcional por hora MMedido a partir dos nossos próprios dados até 2026-07-21
Proporção de candles horários que fecharam em alta, por hora UTC, nos últimos 12 meses. Acima da linha média tende a alta; abaixo tende a baixa.
Hora mais altista
21:00 UTC · 61.2%
Hora mais baixista
17:00 UTC · 41.8%
O viés horário é uma leve tendência histórica em torno de 50% — não é um sinal isolado.
Análisis
EUR/USD: el análisis completo
Nesta página (8 seções)
O melhor EA para EUR/USD é aquele cujo backtest completo você consegue ler antes de rodá-lo — e o único backtest que você consegue ler por inteiro é aquele que você mesmo rodou. Exija essa barra de todo resultado em EUR/USD, comprado ou construído: um teste every-tick de vários anos com o seu próprio spread, cobrindo os regimes que uma página de vendas deixa de fora, com a pior sequência de perdas lida antes da manchete.
Esta página cobre o que o EUR/USD oferece a uma estratégia automatizada que outros pares não oferecem, quanto custa operá-lo em cada corretora que analisamos, as sessões que decidem os resultados e a barra de teste que um EA de EUR/USD precisa superar — incluindo as sequências de perdas e a dependência de regime que as páginas de venda de outros sites deixam de fora.
Comportamento do EUR/USD: o que o par oferece a um EA
O EUR/USD responde por cerca de 23% do volume global de forex. A combinação entre a política do Banco Central Europeu e a do Federal Reserve lhe dá dois catalisadores distintos por ciclo, razão pela qual modelos sistemáticos construídos sobre reversão à média do diferencial de juros ou momentum de tendência tendem a produzir backtests limpos aqui.
Para um EA, o caráter do par se reduz a três propriedades mensuráveis:
Volatilidade moderada, range confiável. Um range diário típico de cerca de :measured[adr] pips é suficiente para um breakout pagar um alvo de risco-retorno de 2:1, sem as chicotadas de 150 pips que forçam stops largos no GBP/JPY. Valores fixos de stop e alvo em pips permanecem significativos por meses.
Profundidade no toque. O livro de ofertas é profundo o bastante para que uma ordem stop de tamanho varejo na máxima do dia anterior seja executada no nível, e não vários pontos além dele. Estratégias cuja vantagem vive na precisão de entrada — breakouts com ordens pendentes, degraus de grid a distâncias fixas — são as que menos degradam neste par.
Estrutura de sessões que se repete. O range noturno, a resolução de Londres e a sobreposição com NY chegam no horário todos os dias, e é por isso que a lógica ancorada em relógio funciona aqui: um EA de breakout pode posicionar ordens pendentes a partir de um snapshot de range tirado em uma hora fixa do servidor e esperar que essa fronteira signifique a mesma coisa amanhã — um desenho que só faz sentido em um par cujas sessões se comportam.
A armadilha dentro dessa última propriedade: uma hora fixa significa o relógio do servidor da sua corretora, não UTC. Mova um EA ancorado em relógio entre corretoras com fusos de servidor diferentes e cada fronteira de range se desloca silenciosamente. Reconfira os inputs de horário (e rode de novo o backtest) sempre que a corretora mudar.
Spread e custo: quanto operar EUR/USD realmente custa por corretora
O EUR/USD é a superfície de menor custo de negociação entre os pares que cobrimos, mas a distância entre corretoras é maior do que a maioria dos usuários espera. Spreads de conta standard segundo os números publicados por cada corretora:
Corretora
Spread em conta standard (EUR/USD)
Comissão em conta raw
Exness
0.7 pips
$3.5/lote na Raw
TitanFX
1.0 pips
$7/lote na Blade
AXIORY
1.1 pips
$3.5/lote na Nano
FXGT
1.2 pips
$3/lote na PRO
HFM
1.2 pips
$3/lote na Zero
XM
1.6 pips
$3.5/lote na Zero
A aritmética que importa: a diferença de 0.9 pip entre o spread standard mais apertado (0.7) e o mais largo (1.6) equivale a cerca de $9 por lote padrão de ida e volta. Para um EA de swing que opera algumas vezes por semana, isso é ruído. Para um sistema de alta frequência que opera muitas vezes por dia, essa mesma diferença é um imposto recorrente sobre cada entrada — e é por isso que EAs de alta frequência pertencem a contas do tipo raw, onde o spread comprime para níveis abaixo de 1 pip e a comissão é um número fixo e conhecido.
Duas regras de custo específicas deste par:
Faça o backtest com o spread do seu tipo de conta, não com a reputação do par. Um scalper de EUR/USD validado a 0.7 pips e colocado em uma conta de 1.6 pips está rodando uma estratégia diferente.
Filtros de spread podem ficar folgados aqui. Entradas por stop pendente nas bordas do range são menos sensíveis ao spread do que execuções a mercado, então um EA de breakout pode rodar um teto de spread mais folgado no EUR/USD do que seria seguro em um par exótico — mas só depois que o backtest foi rodado no spread real da sua conta.
Sessões e horários: quando os EAs de EUR/USD devem operar
Sessão de Tóquio (00-09 UTC): liquidez fina, mercado lateral; não é a janela certa para EAs de breakout. Os movimentos de range daqui frequentemente revertem na abertura de Londres, então sinais de tendência sem filtro nesses horários são estruturalmente suspeitos.
Abertura de Londres (07-11 UTC): a janela de maior volume, com movimentos direcionais e expansão de range significativa. EAs de tendência, breakout e notícias encontram aqui seus melhores sinais.
Sobreposição com NY (12-16 UTC): liquidez combinada de Londres + NY, frequentemente o maior range do dia e os spreads mais apertados.
Fechamento de NY (20-22 UTC): contração de range e rompimentos falsos; EAs que filtram pela qualidade da sessão evitam esses horários.
EAs que restringem as operações aos horários de Londres e NY normalmente superam as variantes de 24 horas neste par — um filtro de sessão no EUR/USD não é um enfeite de otimização, é parte da definição da estratégia. A única ressalva: os eventos agendados do BCE e do Fed caem dentro dessas janelas “boas”, e os spreads alargam exatamente nesses momentos. Um filtro de notícias (ou uma pausa em torno das decisões de juros) protege estratégias rápidas de pagar o triplo do spread no pior momento possível.
Adequação de estratégias: o que realmente funciona para EAs no EUR/USD
O frontmatter do par lista tendência, scalping, reversão à média e breakout como adequados — mas adequação não é prova, e nossos próprios testes apontam na mesma direção: os padrões de fábrica perdem, a validação paga. Em nossa própria linha de base dos templates do Strategy Builder com as configurações de fábrica — uma única rodada em USD/JPY M5 ao longo de um ano, inputs padrão, sem otimização —, a maioria terminou abaixo de um profit factor de 1.0, e a única exposição a EUR/USD nela veio dos dois templates de cesta, que também terminaram abaixo de 1.0. Quase nenhum superou a própria barra do Strategy Builder com as configurações de fábrica, então trate qualquer vantagem no EUR/USD como algo que as suas próprias configurações e o seu próprio teste precisam conquistar. Procure-a em mecânicas como ordens stop pendentes e janelas de sessão, não no indicador da embalagem.
O que o caráter do par sustenta especificamente no EUR/USD:
Breakout com ordens pendentes. O range diário é objetivo e a abertura de Londres o resolve no horário. O custo honesto do formato é uma taxa de acerto baixa — muitos stops pequenos pagos por ganhos grandes e raros —, então julgue um EA de breakout pela sua pior sequência de perdas, não pelo profit factor da manchete.
Sistemas de reversão à média e preço médio. A volatilidade moderada do EUR/USD é exatamente o que faz uma escada de preço médio parecer forte em uma janela de teste calma: sem uma tendência sustentada em uma única direção, quase toda cesta acaba fechando. Uma janela mais ampla que contenha um movimento longo em uma única direção é o que a expõe. Isso é uma observação de regime, não uma propriedade da natureza do par — veja a seção de riscos.
Scalping — só em contas raw, só depois de validado. A matemática de custo funciona com spreads abaixo de 1 pip e comissão de $3-7/lote. Deixa de funcionar a 1.6 pips com tudo incluído. Trate qualquer scalper de EUR/USD — construído no Strategy Builder ou comprado em qualquer lugar — como não comprovado até que o seu próprio teste em tick data diga o contrário.
Cestas multissímbolo. No Strategy Builder, o EUR/USD é a perna âncora do template de RSI de par duplo (período do RSI 14, SL 30 / TP 60 pips por perna) e da cesta risk-on/risk-off (um sinal de cruzamento de MA disparando EURUSD e AUDUSD juntos, SL 40 / TP 80 pips). A correlação com GBP/USD e AUD/USD é o que torna essas cestas coerentes — e o que dobra a sua exposição quando você roda EAs separados em pares correlacionados sem perceber.
EAs de EUR/USD e templates do Strategy Builder
Não publicamos um backtest próprio de EUR/USD, e um resultado de outro par — mesmo de outro major — não se transfere para a estrutura de custos e o relógio de sessões do EUR/USD. O caminho honesto para um EA de EUR/USD é construir um e exigir dele uma barra como esta antes de colocar dinheiro:
Barra de teste
Barra
Janela de teste
2019–2025 (mais ampla que a janela calma que o marketing prefere)
Modelo de preço
Every-tick, com o spread real da sua conta
Profit factor
≥ 1.2
Drawdown máximo
≤ 20%
Resultado
Registrado de qualquer forma — uma rodada reprovada ensina tanto quanto uma aprovada
Uma construção que reprova nesta barra economizou o depósito que você perderia descobrindo isso ao vivo. A metodologia do site descreve as mesmas verificações por completo, e os templates do Strategy Builder no fim desta seção existem para construir um candidato de EUR/USD e passá-lo por elas.
Por que sistemas de preço médio precisam da janela mais ampla
Uma escada de preço médio adiciona a uma posição perdedora em distâncias fixas e fecha a cesta inteira em um pequeno retorno. Em um par de volatilidade moderada, dentro de uma janela calma, esse retorno quase sempre chega, então a curva de patrimônio parece suave e o profit factor parece saudável. Rode a mesma escada em uma janela que contenha um movimento longo em uma única direção e a cesta continua crescendo enquanto o retorno nunca vem. Julgue qualquer escada pela sua cesta mais profunda e pelo drawdown de patrimônio, não pela parte suave da curva.
Riscos e modos de falha específicos deste par
Anos de baixa volatilidade deixam sistemas de breakout famintos. Um EA de breakout neste par pode passar um ano calmo inteiro em pequenos stops sem nenhum movimento medido para pagá-los — um ano no zero a zero é operação normal, não defeito. Se o seu plano não consegue absorver um, a estratégia será abandonada exatamente quando estiver se comportando normalmente.
Anos calmos favorecem sistemas de preço médio. Uma janela calma que deixa um EA de breakout faminto é exatamente a que alimenta uma escada de preço médio — e uma janela mais ampla que contenha um movimento longo em uma única direção é o que desmonta a escada. Nenhuma janela de teste isolada diz o que o próximo regime fará; ela mostra o formato da dependência de regime do EA.
O risco de eventos do BCE/Fed se concentra dentro das melhores sessões. Decisões de juros alargam spreads e abrem gaps de preço dentro das janelas de Londres/NY onde os EAs de EUR/USD concentram suas operações. Estratégias rápidas precisam de pausa em notícias; as mais lentas precisam de stops que sobrevivam a um gap de 30 pips.
Correlação é alavancagem escondida. O EUR/USD se move junto com GBP/USD e AUD/USD. Dois EAs “diversificados” em dois pares correlacionados são uma única posição com passos extras.
Deriva do relógio do servidor quebra a lógica ancorada em relógio silenciosamente. Cada filtro de sessão e snapshot de range desta página assume o horário do servidor da corretora. Verifique-o no MT5 (o relógio da Observação do Mercado) antes da primeira operação real, e verifique de novo após qualquer migração de corretora.
Como colocar um EA no EUR/USD: próximos passos
Case o tipo de conta com a frequência de operações. Abaixo de ~50 operações por mês, o spread total de uma conta standard serve; acima disso, use uma conta do tipo raw — no EUR/USD a diferença se acumula no maior custo controlável que você tem.
Verifique o relógio do servidor contra as sessões que você quer. No MT5, compare o horário da Observação do Mercado com o UTC e desloque qualquer filtro de sessão de acordo. Cada input ancorado em relógio neste artigo assume o horário do servidor.
Faça o backtest em tick data com o spread real da sua conta. Exija de qualquer EA — comprado ou construído — a barra de teste descrita acima: modelo every-tick com qualidade de modelagem publicada e uma janela de vários anos que inclua os regimes que a página de vendas evita, e depois rode um período em conta demo antes de depositar.
Dimensione para o modo de falha declarado, não para o mês médio. Pegue o pior drawdown medido e a pior sequência de perdas do backtest e defina o piso do depósito para que esse pior caso seja sobrevivível — o piso existe para que a matemática do drawdown sobreviva ao contato com a realidade.
Nenhum número desta página é uma promessa: os spreads são valores típicos publicados pelas corretoras, a barra de teste é um limite e não um resultado, e qualquer backtest que você rode é sensível a spread, relógio do servidor e regime. A leitura correta de “melhor EA para EUR/USD” é aquele cuja pior sequência de perdas você já colocou no orçamento.
Perguntas frequentes
Qual é o melhor EA para EUR/USD?
Nenhum EA é o melhor para EUR/USD de forma geral — um EA de EUR/USD só vale tanto quanto o formato de payoff que você consegue segurar e o teste por trás dele. O caminho prático é o Strategy Builder: decida primeiro qual formato de payoff você consegue segurar — muitas perdas pequenas em troca de ganhos grandes e raros, ou ganhos pequenos e frequentes com drawdowns profundos e raros —, depois teste-o em tick data com o spread da sua própria corretora e exija dele uma barra clara (janela 2019-2025, modelo every-tick, profit factor ≥ 1.2, drawdown máximo ≤ 20%) antes de colocar dinheiro.
O EUR/USD é bom para EAs de scalping?
É a superfície mais barata para tentar: os spreads de conta standard em EUR/USD costumam ficar entre 0.7 e 1.6 pips entre corretoras, e as contas do tipo raw comprimem para spreads abaixo de 1 pip mais uma comissão de $3-7 por lote. Mas execução barata não é vantagem estatística. Em nossa própria linha de base dos templates do Strategy Builder com as configurações de fábrica — uma única rodada em USD/JPY M5 ao longo de um ano, inputs padrão, sem otimização —, a maioria terminou abaixo de um profit factor de 1.0, incluindo os dois templates de cesta cujas pernas operam EUR/USD, então um robô de scalping em EUR/USD precisa ser validado em tick data com o spread realista do seu tipo exato de conta antes de render qualquer coisa.
Posso rodar um EA martingale com segurança no EUR/USD?
Não com a segurança que a maioria das páginas de venda sugere. Escadas de preço médio podem parecer fortes em uma janela calma, porque em um par de volatilidade moderada o pequeno retorno que fecha cada cesta quase sempre chega — mas o mecanismo que produz essas curvas suaves é o mesmo que destrói contas em uma tendência forte em uma única direção. Teste qualquer escada em uma janela que inclua uma tendência assim, como 2019-2025 com dados every-tick, e julgue-a pela sua cesta mais profunda e pelo drawdown de patrimônio contra um limite rígido, como 20%. Se você rodar qualquer martingale, faça isso em uma conta dedicada, com uma proteção de patrimônio que você nunca desative, e com o risco de cauda declarado primeiro em números.
Em quais sessões um EA de EUR/USD deve operar?
Londres e Nova York. A abertura de Londres (07-11 UTC) é a janela de maior volume e resolve o range noturno; a sobreposição com NY (12-16 UTC) combina os dois livros de ofertas e costuma registrar os spreads mais apertados do dia. A sessão de Tóquio é lateral e seus movimentos frequentemente revertem na abertura de Londres, razão pela qual EAs com filtro de sessão neste par normalmente superam as variantes de 24 horas. Confira o filtro contra o relógio do servidor da sua corretora, não contra o seu horário local.
De quanto dinheiro preciso para rodar um EA no EUR/USD?
Depende do perfil de perdas do EA, não do par. A regra geral: pegue o pior drawdown medido e a pior sequência de perdas do EA em um backtest completo em tick data, e dimensione o depósito para que esse pior caso custe uma fração da conta que você realmente consegue segurar. Como formato concreto: um sistema de breakout que ganha raramente precisa de folga suficiente para atravessar mais de 20 perdas pequenas seguidas sem obrigá-lo a desligá-lo, enquanto um sistema de preço médio precisa ter a matemática de margem da sua cesta mais profunda conferida contra a sua alavancagem antes da primeira operação. O Strategy Builder expõe o dimensionamento de lotes e as distâncias de stop em cada template, para você fazer essa conta antes de depositar.
Abra o AIStrategyMiner Strategy Builder com este símbolo já selecionado, monte as regras com blocos e teste-as no seu próprio histórico de preços antes de decidir qualquer coisa.
Compile um arquivo .ex5 padrão para o MetaTrader 5 e confira no Strategy Tester.