Reversão à média
EAs de reversão à média entram contra o movimento quando o preço se estica uma distância medida da sua média, mirando o retorno. O rótulo nomeia só a entrada. Na busca registrada do Builder, doze configurações de stop e alvo em cada template de reversão por RSI e Bollinger nunca passaram de fator de lucro 1,0, nem in-sample.
Em resumo
A entrada é uma distância da média
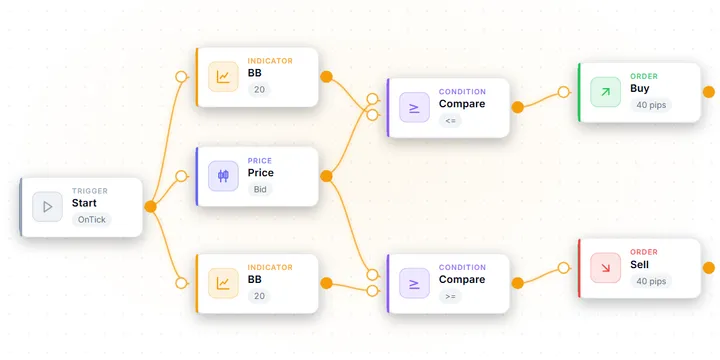
O EA espera o preço se afastar cerca de 1,5 a 2,5 desvios-padrão de sua média, entra contra o movimento e tem como alvo a própria média. Aqui a entrada é um toque na banda de 2σ.
Em resumo
Configurações padrão: profit factor por template de reversão
A referência do Builder em USD/JPY M5 durante um ano, com entradas padrão e sem otimização. Somente a entrada em recuo, que opera as quedas a favor da tendência, supera um profit factor (PF) de 1,0.
Mecanismo
O EA mede o quanto o preço se desviou de uma média móvel ou do centro das Bandas de Bollinger, normalmente em desvios-padrão ou unidades de ATR, e confirma o esticamento com um oscilador em território extremo. A entrada é contra o movimento; o alvo é a média, e o stop fica além do nível que invalidaria a tese de reversão. A distância entre essas duas saídas define o formato do histórico. Um alvo próximo da entrada produz uma taxa de acerto alta e um payoff bem abaixo de 1; um alvo na média cheia produz o inverso. Nenhuma das duas configurações cria uma vantagem que a entrada não tem.
Adequação
Melhor onde o símbolo passa a maior parte do tempo dentro de uma faixa e volta a um centro definível — historicamente os cruzamentos do CHF, EUR/GBP e AUD/CAD. Estruturalmente inadequada para moedas de momentum em fases de tendência, quando o esticamento continua esticando e uma posição contra a tendência é mantida contra um movimento que não volta. Um filtro de tendência ou de regime é praticamente obrigatório, e a direção da tendência do tempo gráfico maior importa mais que o nível do oscilador. Adequada para um trader capaz de aceitar longas sequências perdedoras que chegam em bloco, e que lê a distância do stop antes da taxa de acerto.
Notas
A reversão à média aposta no elástico e não no momentum: um preço esticado para longe da sua média tem mais chance de voltar de repente do que de continuar esticando. O EA espera um desvio estatisticamente significativo — tipicamente de 1,5 a 2,5 desvios-padrão em relação a uma média móvel ou ao centro de Bollinger. Confirma o esticamento com um oscilador em território extremo, então entra contra o movimento mirando a própria média.
Isso descreve a entrada, e a entrada é a parte que a maioria das pessoas entende. A descrição que costumam pregar nela — sistemas de reversão ganham a maioria das operações e perdem grande de vez em quando — é uma afirmação sobre onde ficam as saídas, não sobre o mecanismo. Esta página mostra como a máquina é construída dentro do MetaTrader 5 e o que os templates de reversão medidos do próprio Builder mostram. Ao final, mostra como submeter um deles a um teste de estresse antes de expor capital.
Como funciona: a entrada é uma distância, a saída é o formato
O lado da entrada é uma medição, e as três construções comuns são quase intercambiáveis:
- Desvio em relação a uma média móvel. O preço a um número definido de unidades de ATR ou de desvios-padrão de uma média. A estratégia inteira em uma linha.
- Toque de Bollinger ou fechamento além da banda. A mesma ideia com o desvio já calculado para você. Um fechamento além da banda é mais rigoroso que um toque, e muda o número de operações mais do que a taxa de acerto.
- Extremo de oscilador com filtro de regime. RSI ou estocástico além de um limiar, condicionado a uma leitura que diga que o mercado não está em tendência. Esse filtro é a diferença entre um EA de reversão à média e um que contraria tendências até ser estopado em todas elas.
A saída tem duas partes: um alvo na média ou perto dela, e um stop além do nível que invalida a tese. A expectativa por operação é win rate × average win − (1 − win rate) × average loss (taxa de acerto × ganho médio − (1 − taxa de acerto) × perda média), e assim que as duas distâncias de saída são fixadas os termos deixam de ser independentes. Aproxime o alvo e a taxa de acerto sobe enquanto o ganho médio encolhe abaixo da perda média. Empurre-o até a média cheia e acontece o inverso.
O arranjo clássico de reversão é alvo próximo e stop largo — uma taxa de acerto alta paga com um payoff abaixo de 1. Os dez templates de reversão medidos abaixo vêm ao contrário, com alvo igual ao dobro do stop (30/60 ou 40/80 pips). Isso empata com 33,3 % de acerto antes dos custos, e significa que o baseline padrão abaixo mede a entrada sob uma saída com formato de tendência.
O que os templates de reversão do Builder mostram nas configurações padrão
O EA Builder imprime um baseline medido nos cartões de template que têm um, e dez dos seus templates de reversão têm. No nosso próprio baseline dos templates do Builder com configurações padrão — uma única execução em USD/JPY M5 ao longo de um ano, inputs padrão, sem otimização — a maioria terminou abaixo de fator de lucro 1,0. A família de reversão não é exceção.
| Condições do teste | |
|---|---|
| Fonte | Baseline impresso em cada cartão de template do EA Builder |
| Símbolo / tempo gráfico | USD/JPY M5 (Exness MT5); a cesta Dual-Pair opera EUR/USD e GBP/USD |
| Período | 2025-06-01 – 2026-06-09 |
| Modelo | M1 OHLC (nível de candle, não ticks reais) |
| Depósito / inputs | 10.000, padrões do template, sem otimização |
| Template | Entrada | Stop / alvo (pips) | Fator de lucro | Operações |
|---|---|---|---|---|
| MA Pullback Buy | Preço 0–20 pips acima da EMA 50 e RSI abaixo de 45, só compras | 40 / 80 | 1,10 | 159 |
| Envelope Reversal | Bid além de um envelope de 0,1 % da SMA 20 | 30 / 60 | 0,98 | 986 |
| Bollinger Bounce | Toque da banda de 20 períodos e 2σ | 40 / 80 | 0,97 | 632 |
| Stoch + BB | Estocástico abaixo de 20 na banda inferior (espelhado para vendas) | 30 / 60 | 0,96 | 896 |
| Pin Bar Reversal | Pin bar de alta e RSI abaixo de 35, só compras | 40 / 80 | 0,96 | 179 |
| RSI Reversal | RSI 14 abaixo de 30 / acima de 70 | 30 / 60 | 0,94 | 682 |
| Range Filter Reversal | RSI 30/70 só quando a faixa de 10 candles está entre 10 e 80 pips | 40 / 80 | 0,90 | 573 |
| MFI Reversal + StdDev | MFI 20/80 só enquanto o StdDev 10 está abaixo do StdDev 40 | 40 / 80 | 0,80 | 362 |
| 3-Strategy Portfolio (Mean-Reversion Mix) | RSI + Bollinger + Envelope num só EA | como cada parte | 0,92 | 2.287 |
| Dual-Pair RSI Basket | RSI 30/70 em EUR/USD e GBP/USD, até quatro posições | 30 / 60 | 0,87 | 12.953 |
Quatro coisas decorrem disso, e o folclore não prevê nenhuma delas.
O botão da saída move o formato, não a vantagem. O Builder registra uma busca de stop e alvo para RSI Reversal e Bollinger Bounce em USD/JPY H1. Cada um rodou com doze combinações — stops de 20 a 50 pips, alvos de 20 a 100 — em três janelas: 2018–2021, 2022–2024 e janeiro de 2025 – junho de 2026. O melhor fator de lucro in-sample de qualquer um dos dois templates foi 0,91. Essa grade inclui alvos próximos e distantes. Quando nenhuma colocação ganha nem na janela em que foi escolhida, a entrada não tem nada para a saída moldar.
Um filtro não é automaticamente uma melhoria. O Range Filter Reversal acrescenta um portão de faixa de 10 candles à entrada RSI 30/70 e faz 0,90, contra 0,94 da versão simples — embora o stop e o alvo também sejam diferentes, então não é um par limpo. O MFI Reversal + StdDev, que só aposta contra o movimento enquanto a volatilidade se contrai, é o template de símbolo único mais fraco da tabela, com 0,80. Um portão que remove operações remove as boas junto com as ruins.
O único template da tabela acima de 1,0 aposta contra o movimento na direção da tendência. O MA Pullback Buy compra quedas apenas enquanto o preço está acima de uma EMA de 50 períodos, e faz 1,10 em 159 operações. É uma entrada de pullback — uma entrada de reversão sobre um filtro de tendência — e nunca fica contra o movimento de prazo mais longo. Ainda assim fica abaixo da régua de aprovação impressa no painel Measure (fator de lucro de ao menos 1,2, ao menos 60 operações, drawdown não pior que 20 %).
Empilhar métodos de reversão concentra o risco. O portfólio de três métodos faz 0,92 — nada melhor que suas partes, porque os três apostam contra o mesmo esticamento. O Dual-Pair RSI Basket roda uma regra de RSI em dois pares correlacionados com até quatro posições abertas. Ele produziu 12.953 operações e um drawdown de -36,38 %, o mais profundo de qualquer template no baseline do Builder. Posições de reversão correlacionadas são uma aposta feita várias vezes.
Condições de mercado: quando a reversão paga e quando não
| Condição | Favorável a um EA de reversão à média | Hostil a um EA de reversão à média |
|---|---|---|
| Estado do mercado | Faixa com um centro definível ao qual o preço volta | Um movimento direcional que segue se estendendo |
| Volatilidade | Elevada mas não direcional — candles largos, sem avanço líquido | Em expansão com continuidade numa direção |
| O esticamento em si | Causado por fluxo que se esgota — sessão fina, exagero | Causado por informação que reprecificou o par |
| Tendência do tempo gráfico maior | Plana, ou a aposta contrária está na direção dela | Forte e contra a aposta contrária |
| Custo de carregamento | Reversão curta, financiamento irrelevante | Uma posição mantida por dias contra o movimento, pagando swap por estar errada |
O ambiente ruim não é um mercado perdedor — é um direcional, o espelho exato de como o seguimento de tendência falha numa faixa. Os dois perdem dinheiro em climas diferentes. É também por isso que as sequências perdedoras se agrupam. Dez perdas consecutivas não são dez erros independentes; é um trecho em tendência encontrado dez vezes pela mesma regra.
O que causou o desvio importa tanto quanto o tamanho dele. Um preço esticado por liquidez fina é candidato à reversão; um preço esticado por uma decisão de juros foi reprecificado, e não há média antiga para onde voltar. Nenhum indicador separa os dois casos, e é por isso que um filtro de notícias importa mais aqui.
A mesma suposição elástica move a arbitragem estatística, aplicada ao spread entre dois instrumentos em vez de a um único preço, e ela quebra do mesmo jeito. Num par único como EUR/GBP, a relação suposta é a própria história do par com a sua média.
Parâmetros e configurações no MT5
No Builder cada um destes é um bloco com seus próprios inputs, e todo valor vira um input no EA compilado.
| Bloco e input | Ponto de partida típico | O que controla |
|---|---|---|
Bollinger Bands / Envelope period, deviation | Longo o bastante para que a média seja um nível, não uma cópia atrasada do preço | O que o EA trata como o valor ao qual o preço deve voltar |
| Limiares de RSI / estocástico / MFI | Só confirmação, não o gatilho sozinho | Filtra esticamentos que ainda estão acelerando |
Market Regime Filter Allowed regime = Range | Limiar de ADX em torno de 25, testado e não suposto | Suprime entradas em tendência — o input mais importante desta página |
MA Distance Filter Price side, Max pips (0=off) | Apostar contra só do lado de uma MA mais longa | Transforma uma aposta contra a tendência numa entrada de pullback |
Open Buy / Open Sell TP (pips) | Na média, ou numa fração da distância até ela | Junto com o stop, define taxa de acerto e razão de payoff |
Stop Loss SL Mode | Além do nível de invalidação, ou um múltiplo de ATR | A linha entre reversão à média e um martingale acidental |
Spread Filter Max Spread (points) | Logo acima do spread normal do símbolo | Extremos e spreads largos chegam juntos; isso bloqueia as piores execuções |
Position Filter Max Positions | 1 por símbolo | Impede a regra de empilhar a mesma aposta contrária |
Três realidades específicas do MT5 decidem se um backtest promissor sobrevive ao contato:
- O stop tem distância mínima, e esta estratégia quer um largo de qualquer forma. A corretora rejeita um stop mais perto que
SYMBOL_TRADE_STOPS_LEVEL. O EA que o Builder gera verifica esse nível, eSYMBOL_TRADE_FREEZE_LEVEL, antes de modificar uma posição, e mantém o nível atual em vez de enviar uma requisição rejeitada. - O spread alarga exatamente onde esta estratégia entra. Os extremos contra os quais ela aposta ocorrem muitas vezes em condições finas. Um teste com spread médio superestima a vantagem de um EA cujas entradas se concentram onde o spread é pior. Teste com spread realista ou de ticks reais, e leia a qualidade de modelagem antes do lucro.
- As posições duram mais do que a reputação sugere. Uma reversão que leva dias paga
SYMBOL_SWAP_LONGouSYMBOL_SWAP_SHORTtoda noite, e o dia de swap triplo varia por corretora.
- Fixe a entrada e o filtro, e depois deixe-os quietos — mudar tudo de uma vez não diz nada.
- Teste a mesma entrada com alvo próximo e com alvo na média cheia. Anote taxa de acerto, razão de payoff e fator de lucro para cada uma; se nenhuma passar de 1,0, pare de ajustar saídas e mude a entrada.
- Defina o stop a partir do nível que invalida a tese, não de um número redondo.
- Rode o filtro de regime ou de tendência ligado e desligado no mesmo período. Se mudar pouco, o período de teste não continha tendência de verdade e o resultado está não testado, não robusto.
- Leia a pior sequência perdedora do histórico resultante e decida, antes de capitalizar qualquer coisa, se aguentaria uma duas vezes mais longa.
Modos de falha: como um EA de reversão à média perde dinheiro
- O esticamento continua esticando. O jeito normal de esta estratégia perder. Cada entrada é contra um movimento que não volta, e como a regra continua se qualificando, as perdas chegam em bloco.
- A média se desloca. Um par reprecificado tem uma média nova, e o EA segue medindo a distância até a antiga.
- O stop é removido para evitar a perda. Alargar um stop, ou substituí-lo por preço médio, converte uma estratégia de risco definido num grid com uma boa história. A curva de capital melhora na hora e o risco de cauda fica ilimitado.
- Posições correlacionadas são contadas como diversificação. Uma regra de reversão em dois pares correlacionados é a mesma aposta duas vezes. O drawdown de -36,38 % da cesta Dual-Pair é o aspecto disso nas configurações padrão.
- As saídas são ajustadas para salvar uma entrada. Quando nenhuma combinação de stop e alvo ganha in-sample, buscar com mais força só encontra um resultado ajustado.
- O custo é medido no candle errado. As entradas se concentram em extremos onde o spread é mais largo, e posições de vários dias pagam swap. Ambos são invisíveis num teste configurado com spread médio fixo e sem financiamento.
Como construir e testar sob estresse um EA de reversão à média no AIStrategyMiner
Você não precisa escrever MQL5 para montar a máquina descrita acima. Uma medida de desvio, uma confirmação por oscilador, um portão de regime, um alvo na média e um stop além do extremo são todos blocos do Builder sem código, e os templates de reversão acima já vêm ligados. O teste útil mais rápido é carregar RSI Reversal e MA Pullback Buy lado a lado. A diferença mais visível entre eles é o filtro de tendência, embora o limiar, a direção e as saídas também difiram — então acrescente um MA Distance Filter ao RSI Reversal e não mude mais nada.
- Teste uma entrada com alvo próximo e com alvo na média, e compare o fator de lucro além da taxa de acerto.
- Acrescente um Market Regime Filter ou um MA Distance Filter e meça o histórico com ele desligado, para saber o que o filtro realmente faz.
- Pressione Measure para a checagem aproximada contra a régua impressa, depois rode o EA compilado no Strategy Tester do MT5 com ticks reais e spread realista.
- Confirme que o período do backtest continha ao menos uma tendência sustentada contra a estratégia.
O .ex5 compilado a partir do seu próprio fluxo é gratuito. O código-fonte .mq5 faz parte do Pro, uma compra única sem assinatura — veja os preços se quiser editar o código gerado. A metodologia do site explica como os resultados de backtest devem ser lidos.
Reversão à média versus tendência
| Reversão à média | Seguimento de tendência | |
|---|---|---|
| O que supõe | Um preço esticado volta à sua média | Uma direção estabelecida continua |
| Entrada em relação ao movimento | Contra ele, num extremo | Com ele, após confirmação |
| Perde quando | O mercado entra em tendência e o esticamento continua | O mercado lateraliza e os movimentos voltam atrás |
| Saída típica | Alvo fixo na média ou perto dela | Trailing stop ou inversão do sinal |
| Pior caso | Uma série de posições mantidas contra um movimento que não volta | Uma longa série de perdas comuns |
| Complexidade | Intermediária — as duas distâncias de saída carregam o risco | Iniciante — poucos inputs, difícil de suportar |
Nenhuma é mais segura em geral: uma precisa de quietude, a outra de movimento. Esse é um argumento para rodar as duas, com uma ressalva que a tabela não mostra. Um EA de reversão à média e um EA de tendência com take profit fixo dependem ambos de o preço parar onde a regra diz, e uma entrada de reversão atrás de um filtro de tendência já é metade de cada um. Verifique o que cada saída faz antes de supor que dois EAs diversificaram alguma coisa.
Monte a mesma reversão duas vezes, com e sem filtro
Monte a entrada uma vez simples e outra atrás de um filtro de tendência ou de regime no AIStrategyMiner Builder, e faça o backtest das duas sobre o mesmo histórico de ticks. O único template acima de 1,0 na referência do Builder é o que tem um filtro de tendência.
- Compile um arquivo .ex5 padrão para o MetaTrader 5 e leia a pior sequência perdedora antes de investir qualquer valor.
Verifique o EA pronto no MetaTrader 5 antes de confiar nele. Os números desta página vêm do que você digitou; não são uma previsão de resultados.


Artigos relacionados
Perguntas frequentes
- O que é um EA de reversão à média?
- Um EA de reversão à média espera até que o preço tenha se afastado uma distância medida da sua própria média, então entra contra esse movimento mirando o retorno. A distância costuma ser expressa em desvios-padrão a partir do centro de Bollinger ou em unidades de ATR a partir de uma média móvel, e um oscilador como o RSI ou o estocástico em território extremo serve de confirmação. O stop é colocado além do nível que diria que o esticamento não é esticamento algum, mas o começo de uma tendência. Na entrada é o oposto natural do seguimento de tendência, e falha no clima oposto.
- Os EAs de reversão à média têm taxa de acerto alta?
- Só quando o alvo é colocado perto da entrada, e uma taxa de acerto alta comprada assim é paga em payoff. Um alvo perto da entrada é alcançado com frequência e paga pouco; um alvo na média cheia é alcançado menos vezes e paga mais. Os templates de reversão medidos nesta página vêm com alvo igual ao dobro do stop, o que empata com 33,3 % de acerto antes dos custos. A taxa de acerto decorre de onde as saídas ficam, não do fato de a entrada ser contra a tendência.
- Quais pares combinam com um EA de reversão à média?
- A resposta de manual são os cruzamentos estruturalmente laterais — EUR/CHF, USD/CHF, EUR/GBP, AUD/CAD — porque um par que volta sempre a um centro dá à estratégia algo para onde reverter. O que importa na prática é mais estreito que o nome do par: se aquele símbolo específico, no seu tempo gráfico, passa mais tempo revertendo do que se estendendo. Os templates de reversão do Builder são medidos em USD/JPY M5, um par de tendência num tempo gráfico ruidoso, e a maioria deles fica abaixo de 1,0 ali. Teste no símbolo que pretende operar em vez de herdar uma lista de pares.
- Qual a diferença entre reversão à média e um EA de grid ou martingale?
- O stop. Os três mantêm exposição contra um movimento adverso, e os três parecem lucrativos enquanto o mercado colabora. Um EA de reversão à média toma uma posição num extremo medido e a fecha com uma perda definida se a tese de reversão estiver errada. Um EA de grid ou martingale responde a um movimento adverso adicionando a ele, de modo que a perda só é realizada quando a conta não consegue financiar a adição seguinte. Se um EA apresentado como reversão à média não tem stop, ou faz preço médio dentro de uma posição perdedora, é outra estratégia vestindo o rótulo.
- Um alvo ou stop melhor consegue consertar uma entrada de reversão perdedora?
- Não nos registros do próprio Builder. RSI Reversal e Bollinger Bounce foram cada um buscados em doze combinações de stop e alvo — stops de 20 a 50 pips, alvos de 20 a 100 — em USD/JPY H1 ao longo de três janelas de 2018 a 2026. O melhor fator de lucro in-sample de qualquer um dos dois foi 0,91. Mover as saídas muda a taxa de acerto e a razão de payoff; não cria uma vantagem que falta à entrada. Mude primeiro a entrada ou o filtro.
- Rodar vários métodos de reversão juntos diversifica o risco?
- Menos do que parece. O 3-Strategy Portfolio do Builder roda reversão por RSI, bounce de Bollinger e reversão por envelope num só EA, cada um com seu próprio magic number. Nas configurações padrão ele fez fator de lucro de 0,92 em 2.287 operações — nada melhor que suas partes. Três entradas que apostam todas contra o mesmo esticamento perdem no mesmo clima de tendência, então suas perdas chegam juntas.
Glossary