Mean Reversion
Mean-Reversion-EAs steigen gegen eine Bewegung ein, sobald sich der Kurs eine gemessene Distanz von seinem Durchschnitt entfernt hat, und zielen auf die Rückkehr. Das Label beschreibt nur den Einstieg. In der dokumentierten Suche des Builders überschritten zwölf Stop-und-Ziel-Einstellungen bei den RSI- und Bollinger-Umkehr-Templates nie einen Profitfaktor von 1,0 — nicht einmal in-sample.
Auf einen Blick
Der Einstieg ist ein Abstand zum Mittelwert
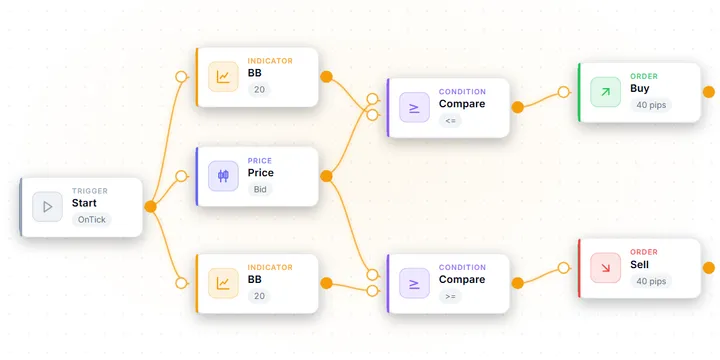
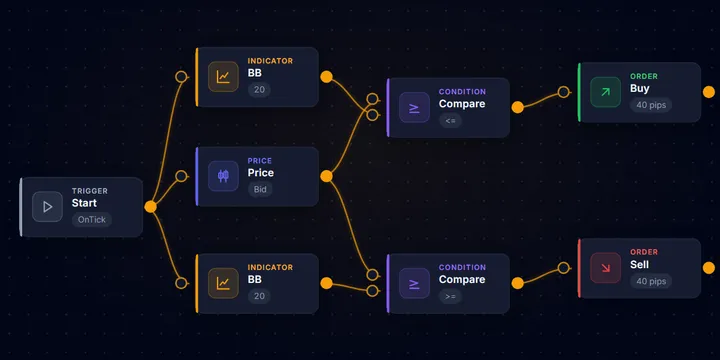
Der EA wartet, bis sich der Kurs etwa 1,5 bis 2,5 Standardabweichungen von seinem Durchschnitt entfernt, steigt gegen die Bewegung ein und zielt auf den Mittelwert selbst. Hier ist der Einstieg die Berührung des 2σ-Bandes.
Auf einen Blick
Standardeinstellungen: Profitfaktor je Reversal-Vorlage
Die Basislinie des Builders auf USD/JPY M5 über ein Jahr, Standardwerte, keine Optimierung. Nur der Pullback-Einstieg, der Rücksetzer in Trendrichtung handelt, übersteigt einen Profitfaktor (PF) von 1,0.
Mechanismus
Der EA misst, wie weit sich der Kurs von einem gleitenden Durchschnitt oder der Bollinger-Mitte entfernt hat, üblicherweise in Standardabweichungen oder ATR-Einheiten, und bestätigt die Dehnung über einen Oszillator im Extrembereich. Der Einstieg erfolgt gegen die Bewegung; das Ziel ist der Mittelwert, und der Stop liegt jenseits des Niveaus, das die Rückkehr-These widerlegen würde. Der Abstand zwischen diesen beiden Ausstiegen legt die Form des Track Records fest. Ein Ziel nahe am Einstieg erzeugt eine hohe Trefferquote und ein Payoff-Verhältnis deutlich unter 1; ein Ziel am vollen Mittelwert erzeugt das Gegenteil. Keine der beiden Einstellungen schafft einen Vorteil, den der Einstieg nicht hat.
Eignung
Am besten dort, wo das Symbol die meiste Zeit in einer Range verbringt und zu einer definierbaren Mitte zurückkehrt — historisch die CHF-Crosses, EUR/GBP und AUD/CAD. Strukturell ungeeignet für Momentum-Währungen in Trendphasen, wenn sich die Dehnung weiter dehnt und eine Gegentrend-Position gegen eine Bewegung gehalten wird, die nicht zurückkommt. Ein Trend- oder Regime-Filter ist praktisch Pflicht, und die Richtung des Trends im höheren Zeitrahmen zählt mehr als das Oszillator-Niveau. Geeignet für Trader, die lange Verlustserien akzeptieren können, die als Block kommen, und die den Stop-Abstand vor der Trefferquote lesen.
Hinweise
Mean Reversion setzt auf Elastizität statt auf Momentum: darauf, dass ein Kurs, der weit von seinem Durchschnitt entfernt ist, eher zurückschnappt als sich weiter zu dehnen. Der EA wartet auf eine statistisch signifikante Abweichung — typischerweise 1,5 bis 2,5 Standardabweichungen von einem gleitenden Durchschnitt oder der Bollinger-Mitte. Er bestätigt die Dehnung über einen Oszillator im Extrembereich, steigt dann gegen die Bewegung ein und zielt auf den Mittelwert selbst.
Das beschreibt den Einstieg, und der Einstieg ist der Teil, den die meisten verstehen. Die Beschreibung, die üblicherweise drangehängt wird — Mean-Reversion-Systeme gewinnen die meisten ihrer Trades und verlieren gelegentlich groß — ist eine Aussage darüber, wo die Ausstiege sitzen, nicht über den Mechanismus. Diese Seite behandelt, wie die Maschine in MetaTrader 5 gebaut wird und was die eigenen gemessenen Umkehr-Templates des Builders zeigen. Am Ende steht, wie man einen solchen EA stresstestet, bevor Kapital exponiert wird.
So funktioniert es: Der Einstieg ist eine Distanz, der Ausstieg ist die Form
Die Einstiegsseite ist eine Messung, und die drei gängigen Konstruktionen sind nahezu austauschbar:
- Abweichung von einem gleitenden Durchschnitt. Der Kurs eine festgelegte Anzahl ATR-Einheiten oder Standardabweichungen von einem Mittelwert entfernt. Die ganze Strategie in einer Zeile.
- Bollinger-Berührung oder Schluss jenseits des Bands. Dieselbe Idee, mit der Abweichung bereits für Sie berechnet. Ein Schluss jenseits des Bands ist strenger als eine Berührung, und er verändert die Trade-Anzahl stärker als die Trefferquote.
- Oszillator-Extrem mit Regime-Filter. RSI oder Stochastik jenseits einer Schwelle, abgesichert durch einen Wert, der sagt, dass der Markt nicht trendet. Dieser Filter ist der Unterschied zwischen einem Mean-Reversion-EA und einem, der Trends fadet, bis er aus allen ausgestoppt wird.
Der Ausstieg hat zwei Teile: ein Ziel am oder nahe dem Mittelwert und einen Stop jenseits des Niveaus, das die These widerlegt. Der Erwartungswert je Trade lautet win rate × average win − (1 − win rate) × average loss, und sobald die beiden Ausstiegsdistanzen feststehen, sind die Terme nicht mehr unabhängig. Ziehen Sie das Ziel nah heran, und die Trefferquote steigt, während der durchschnittliche Gewinn unter den durchschnittlichen Verlust schrumpft. Schieben Sie es hinaus auf den vollen Mittelwert, und es passiert das Gegenteil.
Die klassische Rückkehr-Anordnung ist ein nahes Ziel und ein weiter Stop — eine hohe Trefferquote, bezahlt mit einem Payoff unter 1. Die zehn unten gemessenen Umkehr-Templates sind umgekehrt eingestellt, mit einem Ziel doppelt so weit wie der Stop (30/60 oder 40/80 Pips). Das erreicht vor Kosten den Break-even bei 33,3 % Trefferquote und bedeutet, dass die Standard-Baseline unten den Einstieg unter einem trendförmigen Ausstieg misst.
Was die Umkehr-Templates des Builders bei Standardeinstellungen zeigen
Der EA Builder druckt auf den Template-Karten, die eine haben, eine gemessene Baseline ab, und zehn seiner Umkehr-Templates haben eine. In unserer eigenen Baseline der Builder-Templates mit Standardeinstellungen — ein einzelner Lauf auf USD/JPY M5 über ein Jahr, Standard-Inputs, keine Optimierung — schlossen die meisten unter einem Profitfaktor von 1,0 ab. Die Umkehr-Familie ist keine Ausnahme.
| Testbedingungen | |
|---|---|
| Quelle | Baseline, abgedruckt auf jeder Template-Karte im EA Builder |
| Symbol / Zeitrahmen | USD/JPY M5 (Exness MT5); der Dual-Pair-Korb handelt EUR/USD und GBP/USD |
| Zeitraum | 2025-06-01 – 2026-06-09 |
| Modell | M1 OHLC (auf Bar-Ebene, keine echten Ticks) |
| Einlage / Inputs | 10.000, Template-Standardwerte, keine Optimierung |
| Template | Einstieg | Stop / Ziel (Pips) | Profitfaktor | Trades |
|---|---|---|---|---|
| MA Pullback Buy | Kurs 0–20 Pips über EMA 50 und RSI unter 45, nur Käufe | 40 / 80 | 1,10 | 159 |
| Envelope Reversal | Bid jenseits einer Envelope von 0,1 % um SMA 20 | 30 / 60 | 0,98 | 986 |
| Bollinger Bounce | Berührung des 2σ-Bands mit Periode 20 | 40 / 80 | 0,97 | 632 |
| Stoch + BB | Stochastik unter 20 am unteren Band (gespiegelt für Verkäufe) | 30 / 60 | 0,96 | 896 |
| Pin Bar Reversal | Bullische Pin Bar und RSI unter 35, nur Käufe | 40 / 80 | 0,96 | 179 |
| RSI Reversal | RSI 14 unter 30 / über 70 | 30 / 60 | 0,94 | 682 |
| Range Filter Reversal | RSI 30/70 nur, wenn die Range der letzten 10 Bars 10–80 Pips beträgt | 40 / 80 | 0,90 | 573 |
| MFI Reversal + StdDev | MFI 20/80 nur, solange StdDev 10 unter StdDev 40 liegt | 40 / 80 | 0,80 | 362 |
| 3-Strategy Portfolio (Mean-Reversion Mix) | RSI + Bollinger + Envelope in einem EA | wie jeder Teil | 0,92 | 2.287 |
| Dual-Pair RSI Basket | RSI 30/70 auf EUR/USD und GBP/USD, bis zu vier Positionen | 30 / 60 | 0,87 | 12.953 |
Vier Dinge folgen daraus, und die Folklore sagt keines davon voraus.
Der Ausstiegsregler verschiebt die Form, nicht den Vorteil. Der Builder dokumentiert eine Suche nach Stop und Ziel für RSI Reversal und Bollinger Bounce auf USD/JPY H1. Jede lief mit zwölf Kombinationen — Stops von 20 bis 50 Pips, Ziele von 20 bis 100 — über drei Fenster: 2018–2021, 2022–2024 und Januar 2025 – Juni 2026. Der beste In-Sample-Profitfaktor beider Templates lag bei 0,91. Dieses Raster enthält nahe und weite Ziele. Wenn keine Platzierung gewinnt, nicht einmal in dem Fenster, auf dem sie gewählt wurde, hat der Einstieg nichts, was der Ausstieg formen könnte.
Ein Filter ist nicht automatisch eine Verbesserung. Range Filter Reversal ergänzt den Einstieg RSI 30/70 um eine Range-Schranke über 10 Bars und erreicht 0,90, gegenüber 0,94 für die einfache Version — wobei sich auch Stop und Ziel unterscheiden, es ist also kein sauberes Paar. MFI Reversal + StdDev, das nur fadet, während sich die Volatilität zusammenzieht, ist mit 0,80 das schwächste Einzelsymbol-Template der Tabelle. Eine Schranke, die Trades entfernt, entfernt gute ebenso wie schlechte.
Das einzige Template der Tabelle über 1,0 fadet in Trendrichtung. MA Pullback Buy kauft Rücksetzer nur, solange der Kurs über einer EMA mit Periode 50 liegt, und erreicht 1,10 über 159 Trades. Es ist ein Pullback-Einstieg — ein Rückkehr-Einstieg auf einem Trendfilter — und stellt sich nie gegen die längerfristige Bewegung. Trotzdem verfehlt es die im Measure-Panel angezeigte Bestehensgrenze (Profitfaktor mindestens 1,2, mindestens 60 Trades, Drawdown höchstens 20 %).
Umkehrmethoden zu stapeln bündelt das Risiko. Das Portfolio aus drei Methoden erreicht 0,92 — nicht besser als seine Teile, weil alle drei dieselbe Dehnung faden. Der Dual-Pair RSI Basket betreibt eine RSI-Regel auf zwei korrelierten Paaren mit bis zu vier offenen Positionen. Er erzeugte 12.953 Trades und einen Drawdown von -36,38 %, den tiefsten aller Templates in der Baseline des Builders. Korrelierte Umkehr-Positionen sind eine Wette, mehrfach platziert.
Marktbedingungen: Wann Mean Reversion zahlt und wann nicht
| Bedingung | Günstig für einen Mean-Reversion-EA | Feindlich für einen Mean-Reversion-EA |
|---|---|---|
| Marktzustand | Range mit einer definierbaren Mitte, zu der der Kurs zurückkehrt | Eine gerichtete Bewegung, die sich weiter ausdehnt |
| Volatilität | Erhöht, aber ungerichtet — weite Bars, kein Nettofortschritt | Ausweitend mit Folgebewegung in eine Richtung |
| Die Dehnung selbst | Verursacht von Flow, der sich erschöpft — dünne Session, Überreaktion | Verursacht von Information, die das Paar neu bepreist hat |
| Trend im höheren Zeitrahmen | Flach, oder das Faden erfolgt in seiner Richtung | Stark und gegen das Faden |
| Haltekosten | Kurze Rückkehr, Finanzierung unerheblich | Eine Position tagelang gegen die Bewegung gehalten, Swap gezahlt fürs Falschliegen |
Das schlechte Umfeld ist kein fallender Markt — es ist ein gerichteter, das exakte Spiegelbild davon, wie Trendfolge in einer Range scheitert. Die beiden verlieren bei unterschiedlichem Wetter. Das ist auch der Grund, warum sich Verlustserien häufen. Zehn Verluste in Folge sind nicht zehn unabhängige Fehler; es ist eine trendende Strecke, die zehnmal auf dieselbe Regel trifft.
Was die Abweichung verursacht hat, zählt so viel wie ihre Größe. Ein Kurs, der durch dünne Liquidität gedehnt wurde, ist ein Kandidat für Rückkehr; ein Kurs, der durch einen Zinsentscheid gedehnt wurde, ist neu bepreist, und es gibt keinen alten Mittelwert, zu dem er zurückkehren könnte. Kein Indikator trennt die beiden, weshalb ein Nachrichtenfilter hier mehr zählt.
Dieselbe Elastizitätsannahme treibt die statistische Arbitrage, angewandt auf den Spread zwischen zwei Instrumenten statt auf einen Kurs, und sie bricht auf dieselbe Weise. Bei einem einzelnen Paar wie EUR/GBP ist die unterstellte Beziehung die eigene Historie des Paares mit seinem Durchschnitt.
Parameter und Einstellungen in MT5
Im Builder ist jeder dieser Punkte ein Block mit eigenen Inputs, und jeder Wert wird im kompilierten EA zu einem Input.
| Block und Input | Typischer Ausgangspunkt | Was er steuert |
|---|---|---|
Bollinger Bands / Envelope period, deviation | Lang genug, dass der Mittelwert ein Niveau ist und keine nachlaufende Kopie des Kurses | Was der EA als den Wert behandelt, zu dem der Kurs zurückkehren soll |
| Schwellen von RSI / Stochastik / MFI | Nur Bestätigung, nicht der Auslöser für sich allein | Filtert Dehnungen, die noch beschleunigen |
Market Regime Filter Allowed regime = Range | ADX-Schwelle um 25, getestet statt angenommen | Unterdrückt Einstiege in Trends — der wichtigste Input auf dieser Seite |
MA Distance Filter Price side, Max pips (0=off) | Faden nur auf der Seite eines längeren MA | Macht aus einem Gegentrend-Faden einen Pullback-Einstieg |
Open Buy / Open Sell TP (pips) | Am Mittelwert oder ein Bruchteil der Distanz dorthin | Setzt zusammen mit dem Stop Trefferquote und Payoff-Verhältnis |
Stop Loss SL Mode | Jenseits des Invalidierungsniveaus oder ein ATR-Vielfaches | Die Grenze zwischen Mean Reversion und einem versehentlichen Martingale |
Spread Filter Max Spread (points) | Knapp über dem normalen Spread des Symbols | Extreme und weite Spreads treten gemeinsam auf; das blockt die schlechtesten Fills |
Position Filter Max Positions | 1 pro Symbol | Verhindert, dass die Regel dasselbe Faden stapelt |
Drei MT5-spezifische Realitäten entscheiden, ob ein vielversprechender Backtest den Kontakt übersteht:
- Der Stop hat einen Mindestabstand, und diese Strategie will ohnehin einen weiten. Der Broker lehnt einen Stop ab, der näher liegt als
SYMBOL_TRADE_STOPS_LEVEL. Der vom Builder erzeugte EA prüft dieses Level undSYMBOL_TRADE_FREEZE_LEVEL, bevor er eine Position ändert, und behält das aktuelle Level, statt eine abgelehnte Anfrage zu senden. - Der Spread weitet sich genau dort, wo diese Strategie einsteigt. Die Extreme, die sie fadet, treten oft in dünnen Bedingungen auf. Ein Test mit durchschnittlichem Spread überschätzt den Vorteil eines EA, dessen Einstiege sich dort häufen, wo der Spread am schlechtesten ist. Testen Sie mit realistischem oder echtem Tick-Spread und lesen Sie die Modellierungsqualität vor dem Gewinn.
- Die Haltedauern sind länger, als der Ruf der Strategie nahelegt. Eine Rückkehr, die Tage dauert, zahlt jede Nacht
SYMBOL_SWAP_LONGoderSYMBOL_SWAP_SHORT, und der Dreifach-Swap-Tag unterscheidet sich je nach Broker.
- Fixieren Sie Einstieg und Filter und lassen Sie sie dann in Ruhe — alles gleichzeitig zu ändern sagt Ihnen nichts.
- Testen Sie denselben Einstieg mit einem nahen Ziel und mit einem Ziel am vollen Mittelwert. Notieren Sie für jeden Trefferquote, Payoff-Verhältnis und Profitfaktor; überschreitet keiner 1,0, hören Sie auf, Ausstiege abzustimmen, und ändern Sie den Einstieg.
- Setzen Sie den Stop von dem Niveau aus, das die These widerlegt, nicht von einer runden Zahl.
- Lassen Sie den Regime- oder Trendfilter über denselben Zeitraum an und aus laufen. Macht es kaum einen Unterschied, enthielt der Testzeitraum keinen echten Trend, und das Ergebnis ist ungetestet statt robust.
- Lesen Sie die schlimmste Verlustserie im resultierenden Record und entscheiden Sie, bevor Sie irgendetwas finanzieren, ob Sie eine doppelt so lange aussitzen würden.
Fehlermodi: Wie ein Mean-Reversion-EA Geld verliert
- Die Dehnung dehnt sich weiter. Der normale Weg, auf dem diese Strategie verliert. Jeder Einstieg richtet sich gegen eine Bewegung, die nicht zurückkommt, und weil sich die Regel immer wieder neu qualifiziert, kommen die Verluste als Block.
- Der Mittelwert wandert. Ein neu bepreistes Paar hat einen neuen Durchschnitt, und der EA misst weiter die Distanz zum alten.
- Der Stop wird entfernt, um den Verlust zu vermeiden. Einen Stop zu weiten oder ihn durch Verbilligen zu ersetzen, verwandelt eine Strategie mit definiertem Risiko in ein Grid mit einer guten Geschichte. Die Equity-Kurve verbessert sich sofort, und das Tail-Risiko wird unbegrenzt.
- Korrelierte Positionen werden als Diversifikation gezählt. Eine Umkehrregel auf zwei korrelierten Paaren ist dieselbe Wette zweimal. Der Drawdown von -36,38 % beim Dual-Pair-Korb zeigt, wie das bei Standardeinstellungen aussieht.
- Ausstiege werden abgestimmt, um einen Einstieg zu retten. Wenn keine Kombination aus Stop und Ziel in-sample gewinnt, findet eine intensivere Suche nur ein gefittetes Ergebnis.
- Die Kosten werden auf der falschen Bar gemessen. Einstiege häufen sich an Extremen, wo der Spread am weitesten ist, und mehrtägige Haltedauern zahlen Swap. Beides ist unsichtbar in einem Test mit fixem Durchschnitts-Spread und ohne Finanzierung.
So bauen und stresstesten Sie einen Mean-Reversion-EA in AIStrategyMiner
Sie müssen kein MQL5 schreiben, um die oben beschriebene Maschine zusammenzusetzen. Ein Abweichungsmaß, eine Oszillator-Bestätigung, eine Regime-Schranke, ein Ziel am Mittelwert und ein Stop jenseits des Extrems sind alles Blöcke im No-Code-Builder, und die Umkehr-Templates oben kommen fertig verdrahtet. Der schnellste nützliche Test: Laden Sie RSI Reversal und MA Pullback Buy nebeneinander. Der sichtbarste Unterschied zwischen ihnen ist der Trendfilter, auch wenn sich Schwelle, Richtung und Ausstiege ebenfalls unterscheiden — ergänzen Sie also RSI Reversal um einen MA Distance Filter und ändern Sie sonst nichts.
- Testen Sie einen Einstieg mit nahem Ziel und mit Ziel am Mittelwert und vergleichen Sie den Profitfaktor ebenso wie die Trefferquote.
- Ergänzen Sie einen Market Regime Filter oder einen MA Distance Filter und messen Sie den Record mit ausgeschaltetem Filter, damit Sie wissen, was der Filter tatsächlich tut.
- Drücken Sie Measure für die ungefähre Prüfung gegen die angezeigte Latte und lassen Sie dann den kompilierten EA im MT5 Strategy Tester auf echten Ticks mit realistischem Spread laufen.
- Bestätigen Sie, dass der Backtest-Zeitraum mindestens einen anhaltenden Trend gegen die Strategie enthielt.
Die .ex5, die aus Ihrem eigenen Flow kompiliert wird, ist kostenlos. Der .mq5-Quellcode ist Teil von Pro, einem einmaligen Kauf ohne Abonnement — siehe Preise, wenn Sie den erzeugten Code bearbeiten möchten. Die Methodik der Seite legt dar, wie Backtest-Ergebnisse zu lesen sind.
Mean Reversion versus Trend
| Mean Reversion | Trendfolge | |
|---|---|---|
| Was sie annimmt | Ein gedehnter Kurs kehrt zu seinem Durchschnitt zurück | Eine etablierte Richtung setzt sich fort |
| Einstieg relativ zur Bewegung | Gegen sie, an einem Extrem | Mit ihr, nach Bestätigung |
| Verliert, wenn | Der Markt trendet und sich die Dehnung weiter dehnt | Der Markt seitwärts läuft und Bewegungen zurücklaufen |
| Typischer Ausstieg | Festes Ziel am oder nahe dem Mittelwert | Trailing Stop oder Signalumkehr |
| Schlimmster Fall | Eine Reihe von Positionen, gehalten gegen eine Bewegung, die nicht zurückkommt | Eine lange Reihe gewöhnlicher Verluste |
| Komplexität | Fortgeschritten — die zwei Ausstiegsdistanzen tragen das Risiko | Einsteiger — wenige Inputs, schwer auszuhalten |
Keine ist generell sicherer: Die eine braucht Stillstand, die andere Bewegung. Das ist ein Argument dafür, beide zu betreiben, mit einem Vorbehalt, den die Tabelle nicht zeigen kann. Ein Mean-Reversion-EA und ein Trend-EA mit festem Take-Profit hängen beide davon ab, dass der Kurs dort stehen bleibt, wo die Regel es sagt, und ein Umkehr-Einstieg hinter einem Trendfilter ist bereits halb das eine und halb das andere. Prüfen Sie, was jeder Ausstieg tut, bevor Sie annehmen, zwei EAs hätten irgendetwas diversifiziert.
Baue dasselbe Reversal zweimal, mit und ohne Filter
Stecke den Einstieg einmal pur und einmal hinter einem Trend- oder Regimefilter im AIStrategyMiner Builder zusammen und teste beide auf derselben Tickhistorie. Die einzige Vorlage über 1,0 in der Basislinie des Builders ist die mit Trendfilter.
- Kompiliere eine Standard-.ex5-Datei für MetaTrader 5 und lies die schlimmste Verlustserie ab, bevor du Geld einsetzt.
Prüfen Sie den fertigen EA in MetaTrader 5, bevor Sie ihm vertrauen. Die Zahlen auf dieser Seite stammen aus Ihren Eingaben; sie sind keine Ergebnisprognose.


Verwandte Artikel
Häufig gestellte Fragen
- Was ist ein Mean-Reversion-EA?
- Ein Mean-Reversion-EA wartet, bis sich der Kurs eine gemessene Distanz von seinem eigenen Durchschnitt entfernt hat, steigt dann gegen diese Bewegung ein und zielt auf die Rückkehr. Die Distanz wird normalerweise in Standardabweichungen von der Bollinger-Mitte oder in ATR-Einheiten von einem gleitenden Durchschnitt ausgedrückt, und ein Oszillator wie RSI oder Stochastik im Extrembereich dient als Bestätigung. Der Stop liegt jenseits des Niveaus, das sagen würde, die Dehnung sei gar keine Dehnung, sondern der Beginn eines Trends. Im Einstieg ist er das natürliche Gegenstück zur Trendfolge, und er scheitert bei umgekehrtem Wetter.
- Haben Mean-Reversion-EAs eine hohe Trefferquote?
- Nur wenn das Ziel nahe am Einstieg liegt, und eine so erkaufte hohe Trefferquote wird mit Payoff bezahlt. Ein Ziel nahe am Einstieg wird oft erreicht und zahlt wenig; ein Ziel am vollen Mittelwert wird seltener erreicht und zahlt mehr. Die auf dieser Seite gemessenen Umkehr-Templates kommen mit einem Ziel, das doppelt so weit ist wie der Stop, und erreichen damit vor Kosten den Break-even bei 33,3 % Trefferquote. Die Trefferquote ergibt sich daraus, wo die Ausstiege sitzen, nicht daraus, dass der Einstieg gegen den Trend erfolgt.
- Welche Paare eignen sich für einen Mean-Reversion-EA?
- Die Lehrbuchantwort sind die strukturell seitwärts laufenden Crosses — EUR/CHF, USD/CHF, EUR/GBP, AUD/CAD — weil ein Paar, das immer wieder zu einer Mitte zurückkehrt, der Strategie etwas gibt, wohin sie zurückkehren kann. In der Praxis zählt etwas Engeres als der Paarname: ob das konkrete Symbol auf seinem Zeitrahmen mehr Zeit mit Rückkehr als mit Ausdehnung verbringt. Die Umkehr-Templates des Builders sind auf USD/JPY M5 gemessen, einem trendenden Paar auf einem verrauschten Zeitrahmen, und die meisten erreichen dort unter 1,0. Testen Sie auf dem Symbol, das Sie handeln wollen, statt eine Paarliste zu übernehmen.
- Wie unterscheidet sich Mean Reversion von einem Grid- oder Martingale-EA?
- Durch den Stop. Alle drei halten Exposure gegen eine ungünstige Bewegung, und alle drei sehen profitabel aus, solange der Markt mitspielt. Ein Mean-Reversion-EA nimmt eine Position an einem gemessenen Extrem und schließt sie mit einem definierten Verlust, wenn die Rückkehr-These falsch ist. Ein Grid- oder Martingale-EA beantwortet eine ungünstige Bewegung, indem er nachlegt, der Verlust wird also erst realisiert, wenn das Konto die nächste Stufe nicht mehr finanzieren kann. Wenn ein als Mean Reversion verkaufter EA keinen Stop hat oder in eine Verlustposition verbilligt, ist es eine andere Strategie, die nur das Label trägt.
- Kann ein besseres Ziel oder ein besserer Stop einen verlierenden Umkehr-Einstieg retten?
- Nicht nach den eigenen Records des Builders. RSI Reversal und Bollinger Bounce wurden jeweils über zwölf Kombinationen aus Stop und Ziel durchsucht — Stops von 20 bis 50 Pips, Ziele von 20 bis 100 — auf USD/JPY H1 über drei Fenster von 2018 bis 2026. Der beste In-Sample-Profitfaktor beider lag bei 0,91. Die Ausstiege zu verschieben ändert Trefferquote und Payoff-Verhältnis; es schafft keinen Vorteil, der dem Einstieg fehlt. Ändern Sie zuerst den Einstieg oder den Filter.
- Streut es das Risiko, mehrere Umkehrmethoden zusammen zu betreiben?
- Weniger, als es scheint. Das 3-Strategy Portfolio des Builders betreibt RSI-Umkehr, Bollinger-Bounce und Envelope-Umkehr in einem EA, jede mit eigener Magic Number. Bei Standardeinstellungen erreichte es einen Profitfaktor von 0,92 über 2.287 Trades — nicht besser als seine Teile. Drei Einstiege, die alle dieselbe Dehnung faden, verlieren bei demselben trendenden Wetter, also kommen ihre Verluste gemeinsam.
Glossary