평균 회귀
평균 회귀 EA는 가격이 자기 평균에서 측정된 거리만큼 벌어지면 움직임에 역행해 진입하고 되돌림을 노립니다. 이 이름표는 진입만 설명합니다. Builder에 기록된 탐색에서 RSI 반전과 볼린저 반전 템플릿은 각각 손절·목표 설정 열두 가지 중 어느 것도, 표본 내에서조차 프로핏 팩터 1.0을 넘지 못했습니다.
한눈에 보기
진입은 평균에서 떨어진 거리입니다
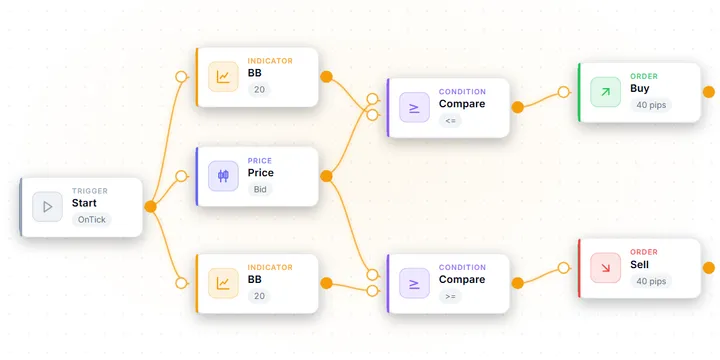
EA는 가격이 평균에서 표준편차 약 1.5~2.5배 벌어지길 기다렸다가 움직임의 반대로 진입하고, 평균 자체를 목표로 삼습니다. 여기서는 2σ 밴드 터치가 진입입니다.
한눈에 보기
기본 설정: 반전 템플릿별 프로핏 팩터
USD/JPY M5, 1년, 기본 입력값, 최적화 없는 Builder의 기준선입니다. 추세 방향으로 눌림을 사는 풀백 진입만 프로핏 팩터(PF) 1.0을 넘습니다.
메커니즘
EA는 가격이 이동평균이나 볼린저 중심선에서 얼마나 벗어났는지를 보통 표준편차나 ATR 단위로 측정하고, 극단 영역의 오실레이터로 그 벌어짐을 확인합니다. 진입은 움직임에 역행하며, 목표는 평균이고, 손절은 회귀 논리를 무효화할 수준 너머에 둡니다. 이 두 청산 사이의 거리가 기록의 형태를 정합니다. 진입에 가까운 목표는 높은 승률과 1을 크게 밑도는 손익비를 낳고, 완전한 평균에 둔 목표는 그 반대를 낳습니다. 어느 설정도 진입에 없는 우위를 만들어 내지는 못합니다.
적합성
종목이 대부분의 시간을 박스권에서 보내고 정의 가능한 중심으로 돌아오는 곳에 가장 적합합니다 — 역사적으로는 CHF 크로스, EUR/GBP, AUD/CAD입니다. 추세 국면의 모멘텀 통화에는 구조적으로 맞지 않습니다. 벌어짐이 계속 벌어지고, 돌아오지 않는 움직임을 상대로 역추세 포지션을 들고 있게 되기 때문입니다. 추세 필터나 국면 필터는 사실상 필수이며, 오실레이터 수준보다 상위 시간대 추세의 방향이 더 중요합니다. 덩어리로 몰려오는 긴 연속 손실을 받아들일 수 있고, 승률보다 손절 거리를 먼저 읽는 트레이더에게 적합합니다.
참고
평균 회귀는 모멘텀이 아니라 탄성에 겁니다. 평균에서 멀리 늘어난 가격은 계속 늘어나기보다 튕겨 돌아올 가능성이 높다는 것입니다. EA는 통계적으로 유의한 이탈 — 보통 이동평균이나 볼린저 중심선에서 1.5~2.5 표준편차 — 을 기다립니다. 극단 영역의 오실레이터로 그 벌어짐을 확인한 뒤, 움직임에 역행해 진입하며 평균 자체를 노립니다.
이것은 진입에 대한 설명이고, 진입은 대부분의 사람이 이해하는 부분입니다. 여기에 흔히 따라붙는 서술 — 회귀 시스템은 대부분의 매매를 이기고 가끔 크게 잃는다 — 은 메커니즘이 아니라 청산을 어디에 두었는지에 대한 주장입니다. 이 페이지는 그 기계를 MetaTrader 5 안에서 어떻게 만드는지, 그리고 Builder가 직접 측정한 반전 템플릿이 무엇을 보여 주는지 다룹니다. 끝으로 자본을 노출하기 전에 어떻게 스트레스 테스트할지를 설명합니다.
작동 방식: 진입은 거리이고, 청산이 형태를 정한다
진입 쪽은 하나의 측정이며, 흔한 세 가지 구성은 거의 서로 바꿔 써도 됩니다.
- 이동평균으로부터의 이탈. 가격이 평균에서 정해진 수의 ATR 단위 또는 표준편차만큼 떨어진 상태입니다. 전략 전체가 한 줄에 들어갑니다.
- 볼린저 터치 또는 밴드 밖 종가. 이탈이 이미 계산되어 있다는 점만 다른 같은 발상입니다. 밴드 밖 종가는 터치보다 엄격하며, 승률보다 매매 횟수를 더 크게 바꿉니다.
- 국면 필터를 곁들인 오실레이터 극단. 임계치를 넘은 RSI나 스토캐스틱에, 시장이 추세가 아니라고 말하는 값을 조건으로 겁니다. 그 필터가 바로 평균 회귀 EA와, 추세를 거스르다 전부 손절당하는 EA의 차이입니다.
청산은 두 부분입니다. 평균 또는 그 부근의 목표, 그리고 논리를 무효화하는 수준 너머의 손절입니다. 매매당 기대값은 win rate × average win − (1 − win rate) × average loss이며, 두 청산 거리가 정해지는 순간 두 항은 더는 독립이 아닙니다. 목표를 가까이 당기면 승률은 오르고 평균 이익은 평균 손실 아래로 줄어듭니다. 완전한 평균까지 밀면 그 반대가 됩니다.
고전적인 회귀 배치는 가까운 목표와 넓은 손절입니다 — 1 미만의 손익비로 산 높은 승률입니다. 아래에서 측정한 반전 템플릿 열 개는 반대로, 손절의 두 배인 목표(30/60 또는 40/80핍)로 제공됩니다. 이는 비용을 빼기 전 승률 33.3 %에서 본전이며, 아래 기본 기준선이 추세형 청산 아래에서 진입을 측정한다는 뜻이기도 합니다.
Builder의 반전 템플릿이 기본 설정에서 보여 주는 것
EA Builder는 기준선이 있는 템플릿 카드에 측정된 기준선을 표시하며, 반전 템플릿 중 열 개에 기준선이 있습니다. Builder 템플릿에 대한 우리 자신의 기본 설정 기준선 — USD/JPY M5에서 1년 동안 한 번 실행, 기본 입력값, 최적화 없음 — 에서 대부분은 프로핏 팩터 1.0 미만으로 끝났습니다. 반전 계열도 예외가 아닙니다.
| 테스트 조건 | |
|---|---|
| 출처 | EA Builder의 각 템플릿 카드에 표시된 기준선 |
| 심볼 / 시간대 | USD/JPY M5 (Exness MT5). Dual-Pair 바스켓은 EUR/USD와 GBP/USD를 매매 |
| 기간 | 2025-06-01 – 2026-06-09 |
| 모델 | M1 OHLC (봉 단위, 실제 틱 아님) |
| 입금액 / 입력값 | 10,000, 템플릿 기본값, 최적화 없음 |
| 템플릿 | 진입 | 손절 / 목표 (핍) | 프로핏 팩터 | 매매 수 |
|---|---|---|---|---|
| MA Pullback Buy | 가격이 EMA 50보다 0~20핍 위이고 RSI 45 미만, 매수만 | 40 / 80 | 1.10 | 159 |
| Envelope Reversal | 매도호가가 SMA 20의 0.1 % 엔벨로프 밖 | 30 / 60 | 0.98 | 986 |
| Bollinger Bounce | 20기간 2σ 밴드 터치 | 40 / 80 | 0.97 | 632 |
| Stoch + BB | 하단 밴드에서 스토캐스틱 20 미만 (매도는 반대) | 30 / 60 | 0.96 | 896 |
| Pin Bar Reversal | 강세 핀바이고 RSI 35 미만, 매수만 | 40 / 80 | 0.96 | 179 |
| RSI Reversal | RSI 14가 30 미만 / 70 초과 | 30 / 60 | 0.94 | 682 |
| Range Filter Reversal | 10봉 레인지가 10~80핍일 때만 RSI 30/70 | 40 / 80 | 0.90 | 573 |
| MFI Reversal + StdDev | StdDev 10이 StdDev 40보다 낮을 때만 MFI 20/80 | 40 / 80 | 0.80 | 362 |
| 3-Strategy Portfolio (Mean-Reversion Mix) | RSI + 볼린저 + 엔벨로프를 한 EA에서 | 각 구성 요소대로 | 0.92 | 2,287 |
| Dual-Pair RSI Basket | EUR/USD와 GBP/USD에서 RSI 30/70, 최대 네 포지션 | 30 / 60 | 0.87 | 12,953 |
여기서 네 가지가 따라 나오는데, 통념은 그중 어느 것도 예측하지 못합니다.
청산 손잡이는 형태를 움직일 뿐 우위를 움직이지 않습니다. Builder는 USD/JPY H1에서 RSI Reversal과 Bollinger Bounce에 대한 손절·목표 탐색을 기록해 두었습니다. 각각을 열두 가지 조합 — 손절 2050핍, 목표 20100핍 — 으로 2018–2021, 2022–2024, 2025년 1월 – 2026년 6월의 세 기간에서 돌렸습니다. 두 템플릿 중 어느 쪽이든 표본 내 최고 프로핏 팩터는 0.91이었습니다. 그 격자에는 가까운 목표도 먼 목표도 들어 있습니다. 선택에 쓴 기간 안에서조차 이기는 배치가 없다면, 그 진입에는 청산이 다듬을 것이 없습니다.
필터가 자동으로 개선이 되지는 않습니다. Range Filter Reversal은 RSI 30/70 진입에 10봉 레인지 조건을 더해 0.90을 기록했고, 단순한 버전은 0.94입니다 — 다만 손절과 목표도 다르므로 깔끔한 한 쌍은 아닙니다. 변동성이 수축하는 동안에만 역행하는 MFI Reversal + StdDev는 0.80으로 표에서 가장 약한 단일 종목 템플릿입니다. 매매를 걸러 내는 조건은 나쁜 매매와 함께 좋은 매매도 걸러 냅니다.
표에서 1.0을 넘는 유일한 템플릿은 추세 방향으로 역행합니다. MA Pullback Buy는 가격이 50기간 EMA 위에 있는 동안에만 눌림을 매수하며, 159건에 1.10을 기록합니다. 이것은 눌림목 진입 — 추세 필터 위의 회귀 진입 — 이며, 장기적인 움직임에 맞서는 일이 없습니다. 그래도 Measure 패널에 표시되는 통과 기준(프로핏 팩터 1.2 이상, 매매 60건 이상, 낙폭 20 % 이내)에는 못 미칩니다.
반전 방식을 겹쳐 쌓으면 위험이 집중됩니다. 세 방식을 묶은 포트폴리오는 0.92로, 구성 요소보다 나을 것이 없습니다. 셋 다 같은 벌어짐에 역행하기 때문입니다. Dual-Pair RSI Basket은 상관관계가 있는 두 통화쌍에서 하나의 RSI 규칙을 최대 네 포지션까지 돌립니다. 12,953건의 매매와 -36.38 %의 낙폭을 냈으며, 이는 Builder 기준선의 모든 템플릿 중 가장 깊습니다. 상관된 반전 포지션은 같은 베팅을 여러 번 건 것입니다.
시장 조건: 평균 회귀가 값을 하는 때와 못 하는 때
| 조건 | 평균 회귀 EA에 유리 | 평균 회귀 EA에 불리 |
|---|---|---|
| 시장 상태 | 가격이 돌아오는 정의 가능한 중심이 있는 박스권 | 계속 확장하는 방향성 움직임 |
| 변동성 | 높지만 방향이 없음 — 봉은 크고 순이동은 없음 | 한 방향으로 후속 진행을 동반한 확대 |
| 벌어짐 자체 | 소진되는 수급이 원인 — 얇은 세션, 과잉 반응 | 통화쌍을 재평가한 정보가 원인 |
| 상위 시간대 추세 | 평탄하거나, 역행이 그 추세 방향임 | 강하고 역행과 반대 방향 |
| 보유 비용 | 짧은 되돌림, 자금 비용은 무시할 수준 | 며칠씩 역방향으로 들고 있으며 틀린 대가로 스왑을 내는 포지션 |
나쁜 환경은 하락장이 아니라 방향성 있는 장이며, 이는 추세 추종이 박스권에서 무너지는 방식의 정확한 거울상입니다. 둘은 서로 다른 날씨에서 돈을 잃습니다. 연속 손실이 몰려오는 이유도 이것입니다. 열 번 연속 손실은 서로 무관한 열 번의 실수가 아니라, 같은 규칙이 하나의 추세 구간을 열 번 맞닥뜨린 것입니다.
무엇이 그 이탈을 만들었는지는 이탈의 크기만큼 중요합니다. 얇은 유동성이 늘려 놓은 가격은 회귀 후보입니다. 금리 결정이 늘려 놓은 가격은 재평가된 것이고, 돌아갈 옛 평균이 없습니다. 어떤 지표도 이 둘을 가르지 못하며, 그래서 여기서는 뉴스 필터가 더 중요합니다.
같은 탄성 가정이 통계적 차익거래를 움직입니다. 하나의 가격 대신 두 종목 사이의 스프레드에 적용할 뿐이며, 무너지는 방식도 같습니다. EUR/GBP 같은 단일 통화쌍에서 가정되는 관계는, 그 통화쌍이 자기 평균과 맺어 온 역사입니다.
MT5의 파라미터와 설정
Builder에서는 이것들이 각각 자체 입력값을 가진 블록이며, 모든 값은 컴파일된 EA의 입력값이 됩니다.
| 블록과 입력값 | 통상적인 출발점 | 무엇을 통제하는가 |
|---|---|---|
Bollinger Bands / Envelope period, deviation | 평균이 가격의 지연된 복사본이 아니라 하나의 수준이 될 만큼 길게 | EA가 가격이 돌아가야 할 값으로 취급하는 것 |
| RSI / Stochastic / MFI 임계치 | 확인용일 뿐, 단독 방아쇠가 아님 | 아직 가속 중인 벌어짐을 걸러 냄 |
Market Regime Filter Allowed regime = Range | ADX 임계치 25 부근, 가정하지 말고 테스트할 것 | 추세 구간의 진입을 억제 — 이 페이지에서 가장 중요한 입력 |
MA Distance Filter Price side, Max pips (0=off) | 더 긴 MA의 한쪽에서만 역행 | 역추세 역행을 눌림목 진입으로 바꿈 |
Open Buy / Open Sell TP (pips) | 평균 자체, 또는 거기까지 거리의 일부 | 손절과 함께 승률과 손익비를 정함 |
Stop Loss SL Mode | 무효화 수준 너머, 또는 ATR 배수 | 평균 회귀와 뜻하지 않은 마틴게일을 가르는 선 |
Spread Filter Max Spread (points) | 해당 종목의 정상 스프레드 바로 위 | 극단과 넓은 스프레드는 함께 옴. 최악의 체결을 막아 줌 |
Position Filter Max Positions | 종목당 1 | 규칙이 같은 역행을 겹쳐 쌓는 것을 막음 |
유망한 백테스트가 실전과의 접촉에서 살아남을지는 MT5 특유의 세 가지 현실이 가릅니다.
- 손절에는 최소 거리가 있고, 이 전략은 어차피 넓은 손절을 원합니다. 브로커는
SYMBOL_TRADE_STOPS_LEVEL보다 가까운 손절을 거부합니다. Builder가 생성하는 EA는 포지션을 수정하기 전에 그 레벨과SYMBOL_TRADE_FREEZE_LEVEL을 확인하고, 거부될 요청을 보내는 대신 현재 레벨을 유지합니다. - 스프레드는 이 전략이 진입하는 바로 그 지점에서 벌어집니다. 이 전략이 거스르는 극단은 흔히 얇은 조건에서 발생합니다. 평균 스프레드로 돌린 테스트는, 스프레드가 가장 나쁜 시점에 진입이 몰리는 EA의 우위를 과대평가합니다. 현실적인 스프레드나 실제 틱 스프레드로 테스트하고, 수익보다 모델링 품질을 먼저 읽으십시오.
- 보유 시간은 이 전략의 평판이 시사하는 것보다 깁니다. 며칠이 걸리는 되돌림은 매일 밤
SYMBOL_SWAP_LONG또는SYMBOL_SWAP_SHORT를 내며, 3배 스왑 요일은 브로커마다 다릅니다.
- 진입과 필터를 고정하고 그대로 두십시오 — 전부를 한꺼번에 바꾸면 아무것도 알 수 없습니다.
- 같은 진입을 가까운 목표와 완전한 평균 목표로 각각 테스트하십시오. 각각의 승률, 손익비, 프로핏 팩터를 기록하고, 어느 쪽도 1.0을 넘지 못하면 청산 조정을 멈추고 진입을 바꾸십시오.
- 손절은 딱 떨어지는 숫자가 아니라 논리를 무효화하는 수준에서 잡으십시오.
- 같은 기간에 대해 국면 필터나 추세 필터를 켜고 끄고 각각 돌려 보십시오. 차이가 거의 없다면 테스트 기간에 진짜 추세가 없었던 것이고, 그 결과는 견고한 것이 아니라 검증되지 않은 것입니다.
- 나온 기록의 최악 연속 손실 구간을 읽고, 자금을 넣기 전에 그 두 배 길이를 견딜 수 있을지 결정하십시오.
실패 양상: 평균 회귀 EA는 어떻게 돈을 잃는가
- 벌어짐이 계속 벌어진다. 이 전략이 돈을 잃는 정상적인 방식입니다. 모든 진입이 돌아오지 않는 움직임을 상대로 이루어지고, 규칙이 계속 조건을 다시 충족하기 때문에 손실이 덩어리로 옵니다.
- 평균이 옮겨 간다. 재평가된 통화쌍에는 새 평균이 있는데, EA는 계속 옛 평균으로부터의 거리를 잽니다.
- 손실을 피하려고 손절을 없앤다. 손절을 넓히거나 물타기로 대체하면, 위험이 정해진 전략이 그럴듯한 이야기를 두른 그리드로 바뀝니다. 자산 곡선은 즉시 좋아지고 꼬리 위험은 한없이 커집니다.
- 상관된 포지션을 분산으로 센다. 상관된 두 통화쌍에 쓴 하나의 반전 규칙은 같은 베팅을 두 번 건 것입니다. Dual-Pair 바스켓의 -36.38 % 낙폭이 기본 설정에서 그것이 드러나는 모습입니다.
- 진입을 구하려고 청산을 조정한다. 표본 내에서 이기는 손절·목표 조합이 하나도 없을 때, 더 열심히 탐색해도 끼워 맞춘 결과만 찾게 됩니다.
- 비용을 엉뚱한 봉에서 잰다. 진입은 스프레드가 가장 넓은 극단에 몰리고, 며칠짜리 보유는 스왑을 냅니다. 고정 평균 스프레드에 자금 비용 없이 구성한 테스트에서는 둘 다 보이지 않습니다.
AIStrategyMiner에서 평균 회귀 EA를 만들고 스트레스 테스트하는 법
위에서 설명한 기계를 조립하는 데 MQL5를 쓸 필요는 없습니다. 이탈 측정, 오실레이터 확인, 국면 게이트, 평균에 둔 목표, 극단 너머의 손절은 모두 노코드 Builder의 블록이며, 위의 반전 템플릿은 배선이 끝난 상태로 제공됩니다. 가장 빠르고 쓸모 있는 테스트는 RSI Reversal과 MA Pullback Buy를 나란히 불러오는 것입니다. 둘 사이에서 가장 눈에 띄는 차이는 추세 필터이지만 임계치, 방향, 청산도 다릅니다 — 그러니 RSI Reversal에 MA Distance Filter만 더하고 다른 것은 아무것도 바꾸지 마십시오.
- 하나의 진입을 가까운 목표와 평균 목표로 각각 테스트하고, 승률뿐 아니라 프로핏 팩터도 비교하십시오.
- Market Regime Filter나 MA Distance Filter를 더하고, 필터를 끈 상태의 기록도 측정해 그 필터가 실제로 무슨 일을 하는지 파악하십시오.
- Measure를 눌러 표시된 기준에 대한 대략적인 확인을 하고, 컴파일된 EA를 MT5 Strategy Tester에서 현실적인 스프레드의 실제 틱으로 돌리십시오.
- 백테스트 기간에 전략과 반대되는 지속적인 추세가 최소 한 번은 있었는지 확인하십시오.
당신의 플로에서 컴파일한 .ex5는 무료입니다. .mq5 소스 코드는 구독 없는 1회 구매인 Pro에 포함됩니다 — 생성된 코드를 편집하고 싶다면 요금을 보십시오. 백테스트 결과를 어떻게 읽어야 하는지는 사이트의 방법론에 정리되어 있습니다.
평균 회귀 대 추세
| 평균 회귀 | 추세 추종 | |
|---|---|---|
| 무엇을 가정하는가 | 늘어난 가격은 자기 평균으로 돌아온다 | 자리 잡은 방향은 계속된다 |
| 움직임 대비 진입 | 역행, 극단에서 | 순행, 확인 후 |
| 언제 잃는가 | 시장이 추세를 타고 벌어짐이 계속 벌어질 때 | 시장이 박스권이고 움직임이 되돌아올 때 |
| 통상적 청산 | 평균 또는 그 부근의 고정 목표 | 트레일링 스톱 또는 신호 반전 |
| 최악의 경우 | 돌아오지 않는 움직임을 상대로 들고 있는 포지션의 연속 | 평범한 손실의 긴 행렬 |
| 복잡도 | 중급 — 두 청산 거리가 위험을 진다 | 초급 — 입력은 적고, 견디기는 어렵다 |
일반적으로 어느 쪽이 더 안전하지는 않습니다. 한쪽은 고요함을, 다른 쪽은 움직임을 필요로 합니다. 둘을 함께 돌릴 근거가 되지만, 표가 보여 줄 수 없는 단서가 하나 있습니다. 평균 회귀 EA와 고정 익절을 쓰는 추세 EA는 둘 다 가격이 규칙이 말하는 자리에서 멈추는가에 기대며, 추세 필터 뒤에 둔 반전 진입은 이미 양쪽의 절반씩입니다. EA 두 개가 무언가를 분산했다고 가정하기 전에, 각 청산이 무슨 일을 하는지 확인하십시오.
같은 반전을 필터 유무로 두 번 만드세요
AIStrategyMiner Builder에서 진입을 한 번은 그대로, 한 번은 추세 또는 장세 필터 뒤에 연결한 뒤, 같은 틱 이력으로 둘 다 백테스트하세요. Builder 기준선에서 1.0을 넘는 템플릿은 추세 필터가 있는 하나뿐입니다.
- MetaTrader 5용 표준 .ex5 파일로 컴파일하고, 자금을 넣기 전에 최악의 연속 손실을 확인하세요.
완성된 EA는 믿기 전에 MetaTrader 5에서 확인하세요. 이 페이지의 숫자는 입력한 값에서 나온 것이며 결과 예측이 아닙니다.


관련 글
자주 묻는 질문
- 평균 회귀 EA란 무엇입니까?
- 평균 회귀 EA는 가격이 자기 평균에서 측정된 거리만큼 움직일 때까지 기다렸다가, 그 움직임에 역행해 진입하고 되돌림을 노립니다. 거리는 보통 볼린저 중심선으로부터의 표준편차나 이동평균으로부터의 ATR 단위로 표현하며, RSI나 스토캐스틱 같은 오실레이터가 극단 영역에 있는 것을 확인 신호로 씁니다. 손절은 그 벌어짐이 사실은 벌어짐이 아니라 추세의 시작임을 말해 줄 수준 너머에 둡니다. 진입 측면에서 추세 추종의 자연스러운 반대편이며, 반대되는 날씨에서 무너집니다.
- 평균 회귀 EA는 승률이 높습니까?
- 목표를 진입 가까이 둘 때만 그렇고, 그렇게 얻은 높은 승률은 손익비로 대가를 치릅니다. 진입 가까운 목표는 자주 닿지만 조금 벌고, 완전한 평균에 둔 목표는 덜 자주 닿지만 더 많이 법니다. 이 페이지에서 측정한 반전 템플릿은 손절의 두 배인 목표로 제공되며, 비용을 빼기 전 승률 33.3 %에서 본전입니다. 승률은 청산을 어디에 두었는지에서 나오는 것이지, 진입이 역추세라는 사실에서 나오지 않습니다.
- 평균 회귀 EA에는 어떤 통화쌍이 맞습니까?
- 교과서적인 답은 구조적으로 박스권인 크로스 — EUR/CHF, USD/CHF, EUR/GBP, AUD/CAD — 입니다. 계속 중심으로 돌아오는 통화쌍이라야 전략에 돌아갈 곳이 생기기 때문입니다. 실제로 중요한 것은 통화쌍 이름보다 좁습니다. 그 특정 종목이 자기 시간대에서 확장보다 회귀에 더 많은 시간을 쓰는지 여부입니다. Builder의 반전 템플릿은 추세성 통화쌍인 USD/JPY를 잡음 많은 M5에서 측정하며, 거기서 대부분이 1.0 미만입니다. 통화쌍 목록을 물려받지 말고 실제로 거래할 종목에서 테스트하십시오.
- 평균 회귀는 그리드나 마틴게일 EA와 어떻게 다릅니까?
- 손절에서 다릅니다. 셋 다 불리한 움직임에 맞서 노출을 유지하고, 셋 다 시장이 받쳐 주는 동안에는 수익성 있어 보입니다. 평균 회귀 EA는 측정된 극단에서 한 포지션을 잡고, 회귀 논리가 틀렸다면 정해진 손실로 청산합니다. 그리드나 마틴게일 EA는 불리한 움직임에 추가 진입으로 답하므로, 손실은 계좌가 다음 추가 진입을 감당하지 못할 때에야 실현됩니다. 평균 회귀라고 소개되는 EA에 손절이 없거나 손실 포지션에 물타기를 한다면, 그것은 이름표만 빌린 다른 전략입니다.
- 목표나 손절을 더 잘 잡으면 손실을 내는 반전 진입을 고칠 수 있습니까?
- Builder 자체의 기록으로는 그렇지 않습니다. RSI Reversal과 Bollinger Bounce는 각각 손절·목표 조합 열두 가지 — 손절 20~50핍, 목표 20~100핍 — 를 USD/JPY H1에서 2018년부터 2026년까지 세 기간에 걸쳐 탐색했습니다. 둘 중 어느 쪽이든 표본 내 최고 프로핏 팩터는 0.91이었습니다. 청산을 옮기면 승률과 손익비는 바뀌지만, 진입에 없는 우위가 생기지는 않습니다. 진입이나 필터를 먼저 바꾸십시오.
- 여러 반전 방식을 함께 돌리면 위험이 분산됩니까?
- 보이는 것보다 덜 분산됩니다. Builder의 3-Strategy Portfolio는 RSI 반전, 볼린저 반등, 엔벨로프 반전을 한 EA에서 각자의 매직 넘버로 돌립니다. 기본 설정에서 2,287건에 프로핏 팩터 0.92를 기록했습니다 — 구성 요소보다 나을 것이 없습니다. 모두 같은 벌어짐에 역행하는 세 진입은 같은 추세 날씨에서 잃으므로, 손실도 함께 옵니다.
Glossary