การกลับสู่ค่าเฉลี่ย
EA กลับสู่ค่าเฉลี่ยเข้าไม้สวนทางเมื่อราคายืดออกจากค่าเฉลี่ยไปไกลตามระยะที่วัดได้ แล้วเล็งการกลับคืน ชื่อเรียกนี้อธิบายเฉพาะจุดเข้าเท่านั้น ในการค้นหาที่ Builder บันทึกไว้ การตั้งจุดตัดขาดทุนและเป้าหมายสิบสองแบบบนเทมเพลตกลับตัวของ RSI และ Bollinger แต่ละตัว ไม่มีแบบใดผ่านตัวประกอบกำไร 1.0 ได้เลย แม้แต่แบบ in-sample
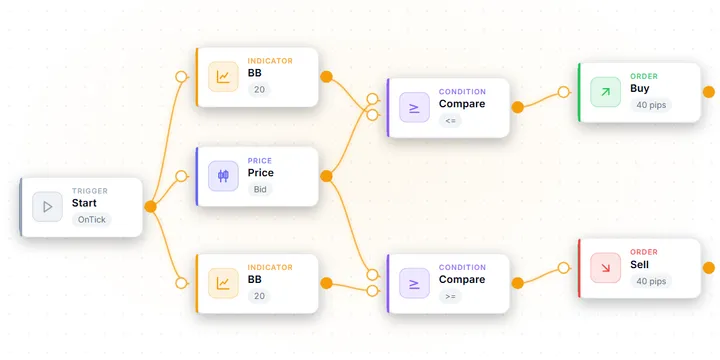
ภาพรวม
จุดเข้าคือระยะห่างจากค่าเฉลี่ย
EA รอให้ราคาห่างจากค่าเฉลี่ยราว 1.5 ถึง 2.5 เท่าของส่วนเบี่ยงเบนมาตรฐาน เข้าสวนทางการเคลื่อนไหว และตั้งเป้าที่ค่าเฉลี่ยเอง ที่นี่จุดเข้าคือการแตะแถบ 2σ
ภาพรวม
ค่าตั้งต้น: Profit factor ตามเทมเพลตการกลับตัว
ค่าพื้นฐานของ Builder บน USD/JPY M5 หนึ่งปี อินพุตเริ่มต้น ไม่ปรับแต่ง มีเพียงจุดเข้าแบบ pullback ที่ซื้อตอนย่อตามทิศทางเทรนด์เท่านั้นที่ผ่าน profit factor (PF) 1.0
กลไก
EA วัดว่าราคาเบี่ยงจากเส้นค่าเฉลี่ยเคลื่อนที่หรือเส้นกลางของ Bollinger ไปเท่าใด โดยทั่วไปวัดเป็นส่วนเบี่ยงเบนมาตรฐานหรือหน่วย ATR แล้วยืนยันการยืดตัวด้วยออสซิลเลเตอร์ในเขตสุดขั้ว จุดเข้าสวนทางกับการเคลื่อนไหว เป้าหมายคือค่าเฉลี่ย ส่วนจุดตัดขาดทุนวางเลยระดับที่จะหักล้างสมมติฐานการกลับคืน ระยะห่างระหว่างจุดออกทั้งสองนี้กำหนดรูปร่างของสถิติ เป้าหมายใกล้จุดเข้าให้อัตราชนะสูงและอัตราส่วนกำไรต่อขาดทุนต่ำกว่า 1 อยู่มาก เป้าหมายที่ค่าเฉลี่ยเต็มให้ผลตรงกันข้าม ไม่มีการตั้งค่าใดสร้างความได้เปรียบที่จุดเข้าไม่มีอยู่แล้วขึ้นมาได้
ความเหมาะสม
เหมาะที่สุดกับสัญลักษณ์ที่ใช้เวลาส่วนใหญ่อยู่ในกรอบและกลับสู่ศูนย์กลางที่นิยามได้ — ในอดีตคือคู่ไขว้ของ CHF, EUR/GBP และ AUD/CAD ไม่เหมาะเชิงโครงสร้างกับสกุลเงินโมเมนตัมในช่วงเทรนด์ เพราะการยืดตัวจะยืดต่อไปเรื่อย ๆ และสถานะสวนเทรนด์ถูกถือค้างสู้กับการเคลื่อนไหวที่ไม่กลับมา ตัวกรองเทรนด์หรือสภาวะตลาดแทบเป็นสิ่งจำเป็น และทิศทางของเทรนด์ในไทม์เฟรมใหญ่สำคัญกว่าระดับของออสซิลเลเตอร์ เหมาะกับเทรดเดอร์ที่รับช่วงขาดทุนติดต่อกันยาว ๆ ที่มาเป็นก้อนได้ และอ่านระยะจุดตัดขาดทุนก่อนอ่านอัตราชนะ
หมายเหตุ
การกลับสู่ค่าเฉลี่ยเดิมพันกับความยืดหยุ่นแบบยางยืด ไม่ใช่โมเมนตัม กล่าวคือ ราคาที่ยืดออกไปไกลจากค่าเฉลี่ยมีโอกาสดีดกลับมากกว่าจะยืดต่อไป EA จะรอการเบี่ยงเบนที่มีนัยสำคัญทางสถิติ — โดยทั่วไป 1.5 ถึง 2.5 ส่วนเบี่ยงเบนมาตรฐานจากเส้นค่าเฉลี่ยเคลื่อนที่หรือเส้นกลางของ Bollinger จากนั้นยืนยันการยืดตัวด้วยออสซิลเลเตอร์ในเขตสุดขั้ว แล้วเข้าไม้สวนทางการเคลื่อนไหวโดยเล็งไปที่ค่าเฉลี่ยนั่นเอง
นั่นคือคำอธิบายของจุดเข้า และจุดเข้าคือส่วนที่คนส่วนใหญ่เข้าใจ ส่วนคำบรรยายที่มักถูกแปะพ่วงมาด้วย — ระบบการกลับสู่ค่าเฉลี่ยชนะไม้ส่วนใหญ่และขาดทุนหนักเป็นครั้งคราว — เป็นข้ออ้างเกี่ยวกับตำแหน่งของจุดออก ไม่ใช่เกี่ยวกับกลไก หน้านี้อธิบายว่าเครื่องจักรนี้ถูกสร้างอย่างไรใน MetaTrader 5 และเทมเพลตกลับตัวที่ Builder วัดไว้เองแสดงอะไร ปิดท้ายด้วยวิธีทดสอบความทนทานก่อนที่เงินทุนจะเข้าไปเสี่ยง
ทำงานอย่างไร: จุดเข้าคือระยะทาง ส่วนจุดออกคือรูปร่าง
ฝั่งจุดเข้าคือการวัด และโครงสร้างที่พบบ่อยสามแบบแทบใช้แทนกันได้:
- การเบี่ยงจากเส้นค่าเฉลี่ยเคลื่อนที่ ราคาห่างจากค่าเฉลี่ยเป็นจำนวนหน่วย ATR หรือส่วนเบี่ยงเบนมาตรฐานที่กำหนดไว้ ทั้งกลยุทธ์สรุปได้ในบรรทัดเดียว
- การแตะแบนด์ Bollinger หรือปิดเลยแบนด์ แนวคิดเดียวกันแต่คำนวณค่าเบี่ยงเบนให้เสร็จแล้ว การปิดเลยแบนด์เข้มงวดกว่าการแตะ และเปลี่ยนจำนวนไม้มากกว่าที่จะเปลี่ยนอัตราชนะ
- จุดสุดขั้วของออสซิลเลเตอร์พร้อมตัวกรองสภาวะตลาด RSI หรือ Stochastic ที่ทะลุเกณฑ์ โดยมีเงื่อนไขจากค่าที่บอกว่าตลาดไม่ได้เป็นเทรนด์ ตัวกรองนั้นคือความต่างระหว่าง EA กลับสู่ค่าเฉลี่ย กับ EA ที่สวนเทรนด์ไปเรื่อยจนโดนตัดขาดทุนหมดทุกไม้
จุดออกมีสองส่วน: เป้าหมายที่ค่าเฉลี่ยหรือใกล้ค่าเฉลี่ย และจุดตัดขาดทุนที่เลยระดับซึ่งหักล้างสมมติฐาน ค่าคาดหวังต่อไม้คือ win rate × average win − (1 − win rate) × average loss และเมื่อระยะจุดออกทั้งสองถูกตรึงไว้ พจน์ทั้งสองก็เลิกเป็นอิสระต่อกัน ดึงเป้าหมายเข้าใกล้ อัตราชนะจะสูงขึ้นขณะที่กำไรเฉลี่ยหดลงต่ำกว่าขาดทุนเฉลี่ย ดันเป้าหมายออกไปถึงค่าเฉลี่ยเต็ม ผลจะกลับกัน
การจัดวางแบบคลาสสิกของการกลับสู่ค่าเฉลี่ยคือเป้าหมายใกล้และจุดตัดขาดทุนกว้าง — อัตราชนะสูงที่แลกมาด้วยอัตราส่วนกำไรต่อขาดทุนต่ำกว่า 1 เทมเพลตกลับตัวสิบตัวที่วัดด้านล่างตั้งไว้กลับกัน คือเป้าหมายเป็นสองเท่าของจุดตัดขาดทุน (30/60 หรือ 40/80 pips) ซึ่งคุ้มทุนที่อัตราชนะ 33.3 % ก่อนหักต้นทุน และหมายความว่าผลวัดพื้นฐานด้านล่างกำลังวัดจุดเข้าภายใต้การออกที่มีรูปร่างแบบเทรนด์
เทมเพลตกลับตัวของ Builder แสดงอะไรที่ค่าเริ่มต้น
EA Builder แสดงผลวัดพื้นฐานไว้บนการ์ดเทมเพลตที่มีการวัด และเทมเพลตกลับตัวสิบตัวมีผลวัดนี้ ในผลวัดพื้นฐานที่ค่าเริ่มต้นของเทมเพลตใน Builder ที่เราวัดเอง — รัน USD/JPY M5 ครั้งเดียวตลอดหนึ่งปี อินพุตค่าเริ่มต้น ไม่ออปติไมซ์ — ส่วนใหญ่จบต่ำกว่าตัวประกอบกำไร 1.0 และกลุ่มกลับตัวก็ไม่ใช่ข้อยกเว้น
| เงื่อนไขการทดสอบ | |
|---|---|
| แหล่งที่มา | ผลวัดพื้นฐานที่แสดงบนการ์ดเทมเพลตแต่ละใบใน EA Builder |
| สัญลักษณ์ / ไทม์เฟรม | USD/JPY M5 (Exness MT5); ตะกร้า Dual-Pair เทรด EUR/USD และ GBP/USD |
| ช่วงเวลา | 2025-06-01 – 2026-06-09 |
| แบบจำลอง | M1 OHLC (ระดับแท่ง ไม่ใช่ติ๊กจริง) |
| เงินฝาก / อินพุต | 10,000 ค่าเริ่มต้นของเทมเพลต ไม่ออปติไมซ์ |
| เทมเพลต | จุดเข้า | จุดตัดขาดทุน / เป้าหมาย (pips) | ตัวประกอบกำไร | ไม้ |
|---|---|---|---|---|
| MA Pullback Buy | ราคาอยู่เหนือ EMA 50 0–20 pips และ RSI ต่ำกว่า 45 ซื้ออย่างเดียว | 40 / 80 | 1.10 | 159 |
| Envelope Reversal | Bid เลย Envelope 0.1 % ของ SMA 20 | 30 / 60 | 0.98 | 986 |
| Bollinger Bounce | แตะแบนด์ 20 คาบ 2σ | 40 / 80 | 0.97 | 632 |
| Stoch + BB | Stochastic ต่ำกว่า 20 ที่แบนด์ล่าง (กลับด้านสำหรับฝั่งขาย) | 30 / 60 | 0.96 | 896 |
| Pin Bar Reversal | พินบาร์ขาขึ้นและ RSI ต่ำกว่า 35 ซื้ออย่างเดียว | 40 / 80 | 0.96 | 179 |
| RSI Reversal | RSI 14 ต่ำกว่า 30 / สูงกว่า 70 | 30 / 60 | 0.94 | 682 |
| Range Filter Reversal | RSI 30/70 เฉพาะเมื่อกรอบ 10 แท่งกว้าง 10–80 pips | 40 / 80 | 0.90 | 573 |
| MFI Reversal + StdDev | MFI 20/80 เฉพาะขณะที่ StdDev 10 ต่ำกว่า StdDev 40 | 40 / 80 | 0.80 | 362 |
| 3-Strategy Portfolio (Mean-Reversion Mix) | RSI + Bollinger + Envelope ใน EA เดียว | ตามแต่ละส่วน | 0.92 | 2,287 |
| Dual-Pair RSI Basket | RSI 30/70 บน EUR/USD และ GBP/USD สูงสุดสี่สถานะ | 30 / 60 | 0.87 | 12,953 |
จากตารางนี้มีสี่ข้อที่ตามมา และความเชื่อที่เล่าต่อกันมาไม่ได้ทำนายข้อใดเลย
ปุ่มปรับจุดออกขยับรูปร่าง ไม่ได้ขยับความได้เปรียบ Builder บันทึกการค้นหาจุดตัดขาดทุนและเป้าหมายของ RSI Reversal และ Bollinger Bounce บน USD/JPY H1 แต่ละตัวรันด้วยสิบสองแบบ — จุดตัดขาดทุน 20 ถึง 50 pips เป้าหมาย 20 ถึง 100 — บนสามช่วงเวลา: 2018–2021, 2022–2024 และมกราคม 2025 – มิถุนายน 2026 ตัวประกอบกำไรแบบ in-sample ที่ดีที่สุดของทั้งสองเทมเพลตคือ 0.91 ตารางค้นหานั้นมีทั้งเป้าหมายใกล้และไกล เมื่อไม่มีการวางแบบใดชนะเลยแม้แต่ในช่วงเวลาที่ใช้เลือกมัน จุดเข้าก็ไม่มีอะไรให้จุดออกปั้นรูปร่าง
ตัวกรองไม่ได้เป็นการปรับปรุงโดยอัตโนมัติ Range Filter Reversal เพิ่มเงื่อนไขกรอบ 10 แท่งให้จุดเข้า RSI 30/70 และได้ 0.90 เทียบกับ 0.94 ของเวอร์ชันพื้นฐาน — แม้ว่าจุดตัดขาดทุนและเป้าหมายจะต่างกันด้วย จึงไม่ใช่คู่เปรียบเทียบที่สะอาด MFI Reversal + StdDev ซึ่งสวนเฉพาะขณะที่ความผันผวนหดตัว เป็นเทมเพลตสัญลักษณ์เดียวที่อ่อนที่สุดในตารางที่ 0.80 เงื่อนไขที่ตัดไม้ออกจะตัดไม้ดีไปพร้อมกับไม้เสีย
เทมเพลตเดียวในตารางที่เกิน 1.0 สวนในทิศของเทรนด์ MA Pullback Buy ซื้อการย่อลงเฉพาะขณะที่ราคาอยู่เหนือ EMA 50 คาบ และได้ 1.10 จาก 159 ไม้ มันเป็นจุดเข้าแบบย่อตัว — จุดเข้าแบบกลับตัวที่ติดตัวกรองเทรนด์ — และไม่ยืนสวนการเคลื่อนไหวระยะยาวเลย แต่ก็ยังไม่ถึงเกณฑ์ผ่านที่แผง Measure แสดงไว้ (ตัวประกอบกำไรอย่างน้อย 1.2 อย่างน้อย 60 ไม้ และดรอว์ดาวน์ไม่แย่กว่า 20 %)
การซ้อนวิธีกลับตัวหลายแบบทำให้ความเสี่ยงกระจุกตัว พอร์ตสามวิธีได้ 0.92 — ไม่ดีกว่าส่วนประกอบ เพราะทั้งสามสวนการยืดตัวเดียวกัน Dual-Pair RSI Basket รันกฎ RSI เดียวบนสองคู่เงินที่สัมพันธ์กัน โดยเปิดได้สูงสุดสี่สถานะ ให้ 12,953 ไม้และดรอว์ดาวน์ -36.38 % ลึกที่สุดในบรรดาเทมเพลตทั้งหมดในผลวัดพื้นฐานของ Builder สถานะกลับตัวที่สัมพันธ์กันคือเดิมพันเดียวที่วางซ้ำหลายครั้ง
สภาวะตลาด: เมื่อไรการกลับสู่ค่าเฉลี่ยจึงคุ้ม และเมื่อไรไม่คุ้ม
| เงื่อนไข | เอื้อต่อ EA กลับสู่ค่าเฉลี่ย | เป็นศัตรูกับ EA กลับสู่ค่าเฉลี่ย |
|---|---|---|
| สภาพตลาด | กรอบราคาที่มีศูนย์กลางชัดเจนซึ่งราคากลับไปหา | การเคลื่อนไหวมีทิศทางที่ยืดต่อไปเรื่อย ๆ |
| ความผันผวน | สูงแต่ไร้ทิศทาง — แท่งกว้าง แต่ไม่คืบหน้าสุทธิ | ขยายตัว พร้อม การไปต่อในทางเดียว |
| ตัวการยืดตัว | เกิดจากแรงซื้อขายที่หมดแรง — เซสชันบาง ปฏิกิริยาเกินเหตุ | เกิดจากข้อมูลที่ตีราคาคู่เงินใหม่ |
| เทรนด์ของไทม์เฟรมใหญ่ | แบน หรือการสวนอยู่ในทิศของมัน | แรงและสวนทางกับการสวน |
| ต้นทุนการถือ | กลับคืนเร็ว ค่าถือครองไม่มีนัย | ถือค้างหลายวันสวนการเคลื่อนไหว จ่ายสวอปเพื่อความผิดพลาด |
สภาพแวดล้อมที่แย่ไม่ใช่ตลาดขาลง แต่คือตลาดที่มีทิศทาง ซึ่งเป็นภาพสะท้อนตรงข้ามพอดีกับที่ การตามเทรนด์ พังในกรอบราคา ทั้งคู่ขาดทุนในสภาพอากาศคนละแบบ และนี่ก็เป็นเหตุผลที่ช่วงขาดทุนมักมาเป็นกระจุก ขาดทุนติดกันสิบไม้ไม่ใช่ความผิดพลาดสิบครั้งที่ไม่เกี่ยวกัน แต่คือช่วงเทรนด์ช่วงเดียวที่กฎเดิมเข้าไปปะทะสิบครั้ง
สาเหตุของการเบี่ยงเบนสำคัญไม่แพ้ขนาดของมัน ราคาที่ถูกยืดด้วยสภาพคล่องบางคือผู้เข้าชิงการกลับคืน ส่วนราคาที่ถูกยืดด้วยการตัดสินใจเรื่องดอกเบี้ยนั้นถูกตีราคาใหม่แล้ว และไม่มีค่าเฉลี่ยเดิมให้กลับไปหาอีก ไม่มีอินดิเคเตอร์ใดแยกสองกรณีนี้ออกจากกัน ตัวกรองข่าวจึงสำคัญกว่าในกลยุทธ์นี้
สมมติฐานความยืดหยุ่นเดียวกันนี้ขับเคลื่อน อาร์บิทราจ เชิงสถิติ ซึ่งใช้กับส่วนต่างระหว่างสองตราสารแทนที่จะใช้กับราคาเดียว และมันพังในแบบเดียวกัน ในคู่เงินเดี่ยวอย่าง EUR/GBP ความสัมพันธ์ที่ถูกสมมติไว้ก็คือประวัติของคู่เงินนั้นกับค่าเฉลี่ยของมันเอง
พารามิเตอร์และการตั้งค่าใน MT5
ใน Builder แต่ละรายการคือบล็อกที่มีอินพุตของตัวเอง และทุกค่าจะกลายเป็นอินพุตใน EA ที่คอมไพล์แล้ว
| บล็อกและอินพุต | จุดเริ่มต้นทั่วไป | ควบคุมอะไร |
|---|---|---|
Bollinger Bands / Envelope period, deviation | ยาวพอให้ค่าเฉลี่ยเป็นระดับราคา ไม่ใช่เงาของราคาที่ตามหลัง | สิ่งที่ EA ถือว่าเป็นค่าที่ราคาควรกลับไปหา |
| เกณฑ์ RSI / Stochastic / MFI | ใช้ยืนยันเท่านั้น ไม่ใช่ตัวกระตุ้นโดยลำพัง | กรองการยืดตัวที่ยังเร่งตัวอยู่ออกไป |
Market Regime Filter Allowed regime = Range | เกณฑ์ ADX ราว 25 ต้องทดสอบ ไม่ใช่สมมติ | ระงับการเข้าไม้ในช่วงเทรนด์ — อินพุตที่สำคัญที่สุดในหน้านี้ |
MA Distance Filter Price side, Max pips (0=off) | สวนเฉพาะฝั่งของเส้นค่าเฉลี่ยที่ยาวกว่า | เปลี่ยนการสวนเทรนด์ให้เป็นจุดเข้าแบบย่อตัว |
Open Buy / Open Sell TP (pips) | ที่ค่าเฉลี่ย หรือเศษส่วนของระยะไปถึงมัน | ร่วมกับจุดตัดขาดทุน กำหนดอัตราชนะและอัตราส่วนกำไรต่อขาดทุน |
Stop Loss SL Mode | เลยระดับที่หักล้างสมมติฐาน หรือตัวคูณ ATR | เส้นแบ่งระหว่างการกลับสู่ค่าเฉลี่ยกับ มาร์ติงเกล โดยไม่ตั้งใจ |
Spread Filter Max Spread (points) | เหนือสเปรดปกติของสัญลักษณ์เล็กน้อย | จุดสุดขั้วกับสเปรดกว้างมักมาพร้อมกัน ตัวนี้กันการได้ราคาที่แย่ที่สุด |
Position Filter Max Positions | 1 ต่อสัญลักษณ์ | กันไม่ให้กฎซ้อนการสวนแบบเดิม |
ความจริงเฉพาะของ MT5 สามข้อเป็นตัวตัดสินว่าแบ็คเทสต์ที่ดูดีจะรอดเมื่อเจอของจริงหรือไม่:
- จุดตัดขาดทุนมีระยะขั้นต่ำ และกลยุทธ์นี้ต้องการระยะกว้างอยู่แล้ว โบรกเกอร์ปฏิเสธจุดตัดขาดทุนที่ใกล้กว่า
SYMBOL_TRADE_STOPS_LEVELEA ที่ Builder สร้างจะตรวจระดับนั้นและSYMBOL_TRADE_FREEZE_LEVELก่อนแก้ไขสถานะ และคงระดับเดิมไว้แทนการส่งคำขอที่จะถูกปฏิเสธ - สเปรดกว้างขึ้นตรงจุดที่กลยุทธ์นี้เข้าไม้พอดี จุดสุดขั้วที่มันสวนมักเกิดในสภาพตลาดบาง การทดสอบด้วยสเปรดเฉลี่ยจะประเมินความได้เปรียบของ EA ที่เข้าไม้กระจุกตรงช่วงสเปรดแย่สุดไว้สูงเกินจริง จงทดสอบด้วยสเปรดที่สมจริงหรือด้วยติ๊กจริง และอ่านคุณภาพการจำลองก่อนอ่านกำไร
- เวลาถือยาวกว่าที่ชื่อเสียงของกลยุทธ์บอกไว้ การกลับคืนที่ใช้เวลาหลายวันต้องจ่าย
SYMBOL_SWAP_LONGหรือSYMBOL_SWAP_SHORTทุกคืน และวันที่คิดสวอปสามเท่าก็ต่างกันไปตามโบรกเกอร์
- ตรึงจุดเข้าและตัวกรองไว้ แล้วอย่าไปยุ่งกับมัน — การเปลี่ยนทุกอย่างพร้อมกันจะไม่บอกอะไรคุณเลย
- ทดสอบจุดเข้าเดียวกันด้วยเป้าหมายใกล้และเป้าหมายที่ค่าเฉลี่ยเต็ม บันทึกอัตราชนะ อัตราส่วนกำไรต่อขาดทุน และตัวประกอบกำไรของแต่ละแบบ ถ้าไม่มีแบบใดผ่าน 1.0 ให้หยุดจูนจุดออกแล้วเปลี่ยนจุดเข้า
- ตั้งจุดตัดขาดทุนจากระดับที่หักล้างสมมติฐาน ไม่ใช่จากตัวเลขกลม ๆ
- รันตัวกรองสภาวะตลาดหรือตัวกรองเทรนด์ทั้งแบบเปิดและปิดบนช่วงเวลาเดียวกัน ถ้าผลต่างกันน้อยมาก แปลว่าช่วงทดสอบไม่มีเทรนด์จริง และผลลัพธ์คือ “ยังไม่ถูกทดสอบ” ไม่ใช่ “ทนทาน”
- อ่านช่วงขาดทุนติดต่อกันที่แย่ที่สุดในสถิติที่ได้ แล้วตัดสินใจก่อนจะลงเงินใด ๆ ว่าคุณจะทนช่วงที่ยาวเป็นสองเท่าได้หรือไม่
รูปแบบความล้มเหลว: EA กลับสู่ค่าเฉลี่ยขาดทุนอย่างไร
- การยืดตัวยืดต่อไปเรื่อย ๆ นี่คือวิธีขาดทุนตามปกติของกลยุทธ์นี้ ทุกไม้เข้าสวนการเคลื่อนไหวที่ไม่กลับมา และเพราะกฎเข้าเงื่อนไขซ้ำได้เรื่อย ๆ ผลขาดทุนจึงมาเป็นก้อน
- ค่าเฉลี่ยย้ายที่ คู่เงินที่ถูกตีราคาใหม่มีค่าเฉลี่ยใหม่ แต่ EA ยังคงวัดระยะจากค่าเดิม
- ถอดจุดตัดขาดทุนออกเพื่อเลี่ยงการขาดทุน การขยายจุดตัดขาดทุน หรือแทนที่ด้วยการถัวเฉลี่ยขาลง เปลี่ยนกลยุทธ์ที่มีความเสี่ยงจำกัดให้กลายเป็น กริด ที่มีเรื่องเล่าดี ๆ เส้นทุนดีขึ้นทันที ส่วนความเสี่ยงหางกลายเป็นไม่จำกัด
- นับสถานะที่สัมพันธ์กันเป็นการกระจายความเสี่ยง กฎกลับตัวเดียวบนสองคู่เงินที่สัมพันธ์กันคือเดิมพันเดียวกันสองครั้ง ดรอว์ดาวน์ -36.38 % ของตะกร้า Dual-Pair คือหน้าตาของเรื่องนี้ที่ค่าเริ่มต้น
- จูนจุดออกเพื่อกู้จุดเข้า เมื่อไม่มีการจับคู่จุดตัดขาดทุนและเป้าหมายใดชนะแบบ in-sample การค้นหาหนักขึ้นก็จะเจอแต่ผลที่ถูกฟิต
- วัดต้นทุนผิดแท่ง การเข้าไม้กระจุกตัวที่จุดสุดขั้วซึ่งสเปรดกว้างที่สุด และการถือหลายวันต้องจ่ายสวอป ทั้งสองอย่างมองไม่เห็นในการทดสอบที่ตั้งสเปรดเฉลี่ยคงที่และไม่คิดค่าถือครอง
วิธีสร้างและทดสอบความทนทานของ EA กลับสู่ค่าเฉลี่ยใน AIStrategyMiner
คุณไม่จำเป็นต้องเขียน MQL5 เพื่อประกอบเครื่องจักรที่อธิบายไว้ข้างต้น ตัววัดการเบี่ยงเบน การยืนยันด้วยออสซิลเลเตอร์ เงื่อนไขสภาวะตลาด เป้าหมายที่ค่าเฉลี่ย และจุดตัดขาดทุนเลยจุดสุดขั้ว ล้วนเป็นบล็อกใน Builder แบบไม่ต้องเขียนโค้ด และเทมเพลตกลับตัวข้างต้นก็มาพร้อมการต่อวงจรไว้แล้ว การทดสอบที่มีประโยชน์และเร็วที่สุดคือโหลด RSI Reversal กับ MA Pullback Buy มาวางเทียบกัน ความต่างที่เห็นชัดที่สุดคือตัวกรองเทรนด์ แม้เกณฑ์ ทิศทาง และจุดออกจะต่างกันด้วย — ดังนั้นให้เพิ่ม MA Distance Filter เข้าไปใน RSI Reversal และไม่เปลี่ยนอย่างอื่นเลย
- ทดสอบจุดเข้าหนึ่งแบบด้วยเป้าหมายใกล้และเป้าหมายที่ค่าเฉลี่ย แล้วเทียบตัวประกอบกำไรควบคู่กับอัตราชนะ
- เพิ่ม Market Regime Filter หรือ MA Distance Filter และวัดสถิติในสภาพที่ปิดตัวกรองด้วย เพื่อให้รู้ว่าตัวกรองทำอะไรอยู่จริง ๆ
- กด Measure เพื่อตรวจคร่าว ๆ เทียบกับเกณฑ์ที่แสดงไว้ จากนั้นรัน EA ที่คอมไพล์แล้วใน MT5 Strategy Tester ด้วยติ๊กจริงพร้อมสเปรดที่สมจริง
- ยืนยันว่าช่วง แบ็คเทสต์ มีเทรนด์ที่สวนกลยุทธ์อย่างต่อเนื่องอย่างน้อยหนึ่งครั้ง
ไฟล์ .ex5 ที่คอมไพล์จากโฟลว์ของคุณเองใช้ได้ฟรี ซอร์สโค้ด .mq5 เป็นส่วนหนึ่งของ Pro ซึ่งซื้อครั้งเดียวโดยไม่มีการสมัครสมาชิกรายเดือน — ดู ราคา หากต้องการแก้ไขโค้ดที่สร้างขึ้น ส่วน ระเบียบวิธี ของเว็บไซต์อธิบายว่าควรอ่านผลแบ็คเทสต์อย่างไร
การกลับสู่ค่าเฉลี่ยเทียบกับเทรนด์
| การกลับสู่ค่าเฉลี่ย | ตามเทรนด์ | |
|---|---|---|
| สมมติอะไร | ราคาที่ยืดออกไปจะกลับสู่ค่าเฉลี่ยของมัน | ทิศทางที่ก่อตัวแล้วจะไปต่อ |
| จุดเข้าเทียบกับการเคลื่อนไหว | สวนทาง ที่จุดสุดขั้ว | ตามทาง หลังได้รับการยืนยัน |
| ขาดทุนเมื่อ | ตลาดเป็นเทรนด์และการยืดตัวยืดต่อไป | ตลาดออกข้างและการเคลื่อนไหวย้อนกลับ |
| จุดออกทั่วไป | เป้าหมายคงที่ที่ค่าเฉลี่ยหรือใกล้ค่าเฉลี่ย | เทรลลิงสต็อปหรือสัญญาณกลับทิศ |
| กรณีเลวร้ายที่สุด | ชุดของสถานะที่ถือค้างสู้การเคลื่อนไหวที่ไม่กลับมา | ชุดการขาดทุนธรรมดาที่ยาวเหยียด |
| ความซับซ้อน | ปานกลาง — ระยะจุดออกทั้งสองเป็นตัวแบกความเสี่ยง | เริ่มต้น — อินพุตน้อย แต่ทนถือได้ยาก |
โดยทั่วไปไม่มีฝ่ายใดปลอดภัยกว่ากัน: ฝ่ายหนึ่งต้องการความนิ่ง อีกฝ่ายต้องการการเคลื่อนไหว นั่นคือเหตุผลที่จะรันทั้งคู่ โดยมีข้อแม้หนึ่งข้อที่ตารางแสดงไม่ได้ EA กลับสู่ค่าเฉลี่ยกับ EA เทรนด์ที่ใช้จุดทำกำไรคงที่ต่างก็พึ่งพาให้ราคาหยุดตรงจุดที่กฎบอกไว้ และจุดเข้าแบบกลับตัวที่อยู่หลังตัวกรองเทรนด์ก็เป็นครึ่งหนึ่งของทั้งสองแบบอยู่แล้ว จงตรวจสอบว่าจุดออกของแต่ละตัวทำอะไรจริง ๆ ก่อนจะสรุปว่า EA สองตัวได้กระจายความเสี่ยงอะไรไปแล้ว
ประกอบการกลับตัวเดียวกันสองแบบ มีและไม่มีฟิลเตอร์
ประกอบจุดเข้าหนึ่งครั้งแบบเปล่า และอีกครั้งหลังฟิลเตอร์เทรนด์หรือสภาวะตลาดใน AIStrategyMiner Builder แล้วแบ็กเทสต์ทั้งสองบนประวัติทิกเดียวกัน เทมเพลตเดียวที่สูงกว่า 1.0 ในค่าพื้นฐานของ Builder คือตัวที่มีฟิลเตอร์เทรนด์
- คอมไพล์ไฟล์ .ex5 มาตรฐานสำหรับ MetaTrader 5 แล้วอ่านรอบแพ้ที่แย่ที่สุดก่อนจะลงเงินจริง
ตรวจสอบ EA ที่เสร็จแล้วใน MetaTrader 5 ก่อนไว้วางใจ ตัวเลขในหน้านี้มาจากค่าที่คุณพิมพ์เอง ไม่ใช่การคาดการณ์ผลลัพธ์


บทความที่เกี่ยวข้อง
คำถามที่พบบ่อย
- EA กลับสู่ค่าเฉลี่ยคืออะไร
- EA กลับสู่ค่าเฉลี่ยจะรอจนราคาเคลื่อนออกจากค่าเฉลี่ยของตัวเองตามระยะที่วัดได้ แล้วจึงเข้าไม้สวนทางการเคลื่อนไหวนั้นโดยเล็งการกลับคืน ระยะดังกล่าวมักแสดงเป็นส่วนเบี่ยงเบนมาตรฐานจากเส้นกลางของ Bollinger หรือเป็นหน่วย ATR จากเส้นค่าเฉลี่ยเคลื่อนที่ และใช้ออสซิลเลเตอร์อย่าง RSI หรือ Stochastic ในเขตสุดขั้วเป็นตัวยืนยัน จุดตัดขาดทุนวางเลยระดับที่จะบอกว่านี่ไม่ใช่การยืดตัว แต่เป็นจุดเริ่มของเทรนด์ ในแง่จุดเข้า มันคือขั้วตรงข้ามตามธรรมชาติของการตามเทรนด์ และมันพังในสภาพอากาศตรงกันข้าม
- EA กลับสู่ค่าเฉลี่ยมีอัตราชนะสูงหรือไม่
- สูงก็ต่อเมื่อวางเป้าหมายไว้ใกล้จุดเข้า และอัตราชนะสูงที่ได้มาแบบนั้นต้องจ่ายด้วยอัตราส่วนกำไรต่อขาดทุน เป้าหมายใกล้จุดเข้าถูกแตะบ่อยแต่จ่ายน้อย เป้าหมายที่ค่าเฉลี่ยเต็มถูกแตะน้อยกว่าแต่จ่ายมากกว่า เทมเพลตกลับตัวที่วัดในหน้านี้มาพร้อมเป้าหมายสองเท่าของจุดตัดขาดทุน ซึ่งคุ้มทุนที่อัตราชนะ 33.3 % ก่อนหักต้นทุน อัตราชนะเป็นผลจากตำแหน่งของจุดออก ไม่ใช่จากการที่จุดเข้าสวนเทรนด์
- คู่เงินใดเหมาะกับ EA กลับสู่ค่าเฉลี่ย
- คำตอบตามตำราคือคู่ไขว้ที่เคลื่อนในกรอบเชิงโครงสร้าง — EUR/CHF, USD/CHF, EUR/GBP, AUD/CAD — เพราะคู่เงินที่กลับสู่ศูนย์กลางอยู่เสมอย่อมให้กลยุทธ์มีที่ให้กลับไปหา ในทางปฏิบัติ สิ่งที่สำคัญแคบกว่าชื่อคู่เงิน คือสัญลักษณ์นั้น ๆ บนไทม์เฟรมของมันใช้เวลาไปกับการกลับคืนมากกว่าการยืดตัวหรือไม่ เทมเพลตกลับตัวของ Builder วัดบน USD/JPY M5 ซึ่งเป็นคู่ที่มีเทรนด์บนไทม์เฟรมที่มีสัญญาณรบกวนมาก และส่วนใหญ่ได้ต่ำกว่า 1.0 ที่นั่น จงทดสอบบนสัญลักษณ์ที่คุณตั้งใจจะเทรด แทนที่จะรับรายชื่อคู่เงินมาใช้ต่อ
- การกลับสู่ค่าเฉลี่ยต่างจาก EA กริดหรือมาร์ติงเกลอย่างไร
- ต่างที่จุดตัดขาดทุน ทั้งสามแบบถือสถานะสู้กับการเคลื่อนไหวที่สวนทาง และทั้งสามดูมีกำไรตราบใดที่ตลาดเป็นใจ EA กลับสู่ค่าเฉลี่ยเปิดหนึ่งไม้ที่จุดสุดขั้วที่วัดได้ และปิดด้วยผลขาดทุนที่กำหนดไว้หากสมมติฐานการกลับคืนผิด ส่วน EA กริดหรือมาร์ติงเกลตอบสนองต่อการเคลื่อนไหวที่สวนทางด้วยการเติมไม้ ผลขาดทุนจึงเกิดขึ้นจริงก็ต่อเมื่อบัญชีไม่มีเงินพอเติมไม้ถัดไป ถ้า EA ที่ขายในชื่อการกลับสู่ค่าเฉลี่ยไม่มีจุดตัดขาดทุน หรือถัวเฉลี่ยขาลงในสถานะที่ขาดทุนอยู่ นั่นคือกลยุทธ์อื่นที่สวมชื่อนี้ไว้
- เป้าหมายหรือจุดตัดขาดทุนที่ดีกว่าช่วยแก้จุดเข้ากลับตัวที่ขาดทุนได้หรือไม่
- ไม่ได้ ตามสถิติของ Builder เอง RSI Reversal และ Bollinger Bounce ถูกค้นหาด้วยจุดตัดขาดทุนและเป้าหมายสิบสองแบบ — จุดตัดขาดทุน 20 ถึง 50 pips เป้าหมาย 20 ถึง 100 — บน USD/JPY H1 สามช่วงเวลาระหว่าง 2018 ถึง 2026 ตัวประกอบกำไรแบบ in-sample ที่ดีที่สุดของทั้งสองตัวคือ 0.91 การขยับจุดออกเปลี่ยนอัตราชนะและอัตราส่วนกำไรต่อขาดทุน แต่ไม่ได้สร้างความได้เปรียบที่จุดเข้าไม่มี ให้เปลี่ยนจุดเข้าหรือตัวกรองก่อน
- การรันวิธีกลับตัวหลายแบบพร้อมกันช่วยกระจายความเสี่ยงหรือไม่
- น้อยกว่าที่เห็น เทมเพลต 3-Strategy Portfolio ของ Builder รันการกลับตัวของ RSI การเด้งจาก Bollinger และการกลับตัวจาก Envelope ใน EA เดียว แต่ละวิธีใช้ magic number ของตัวเอง ที่ค่าเริ่มต้นได้ตัวประกอบกำไร 0.92 จาก 2,287 ไม้ — ไม่ดีกว่าส่วนประกอบของมัน จุดเข้าสามแบบที่สวนการยืดตัวเดียวกันจะแพ้ในสภาพอากาศที่มีเทรนด์แบบเดียวกัน ผลขาดทุนจึงมาพร้อมกัน
Glossary