Возврат к среднему
Советники возврата к среднему входят против движения, когда цена растянулась на измеренное расстояние от своей средней, и целятся в возврат. Ярлык описывает только вход. В записанном переборе Strategy Builder двенадцать настроек стопа и цели на каждом из шаблонов разворота по RSI и по Боллинджеру ни разу не превысили профит-фактор 1,0 — даже на обучающем периоде.
Коротко
Вход — это расстояние от среднего
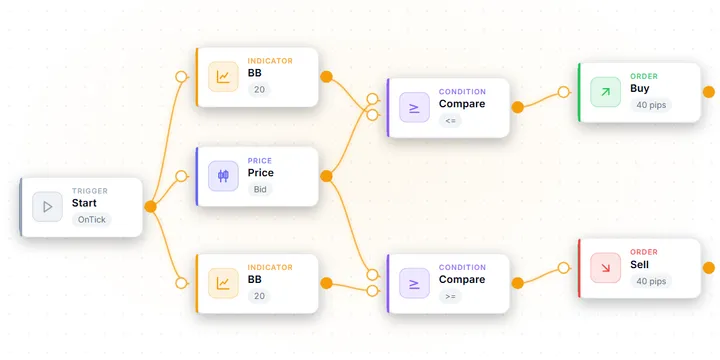
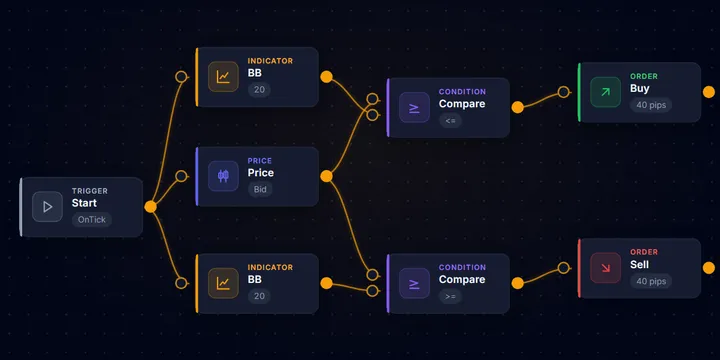
Советник ждёт, пока цена отойдёт примерно на 1,5–2,5 стандартных отклонения от своего среднего, входит против движения и целится в само среднее. Здесь вход — касание полосы 2σ.
Коротко
Стандартные настройки: профит-фактор по шаблонам возврата
Базовый уровень Strategy Builder на USD/JPY M5 за один год, входные параметры по умолчанию, без оптимизации. Только вход на откате, играющий против просадок по направлению тренда, превышает профит-фактор (PF) 1,0.
Механизм
Советник измеряет, насколько цена отклонилась от скользящей средней или центра полос Боллинджера, обычно в стандартных отклонениях или единицах ATR, и подтверждает растяжение осциллятором в экстремальной зоне. Вход идёт против движения; цель — сама средняя, а стоп стоит за уровнем, который опроверг бы тезис о возврате. Расстояние между этими двумя выходами и задаёт форму отчёта. Цель близко ко входу даёт высокую долю прибыльных сделок и отношение выигрыша к проигрышу заметно ниже 1; цель на полной средней даёт обратное. Ни одна из этих настроек не создаёт преимущества, которого нет у входа.
Пригодность
Лучше всего там, где инструмент большую часть времени проводит в диапазоне и возвращается к определимому центру — исторически это кроссы с CHF, EUR/GBP и AUD/CAD. Структурно не подходит для импульсных валют в фазах тренда, когда растяжение продолжает растягиваться, а контртрендовая позиция удерживается против движения, которое не возвращается. Трендовый фильтр или фильтр режима практически обязателен, и направление тренда старшего таймфрейма важнее уровня осциллятора. Подходит трейдеру, способному принять длинные серии убытков, приходящие блоком, и читающему расстояние до стопа раньше доли прибыльных сделок.
Примечания
Возврат к среднему ставит на упругость, а не на импульс: цена, растянутая далеко от своей средней, скорее отскочит обратно, чем продолжит растягиваться. Советник ждёт статистически значимого отклонения — обычно от 1,5 до 2,5 стандартных отклонений от скользящей средней или центра Боллинджера. Он подтверждает растяжение осциллятором в экстремальной зоне, затем входит против движения, целясь в саму среднюю.
Это описывает вход, а вход — та часть, которую понимает большинство. Описание, которое к нему обычно прикручивают, — системы возврата выигрывают большинство сделок и изредка теряют помногу — есть утверждение о том, где стоят выходы, а не о механизме. Эта страница разбирает, как машина строится внутри MetaTrader 5 и что показывают измеренные шаблоны разворота самого Strategy Builder. В конце — как провести стресс-тест до того, как под риск попадёт капитал.
Как это работает: вход — это расстояние, выход — это форма
Сторона входа — измерение, и три распространённые конструкции почти взаимозаменяемы:
- Отклонение от скользящей средней. Цена на заданном числе единиц ATR или стандартных отклонений от средней. Вся стратегия в одну строку.
- Касание Боллинджера или закрытие за полосой. Та же идея, но отклонение уже посчитано за вас. Закрытие за полосой строже касания, и оно меняет число сделок сильнее, чем долю прибыльных сделок.
- Экстремум осциллятора с фильтром режима. RSI или стохастик за порогом, пропускаемые только при показании, которое говорит: рынок не в тренде. Этот фильтр и есть разница между советником возврата и тем, который играет против трендов, пока его не выбьет из всех.
Выход состоит из двух частей: цель на средней или рядом с ней и стоп за уровнем, опровергающим тезис. Матожидание сделки равно win rate × average win − (1 − win rate) × average loss, и как только два расстояния выхода зафиксированы, слагаемые перестают быть независимыми. Подтяните цель ближе — доля прибыльных сделок растёт, а средний выигрыш сжимается ниже среднего проигрыша. Отодвиньте её до полной средней — происходит обратное.
Классическая схема возврата — близкая цель и широкий стоп: высокая доля прибыльных сделок, оплаченная отношением выигрыша к проигрышу ниже 1. Десять шаблонов разворота, измеренных ниже, поставляются наоборот — с целью вдвое больше стопа (30/60 или 40/80 пунктов). Это выходит в ноль до издержек при доле прибыльных сделок 33,3 %, и значит, базовый тест ниже измеряет вход под выходом трендовой формы.
Что показывают шаблоны разворота Strategy Builder на настройках по умолчанию
Strategy Builder печатает измеренный базовый результат на тех карточках шаблонов, у которых он есть, и он есть у десяти шаблонов разворота. В нашем собственном базовом тесте шаблонов Strategy Builder на настройках по умолчанию — один прогон USD/JPY M5 за один год, входные параметры по умолчанию, без оптимизации — большинство закончили с профит-фактором ниже 1,0. Семейство разворота не исключение.
| Условия теста | |
|---|---|
| Источник | Базовый результат, напечатанный на каждой карточке шаблона в Strategy Builder |
| Символ / таймфрейм | USD/JPY M5 (Exness MT5); корзина Dual-Pair торгует EUR/USD и GBP/USD |
| Период | 2025-06-01 – 2026-06-09 |
| Модель | M1 OHLC (уровень баров, не реальные тики) |
| Депозит / параметры | 10 000, значения шаблона по умолчанию, без оптимизации |
| Шаблон | Вход | Стоп / цель (пункты) | Профит-фактор | Сделки |
|---|---|---|---|---|
| MA Pullback Buy | Цена на 0–20 пунктов выше EMA 50 и RSI ниже 45, только покупки | 40 / 80 | 1,10 | 159 |
| Envelope Reversal | Bid за конвертом 0,1 % вокруг SMA 20 | 30 / 60 | 0,98 | 986 |
| Bollinger Bounce | Касание полосы 20 периодов, 2σ | 40 / 80 | 0,97 | 632 |
| Stoch + BB | Стохастик ниже 20 у нижней полосы (зеркально для продаж) | 30 / 60 | 0,96 | 896 |
| Pin Bar Reversal | Бычий пин-бар и RSI ниже 35, только покупки | 40 / 80 | 0,96 | 179 |
| RSI Reversal | RSI 14 ниже 30 / выше 70 | 30 / 60 | 0,94 | 682 |
| Range Filter Reversal | RSI 30/70 только при диапазоне 10 баров от 10 до 80 пунктов | 40 / 80 | 0,90 | 573 |
| MFI Reversal + StdDev | MFI 20/80 только пока StdDev 10 ниже StdDev 40 | 40 / 80 | 0,80 | 362 |
| 3-Strategy Portfolio (Mean-Reversion Mix) | RSI + Bollinger + Envelope в одном советнике | как у каждой части | 0,92 | 2 287 |
| Dual-Pair RSI Basket | RSI 30/70 на EUR/USD и GBP/USD, до четырёх позиций | 30 / 60 | 0,87 | 12 953 |
Из неё следуют четыре вещи, и фольклор не предсказывает ни одной.
Ручка выхода двигает форму, а не преимущество. Strategy Builder хранит перебор стопа и цели для RSI Reversal и Bollinger Bounce на USD/JPY H1. Каждый прогнан с двенадцатью сочетаниями — стопы от 20 до 50 пунктов, цели от 20 до 100 — на трёх окнах: 2018–2021, 2022–2024 и январь 2025 – июнь 2026. Лучший профит-фактор любого из шаблонов на обучающем периоде — 0,91. В эту сетку входят и близкие цели, и далёкие. Когда ни одна расстановка не выигрывает даже в окне, на котором её выбрали, у входа нет ничего, чему выход мог бы придать форму.
Фильтр — не автоматическое улучшение. Range Filter Reversal добавляет ворота по диапазону 10 баров ко входу RSI 30/70 и даёт 0,90 против 0,94 у простой версии — правда, стоп и цель тоже различаются, так что это не чистая пара. MFI Reversal + StdDev, который играет против движения только при сжатии волатильности, — самый слабый односимвольный шаблон в таблице, 0,80. Ворота, убирающие сделки, убирают и хорошие, и плохие.
Единственный шаблон в таблице выше 1,0 играет против отката в направлении тренда. MA Pullback Buy покупает просадки только пока цена находится выше EMA 50 и даёт 1,10 на 159 сделках. Это вход на откате — вход на возврат под трендовым фильтром, — и он никогда не встаёт против долгосрочного движения. Он всё равно не дотягивает до проходной планки панели Measure (профит-фактор не ниже 1,2, не меньше 60 сделок, просадка не глубже 20 %).
Наслоение методов разворота концентрирует риск. Портфель из трёх методов даёт 0,92 — не лучше своих частей, потому что все три играют против одного и того же растяжения. Dual-Pair RSI Basket запускает одно правило RSI на двух коррелированных парах с открытыми до четырёх позиций. Он дал 12 953 сделки и просадку -36,38 % — самую глубокую среди всех шаблонов в базовом тесте Strategy Builder. Коррелированные позиции на разворот — это одна ставка, сделанная несколько раз.
Рыночные условия: когда возврат к среднему платит, а когда нет
| Условие | Благоприятно для советника возврата | Враждебно для советника возврата |
|---|---|---|
| Состояние рынка | Диапазон с определимым центром, к которому цена возвращается | Направленное движение, которое продолжает расширяться |
| Волатильность | Повышенная, но ненаправленная — широкие бары, нет чистого хода | Расширяющаяся с продолжением в одну сторону |
| Само растяжение | Вызвано потоком, который иссякает, — тонкая сессия, перереакция | Вызвано информацией, переоценившей пару |
| Тренд старшего таймфрейма | Плоский, или игра против движения идёт в его направлении | Сильный и против позиции |
| Стоимость удержания | Короткий возврат, финансирование несущественно | Позиция держится сутками против движения, оплачивая своп за ошибку |
Плохая среда — это не убыточный рынок, а направленный, точное зеркало того, как следование за трендом ломается в диапазоне. Эти две стратегии теряют деньги в разную погоду. Этим же объясняется, почему серии убытков сбиваются в кучу. Десять убытков подряд — это не десять независимых ошибок; это один трендовый отрезок, встреченный одним и тем же правилом десять раз.
Причина отклонения важна не меньше его величины. Цена, растянутая тонкой ликвидностью, — кандидат на возврат; цена, растянутая решением по ставке, переоценена, и старой средней, к которой можно вернуться, больше нет. Ни один индикатор эти два случая не различает, и поэтому новостной фильтр здесь важнее.
То же допущение об упругости движет статистическим арбитражем, только применённым к спреду между двумя инструментами вместо одной цены, и ломается он так же. На одной паре вроде EUR/GBP предполагаемое отношение — это собственная история пары со своей средней.
Параметры и настройки в MT5
В Strategy Builder каждый из этих пунктов — блок со своими входными параметрами, и каждое значение становится входным параметром скомпилированного советника.
| Блок и параметр | Типичная отправная точка | Чем управляет |
|---|---|---|
Bollinger Bands / Envelope period, deviation | Достаточно длинный, чтобы средняя была уровнем, а не запаздывающей копией цены | Что советник считает значением, к которому цена должна вернуться |
| Пороги RSI / Stochastic / MFI | Только подтверждение, не самостоятельный триггер | Отсеивает растяжения, которые всё ещё ускоряются |
Market Regime Filter Allowed regime = Range | Порог ADX около 25, проверенный, а не принятый на веру | Подавляет входы в тренде — важнейший параметр на этой странице |
MA Distance Filter Price side, Max pips (0=off) | Играть против движения только на стороне более длинной MA | Превращает контртрендовый вход во вход на откате |
Open Buy / Open Sell TP (pips) | На средней или на доле расстояния до неё | Вместе со стопом задаёт долю прибыльных сделок и отношение выигрыша к проигрышу |
Stop Loss SL Mode | За уровнем опровержения или кратное ATR | Граница между возвратом к среднему и случайным мартингейлом |
Spread Filter Max Spread (points) | Чуть выше обычного спреда инструмента | Экстремумы и широкие спреды приходят вместе; это блокирует худшие исполнения |
Position Filter Max Positions | 1 на символ | Не даёт правилу наслаивать один и тот же вход против движения |
Три специфичные для MT5 реальности решают, переживёт ли многообещающий бэктест контакт с рынком:
- У стопа есть минимальное расстояние, а этой стратегии широкий стоп нужен и так. Брокер отклоняет стоп ближе
SYMBOL_TRADE_STOPS_LEVEL. Советник, который генерирует Strategy Builder, проверяет этот уровень иSYMBOL_TRADE_FREEZE_LEVELперед изменением позиции и сохраняет текущий уровень вместо отправки запроса, который будет отклонён. - Спред расширяется ровно там, где эта стратегия входит. Экстремумы, против которых она встаёт, часто случаются в тонких условиях. Тест на среднем спреде завышает преимущество советника, чьи входы сбиваются туда, где спред хуже всего. Тестируйте на реалистичном или реальном тиковом спреде и читайте качество моделирования раньше прибыли.
- Удержания длиннее, чем подразумевает репутация. Возврат, который занимает дни, каждую ночь платит
SYMBOL_SWAP_LONGилиSYMBOL_SWAP_SHORT, а день тройного свопа у брокеров различается.
- Зафиксируйте вход и фильтр, а затем не трогайте их — если менять всё сразу, вы ничего не узнаете.
- Протестируйте один и тот же вход с близкой целью и с целью на полной средней. Запишите для каждого долю прибыльных сделок, отношение выигрыша к проигрышу и профит-фактор; если ни один не выше 1,0, прекратите подбирать выходы и меняйте вход.
- Ставьте стоп от уровня, опровергающего тезис, а не от круглого числа.
- Прогоните фильтр режима или тренда включённым и выключенным на одном и том же периоде. Если разницы почти нет, в тестовом периоде не было настоящего тренда, и результат не устойчив, а просто не проверен.
- Прочитайте худшую серию убытков в получившемся отчёте и решите — до того как что-либо финансировать, — высидели бы вы серию вдвое длиннее.
Режимы отказа: как советник возврата к среднему теряет деньги
- Растяжение продолжает растягиваться. Нормальный способ этой стратегии терять. Каждый вход идёт против движения, которое не возвращается, и, поскольку правило раз за разом снова проходит по условиям, убытки приходят блоком.
- Средняя уезжает. У переоценённой пары новая средняя, а советник продолжает мерить расстояние до старой.
- Стоп убирают, чтобы не фиксировать убыток. Расширить стоп или заменить его усреднением — значит превратить стратегию с определённым риском в сетку с красивой историей. Кривая капитала сразу улучшается, а хвостовой риск становится неограниченным.
- Коррелированные позиции принимают за диверсификацию. Одно правило разворота на двух коррелированных парах — это одна и та же ставка дважды. Просадка -36,38 % корзины Dual-Pair — вот как это выглядит на настройках по умолчанию.
- Выходы подгоняют, чтобы спасти вход. Когда ни одно сочетание стопа и цели не выигрывает на обучающем периоде, более упорный поиск находит лишь подогнанный результат.
- Издержки меряют не на том баре. Входы сбиваются к экстремумам, где спред шире всего, а многодневные удержания платят своп. И то и другое невидимо в тесте с фиксированным средним спредом и без финансирования.
Как построить и провести стресс-тест советника возврата в AIStrategyMiner
Писать на MQL5, чтобы собрать описанную выше машину, не нужно. Мера отклонения, подтверждение осциллятором, ворота режима, цель на средней и стоп за экстремумом — всё это блоки в Strategy Builder без кода, а шаблоны разворота выше приходят уже собранными. Самый быстрый полезный тест — загрузить RSI Reversal и MA Pullback Buy рядом. Самое заметное различие между ними — трендовый фильтр, хотя порог, направление и выходы тоже различаются, — поэтому добавьте к RSI Reversal блок MA Distance Filter и больше ничего не меняйте.
- Протестируйте один вход с близкой целью и с целью на средней и сравните профит-фактор, а не только долю прибыльных сделок.
- Добавьте Market Regime Filter или MA Distance Filter и измерьте отчёт с выключенным фильтром, чтобы знать, что он на самом деле делает.
- Нажмите Measure для приблизительной проверки по напечатанной планке, затем прогоните скомпилированный советник в тестере стратегий MT5 на реальных тиках с реалистичным спредом.
- Убедитесь, что период бэктеста содержал хотя бы один устойчивый тренд против стратегии.
Файл .ex5, скомпилированный из вашей собственной схемы, бесплатен. Исходный код .mq5 входит в Pro — разовая покупка без подписки; см. цены, если хотите править сгенерированный код. Как читать результаты бэктестов, изложено в методологии сайта.
Возврат к среднему против тренда
| Возврат к среднему | Следование за трендом | |
|---|---|---|
| Что предполагает | Растянутая цена возвращается к своей средней | Установившееся направление продолжается |
| Вход относительно движения | Против него, на экстремуме | По нему, после подтверждения |
| Теряет, когда | Рынок трендит и растяжение продолжает растягиваться | Рынок стоит в диапазоне и движения откатывают |
| Типичный выход | Фиксированная цель на средней или рядом с ней | Трейлинг-стоп или разворот сигнала |
| Худший случай | Серия позиций, удерживаемых против движения, которое не возвращается | Длинный ряд обычных убытков |
| Сложность | Средняя — риск несут два расстояния выхода | Начальная — мало входных параметров, тяжело высидеть |
Ни одна не безопаснее в общем случае: одной нужна неподвижность, другой — движение. Это довод запускать обе — с одной оговоркой, которую таблица показать не может. Советник возврата и трендовый советник с фиксированным тейк-профитом оба зависят от того, остановится ли цена там, где велит правило, а вход на разворот за трендовым фильтром — уже наполовину и то и другое. Проверьте, что делает каждый выход, прежде чем считать, что два советника что-то диверсифицировали.
Соберите один и тот же возврат дважды: с фильтром и без
Соберите вход в AIStrategyMiner Strategy Builder один раз как есть и один раз за фильтром тренда или режима, затем проверьте оба на одной тиковой истории. Единственный шаблон выше 1,0 в базовом уровне Strategy Builder — тот, у которого есть фильтр тренда.
- Скомпилируйте стандартный файл .ex5 для MetaTrader 5 и посмотрите худшую серию убытков, прежде чем вкладывать деньги.
Проверьте готовый EA в MetaTrader 5, прежде чем ему доверять. Числа на этой странице основаны на введённых вами значениях и не являются прогнозом результатов.


Похожие статьи
Часто задаваемые вопросы
- Что такое советник возврата к среднему?
- Советник возврата к среднему ждёт, пока цена уйдёт на измеренное расстояние от собственной средней, затем входит против этого движения и целится в возврат. Расстояние обычно выражают в стандартных отклонениях от центра Боллинджера или в единицах ATR от скользящей средней, а осциллятор вроде RSI или стохастика в экстремальной зоне служит подтверждением. Стоп ставится за уровнем, который сказал бы, что это вовсе не растяжение, а начало тренда. По входу это естественная противоположность следованию за трендом, и ломается он в противоположную погоду.
- У советников возврата к среднему высокая доля прибыльных сделок?
- Только когда цель стоит близко ко входу, а высокая доля прибыльных сделок, купленная так, оплачивается размером выигрыша. Цель рядом со входом достигается часто и платит мало; цель на полной средней достигается реже и платит больше. Шаблоны разворота, измеренные на этой странице, поставляются с целью вдвое больше стопа, что до издержек выходит в ноль при доле прибыльных сделок 33,3 %. Доля прибыльных сделок следует из того, где стоят выходы, а не из того, что вход контртрендовый.
- Какие пары подходят советнику возврата к среднему?
- Учебниковый ответ — структурно диапазонные кроссы: EUR/CHF, USD/CHF, EUR/GBP, AUD/CAD, потому что пара, постоянно возвращающаяся к центру, даёт стратегии куда возвращаться. На практике важно нечто более узкое, чем название пары: проводит ли конкретный инструмент на своём таймфрейме больше времени в возврате, чем в расширении. Шаблоны разворота Strategy Builder измерены на USD/JPY M5 — трендовой паре на шумном таймфрейме, — и большинство из них там ниже 1,0. Тестируйте на том инструменте, которым собираетесь торговать, вместо того чтобы наследовать список пар.
- Чем возврат к среднему отличается от сеточного или мартингейл-советника?
- Стопом. Все трое удерживают позицию против неблагоприятного движения, и все трое выглядят прибыльными, пока рынок это позволяет. Советник возврата берёт одну позицию на измеренном экстремуме и закрывает её с определённым убытком, если тезис о возврате оказался ошибочным. Сеточный или мартингейл-советник отвечает на неблагоприятное движение доливкой, поэтому убыток фиксируется лишь тогда, когда счёт не может профинансировать следующую доливку. Если у советника, представленного как возврат к среднему, нет стопа или он усредняет убыточную позицию, это другая стратегия под чужим ярлыком.
- Может ли более удачная цель или стоп исправить убыточный вход на разворот?
- Не по записям самого Strategy Builder. Для RSI Reversal и Bollinger Bounce перебрали по двенадцать сочетаний стопа и цели — стопы от 20 до 50 пунктов, цели от 20 до 100 — на USD/JPY H1 на трёх окнах с 2018 по 2026 год. Лучший профит-фактор любого из них на обучающем периоде составил 0,91. Перемещение выходов меняет долю прибыльных сделок и отношение выигрыша к проигрышу; оно не создаёт преимущества, которого нет у входа. Сначала меняйте вход или фильтр.
- Диверсифицирует ли риск запуск нескольких методов разворота вместе?
- Меньше, чем кажется. 3-Strategy Portfolio Strategy Builder запускает в одном советнике разворот по RSI, отскок от Боллинджера и разворот от конверта, каждый со своим magic number. На настройках по умолчанию он дал профит-фактор 0,92 на 2 287 сделках — не лучше своих частей. Три входа, которые все играют против одного и того же растяжения, проигрывают в одну и ту же трендовую погоду, поэтому их убытки приходят вместе.
Glossary