также: серия убытков, максимум убытков подряд, худший отрезок
Худшая серия убытков — самая длинная непрерывная череда убыточных сделок или наибольший накопленный убыток внутри такой череды в бэктесте или на реальном счёте.
Обновлено · Проверено
Коротко
Тип термина
Показатель
Уровень
Средний
Где применяется
Оценка советника · Управление риском
Сильное значение
до 5 подряд
Простыми словами
Самая длинная полоса убыточных сделок, которую стратегия уже прошла, и сколько эта полоса стоила. Именно эта цифра предсказывает, будет ли трейдер всё ещё держать советник включённым к концу плохого отрезка.
Почему это важно
Большинство счетов гибнет не из-за одной катастрофической сделки, а потому что кто-то выключил рабочую стратегию во время её худшей серии. Максимальная просадка говорит, насколько глубокой была яма, а худшая серия — сколько раз подряд стратегия ошибалась по дороге вниз; именно этого люди на самом деле не могут высидеть.
✓Она превращает статистику в переживание. Просадка 15% из трёх убытков ощущается как случайность; те же 15% из одиннадцати убытков подряд ощущаются как сломанный советник — и именно тогда его выключают.
✓Она предсказуема по доле прибыльных сделок, поэтому её можно проверить до запуска, а не обнаружить в процессе. При доле прибыльных 40% серии по шесть — обычное дело на нескольких сотнях сделок.
✓Она задаёт размер счёта под поведение, а не под арифметику. Капитала, который переживает просадку, но не серию, недостаточно: стратегию бросят раньше, чем придёт восстановление.
Как рассчитывается
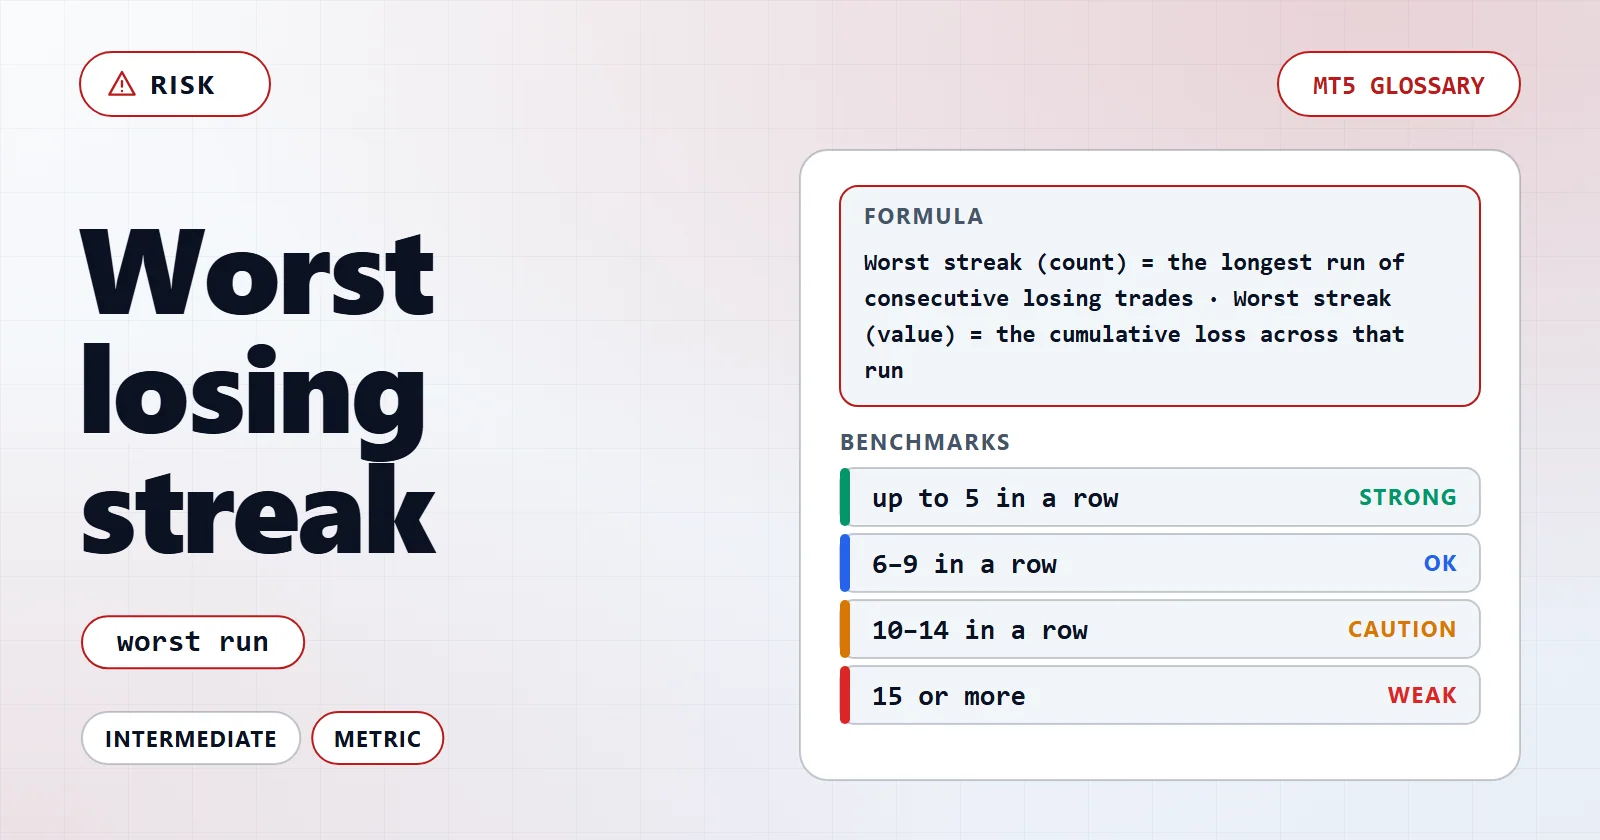
Худшая серия (по количеству) = самая длинная череда убыточных сделок подряд · Худшая серия (по сумме) = накопленный убыток за эту череду
Убыточные сделки подряд
Сделки, закрытые с убытком, между которыми нет ни одного прибыльного закрытия, в порядке закрытия сделок.
Накопленный убыток
Сумма убытков за эту череду в долях от средств на момент её начала.
Два определения не обязаны указывать на одну и ту же череду. Самая длинная по количеству может состоять из мелких убытков, а самая дорогая по сумме — быть короче и тяжелее. Публикуйте обе и уточняйте, к какой из них относится названная цифра.
Что считается высоким и низким
до 5 подрядЛегко высидеть для большинства типов стратегий
6–9 подрядНорма для трендовой системы с её низкой долей прибыльных
10–14 подрядТяжело — на такой длине появится сильное желание вмешаться
15 и большеБольшинство пользователей останавливает советник раньше, чем серия закончится
Читать вместе с
Ни одно число само по себе не описывает стратегию. Эти показатели меняют прочтение данного.
Вероятность череды из N убытков подряд напрямую следует из доли убыточных сделок, поэтому ожидаемую худшую серию можно прочитать по доле прибыльных ещё до того, как вложены деньги.
Доля прибыльных сделок
40%
Доля убыточных 60%.
Вероятность, что данная сделка начнёт серию из 6 убытков
0,6⁶ ≈ 4,7%
Ожидаемая худшая серия на 300 сделках
около 9 убытков
Длинные серии — не аномалия; 300 сделок при такой доле прибыльных их порождают.
Цена при риске 1% на сделку
примерно 10% средств
Серия, из-за которой кажется, что советник сломался, — обычно та самая серия, которую доля прибыльных предсказала до запуска.
Расчёт0,6⁶ = 0,0467 → серия из шести убытков появляется примерно раз в 21 сделку при такой доле прибыльных
РезультатСерия из десяти убытков — обычное свойство доли прибыльных 40%, а не свидетельство поломки
Как это читать
Опубликованная цифра серии — это пол, а не потолок: она худшее, что случайно попало в выборку. Читайте её вместе с длиной выборки и долей прибыльных, которая её породила.
Диапазон
Что означает
Приводится без числа сделок
Не поддаётся толкованию. Короткая выборка не может вместить длинную серию, так что лестная цифра может означать лишь, что тест был кратким.
Только количество, без цены
Половина картины. Одиннадцать мелких убытков и пять тяжёлых — разные проблемы для одного и того же счёта.
И количество, и накопленная цена, на нескольких сотнях сделок
Цифра, вокруг которой стоит планировать. Её можно напрямую превратить в правило, когда вмешиваться.
Реальная серия длиннее протестированной худшей
Точка принятия решения, а не шум: стратегия работает вне поведения, которое описала её выборка.
Посчитайте ожидаемую серию по доле прибыльных до запуска, затем сравните её с протестированной. Если протестированная серия намного короче, чем предсказывает арифметика, выборка слишком мала, чтобы ей доверять.
Умножьте серию на риск на сделку, чтобы получить, сколько средств она стоит, и сверьте эту цифру с просадкой, которую вы действительно решили принять.
Задайте правило вмешательства до начала серии. Правило, написанное во время полосы убытков, — это решение, принятое самой серией.
Страницы советников на AIStrategyMiner публикуют полный журнал закрытых сделок рядом с просадкой и числом сделок, так что серию можно пересчитать по записи, а не брать со слов. Эти две цифры описывают разные вещи, которые пользователю предстоит пережить.
Частые ошибки
✕Считать длинную серию доказательством, что советник перестал работать
При доле прибыльных 40% серия из десяти убытков — обычный продукт нескольких сотен сделок. Решить, что стратегия сломана, потому что она выдала серию, которую предсказывает её же доля прибыльных, — самый частый способ выключить рабочий советник.
✕Полагать, что опубликованная серия — худшая из возможных
Это самая длинная череда внутри выборки. Более длинная выборка почти всегда находит череду длиннее, поэтому цифра — пол для будущих ожиданий, а не предел.
✕Читать количество без денег
Длина серии и её цена — отдельные цифры, и у стратегии, которая меняет риск на сделку, самой дорогой чередой может оказаться одна из коротких.
✕Путать серию с просадкой
Максимальная просадка измеряется от пика средств и может быть создана одной сделкой. Полоса убытков — это череда закрытий подряд, и она может закончиться выше предыдущего пика, если началась с максимума. Они отвечают на разные вопросы.
Подробнее
Что 33 опубликованных журнала говорят о сериях убытков
На странице каждого советника лежит bt-trades.csv. Проигрывание его в порядке
закрытия даёт самую длинную череду, самую дорогую череду и череду, которую
предсказывает доля прибыльных: ln(сделки × доля прибыльных) ÷ ln(1 ÷ доля убыточных).
33 журнала бэктестов
Значение
Самая длинная череда: минимум / медиана / максимум
2 / 8 / 38 сделок
Записи по самой длинной череде: ≤5 · 6–9 · 10–14 · ≥15
9 · 10 · 9 · 5
Самая дорогая череда короче самой длинной
12 из 33
Самая дорогая череда глубже заявленной максимальной просадки карточки
0 из 33 (медианная доля 63%)
Самая длинная череда превышает прогноз больше чем на 4 сделки
Количество и цена часто расходятся: самая длинная череда Iridescence — восемь сделок,
а самая дорогая — две, на 5,27%. Стоп-правило в сделках и стоп-правило в деньгах
срабатывают в разные дни.
Где доля прибыльных перестаёт предсказывать
Журнал
Доля прибыльных · сделки
Прогноз череды
Самая длинная череда
Chrysalis
70,7% · 693
около 5
35
Nautical
30,22% · 756
около 15
38
Murmuration
45,36% · 1 709
около 11
26
Cairn
63,99% · 4 583
около 8
14
Longbow
24,34% · 467
около 17
13
Тестер считает закрытия портфеля одной последовательностью, поэтому неделя, которая
останавливает каждую ногу, становится одной длинной чередой. Так Chrysalis доходит
до 35, выигрывая семь сделок из десяти, ценой 12,87%. Longbow — противоположный случай:
его череда из 13 убытков короче тех 17, что допускает его собственная доля прибыльных.
Где это читать в MT5
Отчёт тестера стратегий содержит оба определения в двух строках.
“Maximum consecutive losses” (Максимальное количество непрерывных проигрышей) даёт количество, а деньги — в скобках;
“Maximal consecutive loss” (Максимальный непрерывный убыток) даёт деньги, а количество — в скобках.
На 12 из 33 журналов эти два количества различаются.
Девять портфельных сборок выносят это во входной параметр
PortfolioMaxConsecutiveLosses, который после указанного числа убыточных закрытий
останавливает каждую ногу до конца дня и поставляется со значением 0 (выключен).
Задавайте его по журналу: значение 3 срабатывает в первый же год на 29 из 33 записей,
а девять ни разу не превышают пяти подряд. Проигрывание «советник против ручной
торговли» оценивает цену такого раннего выхода.
Она следует из доли прибыльных сделок и их числа. При доле прибыльных 40% серия из десяти убытков регулярно появляется на нескольких сотнях сделок; при 70% серия из шести уже необычна. Посчитайте ожидание по доле прибыльных до запуска, вместо того чтобы реагировать, когда серия придёт.
Худшая серия убытков — это то же самое, что максимальная просадка?
Нет. Максимальная просадка — самое глубокое снижение средств от пика до впадины, и его может вызвать одна сделка. Серия убытков считает убыточные закрытия подряд и ничего не говорит о средствах, хотя длинная серия обычно даёт глубокую просадку.
Зачем публиковать серию, если просадка уже опубликована?
Потому что они предсказывают разные провалы. Просадка предсказывает, хватит ли счёту капитала; серия — будет ли тот, кто запустил советник, всё ещё держать его включённым в конце. Большинство стратегий бросают посреди серии, а не на дне просадки.