aussi : série perdante, pertes consécutives maximales, pire passage
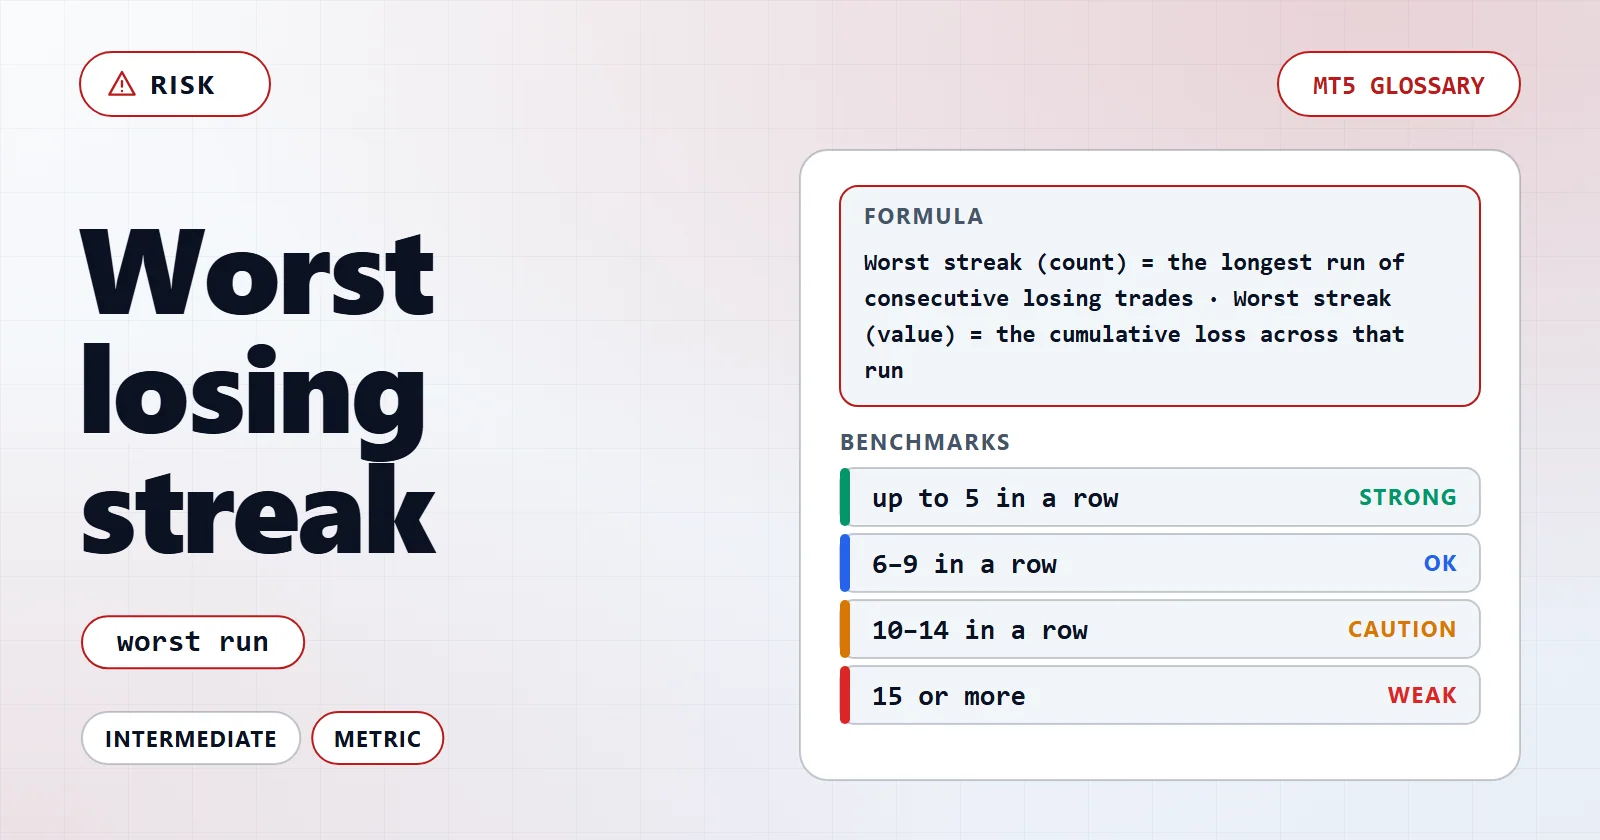
La pire série de pertes est la plus longue suite de transactions perdantes consécutives, ou la plus grosse perte cumulée sur une suite contiguë de transactions perdantes, dans un backtest ou un historique réel.
Mis à jour · Révisé
En un coup d'œil
Type de terme
Indicateur chiffré
Niveau
Intermédiaire
Utilisé pour
Évaluation d'EA · Gestion du risque
Valeur solide
jusqu'à 5 d'affilée
En termes simples
La plus longue suite de transactions perdantes que la stratégie a déjà traversée, et ce que cette suite a coûté. C'est le chiffre qui prédit si un trader fera encore tourner l'EA à la fin d'une mauvaise passe.
Pourquoi c'est important
La plupart des comptes n'échouent pas à cause d'une seule transaction catastrophique ; ils échouent parce que quelqu'un a coupé une stratégie qui fonctionnait pendant sa pire série. Le drawdown maximal dit à quel point le trou était profond ; la pire série dit combien de fois d'affilée la stratégie s'est trompée en chemin — et c'est précisément la partie que les gens n'arrivent pas à supporter.
✓Elle transforme une statistique en expérience vécue. Un drawdown de 15 % fait de trois pertes ressemble à de la variance ; les mêmes 15 % faits de onze pertes consécutives ressemblent à un EA cassé, et c'est à ce moment-là qu'on l'éteint.
✓Elle est prévisible à partir du taux de réussite, donc vérifiable avant le déploiement plutôt que découverte pendant. À 40 % de taux de réussite, des suites de six sont ordinaires sur quelques centaines de transactions.
✓Elle dimensionne le compte pour le comportement et non pour l'arithmétique. Un capital qui survit au drawdown mais pas à la série n'est pas un capital suffisant, parce que la stratégie sera abandonnée avant que la reprise n'arrive.
Comment on le calcule
Pire série (nombre) = la plus longue suite de transactions perdantes consécutives · Pire série (montant) = la perte cumulée sur cette suite
Transactions perdantes consécutives
Transactions clôturées en perte sans aucune clôture gagnante entre elles, dans l'ordre de clôture.
Perte cumulée
La somme des pertes de cette suite, en part de l'equity au début de la suite.
Les deux définitions ne désignent pas forcément la même suite. La plus longue suite en nombre peut être une succession de petites pertes, tandis que la suite la plus coûteuse en montant peut être plus courte et plus lourde. Publiez les deux, et précisez à laquelle un chiffre cité se rapporte.
Ce qui est considéré comme élevé ou faible
jusqu'à 5 d'affiléeFacile à supporter pour la plupart des types de stratégie
6–9 d'affiléeNormal pour un design de suivi de tendance et son taux de réussite plus bas
10–14 d'affiléeExigeant — attendez-vous à une pression pour intervenir à cette longueur
15 ou plusLa plupart des utilisateurs arrêtent l'EA avant la fin de la série
À lire avec
Aucun chiffre seul ne décrit une stratégie. Ces indicateurs changent la lecture de celui-ci.
La probabilité d'une suite de N pertes d'affilée découle directement du taux de perte, donc la pire série attendue se lit sur le taux de réussite avant de déployer le moindre capital.
Taux de réussite
40 %
Taux de perte 60 %.
Probabilité qu'une transaction donnée ouvre une suite de 6 pertes
0,6⁶ ≈ 4,7 %
Pire série attendue sur 300 transactions
environ 9 pertes
Les suites plus longues ne sont pas des anomalies ; 300 transactions à ce taux de réussite en produisent.
Coût à 1 % de risque par transaction
à peu près 10 % de l'equity
La série qui donne l'impression que l'EA est cassé est généralement celle que le taux de réussite avait prédite avant le déploiement.
Calcul0,6⁶ = 0,0467 → une suite de six pertes apparaît environ une fois toutes les 21 transactions à ce taux de réussite
RésultatUne suite de dix pertes est une caractéristique ordinaire d'un taux de réussite de 40 %, pas une preuve d'échec
Comment l'interpréter
Un chiffre de série publié est un plancher, pas un plafond — c'est le pire que l'échantillon contenait par hasard. Lisez-le à la lumière de la longueur de l'échantillon et du taux de réussite qui l'a produit.
Plage
Ce que cela signifie
Cité sans le nombre de transactions
Ininterprétable. Un échantillon court ne peut pas contenir une longue suite, donc un chiffre de série flatteur peut seulement signifier que le test a été bref.
Le nombre seul, sans coût associé
La moitié du tableau. Onze petites pertes et cinq lourdes sont des problèmes différents pour le même compte.
Le nombre et le coût cumulé, sur plusieurs centaines de transactions
Le chiffre sur lequel bâtir un plan. Il peut être transformé directement en règle d'intervention.
Série en réel plus longue que la pire série testée
Un point de décision plutôt qu'un bruit — la stratégie opère hors du comportement que son échantillon décrivait.
Calculez la série attendue à partir du taux de réussite avant de déployer, puis comparez-la à celle du test. Si la série testée est bien plus courte que ce que l'arithmétique prédit, l'échantillon est trop petit pour être fiable.
Multipliez la série par le risque par transaction pour obtenir l'equity qu'elle coûte, puis confrontez ce chiffre au drawdown que vous avez réellement décidé d'accepter.
Fixez la règle d'intervention avant que la suite ne commence. Une règle écrite pendant une série perdante est une décision prise par la série.
Les pages EA de AIStrategyMiner publient le registre complet des transactions clôturées à côté du drawdown et du nombre de transactions, de sorte que la série peut être comptée dans le relevé plutôt que citée. Les deux décrivent des choses différentes auxquelles un utilisateur doit survivre.
Erreurs fréquentes
✕Prendre une longue série pour la preuve que l'EA a cessé de fonctionner
À 40 % de taux de réussite, une suite de dix pertes est un produit ordinaire de quelques centaines de transactions. Décréter qu'une stratégie est cassée parce qu'elle a produit la suite que son propre taux de réussite prédit est la façon la plus courante d'éteindre un EA qui fonctionne.
✕Supposer que la série publiée est la pire possible
C'est la plus longue suite à l'intérieur de l'échantillon. Un échantillon plus long trouve presque toujours une suite plus longue, donc le chiffre est un plancher pour les attentes futures plutôt qu'une limite.
✕Lire le nombre sans l'argent
La longueur de la série et son coût sont des chiffres distincts, et une stratégie qui fait varier son risque par transaction peut voir sa suite la plus coûteuse être l'une des plus courtes.
✕Confondre la série avec le drawdown
Le drawdown maximal se mesure depuis un sommet d'equity et peut être produit par une seule transaction. Une série perdante est une suite de clôtures consécutives et peut se terminer au-dessus du sommet précédent si elle a démarré d'un point haut. Ils répondent à des questions différentes.
En détail
Ce que 33 registres publiés disent des séries perdantes
Chaque page EA livre un bt-trades.csv. Le rejouer dans l’ordre de clôture donne la
plus longue suite, la suite la plus coûteuse, et la suite que le taux de réussite
prédit : ln(transactions × taux de réussite) ÷ ln(1 ÷ taux de perte).
33 registres de backtest
Chiffre
Plus longue suite : la plus courte / médiane / la plus longue
2 / 8 / 38 transactions
Relevés par plus longue suite : ≤5 · 6–9 · 10–14 · ≥15
9 · 10 · 9 · 5
Suite la plus coûteuse plus courte que la plus longue suite
12 sur 33
Suite la plus coûteuse plus profonde que le drawdown maximal de la fiche
0 sur 33 (part médiane 63 %)
Plus longue suite dépassant la prédiction de plus de 4 transactions
6 sur 33, toutes multi-jambes
Fenêtres hors échantillon (7–330 transactions) dépassant la suite du backtest
0 sur 32
Nombre et coût divergent souvent : la plus longue suite d’Iridescence compte huit
transactions, la plus coûteuse en compte deux, à 5,27 %. Une règle d’arrêt en
transactions et une règle en argent se déclenchent des jours différents.
Là où le taux de réussite cesse de prédire
Registre
Taux de réussite · transactions
Suite prédite
Plus longue suite
Chrysalis
70,7 % · 693
environ 5
35
Nautical
30,22 % · 756
environ 15
38
Murmuration
45,36 % · 1 709
environ 11
26
Cairn
63,99 % · 4 583
environ 8
14
Longbow
24,34 % · 467
environ 17
13
Le testeur compte les clôtures d’un portefeuille en une seule séquence : une semaine qui
stoppe chaque jambe devient une seule longue suite. C’est ainsi que Chrysalis atteint 35
en gagnant sept fois sur dix, pour un coût de 12,87 %. Longbow est l’inverse : sa suite
de 13 pertes est plus courte que les 17 que son taux de réussite autorise.
Où le lire dans MT5
Le rapport du Strategy Tester porte les deux définitions sur deux lignes.
« Maximum consecutive losses » (pertes consécutives maximales) donne le nombre avec le montant
entre parenthèses ; « Maximal consecutive loss » (perte consécutive maximale) donne le montant
avec le nombre entre parenthèses. Sur 12 des 33 registres, les deux nombres diffèrent.
Neuf builds de portefeuille l’exposent via l’input PortfolioMaxConsecutiveLosses, qui
suspend chaque jambe pour le reste de la journée après ce nombre de clôtures perdantes et
est livré à 0 (désactivé). Réglez-le d’après le registre : 3 se déclenche dès la première
année sur 29 des 33 relevés, et neuf ne dépassent jamais cinq d’affilée. Le
rejeu EA contre manuel chiffre cette sortie anticipée.
Termes liés et quoi vérifier ensuite
La série est le nombre et le drawdown maximal est le trou ;
sur chaque registre publié ici, le trou est au moins aussi profond que la suite la plus
coûteuse. Prédisez le nombre à partir du taux de réussite,
chiffrez-le avec l’espérance mathématique, et laissez le
calculateur de risque de ruine transformer les trois en
probabilités. Triez ensuite le catalogue d’EA par drawdown.
Questions fréquentes
Quelle longueur de série perdante dois-je attendre d'un EA ?
Elle découle du taux de réussite et du nombre de transactions. À 40 % de taux de réussite, une suite de dix pertes apparaît couramment sur quelques centaines de transactions ; à 70 %, une suite de six est déjà inhabituelle. Calculez l'attente à partir du taux de réussite avant de déployer plutôt que de réagir quand la suite arrive.
La pire série de pertes est-elle la même chose que le drawdown maximal ?
Non. Le drawdown maximal est la plus forte baisse d'equity du sommet au creux et peut être causé par une seule transaction. Une série perdante compte des clôtures perdantes consécutives et ne dit rien de l'equity, même si une longue série produit généralement un drawdown profond.
Pourquoi publier la série alors que le drawdown est déjà publié ?
Parce qu'ils prédisent des échecs différents. Le drawdown prédit si le compte a assez de capital ; la série prédit si la personne qui le fait tourner le fera encore à la fin. La plupart des stratégies sont abandonnées en pleine série, pas au fond d'un drawdown.