Retour à la moyenne
Les EA de retour à la moyenne entrent contre le mouvement une fois que le prix s'est écarté d'une distance mesurée de sa moyenne, et visent le retour. L'étiquette ne décrit que l'entrée. Dans la recherche enregistrée du Builder, douze réglages de stop et d'objectif sur chacun des modèles de retournement RSI et Bollinger n'ont jamais dépassé un facteur de profit de 1,0, même dans l'échantillon.
En un coup d'œil
L'entrée est une distance à la moyenne
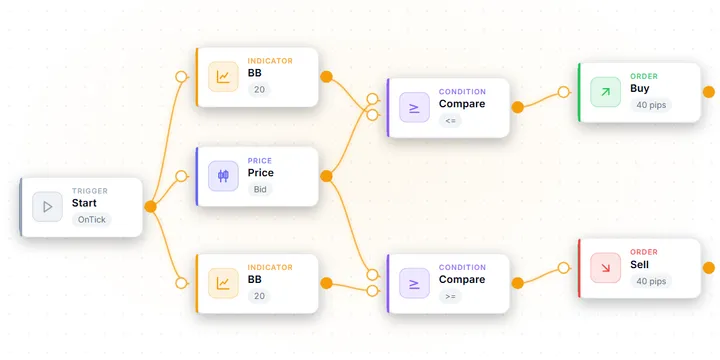
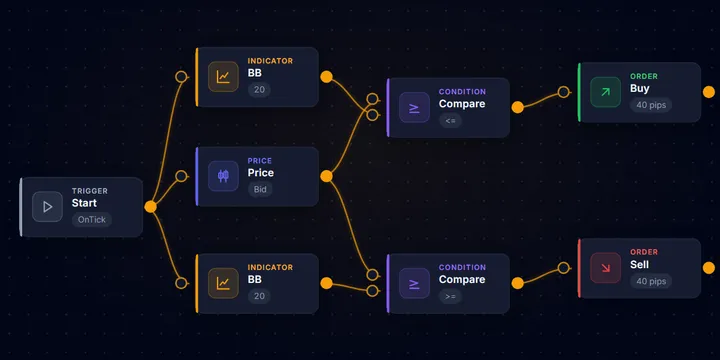
L'EA attend que le prix s'éloigne d'environ 1,5 à 2,5 écarts-types de sa moyenne, entre à contre-courant et vise la moyenne elle-même. Ici, l'entrée est un contact avec la bande 2σ.
En un coup d'œil
Réglages par défaut : facteur de profit par modèle de retournement
La base de référence du Builder sur USD/JPY M5 sur un an, entrées par défaut, sans optimisation. Seule l'entrée sur repli, qui joue les creux dans le sens de la tendance, dépasse un facteur de profit (PF) de 1,0.
Mécanisme
L'EA mesure de combien le prix s'est écarté d'une moyenne mobile ou du centre des bandes de Bollinger, généralement en écarts-types ou en unités d'ATR, et confirme l'étirement avec un oscillateur en zone extrême. L'entrée se fait contre le mouvement ; l'objectif est la moyenne, et le stop se place au-delà du niveau qui invaliderait la thèse du retour. La distance entre ces deux sorties fixe la forme de l'historique. Un objectif proche de l'entrée produit un taux de réussite élevé et un ratio de gain bien en dessous de 1 ; un objectif à la moyenne complète produit l'inverse. Aucun des deux réglages ne crée un avantage que l'entrée n'a pas.
Adéquation
Idéal là où le symbole passe l'essentiel de son temps dans un range et revient vers un centre définissable — historiquement les croisements du CHF, EUR/GBP et AUD/CAD. Structurellement inadapté aux devises de momentum en phase de tendance, quand l'étirement continue de s'étirer et qu'une position à contre-tendance est tenue contre un mouvement qui ne revient pas. Un filtre de tendance ou de régime est quasi obligatoire, et la direction de la tendance de l'unité de temps supérieure compte davantage que le niveau de l'oscillateur. Convient à un trader capable d'accepter de longues séries perdantes qui arrivent en bloc, et qui lit la distance du stop avant le taux de réussite.
Notes
Le retour à la moyenne parie sur l’élastique plutôt que sur le momentum : un prix étiré loin de sa moyenne a plus de chances de revenir d’un coup que de continuer à s’étirer. L’EA attend un écart statistiquement significatif — typiquement 1,5 à 2,5 écarts-types par rapport à une moyenne mobile ou au centre de Bollinger. Il confirme l’étirement avec un oscillateur en zone extrême, puis entre contre le mouvement en visant la moyenne elle-même.
Cela décrit l’entrée, et l’entrée est la partie que la plupart des gens comprennent. La description qu’on y accole d’ordinaire — les systèmes de retour gagnent la plupart de leurs transactions et perdent gros de temps en temps — est une affirmation sur l’endroit où se trouvent les sorties, pas sur le mécanisme. Cette page explique comment la machine se construit dans MetaTrader 5 et ce que montrent les modèles de retournement mesurés du Builder. Elle se termine sur la façon de le soumettre à un test de résistance avant d’exposer le moindre capital.
Comment ça marche : l’entrée est une distance, la sortie est la forme
Le côté entrée est une mesure, et les trois constructions courantes sont presque interchangeables :
- Écart par rapport à une moyenne mobile. Le prix à un nombre fixé d’unités d’ATR ou d’écarts-types d’une moyenne. Toute la stratégie en une ligne.
- Touche de Bollinger ou clôture au-delà de la bande. La même idée, l’écart étant déjà calculé pour vous. Une clôture au-delà de la bande est plus stricte qu’une touche, et elle change le nombre de transactions plus que le taux de réussite.
- Extrême d’oscillateur avec filtre de régime. RSI ou stochastique au-delà d’un seuil, conditionné par une lecture qui dit que le marché n’est pas en tendance. Ce filtre fait la différence entre un EA de retour à la moyenne et un EA qui contre les tendances jusqu’à se faire sortir de toutes.
La sortie a deux parties : un objectif à la moyenne ou près d’elle, et un stop au-delà du niveau qui invalide la thèse. L’espérance par transaction vaut win rate × average win − (1 − win rate) × average loss (taux de réussite × gain moyen − (1 − taux de réussite) × perte moyenne), et dès que les deux distances de sortie sont fixées, les termes cessent d’être indépendants. Rapprochez l’objectif et le taux de réussite monte tandis que le gain moyen tombe sous la perte moyenne. Repoussez-le jusqu’à la moyenne complète et c’est l’inverse.
La disposition classique du retour à la moyenne est un objectif proche et un stop large — un taux de réussite élevé payé par un ratio de gain inférieur à 1. Les dix modèles de retournement mesurés ci-dessous sont livrés dans l’autre sens, avec un objectif égal à deux fois le stop (30/60 ou 40/80 pips). Cela donne l’équilibre à 33,3 % de réussite avant coûts, et cela signifie que la référence d’origine ci-dessous mesure l’entrée sous une sortie en forme de tendance.
Ce que montrent les modèles de retournement du Builder aux réglages d’origine
L’EA Builder affiche une référence mesurée sur les cartes de modèle qui en ont une, et c’est le cas de dix de ses modèles de retournement. Dans notre propre référence des modèles du Builder aux réglages d’origine — une seule exécution USD/JPY M5 sur un an, entrées par défaut, sans optimisation — la plupart ont fini sous un facteur de profit de 1,0. La famille retournement ne fait pas exception.
| Conditions de test | |
|---|---|
| Source | Référence affichée sur chaque carte de modèle dans l’EA Builder |
| Symbole / unité de temps | USD/JPY M5 (Exness MT5) ; le panier Dual-Pair traite EUR/USD et GBP/USD |
| Période | 2025-06-01 – 2026-06-09 |
| Modèle | M1 OHLC (au niveau de la bougie, pas de ticks réels) |
| Dépôt / entrées | 10 000, valeurs par défaut du modèle, sans optimisation |
| Modèle | Entrée | Stop / objectif (pips) | Facteur de profit | Transactions |
|---|---|---|---|---|
| MA Pullback Buy | Prix 0–20 pips au-dessus de l’EMA 50 et RSI sous 45, achats seulement | 40 / 80 | 1,10 | 159 |
| Envelope Reversal | Bid au-delà d’une enveloppe de 0,1 % autour de la SMA 20 | 30 / 60 | 0,98 | 986 |
| Bollinger Bounce | Touche de la bande 20 périodes, 2σ | 40 / 80 | 0,97 | 632 |
| Stoch + BB | Stochastique sous 20 sur la bande inférieure (symétrique pour les ventes) | 30 / 60 | 0,96 | 896 |
| Pin Bar Reversal | Pin bar haussière et RSI sous 35, achats seulement | 40 / 80 | 0,96 | 179 |
| RSI Reversal | RSI 14 sous 30 / au-dessus de 70 | 30 / 60 | 0,94 | 682 |
| Range Filter Reversal | RSI 30/70 seulement quand le range de 10 bougies fait 10–80 pips | 40 / 80 | 0,90 | 573 |
| MFI Reversal + StdDev | MFI 20/80 seulement tant que StdDev 10 est sous StdDev 40 | 40 / 80 | 0,80 | 362 |
| 3-Strategy Portfolio (Mean-Reversion Mix) | RSI + Bollinger + Envelope dans un seul EA | selon chaque composante | 0,92 | 2 287 |
| Dual-Pair RSI Basket | RSI 30/70 sur EUR/USD et GBP/USD, jusqu’à quatre positions | 30 / 60 | 0,87 | 12 953 |
Quatre choses en découlent, et le folklore n’en prédit aucune.
Le curseur de sortie déplace la forme, pas l’avantage. Le Builder enregistre une recherche de stop et d’objectif pour RSI Reversal et Bollinger Bounce en USD/JPY H1. Chacun a été exécuté avec douze combinaisons — stops de 20 à 50 pips, objectifs de 20 à 100 — sur trois fenêtres : 2018–2021, 2022–2024 et janvier 2025 – juin 2026. Le meilleur facteur de profit dans l’échantillon de l’un ou l’autre modèle a été de 0,91. Cette grille inclut des objectifs proches et lointains. Quand aucun placement ne gagne, même dans la fenêtre sur laquelle il a été choisi, l’entrée ne donne rien que la sortie puisse façonner.
Un filtre n’est pas automatiquement une amélioration. Range Filter Reversal ajoute une porte de range sur 10 bougies à l’entrée RSI 30/70 et obtient 0,90, contre 0,94 pour la version simple — mais le stop et l’objectif diffèrent aussi, ce n’est donc pas une paire propre. MFI Reversal + StdDev, qui ne contre que pendant une contraction de la volatilité, est le modèle mono-symbole le plus faible du tableau à 0,80. Une porte qui retire des transactions retire les bonnes autant que les mauvaises.
Le seul modèle du tableau au-dessus de 1,0 contre dans le sens de la tendance. MA Pullback Buy n’achète les creux que tant que le prix se tient au-dessus d’une EMA 50, et obtient 1,10 sur 159 transactions. C’est une entrée sur repli — une entrée de retour sur un filtre de tendance — et elle ne se place jamais contre le mouvement de plus long terme. Elle reste sous la barre de réussite affichée par le panneau Measure (facteur de profit d’au moins 1,2, au moins 60 transactions, drawdown ne dépassant pas 20 %).
Empiler des méthodes de retournement concentre le risque. Le portefeuille à trois méthodes obtient 0,92 — pas mieux que ses composantes, parce que les trois contrent le même étirement. Le Dual-Pair RSI Basket applique une seule règle RSI à deux paires corrélées avec jusqu’à quatre positions ouvertes. Il a produit 12 953 transactions et un drawdown de -36,38 %, le plus profond de tous les modèles de la référence du Builder. Des positions de retournement corrélées sont un seul pari placé plusieurs fois.
Conditions de marché : quand le retour à la moyenne paie et quand il ne paie pas
| Condition | Favorable à un EA de retour à la moyenne | Hostile à un EA de retour à la moyenne |
|---|---|---|
| État du marché | Range avec un centre définissable vers lequel le prix revient | Un mouvement directionnel qui continue de s’étendre |
| Volatilité | Élevée mais non directionnelle — bougies larges, aucune progression nette | En expansion avec continuation dans une direction |
| L’étirement lui-même | Causé par un flux qui s’épuise — séance mince, surréaction | Causé par une information qui a revalorisé la paire |
| Tendance de l’unité de temps supérieure | Plate, ou le retournement va dans son sens | Forte et contraire au retournement |
| Coût de portage | Retour court, financement négligeable | Une position tenue des jours contre le mouvement, payant le swap pour avoir tort |
Le mauvais environnement n’est pas un marché qui baisse — c’est un marché directionnel, le miroir exact de la façon dont le suivi de tendance échoue en range. Les deux perdent de l’argent par des temps différents. C’est aussi pourquoi les séries perdantes se groupent. Dix pertes consécutives, ce ne sont pas dix erreurs indépendantes ; c’est un segment en tendance rencontré dix fois par la même règle.
Ce qui a causé l’écart compte autant que sa taille. Un prix étiré par une liquidité mince est candidat au retour ; un prix étiré par une décision de taux a été revalorisé, et il n’existe plus d’ancienne moyenne vers laquelle revenir. Aucun indicateur ne sépare les deux cas, et c’est pourquoi un filtre d’actualité compte davantage ici.
La même hypothèse élastique anime l’arbitrage statistique, appliquée à l’écart entre deux instruments au lieu d’un seul prix, et elle casse de la même façon. Sur une paire unique comme EUR/GBP, la relation supposée est l’historique propre de la paire avec sa moyenne.
Paramètres et réglages dans MT5
Dans le Builder, chacun de ces éléments est un bloc avec ses propres entrées, et chaque valeur devient une entrée de l’EA compilé.
| Bloc et entrée | Point de départ typique | Ce qu’elle contrôle |
|---|---|---|
Bollinger Bands / Envelope period, deviation | Assez long pour que la moyenne soit un niveau, pas une copie retardée du prix | Ce que l’EA traite comme la valeur vers laquelle le prix doit revenir |
| Seuils RSI / Stochastic / MFI | Confirmation seulement, pas le déclencheur à lui seul | Filtre les étirements qui accélèrent encore |
Market Regime Filter Allowed regime = Range | Seuil d’ADX autour de 25, testé et non supposé | Supprime les entrées en tendance — l’entrée la plus importante de cette page |
MA Distance Filter Price side, Max pips (0=off) | Ne contrer que du côté d’une MA plus longue | Transforme un retournement à contre-tendance en entrée sur repli |
Open Buy / Open Sell TP (pips) | À la moyenne, ou une fraction de la distance jusqu’à elle | Avec le stop, fixe le taux de réussite et le ratio de gain |
Stop Loss SL Mode | Au-delà du niveau d’invalidation, ou un multiple d’ATR | La ligne entre retour à la moyenne et martingale accidentelle |
Spread Filter Max Spread (points) | Juste au-dessus du spread normal du symbole | Extrêmes et spreads larges arrivent ensemble ; cela bloque les pires exécutions |
Position Filter Max Positions | 1 par symbole | Empêche la règle d’empiler le même retournement |
Trois réalités propres à MT5 décident si un backtest prometteur survit au contact :
- Le stop a une distance minimale, et cette stratégie en veut un large de toute façon. Le courtier rejette un stop plus proche que
SYMBOL_TRADE_STOPS_LEVEL. L’EA généré par le Builder vérifie ce niveau, ainsi queSYMBOL_TRADE_FREEZE_LEVEL, avant de modifier une position, et conserve le niveau actuel plutôt que d’envoyer une requête rejetée. - Le spread s’élargit exactement là où cette stratégie entre. Les extrêmes qu’elle contre surviennent souvent en conditions minces. Un test au spread moyen surestime l’avantage d’un EA dont les entrées se groupent là où le spread est le pire. Testez avec un spread réaliste ou en ticks réels, et lisez la qualité de modélisation avant le profit.
- Les détentions sont plus longues que la réputation ne le laisse croire. Un retour qui prend des jours paie
SYMBOL_SWAP_LONGouSYMBOL_SWAP_SHORTchaque nuit, et le jour de swap triple diffère selon le courtier.
- Fixez l’entrée et le filtre, puis laissez-les tranquilles — tout changer à la fois ne vous apprend rien.
- Testez la même entrée avec un objectif proche et avec un objectif à la moyenne complète. Notez taux de réussite, ratio de gain et facteur de profit pour chacune ; si aucune ne dépasse 1,0, arrêtez de régler les sorties et changez l’entrée.
- Placez le stop depuis le niveau qui invalide la thèse, pas depuis un chiffre rond.
- Faites tourner le filtre de régime ou de tendance activé puis désactivé sur la même période. Si cela ne change presque rien, la période de test ne contenait pas de vraie tendance et le résultat est non testé plutôt que robuste.
- Lisez la pire série perdante de l’historique obtenu et décidez, avant de financer quoi que ce soit, si vous tiendriez une série deux fois plus longue.
Modes de défaillance : comment un EA de retour à la moyenne perd de l’argent
- L’étirement continue de s’étirer. La façon normale dont cette stratégie perd. Chaque entrée va contre un mouvement qui ne revient pas, et comme la règle se requalifie sans cesse, les pertes arrivent en bloc.
- La moyenne se déplace. Une paire revalorisée a une nouvelle moyenne, et l’EA continue de mesurer la distance à l’ancienne.
- On retire le stop pour éviter la perte. Élargir un stop, ou le remplacer par une moyenne à la baisse, transforme une stratégie à risque défini en grille avec une belle histoire. La courbe de capital s’améliore aussitôt et le risque de queue devient illimité.
- Des positions corrélées sont comptées comme de la diversification. Une règle de retournement sur deux paires corrélées est le même pari deux fois. Le drawdown de -36,38 % du panier Dual-Pair est l’allure que cela prend aux réglages d’origine.
- Les sorties sont réglées pour sauver une entrée. Quand aucune combinaison de stop et d’objectif ne gagne dans l’échantillon, chercher plus fort ne trouve qu’un résultat ajusté.
- Le coût est mesuré sur la mauvaise bougie. Les entrées se groupent aux extrêmes où le spread est le plus large, et les détentions de plusieurs jours paient le swap. Les deux sont invisibles dans un test configuré avec un spread moyen fixe et sans financement.
Comment construire et stress-tester un EA de retour à la moyenne sur AIStrategyMiner
Vous n’avez pas besoin d’écrire du MQL5 pour assembler la machine décrite plus haut. Une mesure d’écart, une confirmation par oscillateur, une porte de régime, un objectif à la moyenne et un stop au-delà de l’extrême sont tous des blocs du Builder sans code, et les modèles de retournement ci-dessus arrivent déjà câblés. Le test utile le plus rapide consiste à charger RSI Reversal et MA Pullback Buy côte à côte. La différence la plus visible entre eux est le filtre de tendance, même si le seuil, la direction et les sorties diffèrent aussi — ajoutez donc un MA Distance Filter à RSI Reversal et ne changez rien d’autre.
- Testez une entrée avec un objectif proche et avec un objectif à la moyenne, et comparez le facteur de profit autant que le taux de réussite.
- Ajoutez un Market Regime Filter ou un MA Distance Filter et mesurez l’historique filtre désactivé, pour savoir ce que le filtre fait réellement.
- Appuyez sur Measure pour une vérification approximative par rapport à la barre affichée, puis faites tourner l’EA compilé dans le Strategy Tester de MT5 sur des ticks réels avec un spread réaliste.
- Vérifiez que la période du backtest contenait au moins une tendance soutenue contre la stratégie.
Le .ex5 compilé à partir de votre propre flux est gratuit. Le code source .mq5 fait partie de Pro, un achat unique sans abonnement — consultez les tarifs si vous voulez modifier le code généré. La méthodologie du site explique comment lire les résultats de backtest.
Retour à la moyenne contre tendance
| Retour à la moyenne | Suivi de tendance | |
|---|---|---|
| Ce qu’il suppose | Un prix étiré revient vers sa moyenne | Une direction établie se poursuit |
| Entrée par rapport au mouvement | Contre lui, à un extrême | Avec lui, après confirmation |
| Perd quand | Le marché entre en tendance et l’étirement continue | Le marché range et les mouvements se replient |
| Sortie typique | Objectif fixe à la moyenne ou près d’elle | Stop suiveur ou inversion du signal |
| Pire cas | Une série de positions tenues contre un mouvement qui ne revient pas | Une longue série de pertes ordinaires |
| Complexité | Intermédiaire — les deux distances de sortie portent le risque | Débutant — peu d’entrées, difficile à supporter |
Aucune n’est plus sûre en général : l’une a besoin d’immobilité, l’autre de mouvement. C’est un argument pour faire tourner les deux, avec une réserve que le tableau ne peut pas montrer. Un EA de retour à la moyenne et un EA de tendance à take-profit fixe dépendent tous deux de l’arrêt du prix là où la règle le dit, et une entrée de retournement derrière un filtre de tendance est déjà à moitié l’un et l’autre. Vérifiez ce que fait chaque sortie avant de supposer que deux EA ont diversifié quoi que ce soit.
Construisez le même retournement deux fois, avec et sans filtre
Assemblez l'entrée une fois seule et une fois derrière un filtre de tendance ou de régime dans AIStrategyMiner Builder, puis testez les deux sur le même historique de ticks. Le seul modèle au-dessus de 1,0 dans la base de référence du Builder est celui qui a un filtre de tendance.
- Compilez un fichier .ex5 standard pour MetaTrader 5 et lisez la pire série perdante avant d'engager le moindre capital.
Vérifiez l'EA terminé dans MetaTrader 5 avant de lui faire confiance. Les chiffres de cette page viennent de ce que vous avez saisi ; ils ne sont pas une prévision de résultats.


Articles connexes
Questions fréquentes
- Qu'est-ce qu'un EA de retour à la moyenne ?
- Un EA de retour à la moyenne attend que le prix se soit éloigné d'une distance mesurée de sa propre moyenne, puis entre contre ce mouvement en visant le retour. La distance s'exprime normalement en écarts-types depuis le centre de Bollinger ou en unités d'ATR depuis une moyenne mobile, et un oscillateur comme le RSI ou le stochastique en zone extrême sert de confirmation. Le stop est placé au-delà du niveau qui dirait que l'étirement n'en est pas un mais le début d'une tendance. Par son entrée, c'est l'opposé naturel du suivi de tendance, et il échoue par temps inverse.
- Les EA de retour à la moyenne ont-ils un taux de réussite élevé ?
- Seulement quand l'objectif est placé près de l'entrée, et un taux de réussite élevé obtenu ainsi se paie en ratio de gain. Un objectif proche de l'entrée est atteint souvent et rapporte peu ; un objectif à la moyenne complète est atteint moins souvent et rapporte davantage. Les modèles de retournement mesurés sur cette page sont livrés avec un objectif égal à deux fois le stop, ce qui donne l'équilibre à 33,3 % de réussite avant coûts. Le taux de réussite découle de l'endroit où se trouvent les sorties, pas du fait que l'entrée soit à contre-tendance.
- Quelles paires conviennent à un EA de retour à la moyenne ?
- La réponse des manuels, ce sont les croisements structurellement en range — EUR/CHF, USD/CHF, EUR/GBP, AUD/CAD — parce qu'une paire qui revient sans cesse vers un centre donne à la stratégie quelque chose vers quoi revenir. Ce qui compte en pratique est plus étroit que le nom de la paire : savoir si ce symbole précis, sur son unité de temps, passe plus de temps à revenir qu'à s'étendre. Les modèles de retournement du Builder sont mesurés en USD/JPY M5, une paire de tendance sur une unité de temps bruitée, et la plupart y obtiennent moins de 1,0. Testez sur le symbole que vous comptez trader plutôt que d'hériter d'une liste de paires.
- En quoi le retour à la moyenne diffère-t-il d'un EA en grille ou martingale ?
- Par le stop. Les trois conservent une exposition contre un mouvement défavorable, et les trois paraissent rentables tant que le marché coopère. Un EA de retour prend une position à un extrême mesuré et la ferme sur une perte définie si la thèse du retour est fausse. Un EA en grille ou martingale répond à un mouvement défavorable en y ajoutant, de sorte que la perte n'est réalisée que lorsque le compte ne peut plus financer l'ajout suivant. Si un EA vendu comme retour à la moyenne n'a pas de stop, ou moyenne à la baisse dans une position perdante, c'est une autre stratégie qui porte l'étiquette.
- Un meilleur objectif ou un meilleur stop peut-il sauver une entrée de retournement perdante ?
- Pas d'après les enregistrements du Builder lui-même. RSI Reversal et Bollinger Bounce ont chacun été testés sur douze combinaisons de stop et d'objectif — stops de 20 à 50 pips, objectifs de 20 à 100 — en USD/JPY H1 sur trois fenêtres de 2018 à 2026. Le meilleur facteur de profit dans l'échantillon de l'un comme de l'autre a été de 0,91. Déplacer les sorties change le taux de réussite et le ratio de gain ; cela ne crée pas un avantage qui manque à l'entrée. Changez d'abord l'entrée ou le filtre.
- Faire tourner plusieurs méthodes de retournement ensemble diversifie-t-il le risque ?
- Moins qu'il n'y paraît. Le 3-Strategy Portfolio du Builder fait tourner un retournement RSI, un rebond de Bollinger et un retournement d'enveloppe dans un seul EA, chacun avec son propre numéro magique. Aux réglages d'origine, il a obtenu un facteur de profit de 0,92 sur 2 287 transactions — pas mieux que ses composantes. Trois entrées qui contrent toutes le même étirement perdent par le même temps de tendance, si bien que leurs pertes arrivent ensemble.
Glossary