Cassure
Les EA de cassure (breakout) entrent lorsque le prix sort d'une plage de consolidation définie ou d'un niveau clé avec confirmation de momentum. Ils se positionnent plus tôt que les entrées de tendance par croisement, mais subissent les fausses cassures des marchés peu volatils. Dans la référence du Builder, le modèle à ordres stop en attente a obtenu 1,23 contre 1,05 pour celui à ordre au marché.
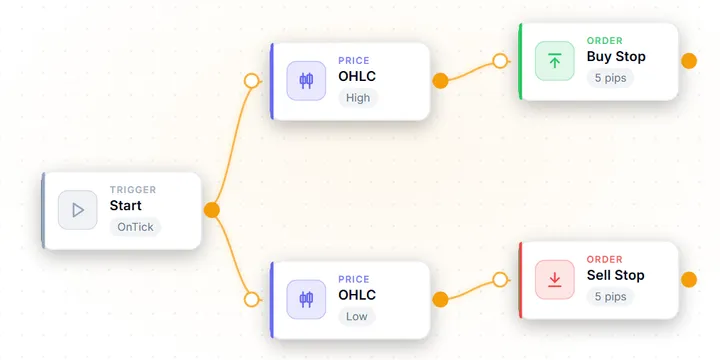
En un coup d'œil
Une cassure de la fourchette d'hier
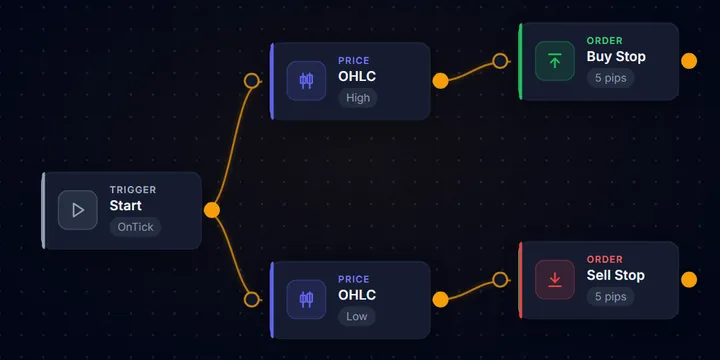
Un Buy Stop est placé 5 pips au-dessus du plus haut de la veille et un Sell Stop 5 pips sous le plus bas. Un ordre jamais exécuté expire simplement, et le stop-loss se place à l'intérieur de la fourchette précédente, car un retour est la preuve que la cassure a échoué.
En un coup d'œil
Le meilleur réglage en échantillon était un piège
Le modèle d'ordres stop en attente du Builder sur USD/JPY H1, sur trois fenêtres : 2018–21, 2022–24 et 2025–26. SL 50 / TP 120 a culminé à 1,31 mais est tombé à 0,98 sur la première fenêtre ; SL 30 / TP 120, au-dessus de 1,0 sur les trois, a donc été retenu.
Mécanisme
L'EA définit une plage de consolidation sur une période de référence (p. ex. le plus haut/plus bas de la veille, un canal Donchian ou une bande ATR). Lorsque le prix traite ou clôture hors de la plage, avec en option une confirmation par un ADX en hausse ou un ATR en expansion, une transaction se déclenche dans la direction de la cassure — au marché, ou via un ordre stop placé d'avance au niveau. Les stops sont placés à l'intérieur de la plage précédente ; les objectifs sont projetés selon la largeur de la plage elle-même (objectif de mouvement mesuré) ou gérés avec un stop suiveur.
Adéquation
Idéal après une période de consolidation à faible volatilité, lorsque l'ATR s'est contracté sous sa moyenne à 20 périodes. GBP/USD, EUR/USD et XAU/USD en H1 sont des terrains naturels. Le taux de fausses cassures augmente pendant la session asiatique, quand la liquidité se raréfie ; les filtres d'heure de la journée font partie de la stratégie plutôt que d'une optimisation. Convient en complément des stratégies de tendance — les entrées par cassure offrent un positionnement plus précoce que les entrées de tendance par croisement — et aux traders capables de traverser de longues séries de petites sorties sur stop.
Notes
Un EA de cassure est un Expert Advisor qui attend que le prix s’échappe d’une plage définie — le plus souvent le plus haut et le plus bas de la veille — et trade dans la direction de l’échappée. Le pari est que le mouvement qui sort d’une longue consolidation voyage plus loin que la plupart des participants ne l’anticipent. C’est l’une des idées les plus anciennes du trading automatique, et l’une des plus honnêtes à évaluer. La plage est objective, le déclencheur est objectif, et le mode d’échec (la fausse cassure) est visible sur n’importe quel graphique.
C’est aussi une stratégie où la mécanique décide plus que l’idée. Le Builder affiche une référence mesurée sur chaque carte de modèle qui en a une. Les deux modèles de cassure de la veille se séparent nettement : la version à ordres stop en attente a obtenu un score bien supérieur à celui de la version à ordre au marché, sur l’instrument et la fenêtre identiques. Cette page explique comment la stratégie fonctionne, quand elle gagne, les paramètres qui ont fait la différence dans la recherche enregistrée du Builder, et comment elle casse.
Comment fonctionne un EA de cassure : le mécanisme
Tout EA de cassure répond à trois questions dans son code :
1. Quelle est la plage ? La définition classique est le plus haut et le plus bas de la veille, lus sur l’unité de temps D1 (iHigh(_Symbol, PERIOD_D1, 1) en termes MQL5). Les alternatives incluent un canal Donchian (plus haut / plus bas sur N bougies), un instantané de session fixe (la plage telle qu’à 09:00 heure serveur) ou une bande de volatilité proportionnée à l’ATR. Le détail subtil : « hier » est défini par le minuit du serveur de votre courtier, pas par l’UTC — le même EA chez deux courtiers aux horloges serveur différentes trace des frontières de plage différentes et place donc des transactions différentes. C’est une source routinière de confusion du type « pourquoi mon backtest ne correspond pas au vôtre ».
2. Quel est le déclencheur ? Deux réponses mécaniquement différentes existent :
- Entrée à ordre au marché — attendre que le bid traite (ou qu’une bougie clôture) au-delà de la frontière, puis acheter ou vendre au marché. Simple, mais l’entrée se produit après le niveau : une partie du mouvement mesuré est déjà consommée, et entrer sur une clôture invite le slippage dans les marchés rapides.
- Entrée à ordre stop en attente — placer d’avance un Buy Stop juste au-dessus du plus haut et un Sell Stop juste en dessous du plus bas. L’ordre est exécuté au niveau lui-même à l’instant où il traite. Les ordres jamais exécutés expirent simplement — ce qui filtre discrètement chaque journée où la cassure ne vient jamais.
3. Où sont les sorties ? Le stop loss va à l’intérieur de la plage précédente, parce qu’un retour dans la plage est la preuve que la cassure a échoué. Le take profit est typiquement projeté à partir de la largeur de la plage elle-même — l’objectif de mouvement mesuré — ou géré avec un stop suiveur une fois que le mouvement s’étend.
Ordre au marché ou ordre stop en attente : ce que le Builder a mesuré
Les deux modèles de cassure de la veille portent une référence mesurée sur leur carte dans le Builder. Dans notre propre référence des modèles du Builder aux réglages d’origine — une seule exécution USD/JPY M5 sur un an, entrées par défaut, sans optimisation — la plupart ont fini sous un facteur de profit de 1,0 ; pas ces deux-là.
| Conditions de test | |
|---|---|
| Source | Référence affichée sur chaque carte de modèle dans l’EA Builder |
| Symbole / unité de temps | USD/JPY M5 (Exness MT5) |
| Période | 2025-06-01 – 2026-06-09 |
| Modèle | M1 OHLC (au niveau de la bougie, pas de ticks réels) |
| Dépôt / entrées | 10 000, valeurs par défaut du modèle, sans optimisation |
| Remesuré | Pending Order Breakout le 2026-09-19 après une correction du placement des ordres : même fenêtre, autre compte USD/JPY, spread fixe de 20 points |
| Modèle | Mécanique d’entrée | Facteur de profit | DD max | Transactions | Résultat net |
|---|---|---|---|---|---|
| Breakout (ordre au marché) | Achète/vend au marché quand le prix franchit le plus haut/plus bas quotidien de la veille ; SL 50 / TP 100 pips ; une position | 1,05 | -1,08 % | 240 | +47,24 |
| Pending Order Breakout (ordres stop) | Buy Stop 5 pips au-dessus du plus haut quotidien de la veille, Sell Stop 5 pips sous le plus bas, placés 07:00–09:00 heure serveur, expiration 16 heures, stop suiveur 30/10 ; SL 40 / TP 80 pips | 1,23 | -0,21 % | 164 | +38,47 |
Aucun de ces chiffres n’est une recommandation. Les tailles de lot diffèrent (0,02 contre 0,01), donc comparez les facteurs de profit, pas les résultats nets ni les drawdowns. C’est l’écart de facteur de profit qui est la leçon. La variante à ordres stop diffère sur quatre terrains mécaniques, pas un seul. Elle est exécutée au niveau plutôt qu’après lui. Sa fenêtre de placement évite le brassage de la session asiatique, où se concentrent les fausses cassures. Son expiration de 16 heures fait qu’une journée sans cassure véritable ne coûte rien. Et son stop suiveur, qui ne déplace que le stop, protège une partie d’un mouvement qui s’essouffle avant l’objectif de 80 pips. Le tableau mesure cet ensemble, pas le type d’ordre isolément.
C’est aussi le seul des deux qui franchit la barre de Measure du Builder lui-même aux réglages d’origine. Cette barre est un facteur de profit d’au moins 1,2, au moins 60 transactions et un drawdown ne dépassant pas 20 %.
Quand cela fonctionne : régime et session
Les entrées par cassure paient dans un régime bien précis — contraction de la volatilité suivie d’une expansion — et saignent dans tous les autres :
- La compression d’abord. Les cassures les plus fortes sortent de plages inhabituellement étroites. Un filtre pratique : ne trader la cassure que lorsque l’ATR est sous sa propre moyenne à 20 périodes, de sorte que l’EA reste à l’écart quand le marché est déjà étiré et qu’il ne reste rien à libérer.
- Les ouvertures de session sont les fenêtres de déclenchement naturelles. L’ouverture de Londres résout régulièrement la plage nocturne sur GBP/USD et EUR/USD. C’est pourquoi le modèle à ordres stop en attente place ses ordres dans une fenêtre 07:00–09:00 heure serveur plutôt qu’en continu.
- La liquidité mince fabrique des fausses cassures. Pendant la session asiatique, les stops situés juste au-delà d’un bord de plage évident sont bon marché à chasser et le marché suit rarement. Un EA de cassure non filtré fait don de son argent pendant ces heures ; un filtre horaire n’est pas une optimisation, il fait partie de la définition de la stratégie.
- La confirmation de momentum élève la qualité d’entrée. Un ADX en hausse ou un ATR en expansion au moment de la cassure distingue une résolution directionnelle d’une piqûre de liquidité. Dans le Builder, ce sont des blocs de filtre ordinaires que vous câblez devant l’entrée.
Face aux autres familles : un EA de cassure entre plus tôt qu’un EA de suivi de tendance (qui attend qu’un croisement confirme) et il est l’opposé structurel d’un EA de retour à la moyenne (qui contre exactement les mêmes bords de plage). Cette opposition est utile — les systèmes de cassure et de retour à la moyenne tendent à subir leurs drawdowns à des moments différents, ce qui fait d’un EA de cassure un diversificateur naturel dans un portefeuille de systèmes contrariens.
Les paramètres qui comptent
Chaque entrée de cassure définit la plage, conditionne l’entrée ou façonne le gain. Le Builder enregistre une recherche sur trois fenêtres pour le modèle à ordres stop en USD/JPY H1 (2018–2021, 2022–2024 et janvier 2025 – juin 2026, remesurée le 2026-09-19) : douze combinaisons de stop et d’objectif, SL 20–50 × TP 60–120 pips. Le tableau liste les entrées qui déplacent les résultats. Seuls le stop et l’objectif ont été recherchés ; les autres valeurs sont celles par défaut du modèle.
| Paramètre | Rôle | Valeur (USD/JPY H1) | Note |
|---|---|---|---|
| Stop loss | Sortie de cassure ratée | 30 pips (recherché) | À l’intérieur de la plage précédente ; trop serré, il est coupé par le bruit |
| Take profit | Gain | 120 pips (recherché) | Avec SL 30 : facteur de profit 1,12 / 1,16 / 1,14 sur les trois fenêtres |
| Fenêtre de placement | Filtre de session | 07:00–09:00 serveur | La valeur par défaut du modèle, laissée inchangée dans la recherche |
| Décalage d’entrée | Tampon anti-faux signal | 5 pips au-delà du niveau | Filtre les touches marginales |
| Expiration d’ordre | Filtre gratuit d’inaction | 16 heures | Pas de cassure, pas de position |
| Stop suiveur | Gestion des gains qui courent | 30 pips, pas de 10 pips | Ne déplace que le stop ; verrouille une partie d’un mouvement qui se retourne avant l’objectif |
Trois résultats de cette recherche comptent plus que les valeurs elles-mêmes :
Le meilleur réglage dans l’échantillon était un piège. SL 50 / TP 120 a obtenu 1,31 en 2022–2024 et 1,31 en 2025–2026 — et 0,98 en 2018–2021. Il n’a pas été adopté, parce qu’un réglage qui échoue sur une fenêtre n’a pas montré qu’il survit à un changement de régime. Le réglage adopté, SL 30 / TP 120, est moins impressionnant sur chaque fenêtre prise isolément et au-dessus de 1,0 sur les trois — un cas d’école de préférence pour la robustesse plutôt que pour le pic d’overfitting.
La valeur par défaut du modèle n’est pas le réglage robuste. Le SL 40 / TP 80 d’origine a obtenu 1,20 et 1,16 sur les deux fenêtres récentes et 0,99 en 2018–2021. Sur l’année M5 la plus récente, il bat encore SL 30 / TP 120 (1,23 contre 1,11) : la valeur par défaut reste donc, et le réglage robuste est proposé à côté. Les éléments se partagent, et la page le dit plutôt que de choisir le chiffre flatteur.
L’avantage ne s’est pas transféré entre paires. Des tests croisés antérieurs des réglages à ordres stop sur EUR/JPY et GBP/JPY ont tous deux perdu de l’argent dans l’échantillon. Une configuration de cassure est un ajustement par instrument au rythme de session et au comportement de plage de cette paire — déployer en masse un même réglage sur un panier de symboles est la façon dont un avantage modeste devient une perte fiable. Par ailleurs, le modèle à ordre au marché a échoué au même contrôle sur trois fenêtres rien qu’en USD/JPY H1 : son meilleur réglage dans l’échantillon, 1,04, est tombé à 0,79–0,89 hors échantillon et à 0,64–0,84 sur la fenêtre antérieure.
Modes d’échec : comment les EA de cassure cassent
- La fausse cassure, structurellement. Le prix perce le niveau, exécute votre ordre, puis se replie dans la plage. Aucun filtre ne supprime cela — les filtres ne changent que le ratio. Attendez-vous à ce que la majorité des entrées soient perdantes par conception, et vérifiez dans le backtest que les gains sont assez grands pour les porter.
- Les mois agités, sans cassure. Un marché qui oscille sans résoudre ses plages est le pire environnement de la stratégie : des petites sorties sur stop répétées, sans mouvement mesuré pour les payer. C’est là que le drawdown s’accumule — regardez comment l’EA s’est comporté à travers les mois plats de l’historique, pas seulement sa meilleure année.
- La psychologie des séries perdantes. Un taux de réussite faible signifie que les longues séries sont normales, pas un signe de panne. À 25–35 % de réussite, des séries de dix pertes consécutives ou plus sont un événement ordinaire sur quelques centaines de transactions. Le drawdown qu’elles laissent peut mettre de nombreux mois à se résorber alors que la règle reste intacte. Si vous éteignez l’EA au milieu d’une série, la stratégie n’atteindra jamais ses gains.
- La dérive d’horloge du courtier. Parce que la plage s’ancre au minuit serveur, déplacer le même EA vers un courtier au fuseau serveur différent change silencieusement chaque frontière de plage et chaque fenêtre de session. Re-vérifiez le filtre horaire (et refaites le backtest) à chaque changement de courtier ; ne supposez jamais que les réglages sont portables.
- Le spread et le slippage exactement quand cela compte. Les cassures se concentrent autour des ouvertures de session et des annonces, précisément quand les spreads s’élargissent et que les ordres stop sont exécutés avec slippage. Une stratégie qui ne survit qu’à des spreads moyennés ne survit pas ; testez avec un spread réaliste pour votre type de compte.
Autres formes de cassure dans le Builder
La plage de la veille n’est qu’une des plages que le Builder peut casser, et les autres modèles montrent à quel point la forme compte. Aux réglages d’origine, sur la même référence USD/JPY M5 :
L’OCO Straddle encadre le prix courant dans une fenêtre horaire et annule la jambe non exécutée ; il traite souvent et finit juste sous 1,0. Fractal Breakout + ATR, qui ne traite que les cassures de la dernière fractale confirmée tant que l’ATR court terme se situe au-dessus de l’ATR long terme, obtient 0,91 sur 259 transactions. Inside Bar Breakout calcule son stop et son objectif à partir de la plage de la bougie mère, traite 0,1 lot — dix fois les autres ici — et obtient 0,69 avec un drawdown de -22,54 %. Une sortie proportionnée à la plage, à cette taille, peut être plus large que ce que le compte prévoit. Le 3-Strategy Portfolio (Breakout Cluster), qui fait tourner trois méthodes de cassure ensemble, a obtenu 0,95 lors d’une exécution de juillet 2026, avant la correction du placement des ordres du modèle à ordres en attente. Chaque forme est une stratégie différente, et aucun de ces chiffres n’est une promesse.
Comment créer un EA de cassure sur AIStrategyMiner
Le Builder fournit les deux variantes de la veille discutées ci-dessus sous forme de modèles — « Breakout » (ordre au marché) et « Pending Order Breakout » (ordres stop) — pour que vous puissiez reproduire vous-même la comparaison de cette page :
- Chargez le modèle Pending Order Breakout. Il arrive pré-câblé : blocs de plus haut/plus bas quotidiens de la veille, entrées Buy Stop / Sell Stop avec décalage de 5 pips, filtre horaire 07:00–09:00, expiration d’ordre de 16 heures et stop suiveur 30/10.
- Traduisez la fenêtre dans l’heure serveur de votre courtier. Les heures du modèle supposent l’horloge du serveur, pas la vôtre. Vérifiez l’écart entre le minuit de votre courtier et les sessions visées, puis décalez le filtre horaire.
- Fixez les sorties d’après une règle, pas un ressenti. La valeur USD/JPY robuste aux régimes dans la recherche du Builder était SL 30 / TP 120 pips. Traitez-la comme un point de départ à re-vérifier sur votre paire, pas comme une vérité portable — des tests croisés antérieurs de ce modèle sur EUR/JPY et GBP/JPY ont perdu de l’argent.
- Ajoutez un filtre de volatilité ou de momentum si votre paire en a besoin. Les blocs de filtre ATR et ADX se câblent directement devant les entrées pour éviter les journées sans énergie.
- Générez et lancez un backtest avant toute autre chose. Le Builder produit un EA MT5 prêt à l’exécution avec chaque valeur ci-dessus exposée en entrée. Passez-le dans le Strategy Tester sur des données de ticks de qualité, puis sur un compte démo, avant tout déploiement en réel.
Aucune configuration de cassure ne porte de promesse de performance : chaque chiffre de cette page est une mesure de backtest historique, sensible au spread, à l’horloge du courtier et au régime, et les résultats futurs peuvent différer. Dimensionnez vos positions pour qu’une longue série perdante soit une contrariété, pas un événement de compte. La méthodologie du site explique comment lire les résultats de backtest.
Construisez une cassure avec des blocs et revérifiez l'horloge
Le plus haut et le plus bas de la veille, les ordres Buy Stop et Sell Stop avec décalage, une fenêtre de session, une expiration et un stop suiveur sont tous des blocs dans AIStrategyMiner Builder. Assemblez-les, calez la fenêtre sur l'horloge de votre serveur et testez sur des données de ticks.
- Compilez un fichier .ex5 standard pour MetaTrader 5 et testez-le sur des données de ticks avant de vous y fier.
Vérifiez l'EA terminé dans MetaTrader 5 avant de lui faire confiance. Les chiffres de cette page viennent de ce que vous avez saisi ; ils ne sont pas une prévision de résultats.


Articles connexes
Questions fréquentes
- Les EA de cassure fonctionnent-ils vraiment ?
- Avec les réglages par défaut, rarement — et c'est mesurable. Dans notre propre référence des modèles du Builder aux réglages d'origine — une seule exécution USD/JPY M5 sur un an, entrées par défaut, sans optimisation — la plupart ont fini sous un facteur de profit de 1,0. Les deux modèles de cassure de la veille font partie des exceptions : la version à ordre au marché a fini à 1,05 et la version à ordres stop en attente à 1,23. L'avantage, quand il existe, est modeste et vient de la mécanique : des ordres stop au niveau, une fenêtre de session et une expiration d'ordre. Il doit être validé paire par paire — des tests croisés antérieurs du modèle à ordres stop sur EUR/JPY et GBP/JPY ont perdu de l'argent dans l'échantillon.
- Quel taux de réussite attendre d'un EA de cassure ?
- Faible — souvent bien plus bas que ce qu'attendent les nouveaux utilisateurs, et ce n'est pas un défaut. Un EA de cassure encaisse de nombreuses petites sorties sur stop lors des fausses cassures et les paie avec quelques cassures qui courent. Avec le stop de 40 pips et l'objectif de 80 pips du modèle à ordres stop, l'équilibre avant coûts se situe à 33,3 % de réussite. Son stop suiveur ne déplace que le stop — l'objectif de 80 pips reste — si bien qu'il verrouille une partie des mouvements qui se retournent avant l'objectif plutôt que de laisser les gagnantes courir plus loin. Jugez un EA de cassure sur le facteur de profit, le ratio de gain et la pire série perdante, jamais sur le seul taux de réussite.
- Un EA de cassure est-il meilleur avec des ordres au marché ou des ordres stop en attente ?
- Les ordres stop en attente, selon notre mesure — avec une réserve sur ce qui diffère par ailleurs. Un ordre stop placé au bord de la plage est exécuté au niveau lui-même, tandis qu'une entrée à ordre au marché attend que le prix traite au-delà et abandonne une partie du mouvement. Dans la référence du Builder, le modèle à ordre au marché a obtenu un facteur de profit de 1,05 sur 240 transactions et le modèle à ordres stop 1,23 sur 164, sur le même instrument et la même fenêtre (le modèle à ordres en attente ayant été remesuré sur un autre compte USD/JPY). Le modèle à ordres en attente ajoute aussi une fenêtre de placement 07:00–09:00, une expiration de 16 heures, un stop suiveur et des sorties différentes : l'écart reflète donc l'ensemble, pas le seul type d'ordre.
- Quelle est la différence entre un EA de cassure et un EA de suivi de tendance ?
- Le timing et la forme du gain. Un EA de tendance attend la confirmation — un croisement de moyennes mobiles se déclenche bien après le début du mouvement — tandis qu'un EA de cassure se positionne à la frontière où le mouvement commence : il entre donc plus tôt mais subit plus de faux départs. Les deux sont des stratégies à faible taux de réussite et à gains longs ; la version cassure concentre son risque autour de niveaux et d'heures spécifiques, ce qui rend les filtres de session bien plus déterminants que pour un système de croisement.
- Puis-je créer un EA de cassure sans coder ?
- Oui. Le Builder de AIStrategyMiner fournit plusieurs modèles de cassure, dont une cassure de la veille à ordre au marché et une version à ordres stop en attente avec fenêtre horaire, expiration d'ordre et stop suiveur, et chacun génère un Expert Advisor MT5 compilable avec chaque paramètre exposé en entrée. Chargez un modèle, réglez la fenêtre de session sur l'heure serveur de votre courtier et lancez un backtest avant toute autre chose.