突破
突破 EA 在价格带着动量确认脱离既定盘整区间或关键价位时入场。它比均线交叉式的趋势入场更早建仓,但在低波动市场中容易受到假突破的影响。在 Builder 的基线中,挂单止损模板的盈利因子为 1.23,市价单模板为 1.05。
一图看懂
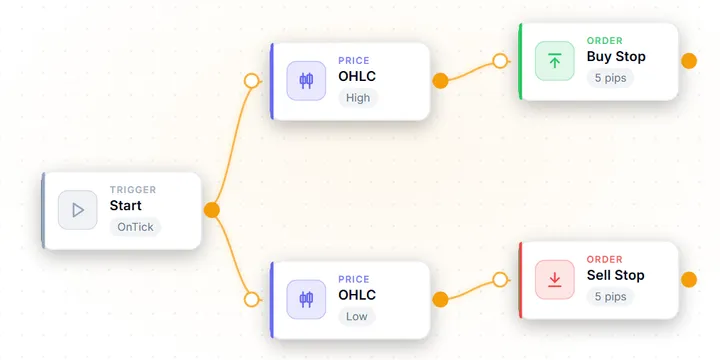
突破昨日区间
买入止损单挂在前一日高点上方 5 pips,卖出止损单挂在低点下方 5 pips。始终没有成交的订单只会过期,止损则设在前一日区间内部,因为价格重新回到区间内,说明这次突破失败了。
一图看懂
样本内最佳设置是个陷阱
Builder 的挂单止损模板在 USD/JPY H1 上,分三个窗口:2018–21、2022–24 和 2025–26。SL 50 / TP 120 的峰值为 1.31,但在第一个窗口跌到 0.98,因此采用了在三个窗口都高于 1.0 的 SL 30 / TP 120。
机制
EA 在一个回看周期内定义盘整区间(例如前一日高/低点、唐奇安通道或 ATR 通道)。当价格在区间之外成交或收盘时——可选地以上升的 ADX 或扩张的 ATR 作为确认——就沿突破方向触发交易:要么以市价入场,要么通过事先挂在该价位的止损挂单入场。止损放在前一区间内部;止盈目标按区间自身宽度投射(量度移动目标),或交给移动止损管理。
适配性
在低波动盘整期之后、当 ATR 收缩到其 20 周期均值以下时表现最佳。H1 上的 GBP/USD、EUR/USD 和 XAU/USD 是天然的交易对象。在流动性变薄的亚洲时段,假突破率会上升;按日内时段过滤是策略本身的一部分,而不是一项优化。适合作为趋势策略的补充——突破入场比基于均线交叉的趋势入场更早建仓——也适合能够熬过一长串小额止损的交易者。
备注
突破 EA 是一种等待价格脱离既定区间——最常见的是前一日高点和低点——并沿脱离方向交易的智能交易系统。它押注的是:从长期盘整中走出的那波行情,会比多数参与者预期的走得更远。这是自动化交易中最古老的思路之一,也是最容易诚实评估的思路之一。区间是客观的,触发条件是客观的,失败形态(假突破)在任何图表上都清晰可见。
它同时也是一种机制比想法更能决定成败的策略。Builder 会在每张带有基线的模板卡片上印出实测基线。两个前一日突破模板的结果泾渭分明:在完全相同的品种和时间窗口上,挂单止损版本的得分明显高于市价单版本。本页解释这套策略如何运作、何时赚钱、在 Builder 记录的参数搜索中拉开差距的参数,以及它会如何失效。
突破 EA 如何运作:机制
每个突破 EA 都要在代码中回答三个问题:
1. 区间是什么? 经典定义是前一日的高点和低点,从 D1 周期读取(用 MQL5 的写法即 iHigh(_Symbol, PERIOD_D1, 1))。替代方案包括唐奇安通道(N 根 K 线内的最高高点/最低低点)、固定时段快照(服务器时间 09:00 时的区间),或按 ATR 缩放的波动率通道。微妙之处在于:“昨天”是由你经纪商的服务器午夜定义的,而不是 UTC——同一个 EA 放在服务器时钟不同的两家经纪商上,画出的区间边界不同,下的单也就不同。“为什么我的回测和你的对不上”这类困惑,很多就源于此。
2. 触发条件是什么? 存在两种机制上截然不同的答案:
- 市价单入场——等买价越过边界(或某根 K 线收在边界之外)后,以市价买入或卖出。简单,但入场发生在价位之后,量度行情的一部分已经被消耗,而且按收盘价入场在快市中容易遭遇滑点。
- 挂单止损入场——提前在高点上方挂 Buy Stop、在低点下方挂 Sell Stop。价格一触及价位,订单即刻在该价位成交。从未成交的订单会直接到期作废——这悄悄地过滤掉了每一个没有出现突破的日子。
3. 离场放在哪里? 止损放在前一区间内部,因为价格重新回到区间之内就是突破失败的证据。止盈通常按区间自身宽度投射——即量度移动目标——或在行情展开后交给移动止损管理。
市价单与挂单止损:Builder 测出了什么
两个前一日突破模板的 Builder 卡片上都带有实测基线。在我们自己对 Builder 模板所做的默认参数基线中——USD/JPY M5 单次运行一年、默认输入参数、不做优化——大多数模板的盈利因子低于 1.0;这两个没有。
| 测试条件 | |
|---|---|
| 来源 | EA Builder 中各模板卡片上印出的基线 |
| 品种 / 周期 | USD/JPY M5(Exness MT5) |
| 期间 | 2025-06-01 – 2026-06-09 |
| 模型 | M1 OHLC(K 线级别,不是真实 tick) |
| 入金 / 输入参数 | 10,000,模板默认值,不做优化 |
| 重新测量 | Pending Order Breakout 于 2026-09-19 修复下单逻辑后重测:同一时间窗口、另一个 USD/JPY 账户、固定 20 points 点差 |
| 模板 | 入场机制 | 盈利因子 | 最大回撤 | 交易数 | 净结果 |
|---|---|---|---|---|---|
| Breakout(市价单) | 价格越过前一日高/低点时按市价买卖;SL 50 / TP 100 点;单一持仓 | 1.05 | -1.08 % | 240 | +47.24 |
| Pending Order Breakout(止损挂单) | 在前一日高点上方 5 点挂 Buy Stop、低点下方 5 点挂 Sell Stop,于服务器时间 07:00–09:00 挂出,16 小时到期,30/10 移动止损;SL 40 / TP 80 点 | 1.23 | -0.21 % | 164 | +38.47 |
这两个数字都不构成推荐。两者的手数不同(0.02 对 0.01),所以请比较盈利因子,而不是净结果或回撤。盈利因子的差距才是教训所在。止损挂单变体在四个机制层面上不同,而不是一个。它在价位本身成交,而不是在价位之后。它的挂单窗口避开了假突破集中的亚洲时段震荡。它的 16 小时到期意味着没有真突破的一天不产生任何成本。而它的移动止损只移动止损,能保住在到达 80 点目标之前就回落的那段行情的一部分。这张表测量的是这整套组合,而不是孤立的订单类型。
它也是两者中唯一一个在默认参数下越过 Builder 自己的 Measure 门槛的。那道门槛是:盈利因子至少 1.2、至少 60 笔交易、回撤不超过 20 %。
何时有效:市场状态与时段
突破入场只在一种特定状态下赚钱——波动率先收缩后扩张——在其他所有状态下都在失血:
- 先有压缩。最强的突破来自异常狭窄的区间。一个实用的过滤器:只在 ATR 低于其自身 20 周期均值时交易突破,这样当市场已经走出很远、没有能量可释放时,EA 会退在一旁。
- 时段开盘是天然的触发窗口。伦敦开盘经常在 GBP/USD 和 EUR/USD 上了结隔夜区间。这正是挂单止损模板把订单放在服务器时间 07:00–09:00 窗口内、而不是全天候挂单的原因。
- 稀薄的流动性制造假突破。亚洲时段里,扫掉明显区间边缘外侧的止损很便宜,而市场很少真正跟进。不加过滤的突破 EA 在那些时段里就是在送钱;时间过滤不是一项优化,而是策略定义本身的一部分。
- 动量确认提升入场质量。突破瞬间上升的 ADX 或扩张的 ATR,能把方向性的了结与流动性的试探区分开。在 Builder 中,它们只是接在入场前面的普通过滤器积木。
与其他策略族相比:突破 EA 比趋势跟踪 EA(等待均线交叉确认)入场更早,而与均值回归 EA(反向做同一批区间边缘)在结构上正好相反。这种对立很有用——突破系统与回归系统的回撤往往出现在不同时期,因此在一个以逆势交易为主的组合里,突破 EA 是天然的分散工具。
真正重要的参数
每个突破输入参数要么定义区间,要么把关入场,要么塑造收益形态。Builder 记录了在 USD/JPY H1 上对挂单止损模板所做的三窗口搜索(2018–2021、2022–2024,以及 2025 年 1 月 – 2026 年 6 月,于 2026-09-19 重测):十二种止损与目标组合,SL 20–50 × TP 60–120 点。下表列出会影响结果的输入参数。只有止损和目标经过搜索;其他取值都是模板默认值。
| 参数 | 作用 | 取值(USD/JPY H1) | 备注 |
|---|---|---|---|
| 止损 | 突破失败时离场 | 30 点(经搜索) | 放在前一区间内部;过紧会被噪音打掉 |
| 止盈 | 收益 | 120 点(经搜索) | 配 SL 30 时:三个窗口的盈利因子分别为 1.12 / 1.16 / 1.14 |
| 挂单窗口 | 时段闸门 | 服务器时间 07:00–09:00 | 模板默认值,在搜索中保持不变 |
| 入场偏移 | 防假突破缓冲 | 价位之外 5 点 | 过滤边缘性触碰 |
| 订单到期 | 免费的不交易过滤器 | 16 小时 | 没有突破,就没有仓位 |
| 移动止损 | 管理跑出去的单子 | 30 点、步长 10 点 | 只移动止损;锁定在到达目标之前就反转的那段行情的一部分 |
比取值本身更重要的是那次搜索得出的三个结果:
样本内最优设置是个陷阱。SL 50 / TP 120 在 2022–2024 年得分 1.31,在 2025–2026 年也是 1.31——而在 2018–2021 年是 0.98。它没有被采用,因为在一个窗口里失败的设置,还没有证明自己能挺过市场状态的变化。被采用的 SL 30 / TP 120 在任何单个窗口里都不那么亮眼,但在全部三个窗口里都高于 1.0——这是”稳健性优先于过拟合峰值”的教科书案例。
模板默认值并不是稳健设置。默认的 SL 40 / TP 80 在最近两个窗口得分 1.20 和 1.16,在 2018–2021 年为 0.99。在最近一年的 M5 上,它仍然胜过 SL 30 / TP 120(1.23 对 1.11),所以默认值保留,稳健设置作为并列选项提供。证据是分裂的,本页照实说明,而不是挑出好看的那个数字。
优势没有跨货币对迁移。另行把挂单止损的设置交叉测试到 EUR/JPY 和 GBP/JPY 上,样本内双双亏损。突破配置是对特定货币对的时段节奏和区间行为的逐品种拟合——把一组参数批量铺到一篮子品种上,正是把有限的优势变成稳定亏损的方法。另外,市价单模板仅在 USD/JPY H1 上就没有通过同样的三窗口检验:它样本内的最佳设置 1.04,在样本外跌到 0.79–0.89,在更早的窗口上为 0.64–0.84。
失效模式:突破 EA 会怎样失效
- 假突破,结构性存在。价格刺穿价位、让你的订单成交,然后折返回区间。没有任何过滤器能消除它——过滤器只改变比例。要预期大多数入场按设计就是亏损单,并在回测中核实盈利单大到足以承担它们。
- 震荡而无突破的月份。反复摆动却不了结区间的市场是这套策略最糟糕的环境:接连不断的小额止损,却没有量度行情来弥补。回撤正是在这里累积的——去检查 EA 在历史上平淡月份中的表现,而不只是看它最好的年份。
- 连亏心理。低胜率意味着长连亏是常态,不是故障。在 25–35 % 的胜率下,几百笔交易中出现连续十次或更多亏损是寻常事件。它们留下的回撤可能要好几个月才能恢复,而规则本身完好无损。如果你会在连亏途中把 EA 关掉,这套策略永远等不到它的盈利单。
- 经纪商时钟漂移。因为区间锚定在服务器午夜,把同一个 EA 搬到服务器时区不同的经纪商,会悄无声息地改变每一条区间边界和时段窗口。每次更换经纪商都要重新核对时间过滤器(并重新回测);永远不要假设参数可以直接搬运。
- 点差与滑点恰好在关键时刻出现。突破集中在时段开盘和新闻前后,而这正是点差放大、止损挂单带滑点成交的时候。只能在平均点差下存活的策略等于不能存活;请按你账户类型的真实点差来测试。
Builder 中的其他突破形态
前一日区间只是 Builder 能突破的几种区间之一,其他模板显示了形态有多重要。在同一个 USD/JPY M5 基线、默认参数下:
OCO Straddle 在一个时间窗口内把当前价格夹在中间,并取消未成交的那一边;它交易频繁,最终略低于 1.0。Fractal Breakout + ATR 只在短期 ATR 高于长期 ATR 时交易最近一个已确认分形的突破,在 259 笔交易中得分 0.91。Inside Bar Breakout 按母线的区间设定止损和目标,交易 0.1 手——是这里其他模板的十倍——得分 0.69,回撤 -22.54 %。在这个手数下,按区间缩放的离场可能比账户预期的更宽。同时运行三种突破方法的 3-Strategy Portfolio (Breakout Cluster),在 2026 年 7 月的一次运行中得分 0.95,那是在挂单模板的下单逻辑修复之前。每一种形态都是不同的策略,而这些数字没有一个是承诺。
如何在 AIStrategyMiner 构建突破 EA
Builder 把上文讨论的两个前一日变体都作为模板内置——“Breakout”(市价单)和”Pending Order Breakout”(止损挂单)——你可以亲手复现本页的对比:
- 加载 Pending Order Breakout 模板。它已预先接好线:前一日高/低点积木、带 5 点偏移的 Buy Stop / Sell Stop 入场、07:00–09:00 时间过滤器、16 小时订单到期,以及 30/10 移动止损。
- 把时段窗口换算成你经纪商的服务器时间。模板里的小时数以服务器时钟为准,不是你本地的。查清你经纪商的午夜与你想交易的时段之间的时差,并相应平移时间过滤器。
- 用规则而不是感觉来设定离场。在 Builder 的搜索中,对 USD/JPY 而言能挺过市场状态变化的取值是 SL 30 / TP 120 点。把它当作一个起点,去你的货币对上重新验证,而不是当成可以搬运的真理——这个模板在 EUR/JPY 和 GBP/JPY 上另行做的交叉测试都是亏损的。
- 如果你的货币对需要,加一道波动率或动量闸门。ATR 和 ADX 过滤器积木可以直接接在入场前面,跳过缺乏能量的日子。
- 先生成并回测,再做任何其他事。Builder 输出一个即可运行的 MT5 EA,上述所有取值都以输入参数形式开放。先在高质量 tick 数据上跑策略测试器,再上模拟账户,然后才谈实盘部署。
任何突破配置都不附带业绩承诺:本页所有数字都是历史回测的测量结果,对点差、经纪商时钟和市场状态敏感,未来结果可能不同。请把仓位控制在这样的水平:一段长连亏只是恼人的小事,而不是账户事件。本站的方法论说明了应当如何解读回测结果。
用模块搭出突破,并重新核对时钟
前一日高低点、带偏移的买入止损单与卖出止损单、交易时段窗口、到期时间和移动止损,在 AIStrategyMiner Builder 里都是模块。把它们连起来,把时段窗口调到你的服务器时间,并用逐笔数据测试。
- 为 MetaTrader 5 编译标准 .ex5 文件,并在依赖它之前用逐笔数据测试。
在信任之前,请先在 MetaTrader 5 中检查成品 EA。本页的数字来自你输入的内容,不是结果预测。


相关文章
常见问题
- 突破 EA 真的有效吗?
- 在默认参数下很少有效——而且这是可以测量的。在我们自己对 Builder 模板所做的默认参数基线中——USD/JPY M5 单次运行一年、默认输入参数、不做优化——大多数模板的盈利因子低于 1.0。两个前一日突破模板属于例外:市价单版本为 1.05,挂单止损版本为 1.23。优势即便存在也很有限,而且来自机制本身:在价位上挂止损单、设定时段窗口、以及订单到期作废。它必须逐个货币对验证——另行对挂单止损模板在 EUR/JPY 和 GBP/JPY 上所做的交叉测试,在样本内都是亏损的。
- 突破 EA 的胜率应该有多高?
- 很低——往往远低于新手的预期,而这并不是缺陷。突破 EA 在假突破上承受大量小额止损,再靠少数几次跑得远的突破来弥补。按挂单止损模板 40 点止损、80 点目标计算,不计成本时胜率 33.3 % 即可打平。它的移动止损只移动止损——80 点目标保持不变——所以它锁定的是那些在到达目标之前就反转的行情的一部分,而不是让盈利单跑得更远。请用盈利因子、盈亏比和最差连亏来评判突破 EA,绝不要只看胜率。
- 突破 EA 用市价单好还是挂单止损好?
- 根据我们的测量,挂单止损更好——但要注意还有哪些地方不同。挂在区间边缘的止损单会在价位本身成交,而市价单入场要等价格越过价位之后才进场,已经让掉了一段行情。在 Builder 的基线中,同一品种、同一时间窗口下,市价单模板在 240 笔交易中的盈利因子为 1.05,挂单止损模板在 164 笔交易中为 1.23(挂单模板是在另一个 USD/JPY 账户上重测的)。挂单模板还加了 07:00–09:00 的挂单窗口、16 小时到期、移动止损以及不同的离场,所以这个差距反映的是整套组合,而不只是订单类型。
- 突破 EA 和趋势跟踪 EA 有什么区别?
- 区别在于入场时机和收益形态。趋势 EA 等待确认——均线交叉要在行情启动很久之后才触发——而突破 EA 直接在行情开始的边界上建仓,因此入场更早,但也承受更多假启动。两者都是低胜率、高盈亏比的策略;突破版本把风险集中在特定价位和特定时段附近,因此时段过滤对它的重要性远高于均线交叉系统。
- 不会编程也能构建突破 EA 吗?
- 可以。AIStrategyMiner Builder 内置了多个突破模板,包括市价单的前一日突破,以及带时段窗口、订单到期和移动止损的挂单止损版本,每一个都能生成可编译的 MT5 智能交易系统,所有参数都以输入参数形式开放。加载模板,把时段窗口设为你经纪商的服务器时间,然后先回测再做任何其他事。
Glossary