Ruptura
EA de ruptura: entran cuando el precio sale de un rango de consolidación definido o de un nivel clave con confirmación de momentum. Se posicionan antes que las entradas de tendencia por cruce, pero están expuestos a las falsas rupturas en mercados de baja volatilidad. En la línea base del Builder, la plantilla con stop pendiente obtuvo 1,23 frente a 1,05 de la de orden a mercado.
De un vistazo
Una ruptura del rango de ayer
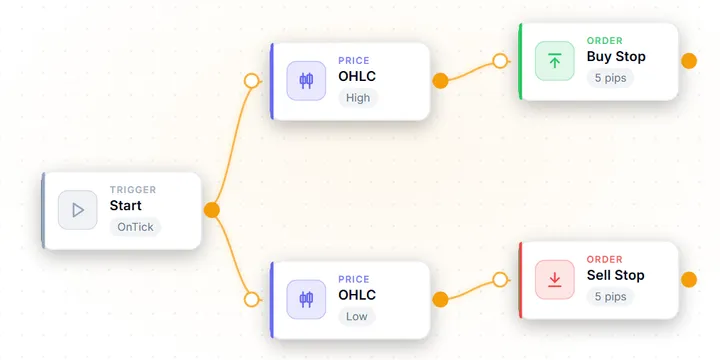
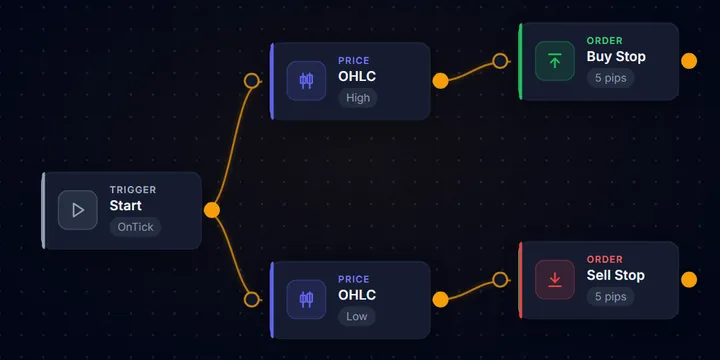
Un Buy Stop queda 5 pips por encima del máximo diario anterior y un Sell Stop 5 pips por debajo del mínimo. Una orden que nunca se ejecuta simplemente expira, y el stop-loss va dentro del rango previo, porque una reentrada es evidencia de que la ruptura falló.
De un vistazo
El mejor ajuste en muestra era una trampa
La plantilla de stops pendientes del Builder en USD/JPY H1, en tres ventanas: 2018–21, 2022–24 y 2025–26. SL 50 / TP 120 llegó a 1,31 pero cayó a 0,98 en la primera ventana, así que se adoptó SL 30 / TP 120, por encima de 1,0 en las tres.
Mecanismo
El EA define un rango de consolidación sobre un periodo de referencia (p. ej., el máximo/mínimo del día anterior, un canal Donchian o una banda de ATR). Cuando el precio cotiza o cierra fuera del rango, opcionalmente con la confirmación de un ADX al alza o un ATR en expansión, se dispara una operación en la dirección de la ruptura: a mercado, o mediante una orden stop colocada de antemano en el nivel. Los stops se colocan dentro del rango previo; los objetivos se proyectan con el propio ancho del rango (objetivo de movimiento medido) o se gestionan con un trailing stop.
Idoneidad
Funciona mejor tras un periodo de consolidación de baja volatilidad, cuando el ATR se ha contraído por debajo de su media de 20 periodos. GBP/USD, EUR/USD y XAU/USD en H1 son superficies naturales. La tasa de falsas rupturas aumenta durante la sesión asiática, cuando la liquidez se adelgaza; los filtros por hora del día son parte de la estrategia y no una optimización. Apto como complemento de las estrategias de tendencia —las entradas por ruptura ofrecen un posicionamiento más temprano que las entradas de tendencia basadas en cruces— y para traders capaces de aguantar largas series de pequeños stop-outs.
Notas
Un EA de ruptura es un Expert Advisor que espera a que el precio escape de un rango definido —lo más habitual, el máximo y el mínimo del día anterior— y opera en la dirección de ese escape. La apuesta es que el movimiento que sale de una consolidación prolongada recorre más distancia de la que espera la mayoría de los participantes. Es una de las ideas más antiguas del trading automatizado, y una de las más honestas de evaluar. El rango es objetivo, el disparador es objetivo y el modo de fallo (la falsa ruptura) es visible en cualquier gráfico.
Es también una estrategia en la que la mecánica decide más que la idea. El Builder imprime una línea base medida en cada tarjeta de plantilla que la tiene. Las dos plantillas de ruptura del día anterior se separan con claridad: la versión con stop pendiente obtuvo bastante más que la versión con orden a mercado en el mismo instrumento y la misma ventana. Esta página explica cómo funciona la estrategia, cuándo gana, los parámetros que marcaron la diferencia en la búsqueda registrada del Builder y cómo se rompe.
Cómo funciona un EA de ruptura: el mecanismo
Todo EA de ruptura responde tres preguntas en código:
1. ¿Cuál es el rango? La definición clásica es el máximo y el mínimo del día anterior, leídos en el marco temporal D1 (iHigh(_Symbol, PERIOD_D1, 1) en términos de MQL5). Las alternativas incluyen un canal Donchian (máximo más alto / mínimo más bajo de N velas), una instantánea fija de sesión (el rango a las 09:00 hora del servidor) o una banda de volatilidad escalada por ATR. La parte sutil: «ayer» lo define la medianoche del servidor de tu bróker, no el UTC; el mismo EA en dos brókeres con relojes de servidor distintos dibuja fronteras de rango diferentes y, por tanto, coloca operaciones diferentes. Es una fuente rutinaria de la confusión «por qué mi backtest no coincide con el tuyo».
2. ¿Cuál es el disparador? Existen dos respuestas mecánicamente distintas:
- Entrada con orden a mercado — esperar a que el bid cotice (o una vela cierre) más allá del límite, y entonces comprar o vender a mercado. Simple, pero la entrada ocurre después del nivel, así que parte del movimiento medido ya está gastada, y entrar en el cierre invita al deslizamiento en mercados rápidos.
- Entrada con stop pendiente — dejar por adelantado un Buy Stop justo por encima del máximo y un Sell Stop justo por debajo del mínimo. La orden se ejecuta en el propio nivel en el instante en que se cotiza. Las órdenes que nunca se ejecutan simplemente expiran, lo que filtra en silencio cada día en que la ruptura nunca llega.
3. ¿Dónde están las salidas? El stop loss va dentro del rango previo, porque una reentrada en el rango es evidencia de que la ruptura falló. El take profit se proyecta típicamente con el propio ancho del rango —el objetivo de movimiento medido— o se gestiona con un trailing stop cuando el movimiento corre.
Orden a mercado frente a stop pendiente: lo que midió el Builder
Las dos plantillas de ruptura del día anterior llevan una línea base medida en sus tarjetas del Builder. En nuestra propia línea base de las plantillas del Builder con ajustes de serie — una única ejecución en USD/JPY M5 durante un año, inputs por defecto, sin optimización — la mayoría terminó por debajo de un factor de beneficio de 1,0; estas dos no.
| Condiciones de prueba | |
|---|---|
| Fuente | Línea base impresa en cada tarjeta de plantilla del EA Builder |
| Símbolo / marco temporal | USD/JPY M5 (Exness MT5) |
| Periodo | 2025-06-01 – 2026-06-09 |
| Modelo | M1 OHLC (a nivel de vela, no ticks reales) |
| Depósito / inputs | 10.000, valores por defecto de la plantilla, sin optimización |
| Nueva medición | Pending Order Breakout el 2026-09-19 tras una corrección en la colocación de órdenes: misma ventana, otra cuenta USD/JPY, spread fijo de 20 puntos |
| Plantilla | Mecánica de entrada | Factor de beneficio | Max DD | Operaciones | Resultado neto |
|---|---|---|---|---|---|
| Breakout (orden a mercado) | Compra/vende a mercado cuando el precio supera el máximo/mínimo diario anterior; SL 50 / TP 100 pips; una posición | 1,05 | -1,08 % | 240 | +47,24 |
| Pending Order Breakout (órdenes stop) | Buy Stop 5 pips por encima del máximo diario anterior, Sell Stop 5 pips por debajo del mínimo, colocados de 07:00–09:00 hora del servidor, expiración de 16 horas, trailing stop 30/10; SL 40 / TP 80 pips | 1,23 | -0,21 % | 164 | +38,47 |
Ninguno de los dos números es una recomendación. Los tamaños de lote difieren (0,02 frente a 0,01), así que compara los factores de beneficio, no los resultados netos ni los drawdowns. La brecha en el factor de beneficio es la lección. La variante con órdenes stop difiere en cuatro aspectos mecánicos, no en uno. Se ejecuta en el nivel en lugar de después de él. Su ventana de colocación evita el vaivén de la sesión asiática, donde se concentran las falsas rupturas. Su expiración de 16 horas hace que un día sin ruptura genuina no cueste nada. Y su trailing stop, que solo mueve el stop, protege parte de un movimiento que se desvanece antes del objetivo de 80 pips. La tabla mide ese paquete, no el tipo de orden por separado.
Es también la única de las dos que supera el listón Measure del propio Builder con los ajustes de serie. Ese listón es un factor de beneficio de al menos 1,2, al menos 60 operaciones y un drawdown no peor del 20 %.
Cuándo funciona: régimen y sesión
Las entradas por ruptura pagan en un régimen específico —contracción de volatilidad seguida de expansión— y sangran en todos los demás:
- Primero la compresión. Las rupturas más fuertes salen de rangos inusualmente estrechos. Un filtro práctico: operar la ruptura solo cuando el ATR está por debajo de su propia media de 20 periodos, de modo que el EA se quede al margen cuando el mercado ya está extendido y no queda nada por liberar.
- Las aperturas de sesión son las ventanas de disparo naturales. La apertura de Londres resuelve con regularidad el rango nocturno en GBP/USD y EUR/USD. Por eso la plantilla con stop pendiente coloca sus órdenes en una ventana de 07:00–09:00 hora del servidor y no las 24 horas.
- La liquidez escasa fabrica falsas rupturas. Durante la sesión asiática, barrer los stops situados justo más allá de un borde de rango obvio sale barato y el mercado rara vez tiene continuidad. Un EA de ruptura sin filtros regala dinero en esas horas; un filtro horario no es una optimización, es parte de la definición de la estrategia.
- La confirmación de momentum eleva la calidad de la entrada. Un ADX creciente o un ATR en expansión en el momento de la ruptura distingue una resolución direccional de un pinchazo de liquidez. En el Builder son bloques de filtro ordinarios que se cablean delante de la entrada.
Frente a otras familias: un EA de ruptura entra antes que un EA seguidor de tendencia (que espera a que un cruce confirme) y es el opuesto estructural de un EA de reversión a la media (que opera en contra de esos mismos bordes de rango). Esa oposición es útil: los sistemas de ruptura y de reversión tienden a entrar en drawdown en momentos distintos, y por eso un EA de ruptura es un diversificador natural en una cartera de sistemas de reversión.
Los parámetros que importan
Cada input de ruptura define el rango, condiciona la entrada o da forma al payoff. El Builder registra una búsqueda en tres ventanas para la plantilla con stop pendiente en USD/JPY H1 (2018–2021, 2022–2024 y de enero de 2025 a junio de 2026, medida de nuevo el 2026-09-19): doce combinaciones de stop y objetivo, SL 20–50 × TP 60–120 pips. La tabla lista los inputs que mueven los resultados. Solo se buscaron el stop y el objetivo; los demás valores son los de la plantilla por defecto.
| Parámetro | Función | Valor (USD/JPY H1) | Nota |
|---|---|---|---|
| Stop loss | Salida de ruptura fallida | 30 pips (buscado) | Dentro del rango previo; demasiado ajustado, lo recorta el ruido |
| Take profit | Payoff | 120 pips (buscado) | Con SL 30: factor de beneficio 1,12 / 1,16 / 1,14 en las tres ventanas |
| Ventana de colocación | Filtro de sesión | 07:00–09:00 del servidor | El valor por defecto de la plantilla, sin cambios en la búsqueda |
| Offset de entrada | Colchón anti-falsas rupturas | 5 pips más allá del nivel | Filtra los toques marginales |
| Expiración de órdenes | Filtro gratuito de no-operar | 16 horas | Sin ruptura, sin posición |
| Trailing stop | Gestión del recorrido | 30 pips, paso de 10 pips | Solo mueve el stop; asegura parte de un movimiento que se gira antes del objetivo |
Tres resultados de esa búsqueda importan más que los propios valores:
El mejor ajuste dentro de muestra era una trampa. SL 50 / TP 120 obtuvo 1,31 en 2022–2024 y 1,31 en 2025–2026, y 0,98 en 2018–2021. No se adoptó, porque un ajuste que falla en una ventana no ha demostrado que sobreviva a un cambio de régimen. El SL 30 / TP 120 adoptado es menos llamativo en cualquier ventana individual y está por encima de 1,0 en las tres: un caso de manual de preferir la robustez al pico de sobreajuste.
El valor por defecto de la plantilla no es el ajuste robusto. El SL 40 / TP 80 de serie obtuvo 1,20 y 1,16 en las dos ventanas recientes y 0,99 en 2018–2021. En el año M5 más reciente sigue superando a SL 30 / TP 120 (1,23 frente a 1,11), así que el valor por defecto se mantiene y el ajuste robusto se ofrece a su lado. La evidencia está dividida, y la página lo dice en lugar de elegir el número más favorecedor.
La ventaja no se transfirió entre pares. Pruebas cruzadas anteriores de los ajustes con stop pendiente en EUR/JPY y GBP/JPY perdieron dinero dentro de muestra en ambos casos. Una configuración de ruptura es un ajuste por instrumento al ritmo de sesión y al comportamiento del rango de ese par; desplegar en masa un mismo ajuste sobre una cesta de símbolos es la forma en que una ventaja modesta se convierte en una pérdida fiable. Por separado, la plantilla de orden a mercado falló la misma comprobación de tres ventanas solo en USD/JPY H1: su mejor ajuste dentro de muestra, 1,04, cayó a 0,79–0,89 fuera de muestra y a 0,64–0,84 en la ventana anterior.
Modos de fallo: cómo se rompen los EA de ruptura
- La falsa ruptura, estructuralmente. El precio perfora el nivel, ejecuta tu orden y se pliega de vuelta al rango. Ningún filtro elimina esto; los filtros solo cambian la proporción. Espera que la mayoría de las entradas sean perdedoras por diseño y verifica en el backtest que las ganadoras son lo bastante grandes como para cargar con ellas.
- Meses laterales sin rupturas. Un mercado que oscila sin resolver los rangos es el peor entorno de la estrategia: pequeños stop-outs repetidos sin ningún movimiento medido que los pague. Ahí es donde se acumula el drawdown; comprueba cómo se comportó el EA en los meses planos del histórico, no solo en su mejor año.
- La psicología de la racha perdedora. Una tasa de acierto baja significa que las rachas largas son normales, no una avería. Con una tasa de acierto del 25–35 %, las series de diez o más pérdidas consecutivas son un hecho corriente a lo largo de unos cientos de operaciones. El drawdown que dejan puede tardar muchos meses en recuperarse mientras la regla sigue intacta. Si apagarías el EA a mitad de una racha, la estrategia nunca llegará a sus ganadoras.
- La deriva del reloj del bróker. Como el rango se ancla a la medianoche del servidor, mover el mismo EA a un bróker con otra zona horaria de servidor cambia en silencio cada frontera de rango y cada ventana de sesión. Vuelve a verificar el filtro horario (y repite el backtest) cada vez que cambie el bróker; nunca asumas que los ajustes son portables.
- Spread y deslizamiento justo cuando importa. Las rupturas se agrupan alrededor de las aperturas de sesión y las noticias, que es cuando los spreads se ensanchan y las órdenes stop se ejecutan con deslizamiento. Una estrategia que solo sobrevive con spreads promediados no sobrevive; prueba con un spread realista para tu tipo de cuenta.
Otras formas de ruptura en el Builder
El rango del día anterior es uno de varios rangos que el Builder puede romper, y las demás plantillas muestran cuánto importa la forma. Con los ajustes de serie, sobre la misma línea base USD/JPY M5:
El OCO Straddle enmarca el precio actual dentro de una ventana horaria y cancela la pata no ejecutada; opera a menudo y termina justo por debajo de 1,0. Fractal Breakout + ATR, que solo opera rupturas del último fractal confirmado mientras el ATR de corto plazo está por encima del ATR de largo plazo, obtiene 0,91 en 259 operaciones. Inside Bar Breakout dimensiona su stop y su objetivo a partir del rango de la vela madre, opera 0,1 lotes —diez veces más que las demás aquí— y obtiene 0,69 con un drawdown de -22,54 %. Una salida escalada al rango con ese tamaño puede ser más amplia de lo que espera la cuenta. El 3-Strategy Portfolio (Breakout Cluster), que ejecuta tres métodos de ruptura juntos, obtuvo 0,95 en una ejecución de julio de 2026, antes de la corrección en la colocación de órdenes de la plantilla pendiente. Cada forma es una estrategia distinta, y ninguna de estas cifras es una promesa.
Cómo crear un EA de ruptura en AIStrategyMiner
El Builder incluye como plantillas las dos variantes del día anterior comentadas arriba —«Breakout» (orden a mercado) y «Pending Order Breakout» (orden stop)— para que puedas reproducir tú mismo la comparación de esta página:
- Carga la plantilla Pending Order Breakout. Llega precableada: bloques de máximo/mínimo diario anterior, entradas Buy Stop / Sell Stop con offset de 5 pips, un filtro horario de 07:00–09:00, expiración de órdenes de 16 horas y un trailing stop 30/10.
- Traduce la ventana a la hora del servidor de tu bróker. Las horas de la plantilla asumen el reloj del servidor, no el tuyo. Comprueba la diferencia entre la medianoche de tu bróker y las sesiones que quieres, y desplaza el filtro horario.
- Fija las salidas con una regla, no con una sensación. El valor robusto frente al régimen en USD/JPY en la búsqueda del Builder fue SL 30 / TP 120 pips. Trátalo como un punto de partida que debes reverificar en tu par, no como una verdad portable: pruebas cruzadas anteriores de esta plantilla en EUR/JPY y GBP/JPY perdieron dinero.
- Añade un filtro de volatilidad o de momentum si tu par lo necesita. Los bloques de filtro ATR y ADX se cablean directamente delante de las entradas para saltarse los días de baja energía.
- Genera y haz backtest antes que ninguna otra cosa. El Builder produce un EA de MT5 listo para ejecutar con cada valor de arriba expuesto como input. Pásalo por el Probador de estrategias con datos de ticks de calidad, y luego por una cuenta demo, antes de cualquier despliegue en real.
Ninguna configuración de ruptura lleva una promesa de rendimiento: cada cifra de esta página es una medición histórica de backtest, sensible al spread, al reloj del bróker y al régimen, y los resultados futuros pueden diferir. Dimensiona las posiciones de modo que una racha perdedora larga sea una molestia, no un evento de cuenta. La metodología del sitio explica cómo deben leerse los resultados de backtest.
Monta una ruptura con bloques y revisa el reloj
El máximo y el mínimo del día anterior, las órdenes Buy Stop y Sell Stop con offset, una ventana de sesión, una expiración y un trailing stop son todos bloques en AIStrategyMiner Builder. Únelos, mueve la ventana al reloj de tu servidor y prueba con datos de ticks.
- Compila un archivo .ex5 estándar para MetaTrader 5 y pruébalo con datos de ticks antes de apoyarte en él.
Comprueba el EA terminado en MetaTrader 5 antes de fiarte de él. Las cifras de esta página salen de lo que escribiste; no son una previsión de resultados.


Artículos relacionados
Preguntas frecuentes
- ¿Los EA de ruptura realmente funcionan?
- Con los ajustes por defecto, rara vez, y eso es medible. En nuestra propia línea base de las plantillas del Builder con ajustes de serie — una única ejecución en USD/JPY M5 durante un año, inputs por defecto, sin optimización — la mayoría terminó por debajo de un factor de beneficio de 1,0. Las dos plantillas de ruptura del día anterior están entre las excepciones: la versión con orden a mercado terminó en 1,05 y la versión con stop pendiente en 1,23. La ventaja, donde existe, es modesta y proviene de la mecánica: órdenes stop en el nivel, una ventana de sesión y la expiración de órdenes. Hay que validarla par por par: pruebas cruzadas anteriores de la plantilla con stop pendiente en EUR/JPY y GBP/JPY perdieron dinero dentro de muestra.
- ¿Qué tasa de acierto debo esperar de un EA de ruptura?
- Baja, a menudo mucho más baja de lo que esperan los usuarios nuevos, y eso no es un defecto. Un EA de ruptura encaja muchos stop-outs pequeños en falsas rupturas y los paga con unas pocas rupturas que corren. Con el stop de 40 pips y el objetivo de 80 pips de la plantilla con stop pendiente, el equilibrio antes de costes está en un 33,3 % de acierto. Su trailing stop solo mueve el stop —el objetivo de 80 pips se mantiene—, así que asegura parte de los movimientos que se giran antes del objetivo en lugar de dejar correr más a los ganadores. Juzga un EA de ruptura por el factor de beneficio, el ratio de payoff y la peor racha perdedora, nunca solo por la tasa de acierto.
- ¿Es mejor un EA de ruptura con órdenes a mercado o con órdenes stop pendientes?
- Con órdenes stop pendientes, según nuestra medición, con una salvedad sobre lo demás que cambia. Una orden stop colocada en el borde del rango se ejecuta en el propio nivel, mientras que una entrada a mercado espera a que el precio cotice más allá y regala parte del movimiento. En la línea base del Builder la plantilla de orden a mercado obtuvo un factor de beneficio de 1,05 en 240 operaciones y la plantilla con stop pendiente 1,23 en 164, en el mismo instrumento y la misma ventana (la plantilla pendiente, medida de nuevo en otra cuenta USD/JPY). La plantilla pendiente añade además una ventana de colocación de 07:00–09:00, expiración de 16 horas, un trailing stop y salidas distintas, así que la diferencia refleja el paquete completo, no solo el tipo de orden.
- ¿Cuál es la diferencia entre un EA de ruptura y un EA seguidor de tendencia?
- El momento de entrada y la forma del payoff. Un EA de tendencia espera confirmación —un cruce de medias móviles se dispara bastante después de que el movimiento haya empezado—, mientras que un EA de ruptura se posiciona en la frontera donde el movimiento comienza, así que entra antes pero sufre más arranques en falso. Ambas son estrategias de baja tasa de acierto y payoff largo; la versión de ruptura concentra su riesgo en niveles y horas del día concretos, por lo que los filtros de sesión importan mucho más que en un sistema de cruces.
- ¿Puedo crear un EA de ruptura sin programar?
- Sí. El Builder de AIStrategyMiner incluye varias plantillas de ruptura, entre ellas una ruptura del día anterior con orden a mercado y una versión con stop pendiente con ventana horaria, expiración de órdenes y trailing stop, y cada una genera un Expert Advisor de MT5 compilable con cada parámetro expuesto como input. Carga una plantilla, ajusta la ventana de sesión a la hora del servidor de tu bróker y haz backtest antes que ninguna otra cosa.
Glossary