突破
突破 EA 在價格帶著動量確認脫離既定盤整區間或關鍵價位時進場。它比均線交叉型的趨勢進場更早建倉,但在低波動市場容易受到假突破的影響。在 Builder 的基準測試中,掛單止損模板的獲利因子為 1.23,市價單模板則為 1.05。
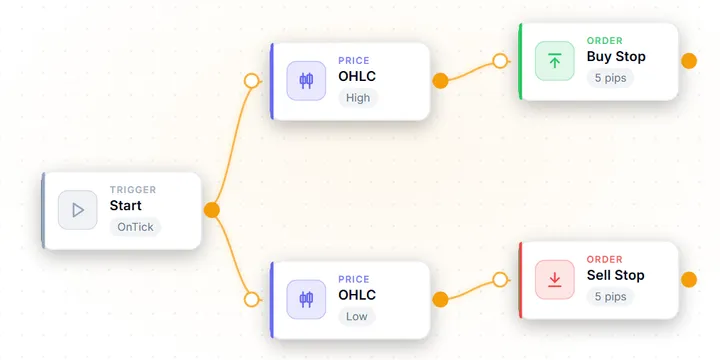
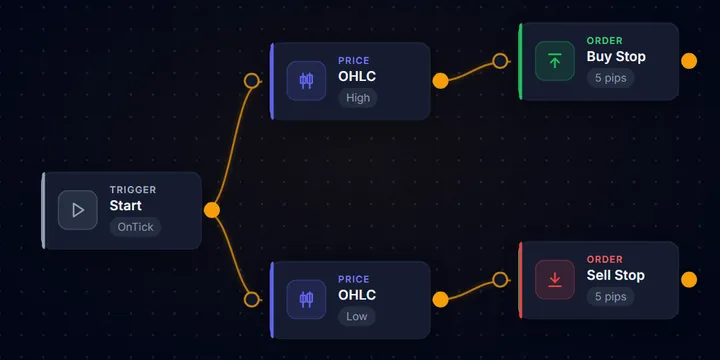
一圖看懂
突破昨日區間
買入停損單掛在前一日高點上方 5 pips,賣出停損單掛在低點下方 5 pips。始終沒有成交的訂單只會到期失效,停損則設在前一日區間內部,因為價格重新回到區間內,代表這次突破失敗了。
一圖看懂
樣本內最佳設定是個陷阱
Builder 的掛單停損模板在 USD/JPY H1 上,分三個視窗:2018–21、2022–24 與 2025–26。SL 50 / TP 120 的峰值為 1.31,但在第一個視窗跌到 0.98,因此採用了在三個視窗都高於 1.0 的 SL 30 / TP 120。
機制
EA 先在回看期間內定義盤整區間(例如前一日高低點、唐奇安通道或 ATR 通道)。當價格在區間之外成交或收盤時——可選擇再以 ADX 上升或 ATR 擴張確認——便沿突破方向開倉:以市價進場,或透過事先掛在該價位的止損掛單進場。停損放在前一區間內部;獲利目標以區間自身寬度投影(量度移動目標),或以移動停損管理。
適配性
最適合在低波動盤整期之後、ATR 已收縮至其 20 週期均值以下時使用。H1 上的 GBP/USD、EUR/USD 與 XAU/USD 是天然標的。亞洲時段流動性變薄時假突破率上升;時段過濾是策略的一部分,而不是一種最佳化。適合作為趨勢策略的互補——突破進場比基於均線交叉的趨勢進場更早建倉——也適合能熬過一長串小額停損出場的交易者。
備註
突破 EA 是一種等待價格脫離既定區間——最常見的是前一日高低點——然後沿脫離方向下單的智慧交易系統。它押注的是:走出長期盤整的那一波行情,會比多數參與者預期的走得更遠。這是自動交易裡最古老的構想之一,也是最容易誠實評估的一種。區間是客觀的、觸發條件是客觀的,而失敗模式(假突破)在任何圖表上都看得見。
它同時也是一種 機制 比構想更決定成敗的策略。Builder 會在有基準值的模板卡片上印出量測結果。兩個前一日突破模板的結果清楚分開:在完全相同的商品與期間裡,掛單止損版本的得分明顯高於市價單版本。本頁說明這個策略的運作原理、它在什麼條件下賺錢、在 Builder 記錄的參數搜尋中真正造成差異的參數,以及它是怎麼壞掉的。
突破 EA 如何運作:機制
每一個突破 EA 都在程式碼裡回答三個問題:
1. 區間是什麼? 經典定義是前一日的高點與低點,從 D1 時間框架讀取(以 MQL5 來說就是 iHigh(_Symbol, PERIOD_D1, 1))。替代方案包括唐奇安通道(N 根 K 棒內的最高高點/最低低點)、固定時點的時段快照(伺服器時間 09:00 當下的區間),或以 平均真實波幅(ATR) 縮放的波動通道。微妙之處在於:「昨天」是由你 經紀商的伺服器午夜 定義的,不是 UTC——同一個 EA 放在兩家伺服器時鐘不同的經紀商上,畫出的區間邊界不同,下的單自然也不同。這是「為什麼我的回測跟你的對不上」這類困惑的常見來源。
2. 觸發條件是什麼? 存在兩種機制上截然不同的答案:
- 市價單進場——等待買價越過邊界(或 K 棒收在邊界之外),再以市價買進或賣出。簡單,但進場發生在價位 之後,量度移動的一部分已經被花掉了,而且靠收盤確認進場,在快市裡會招來滑價。
- 掛單止損進場——事先在高點上方掛 Buy Stop、低點下方掛 Sell Stop。價格一觸及,訂單就在價位本身成交。始終沒有成交的訂單直接到期作廢——這等於默默過濾掉了每一個突破根本沒來的日子。
3. 出場放在哪裡? 停損放在前一區間內部,因為價格重新回到區間裡,就是突破失敗的證據。停利通常以區間自身的寬度投影——量度移動目標——或在行情展開後改用移動停損管理。
市價單 vs 掛單止損:Builder 量測到什麼
兩個前一日突破模板的 Builder 卡片上都帶有量測基準。在我們自己對 Builder 模板所做的預設參數基準測試中——USD/JPY M5 單次一年期執行、預設輸入值、不做最佳化——多數模板的獲利因子都低於 1.0;這兩個則沒有。
| 測試條件 | |
|---|---|
| 來源 | EA Builder 各模板卡片上印出的基準值 |
| 商品 / 週期 | USD/JPY M5(Exness MT5) |
| 期間 | 2025-06-01 – 2026-06-09 |
| 模型 | M1 OHLC(K 線層級,非真實 tick) |
| 入金 / 輸入值 | 10,000,模板預設值,不做最佳化 |
| 重新量測 | Pending Order Breakout 於掛單修正後在 2026-09-19 重測:同一期間、另一個 USD/JPY 帳戶、固定 20 points 點差 |
| 模板 | 進場機制 | 獲利因子 | 最大回撤 | 交易筆數 | 淨結果 |
|---|---|---|---|---|---|
| Breakout(市價單) | 價格越過前一日高/低點時以市價買賣;SL 50 / TP 100 pips;單一部位 | 1.05 | -1.08 % | 240 | +47.24 |
| Pending Order Breakout(止損掛單) | 前一日高點上方 5 pips 掛 Buy Stop、低點下方 5 pips 掛 Sell Stop,於伺服器時間 07:00–09:00 掛出,16 小時到期,30/10 移動停損;SL 40 / TP 80 pips | 1.23 | -0.21 % | 164 | +38.47 |
這兩個數字都不是推薦。兩者的手數不同(0.02 對 0.01),所以請比較獲利因子,而不是淨結果或回撤。獲利因子的 差距 才是教訓所在。止損掛單版本在四個機制層面上不同,而不只一個。它在價位本身成交,而不是在價位之後。它的掛單窗口避開了假突破最密集的亞洲時段震盪。它的 16 小時到期意味著沒有真突破的日子不花任何成本。而它只移動停損的移動停損,會保護在觸及 80 pips 目標前就消退的那部分走勢。這張表量測的是這整套組合,而不是單獨的訂單類型。
它也是兩者中唯一在預設參數下通過 Builder 自己 Measure 門檻的那一個。這個門檻是:獲利因子至少 1.2、至少 60 筆交易、回撤不超過 20 %。
什麼時候有效:行情狀態與時段
突破進場只在一種特定的行情狀態裡賺錢——波動先收縮、後擴張——在其他所有狀態裡都在失血:
- 先有壓縮。最強的突破來自異常狹窄的區間。一個實用的過濾器:只在 ATR 低於其自身 20 週期均值時交易突破,這樣當市場已經走遠、沒有能量可釋放時,EA 就會按兵不動。
- 時段開盤是天然的觸發窗口。倫敦開盤經常一舉化解 GBP/USD 和 EUR/USD 的隔夜區間。這正是掛單止損模板把訂單放在伺服器時間 07:00–09:00 窗口、而不是全天候掛單的原因。
- 稀薄的流動性會製造假突破。亞洲時段裡,掃掉明顯區間邊緣外側的停損很便宜,而市場很少真正跟進。沒有過濾的突破 EA 在那些時間裡是在捐錢;時段過濾不是一種最佳化,它是策略定義本身的一部分。
- 動量確認能提高進場品質。突破當下 平均趨向指標(ADX) 上升或 ATR 擴張,能區分方向性的表態和流動性的試探。在 Builder 裡,這些只是接在進場前面的普通過濾積木。
和其他策略家族相比:突破 EA 比趨勢跟蹤 EA(等待交叉確認)進場 更早,並且是均值回歸 EA(在同樣的區間邊緣做反向)的結構性對立面。這種對立很有用——突破系統和回歸系統的回撤往往發生在不同時期,這正是突破 EA 能在一籃子反向策略的組合裡充當天然分散工具的原因。
真正重要的參數
每一個突破輸入值不是在定義區間、就是在把關進場、要不然就是在塑造損益形狀。Builder 記錄了掛單止損模板在 USD/JPY H1 上的三段期間搜尋(2018–2021、2022–2024,以及 2025 年 1 月 – 2026 年 6 月,於 2026-09-19 重測):十二組停損與目標組合,SL 20–50 × TP 60–120 pips。下表列出會影響結果的輸入值。只有停損與目標被搜尋過;其他數值都是模板預設值。
| 參數 | 角色 | 數值(USD/JPY H1) | 備註 |
|---|---|---|---|
| 停損 | 突破失敗時的出場 | 30 pips(搜尋所得) | 放在前一區間內部;設太緊會被雜訊掃掉 |
| 停利 | 損益形狀 | 120 pips(搜尋所得) | 搭配 SL 30:三段期間的獲利因子為 1.12 / 1.16 / 1.14 |
| 掛單窗口 | 時段閘門 | 伺服器時間 07:00–09:00 | 模板預設值,搜尋中未變動 |
| 進場偏移 | 防假突破緩衝 | 價位外 5 pips | 過濾邊緣性的觸碰 |
| 訂單到期 | 免費的不交易過濾器 | 16 小時 | 沒有突破,就沒有部位 |
| 移動停損 | 順勢單管理 | 30 pips、步長 10 pips | 只移動停損;鎖住在觸及目標前就反轉的那部分走勢 |
那次搜尋有三個結果,比數值本身更重要:
樣本內最好的設定是個陷阱。SL 50 / TP 120 在 2022–2024 為 1.31、在 2025–2026 為 1.31——在 2018–2021 則為 0.98。它沒有被採用,因為在任何一段期間失敗的設定,都還沒有證明自己能撐過行情狀態的轉變。採用的 SL 30 / TP 120 在任何單一期間都沒那麼亮眼,卻在三段期間都高於 1.0——這是一個寧取穩健、不取過度配適高峰的教科書案例。
模板預設值並不是穩健的設定。預設的 SL 40 / TP 80 在最近兩段期間為 1.20 與 1.16,在 2018–2021 為 0.99。在最近的 M5 一年期上,它仍然勝過 SL 30 / TP 120(1.23 對 1.11),所以預設值保留不變,穩健的設定則並列提供。證據是分歧的,而本頁照實說出,而不是挑那個好看的數字。
優勢沒有跨貨幣對轉移。較早對掛單止損設定在 EUR/JPY 與 GBP/JPY 上做的交叉測試,在樣本內都是虧損的。突破配置是對特定貨幣對的時段節奏與區間行為的逐一擬合——把一組設定批量部署到一籃子商品上,正是把小小的優勢變成穩定虧損的方法。另外,市價單模板光是在 USD/JPY H1 上就沒通過同樣的三段期間檢驗:它樣本內的最佳設定 1.04,到樣本外跌至 0.79–0.89,在較早的期間則為 0.64–0.84。
失敗模式:突破 EA 怎麼壞掉
- 假突破,這是結構性的。價格刺穿價位、成交你的訂單,然後折返回區間。沒有任何過濾器能消除它——過濾器只能改變比例。要預期大多數進場依設計就是虧損的,並在回測裡驗證獲利單大到足以扛住它們。
- 震盪、沒有突破的月份。一個來回擺盪卻始終不化解區間的市場,是這個策略最糟的環境:反覆的小額停損,卻沒有量度移動來償付。回撤就是在這裡累積的——去檢查 EA 在歷史上那些平淡月份的表現,而不是只看它最好的一年。
- 連續虧損的心理。低勝率意味著長連虧是常態,不是故障。在 25–35 % 的勝率下,幾百筆交易中出現連續十筆或更多虧損是尋常事件。它們留下的回撤可能要花好幾個月才能收復,而規則本身完好無損。如果你會在連虧中途把 EA 關掉,這個策略就永遠等不到它的獲利單。
- 經紀商時鐘漂移。因為區間錨定在伺服器午夜,把同一個 EA 搬到伺服器時區不同的經紀商,會無聲地改變每一條區間邊界和每一個時段窗口。每次更換經紀商都要重新核對時間過濾器(並重新回測);永遠不要假設設定可以原樣搬家。
- 點差與滑價恰好在最要命的時候出現。突破集中在時段開盤和新聞前後,而那正是點差擴大、止損單帶著滑價成交的時候。一個只有在平均點差下才活得下來的策略,就是活不下來;請用你帳戶類型的貼近實際的點差來測試。
Builder 中的其他突破形態
前一日區間只是 Builder 能突破的多種區間之一,而其他模板顯示出形態有多重要。在同一份 USD/JPY M5 基準、預設參數下:
OCO Straddle 在時間窗口內把現價夾在兩張掛單之間,並取消未成交的那一邊;它交易頻繁,最後略低於 1.0。Fractal Breakout + ATR 只在短期 ATR 高於長期 ATR 時交易最新確認碎形的突破,在 259 筆交易中得分 0.91。Inside Bar Breakout 依母線的區間設定停損與目標,交易 0.1 手——是這裡其他模板的十倍——得分 0.69,回撤 -22.54 %。在這種手數下,依區間縮放的出場可能比帳戶預期的更寬。同時運行三種突破方法的 3-Strategy Portfolio (Breakout Cluster),在 2026 年 7 月的一次執行中得分 0.95,那是在掛單模板的掛單修正之前。每一種形態都是不同的策略,而這些數字沒有一個是承諾。
如何在 AIStrategyMiner 打造突破 EA
Builder 把上文討論的兩個前一日變體都做成了模板——「Breakout」(市價單)和「Pending Order Breakout」(止損掛單)——你可以自己重現本頁的這組對比:
- 載入 Pending Order Breakout 模板。它出廠即配線完成:前一日高低點積木、帶 5 pips 偏移的 Buy Stop / Sell Stop 進場、07:00–09:00 時間過濾、16 小時訂單到期,以及 30/10 移動停損。
- 把窗口換算成你經紀商的伺服器時間。模板的時間假設的是伺服器時鐘,不是你的。查清你經紀商的午夜與你想交易的時段之間的差距,並相應平移時間過濾器。
- 用規則、而不是感覺來設定出場。Builder 搜尋中對行情狀態穩健的 USD/JPY 數值是 SL 30 / TP 120 pips。把它當成在 你的 貨幣對上重新驗證的起點,而不是可以搬運的真理——較早對這個模板在 EUR/JPY 與 GBP/JPY 上做的交叉測試是虧損的。
- 如果你的貨幣對需要,加上波動或動量閘門。ATR 與 ADX 過濾積木可以直接接在進場前面,跳過低能量的日子。
- 先產生、先回測,其他都放後面。Builder 輸出一個可直接執行的 MT5 EA,上述每一個數值都以輸入值形式開放。先在高品質 tick 資料上跑策略測試器,再上模擬帳戶,之後才談實盤部署。
沒有任何突破配置附帶績效承諾:本頁的每一個數字都是歷史回測的量測結果,對點差、經紀商時鐘與行情狀態敏感,未來結果可能不同。請把部位規模設定在「一段長連虧只是惱人、而不是帳戶事故」的水準。本站的方法論說明了應如何解讀回測結果。
用模組搭出突破,並重新核對時鐘
前一日高低點、帶偏移的買入停損單與賣出停損單、交易時段視窗、到期時間與移動停損,在 AIStrategyMiner Builder 裡都是模組。把它們連起來,把時段視窗調到你的伺服器時間,並以逐筆資料測試。
- 為 MetaTrader 5 編譯標準 .ex5 檔,並在依賴它之前以逐筆資料測試。
在信任之前,請先在 MetaTrader 5 中檢查成品 EA。本頁的數字來自你輸入的內容,不是結果預測。


相關文章
常見問題
- 突破 EA 真的有效嗎?
- 在預設參數下很少有效——而且這是可以量測的。在我們自己對 Builder 模板所做的預設參數基準測試中——USD/JPY M5 單次一年期執行、預設輸入值、不做最佳化——多數模板的獲利因子都低於 1.0。兩個前一日突破模板屬於例外:市價單版本以 1.05 收尾,掛單止損版本以 1.23 收尾。優勢即使存在也很有限,且來自機制本身:在價位上掛止損單、時段窗口與訂單到期。它必須逐一貨幣對驗證——較早對掛單止損模板在 EUR/JPY 與 GBP/JPY 上做的交叉測試,在樣本內都是虧損的。
- 突破 EA 的勝率應該預期多少?
- 很低——往往遠低於新手的預期,而這不是缺陷。突破 EA 會在假突破上承受許多小額停損出場,並用少數真正跑出去的突破來償付。以掛單止損模板 40 pips 停損與 80 pips 目標計算,不計成本時勝率 33.3 % 即可損益兩平。它的移動停損只移動停損——80 pips 的目標仍然存在——所以它鎖住的是在觸及目標前就反轉的那部分走勢,而不是讓獲利單跑得更遠。請用獲利因子、盈虧比與最長連續虧損來評判突破 EA,絕不要只看勝率。
- 突破 EA 用市價單好,還是掛單止損單好?
- 依我們的量測,是掛單止損單——但要留意其他不同之處。掛在區間邊緣的止損單會在價位本身成交,而市價單進場要等價格越過價位之後才進,讓出了一部分走勢。在 Builder 的基準測試中,市價單模板在 240 筆交易中獲利因子為 1.05,掛單止損模板在 164 筆交易中為 1.23,商品與期間相同(掛單模板在另一個 USD/JPY 帳戶上重測)。掛單模板還加上了 07:00–09:00 的掛單窗口、16 小時到期、移動停損與不同的出場,所以這個差距反映的是整套組合,而不只是訂單類型。
- 突破 EA 和趨勢跟蹤 EA 有什麼不同?
- 差在時機與損益形狀。趨勢 EA 等待確認——移動平均線交叉是在行情啟動很久之後才觸發——而突破 EA 在行情起點的邊界上布局,進場更早,但假動作也更多。兩者都是低勝率、長尾獲利的策略;突破版本把風險集中在特定價位與特定時段,因此時段過濾對它的重要性遠高於均線交叉系統。
- 不會寫程式也能做出突破 EA 嗎?
- 可以。AIStrategyMiner Builder 內建數個突破模板,包括市價單的前一日突破,以及帶時段窗口、訂單到期與移動停損的掛單止損版本,每一個都能產生可編譯的 MT5 智慧交易系統,所有參數都以輸入值形式開放。載入模板、把時段窗口設成你經紀商的伺服器時間,然後先回測再說。
Glossary