Tendance
Les EA de suivi de tendance entrent dans le sens d'un mouvement déjà établi et y restent tant qu'il dure. L'entrée décide quand ils traitent ; la sortie décide de quoi l'historique a l'air. Dans la référence du Builder aux réglages d'origine, la même entrée a obtenu 0,97 avec un stop et un objectif fixes, et 0,65 avec un ensemble de sortie à stop suiveur.
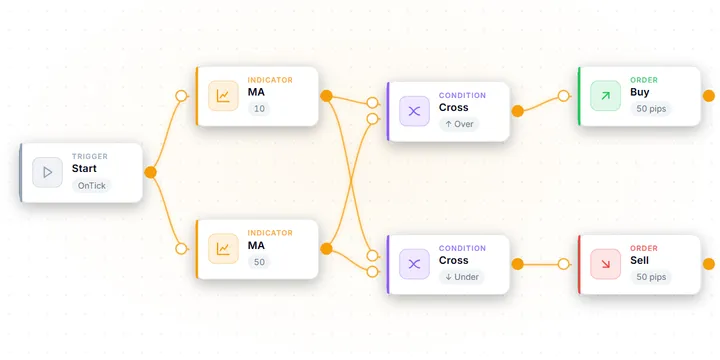
En un coup d'œil
Comment trade un EA de tendance
L'entrée décide quand il trade. La sortie décide de l'allure de l'historique.
En un coup d'œil
Taux de réussite nécessaire pour l'équilibre
Avant coûts, taux de réussite d'équilibre = 1 ÷ (1 + ratio gain/perte). Un objectif fixe de 2:1 par rapport au stop est à l'équilibre à 33,3 %.
Mécanisme
Un EA de tendance confirme la direction par une relation entre moyennes mobiles, une cassure de canal ou de bande ATR, ou une lecture de momentum au-delà d'un seuil, puis entre avec le mouvement et gère la position jusqu'à la fin de la tendance. C'est la sortie qui varie le plus : un stop suiveur ou une inversion du signal garde les gagnantes ouvertes tant que le mouvement court, tandis qu'un take-profit fixe les ferme à une distance définie. La taille de position est fixe ou indexée sur l'ATR ou sur un pourcentage de risque, et en H1 ou H4 la fréquence est faible — quelques transactions par mois et par symbole.
Adéquation
Idéal là où les mouvements persistent sur de nombreuses bougies : FX majeurs en H1 et H4, CFD sur indices, métaux ou crypto portés par des thèmes macro. Hostile en range, où les entrées sont déclenchées par des mouvements qui se replient aussitôt, et sur les petites unités de temps, où le mouvement moyen est faible face au spread. Le coût par transaction pèse moins qu'en scalping parce que la détention est longue, mais le swap overnight devient une dépense réelle sur des positions de plusieurs jours. Convient à qui peut laisser des positions tranquilles pendant des heures ou des jours et traverser une série perdante sans couper l'EA.
Notes
Le suivi de tendance est le plus ancien avantage systématique qui fonctionne encore, et le plus souvent mal décrit. Le mécanisme n’est pas une prévision : l’EA attend qu’une direction soit déjà établie, s’y joint et y reste tant que la condition qui l’a identifiée persiste. L’argent se gagne en tenant la position, ce qui explique aussi pourquoi c’est la stratégie la plus difficile à mener manuellement et la plus naturelle à confier à un expert advisor.
La description habituelle — les systèmes de tendance perdent la plupart de leurs transactions et se refont sur quelques grosses gagnantes — est une affirmation sur la sortie, pas sur l’entrée. Cette page explique comment un EA de tendance se construit dans MetaTrader 5 et ce que montrent les modèles de tendance mesurés du Builder quand la sortie change. Elle se termine sur la façon de le soumettre à un test de résistance avant d’exposer du capital.
Comment ça marche : une entrée qui suit, une sortie qui décide
Le côté entrée est bien balisé et largement interchangeable. Trois constructions couvrent l’essentiel des EA de tendance :
- Relation entre moyennes mobiles. Une moyenne rapide qui croise une lente, ou un prix qui se maintient au-dessus d’une moyenne. Peu coûteux à calculer, tardif par construction.
- Cassure de canal ou de bande ATR. Entrée quand le prix clôture au-delà du plus haut de n bougies ou hors d’une bande ATR autour d’une moyenne. Le déclencheur est ainsi calé sur la volatilité courante plutôt que sur une distance fixe en pips.
- Seuil de momentum. Un oscillateur directionnel au-delà d’un niveau, généralement combiné à un filtre en unité de temps supérieure pour que l’EA ne prenne pas une lecture de momentum à l’intérieur d’un range.
C’est la sortie qui distingue réellement les EA de tendance. L’espérance par transaction vaut win rate × average win − (1 − win rate) × average loss (taux de réussite × gain moyen − (1 − taux de réussite) × perte moyenne), et dès qu’une règle de sortie est fixée, les deux termes cessent d’être indépendants. Une sortie suiveuse garde les gagnantes ouvertes tant que le mouvement continue : le gain moyen monte et le taux de réussite baisse, parce que le bruit sort beaucoup de transactions trop tôt. Un take-profit fixe fait l’inverse.
Un rapport fixe de 2:1 entre objectif et stop, qu’utilisent tous les modèles de tendance à sortie fixe du Builder aux réglages d’origine, est à l’équilibre à 33,3 % de réussite avant coûts. Un taux de réussite de 40 % est confortable à 2:1 et fatal à 1:1.
Ce que montrent les modèles de tendance du Builder aux réglages d’origine
L’EA Builder affiche une référence mesurée sur les cartes de modèle qui en ont une. C’est le cas de quinze de ses modèles de tendance à moyennes mobiles, Ichimoku, Alligator, ADX et direction d’oscillateur ; les modèles de cassure sont traités sur la page Cassure. Dans notre propre référence des modèles du Builder aux réglages d’origine — une seule exécution USD/JPY M5 sur un an, entrées par défaut, sans optimisation — la plupart ont fini sous un facteur de profit de 1,0. La famille tendance ne fait pas exception.
| Conditions de test | |
|---|---|
| Source | Référence affichée sur chaque carte de modèle dans l’EA Builder |
| Symbole / unité de temps | USD/JPY M5 (Exness MT5) |
| Période | 2025-06-01 – 2026-06-09 |
| Modèle | M1 OHLC (au niveau de la bougie, pas de ticks réels) |
| Dépôt / entrées | 10 000, valeurs par défaut du modèle, sans optimisation |
| Remesuré | RSI Scale-Out + Trailing le 2026-09-19 après une correction : même fenêtre, autre compte USD/JPY, spread fixe de 20 points |
| Modèle | Entrée | Sortie aux réglages d’origine | Facteur de profit | Transactions |
|---|---|---|---|---|
| Perfect Order Trend | EMA 5 > 20 > 60 et RSI au-dessus de 50, achats seulement | SL 40 / TP 80 | 1,07 | 305 |
| Multi-TF Oscillator Confluence | Trois oscillateurs H4 d’accord + croisement d’EMA | SL 50 / TP 100 | 1,04 | 187 |
| Ichimoku | Croisement Tenkan/Kijun | SL 60 / TP 120 | 1,03 | 318 |
| Multi-TF Trend | Côté de la SMA 50 en H4 + croisement EMA 10/30 | SL 50 / TP 100 | 0,97 | 251 |
| Alligator Cross | Croisement Lips/Teeth | SL 50 / TP 100 | 0,97 | 484 |
| ADX Trend | ADX au-dessus de 25 + direction des DI | SL 50 / TP 100 | 0,96 | 534 |
| MA Crossover | Croisement SMA 10/50 | SL 50 / TP 100 | 0,95 | 420 |
| RSI Scale-Out + Trailing | Croisement EMA 20/50 | Moitié clôturée à RSI 70/30, suivi de 30 pips sur le reste | 1,00 | 657 |
| Stepped-Pitch Trailing Trend | Croisement EMA 10/30 | Stop verrouillé par paliers de 20 pips | 0,77 | 467 |
| ATR Trend Follow (Risk%) | Croisement EMA 20/50 | Stop 2× ATR, objectif 3× ATR, 1 % de risque | 0,77 | 1 200 |
| Volatility-Adaptive SL Trend | Croisement EMA 10/30 | Stop 2× ATR plafonné à 60 pips, TP 150 | 0,68 | 708 |
| Multi-TF + Auto Lot + Trailing | Côté de la SMA 50 en H4 + croisement EMA 10/30 | SL 40 / TP 120 + suivi de 25 pips, 1 % de risque | 0,65 | 452 |
Trois modèles à sortie fixe non affichés (MA Slope Trend, Multi-TF ADX Filter, Multi-TF Ichimoku) obtiennent 0,92, 0,92 et 0,77. Trois choses en découlent, et aucune n’est le folklore.
Une sortie plus élaborée n’a pas sauvé une entrée faible. Les dix modèles de tendance à sortie fixe ont un facteur de profit médian de 0,965. Les cinq qui font suivre le stop, clôturent par fractions ou calent le stop sur l’ATR ont une médiane de 0,77. La comparaison la plus proche est une paire à entrée unique. Multi-TF Trend et Multi-TF + Auto Lot + Trailing prennent tous deux la direction d’une SMA 50 en H4 et entrent sur un croisement EMA 10/30. Avec une sortie fixe 50/100, l’historique fait 0,97 sur 251 transactions. Avec un suivi de 25 pips, un stop et un objectif de 40/120, un dimensionnement à 1 % de risque et aucun filtre de spread, il fait 0,65 sur 452 transactions. Plusieurs réglages ont bougé à la fois, donc cela n’isole pas le suivi. Une lecture plausible est un suivi placé à l’intérieur du bruit ordinaire d’un graphique M5 : les positions se ferment plus tôt, davantage s’ouvrent, et chacune repaie le spread.
Le meilleur modèle du tableau reste sous la barre du Builder lui-même. Le panneau Measure affiche une barre de réussite : facteur de profit d’au moins 1,2, au moins 60 transactions et drawdown ne dépassant pas 20 %. Le meilleur score ici, Perfect Order Trend à 1,07, ne la franchit pas. Un modèle est un point de départ déjà câblé.
Régler la sortie sur une fenêtre ne se transpose pas à la suivante. Le Builder enregistre une recherche de stop et d’objectif pour trois modèles de tendance en USD/JPY H1. Chacun a été exécuté sur trois fenêtres : 2018–2021, 2022–2024 et janvier 2025 – juin 2026. Le meilleur réglage d’Ichimoku dans l’échantillon a obtenu 1,37, puis est tombé à 0,89 hors échantillon et à 0,80 sur la fenêtre antérieure. Le meilleur réglage H1 de MA Crossover, 1,23, est tombé à 0,98 sur la fenêtre antérieure. ADX Trend a culminé à 1,04 et est tombé à 0,91 et 0,80. Aucun des trois n’a produit un réglage au-dessus de 1,0 sur les trois périodes.
Conditions de marché : quand un EA de tendance gagne et quand il casse
| Condition | Favorable à un EA de tendance | Hostile à un EA de tendance |
|---|---|---|
| État du marché | Mouvements directionnels qui persistent sur de nombreuses bougies | Range haché qui retourne sur les bords |
| Volatilité | En expansion, avec prolongation après le signal | Élevée mais sans direction — grandes bougies, aucun mouvement net |
| Adéquation de l’unité de temps | L’amplitude du mouvement dépasse largement spread et slippage | Signal sur une unité où le coût mange le mouvement moyen |
| Coût de portage | Swap neutre ou positif dans le sens traité | Portage négatif payé chaque nuit sur une détention de plusieurs jours |
| Risque d’événement | Thèmes macro qui prolongent une direction existante | Un événement unique qui retourne nettement la direction |
Le mauvais environnement de la stratégie est un marché sans direction. En range, l’entrée se déclenche encore et encore sur des mouvements qui se replient, et chaque tentative paie le coût d’entrée plus le stop. C’est l’image inversée de la façon dont échoue le retour à la moyenne : les deux perdent de l’argent par des temps différents.
La deuxième condition est le coût de portage. Un EA de tendance en H1 ou H4 tient couramment ses gagnantes plusieurs jours, et chaque nuit en position paie du financement. Une gagnante modeste tenue une semaine peut céder au swap une part réelle de son avantage alors que le signal fonctionne parfaitement.
Paramètres et réglages dans MT5
Dans le Builder, chacun de ces éléments est un bloc avec ses propres entrées, et chaque valeur devient une entrée de l’EA compilé.
| Bloc et entrée | Point de départ typique | Ce qu’elle contrôle |
|---|---|---|
Moving Average period / method | Assez long pour que le signal soit une tendance et non un frémissement | Le mouvement à accumuler avant que l’EA ne déclare une direction établie |
| Multi Timeframe (p. ex. MA en H4) | Un ou deux crans au-dessus de la période du graphique | Garde les entrées du côté de la tendance de l’unité de temps supérieure |
Stop Loss SL Mode = multiple d’ATR, ATR SL Cap (pips) | 1,5–2× ATR, plafonné pour qu’un pic de volatilité ne fasse pas exploser le stop | Distance du stop en unités de volatilité plutôt qu’en pips fixes |
Trailing Stop Trailing Mode / Trail Distance / Step | Distance au-delà du repli normal du symbole, ou mode ATR | Tout l’arbitrage entre ratio de gain et taux de réussite se joue ici |
Open Buy / Open Sell TP (pips) | Un plafond seulement si la sortie doit être fixe | Un objectif non nul convertit l’historique en taux de réussite plus élevé et ratio de gain plus faible |
Spread Filter Max Spread (points) | Juste au-dessus du spread normal du symbole | Bloque l’entrée quand le spread est anormal |
OncePerBar (entrée compilée) | true pour une logique en clôture de bougie | Empêche le même signal de se déclencher plusieurs fois dans une bougie |
Time Exit Friday close | Activé pour les détentions de plusieurs jours si les gaps de week-end comptent | Solde les positions avant le week-end au lieu de porter le gap |
Le bloc Trailing Stop propose neuf modes, dont distance fixe, pourcentage du gain latent, moyenne mobile, plus haut/plus bas des N dernières bougies, ATR, Parabolic SAR et fractales. Il ne déplace que le stop : une transaction qui a aussi un TP se ferme quand même à l’objectif, donc un suivi censé laisser courir a besoin d’un objectif large.
Trois réalités propres à MT5 décident si un backtest prometteur survit au contact :
- Les stops ont une distance minimale. Le courtier rejette un stop suiveur plus proche que
SYMBOL_TRADE_STOPS_LEVELet refuse une modification à l’intérieur deSYMBOL_TRADE_FREEZE_LEVEL. L’EA généré par le Builder vérifie les deux avant de modifier une position. Un niveau invalide conserve le stop actuel, et un changement dans la zone de gel attend le tick suivant, si bien qu’aucune requête que le serveur rejetterait ne part. - Le swap est un coût de stratégie, pas une note de bas de page.
SymbolInfoDouble(symbol, SYMBOL_SWAP_LONG)etSYMBOL_SWAP_SHORTsont les valeurs qui s’appliquent à votre compte ; le jour de swap triple varie selon le courtier. Un EA de tendance sur plusieurs jours en a besoin dans le test, pas évacués par hypothèse. - Une logique en clôture de bougie doit être testée comme elle tourne. Un EA qui évalue une fois par bougie se comporte différemment en « chaque tick » et en « prix d’ouverture seulement ». L’écart est maximal là où vit le stop suiveur. Testez sur un historique de ticks réels du symbole que vous traiterez, et lisez la qualité de modélisation avant le profit.
- Fixez la règle d’entrée et n’y touchez plus — l’essentiel de l’écart que vous allez mesurer vient de la sortie, et changer les deux à la fois ne vous apprend rien.
- Testez la même entrée avec une sortie suiveuse puis avec un take-profit fixe, et notez pour chacune le taux de réussite, le ratio de gain et le facteur de profit. Ces deux historiques sont le choix que vous faites réellement.
- Dimensionnez le stop en unités de volatilité (ATR) plutôt qu’en pips, et placez toute distance de suivi au-delà du repli normal du symbole sur cette unité de temps.
- Regardez la pire série perdante de l’historique obtenu et décidez, avant tout financement, si vous en traverseriez une deux fois plus longue.
- Recalculez le résultat swap inclus sur la durée de détention réelle, et confirmez que l’avantage y survit.
Modes de défaillance : comment un EA de tendance perd de l’argent
- Le marché cesse de tendre. Les entrées continuent de se déclencher sur des mouvements qui se replient, et le compte saigne par stops. C’est la façon normale dont perd un EA de tendance, et cela peut durer des mois alors que la stratégie reste intacte.
- Le suivi est plus serré que le bruit. Un stop suiveur placé à l’intérieur du repli ordinaire du symbole transforme les gagnantes en opérations blanches. Le facteur de profit baisse sans qu’une seule règle ait échoué — la sortie a simplement supprimé les transactions qui paient tout le reste. La paire 0,97 → 0,65 ci-dessus est l’allure que cela prend dans un historique.
- La stratégie survit à la série perdante ; le trader souvent pas. À 33 % de réussite, neuf pertes consécutives sont une série ordinaire. Couper l’EA pendant l’une d’elles conserve chaque perte et abandonne la reprise. Lisez la pire série de pertes avant le drawdown, pas pendant.
- Un historique qui repose sur une poignée de transactions. Quand les cinq meilleures transactions font tout le profit, le backtest est une affirmation sur ces cinq transactions, pas sur la règle. Regardez ce que devient la courbe sans les meilleures.
- Des paramètres calés sur un seul régime. Des réglages optimisés sur une période directionnelle ont la mauvaise longueur dans la suivante — l’Ichimoku qui passe de 1,37 à 0,89 en est le schéma.
- Des coûts qui n’apparaissent qu’en réel. Le swap sur plusieurs jours, les gaps de week-end, le slippage sur le stop — rien de tout cela n’apparaît dans un testeur configuré avec optimisme.
Comment construire et stress-tester un EA de tendance sur AIStrategyMiner
Nul besoin d’écrire du MQL5 pour bâtir la machine décrite plus haut. Un filtre directionnel, une entrée sur confirmation, un stop calé sur la volatilité et une sortie suiveuse sont des blocs du Builder sans code, et les modèles de tendance ci-dessus arrivent déjà câblés. Chargez Multi-TF Trend, dupliquez-le et ne changez que la sortie pour un bloc Trailing Stop — contrairement à la paire de modèles ci-dessus, cela isole le suivi sur votre propre symbole et votre propre unité de temps.
- Appuyez sur Measure pour une vérification approximative par rapport à la barre affichée, puis faites tourner l’EA compilé dans le Strategy Tester de MT5 sur des ticks réels.
- Recalculez l’historique en retirant ses cinq meilleures transactions, et regardez ce qui reste.
- Réservez une fenêtre que le réglage n’a jamais vue, et ne gardez que les réglages qui restent au-dessus de 1,0 dans chaque fenêtre.
Le .ex5 compilé à partir de votre propre flux est gratuit. Le code source .mq5 fait partie de Pro, un achat unique sans abonnement — consultez les tarifs si vous voulez modifier le code généré. La méthodologie du site explique comment lire les résultats de backtest.
Tendance contre retour à la moyenne
| Suivi de tendance | Retour à la moyenne | |
|---|---|---|
| Ce qu’elle suppose | Qu’une direction établie se poursuit | Qu’un prix étiré revient vers sa moyenne |
| Entrée par rapport au mouvement | Dans son sens, après confirmation | Contre lui, sur un extrême |
| Perd quand | Le marché range et les mouvements se replient | Le marché tend et l’étirement s’étire encore |
| Sortie typique | Stop suiveur ou inversion du signal | Objectif fixe sur la moyenne |
| Pire cas | Une longue série de pertes ordinaires | Une position tenue contre un mouvement qui ne revient pas |
| Complexité | Débutant — peu d’entrées, difficile à supporter | Intermédiaire — la sortie et le stop portent le risque |
Aucune n’est plus sûre en général : l’une a besoin de mouvement, l’autre d’immobilité. C’est un argument pour faire tourner les deux, avec une réserve que le tableau ne peut pas montrer. Un EA de tendance à take-profit fixe et un EA de retour à la moyenne sont moins différents que leurs étiquettes ne le laissent croire, car tous deux dépendent alors de l’arrêt du prix là où la règle le dit. Vérifiez ce que fait réellement la sortie de chacun avant de supposer que détenir deux EA a diversifié quoi que ce soit.
Assembler un EA de tendance avec des blocs
Un filtre de direction, une entrée sur confirmation et une sortie sont des blocs dans AIStrategyMiner Builder. Reliez-les, ne changez que la sortie et comparez les deux historiques sur votre propre symbole, sans code.
- Compilez un fichier .ex5 standard pour MetaTrader 5 et testez-le sur l'historique de ticks avant de vous y fier.
Vérifiez l'EA terminé dans MetaTrader 5 avant de lui faire confiance. Les chiffres de cette page viennent de ce que vous avez saisi ; ils ne sont pas une prévision de résultats.


Articles connexes
Questions fréquentes
- Qu'est-ce qu'un EA de suivi de tendance ?
- Un EA de suivi de tendance identifie une direction déjà établie et ouvre dans son sens plutôt que contre elle. La direction se lit généralement dans une relation entre moyennes mobiles, une cassure de canal ou de bande ATR, ou une lecture de momentum au-delà d'un seuil. Il conserve ensuite la position tant que la condition tient et clôture sur un stop suiveur, une inversion du signal ou un objectif fixe. C'est simple à décrire et difficile à supporter, parce que la version rentable passe régulièrement des semaines à rendre du gain latent.
- Les EA de tendance ont-ils un faible taux de réussite ?
- Seulement si la sortie les y conduit. L'entrée décide quand un EA de tendance traite ; la sortie décide à quelle fréquence il gagne. Un stop suiveur garde les gagnantes bien plus longtemps que les perdantes, ce qui produit un faible taux de réussite et un grand ratio de gain. Un take-profit fixe ferme les gagnantes à une distance définie, ce qui relève le taux de réussite et réduit le ratio de gain. Les modèles de tendance à sortie fixe du Builder utilisent un objectif de 2:1 par rapport au stop aux réglages d'origine ; avant coûts, ils sont donc à l'équilibre à 33,3 % de réussite. Lisez le taux de réussite avec le ratio de gain, jamais seul.
- Quelle unité de temps convient à un EA de tendance ?
- H1 et H4 sont son terrain habituel, car une tendance doit durer assez longtemps pour payer les entrées qui échouent. Les unités de temps plus basses ne suppriment pas les tendances ; elles réduisent le rapport entre l'amplitude du mouvement et le coût de transaction. Les modèles de tendance du Builder sont mesurés en USD/JPY M5, où leurs facteurs de profit aux réglages d'origine vont de 0,65 à 1,07. Une règle raisonnable en H4 est une tout autre affaire en M5.
- Un stop suiveur rend-il un EA de tendance meilleur ?
- Pas automatiquement, et il peut le rendre pire. Dans la référence du Builder aux réglages d'origine, le modèle Multi-TF Trend (stop fixe de 50 pips, objectif de 100 pips) a obtenu un facteur de profit de 0,97. Le modèle Multi-TF + Auto Lot + Trailing utilise la même entrée avec un autre ensemble de sortie — un stop suiveur de 25 pips, un stop et un objectif de 40/120, un dimensionnement à 1 % de risque et aucun filtre de spread — et a obtenu 0,65, avec un nombre de transactions passé de 251 à 452. Plusieurs choses ont changé à la fois, donc le suivi n'est pas la cause prouvée ; mais un suivi placé à l'intérieur du bruit ordinaire du symbole supprime bien les grandes gagnantes que la stratégie existe pour capter. Testez la distance de suivi par rapport à l'ATR du symbole, pas par rapport à un chiffre rond.
- Quelle série perdante attendre d'un EA de tendance ?
- Assez longue pour devoir décider à l'avance si vous la traverserez. À 33 % de réussite, une suite de neuf ou dix pertes consécutives est un événement ordinaire sur quelques centaines de transactions, pas le signe que quelque chose est cassé. Lisez la pire série perdante de votre propre backtest avant d'alimenter le compte ; une stratégie abandonnée pendant une série ordinaire ne fait jamais que prendre les pertes.
- Pourquoi le swap compte-t-il plus pour un EA de tendance que pour un scalpeur ?
- Parce que les positions traversent les nuits et les week-ends. Un scalpeur paie spread et commission de nombreuses fois ; un EA de tendance les paie quelques fois par mois et paie en revanche le financement pour chaque nuit où la position reste ouverte. Sur des gagnantes tenues plusieurs jours, le swap est un coût structurel. Lisez SYMBOL_SWAP_LONG et SYMBOL_SWAP_SHORT pour le symbole réel plutôt que de supposer un petit chiffre.
Glossary