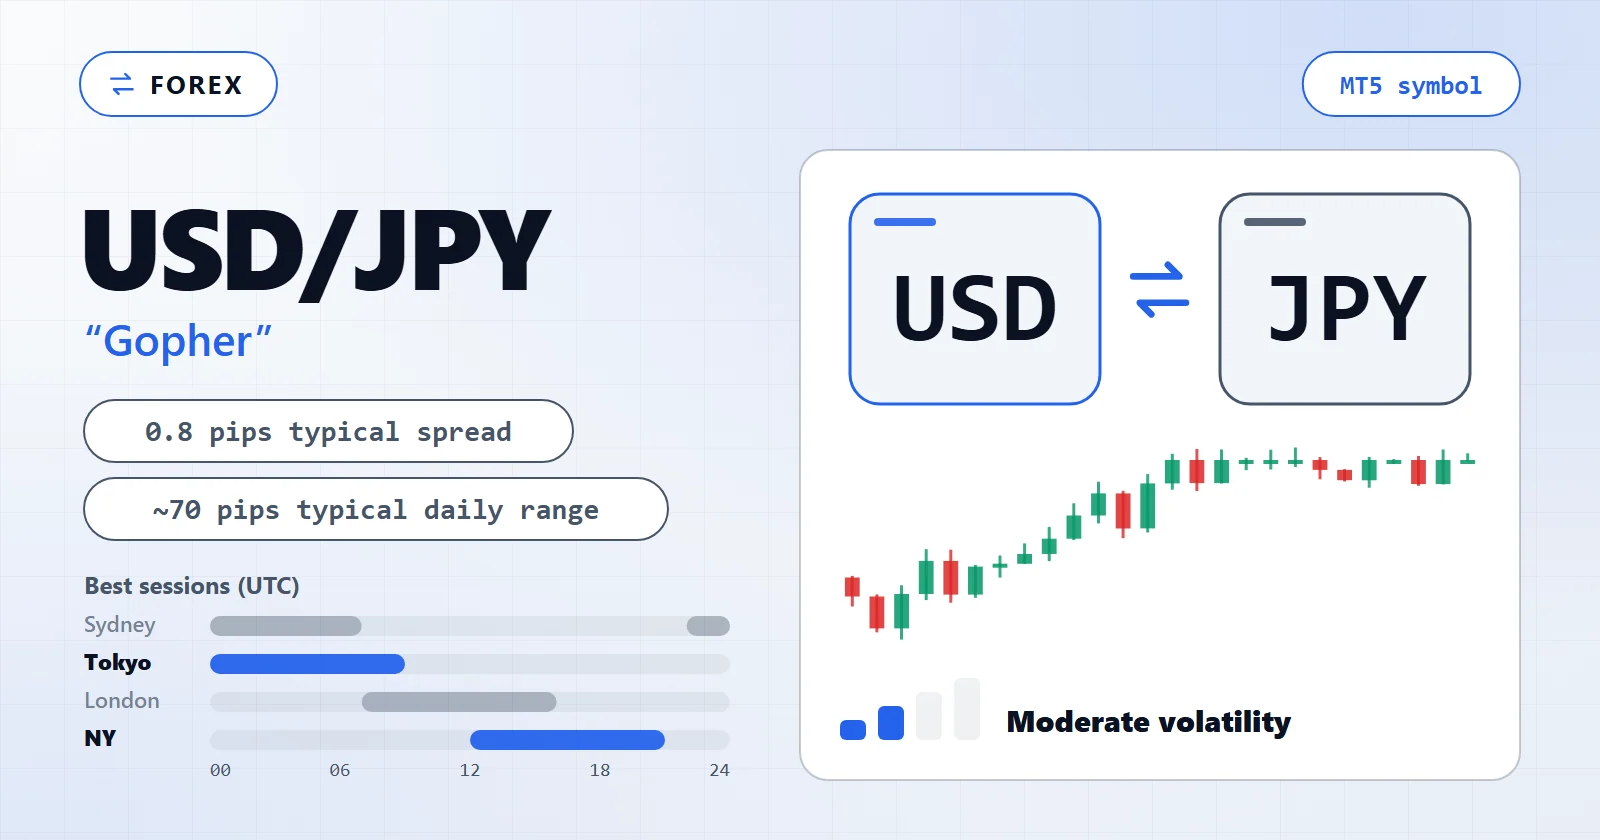
L’USD/JPY — universellement surnommé « Gopher » dans les salles de marché — est la principale paire majeure USD/Asie et celle sur laquelle repose la plupart des stratégies de portage des particuliers. La première chose à décider est de savoir si votre stratégie veut son caractère ou si elle ne fait que le tolérer : une séance de Tokyo animée et un biais de portage positif sont un avantage pour les EA de tendance et de portage, tandis que l’historique d’interventions de la Banque du Japon constitue une queue de risque qu’un système transposé depuis l’EUR/USD n’a jamais à intégrer. Choisissez la paire en fonction de la stratégie, et non l’inverse.
Cette page couvre ce que l’USD/JPY apporte à une stratégie automatisée que l’EUR/USD n’offre pas, les séances qui décident de ses résultats, ce qu’il coûte, les modes de défaillance qui piègent les systèmes transférés depuis les majeures européennes, et comment construire et tester votre propre EA sur l’USD/JPY.
Comment se comporte l’USD/JPY : ce que le Gopher apporte à un EA
L’USD/JPY représente une part importante du volume mondial du forex et se distingue structurellement des majeures européennes sur un point qui compte pour l’automatisation : il dispose d’une séance domestique active. Les heures de Tokyo produisent une amplitude réelle sur l’USD/JPY, là où l’EUR/USD et le GBP/USD dérivent le plus souvent, si bien qu’un EA fonctionnant 24 heures sur 24 lit ici un vrai signal pendant la nuit plutôt que du bruit.
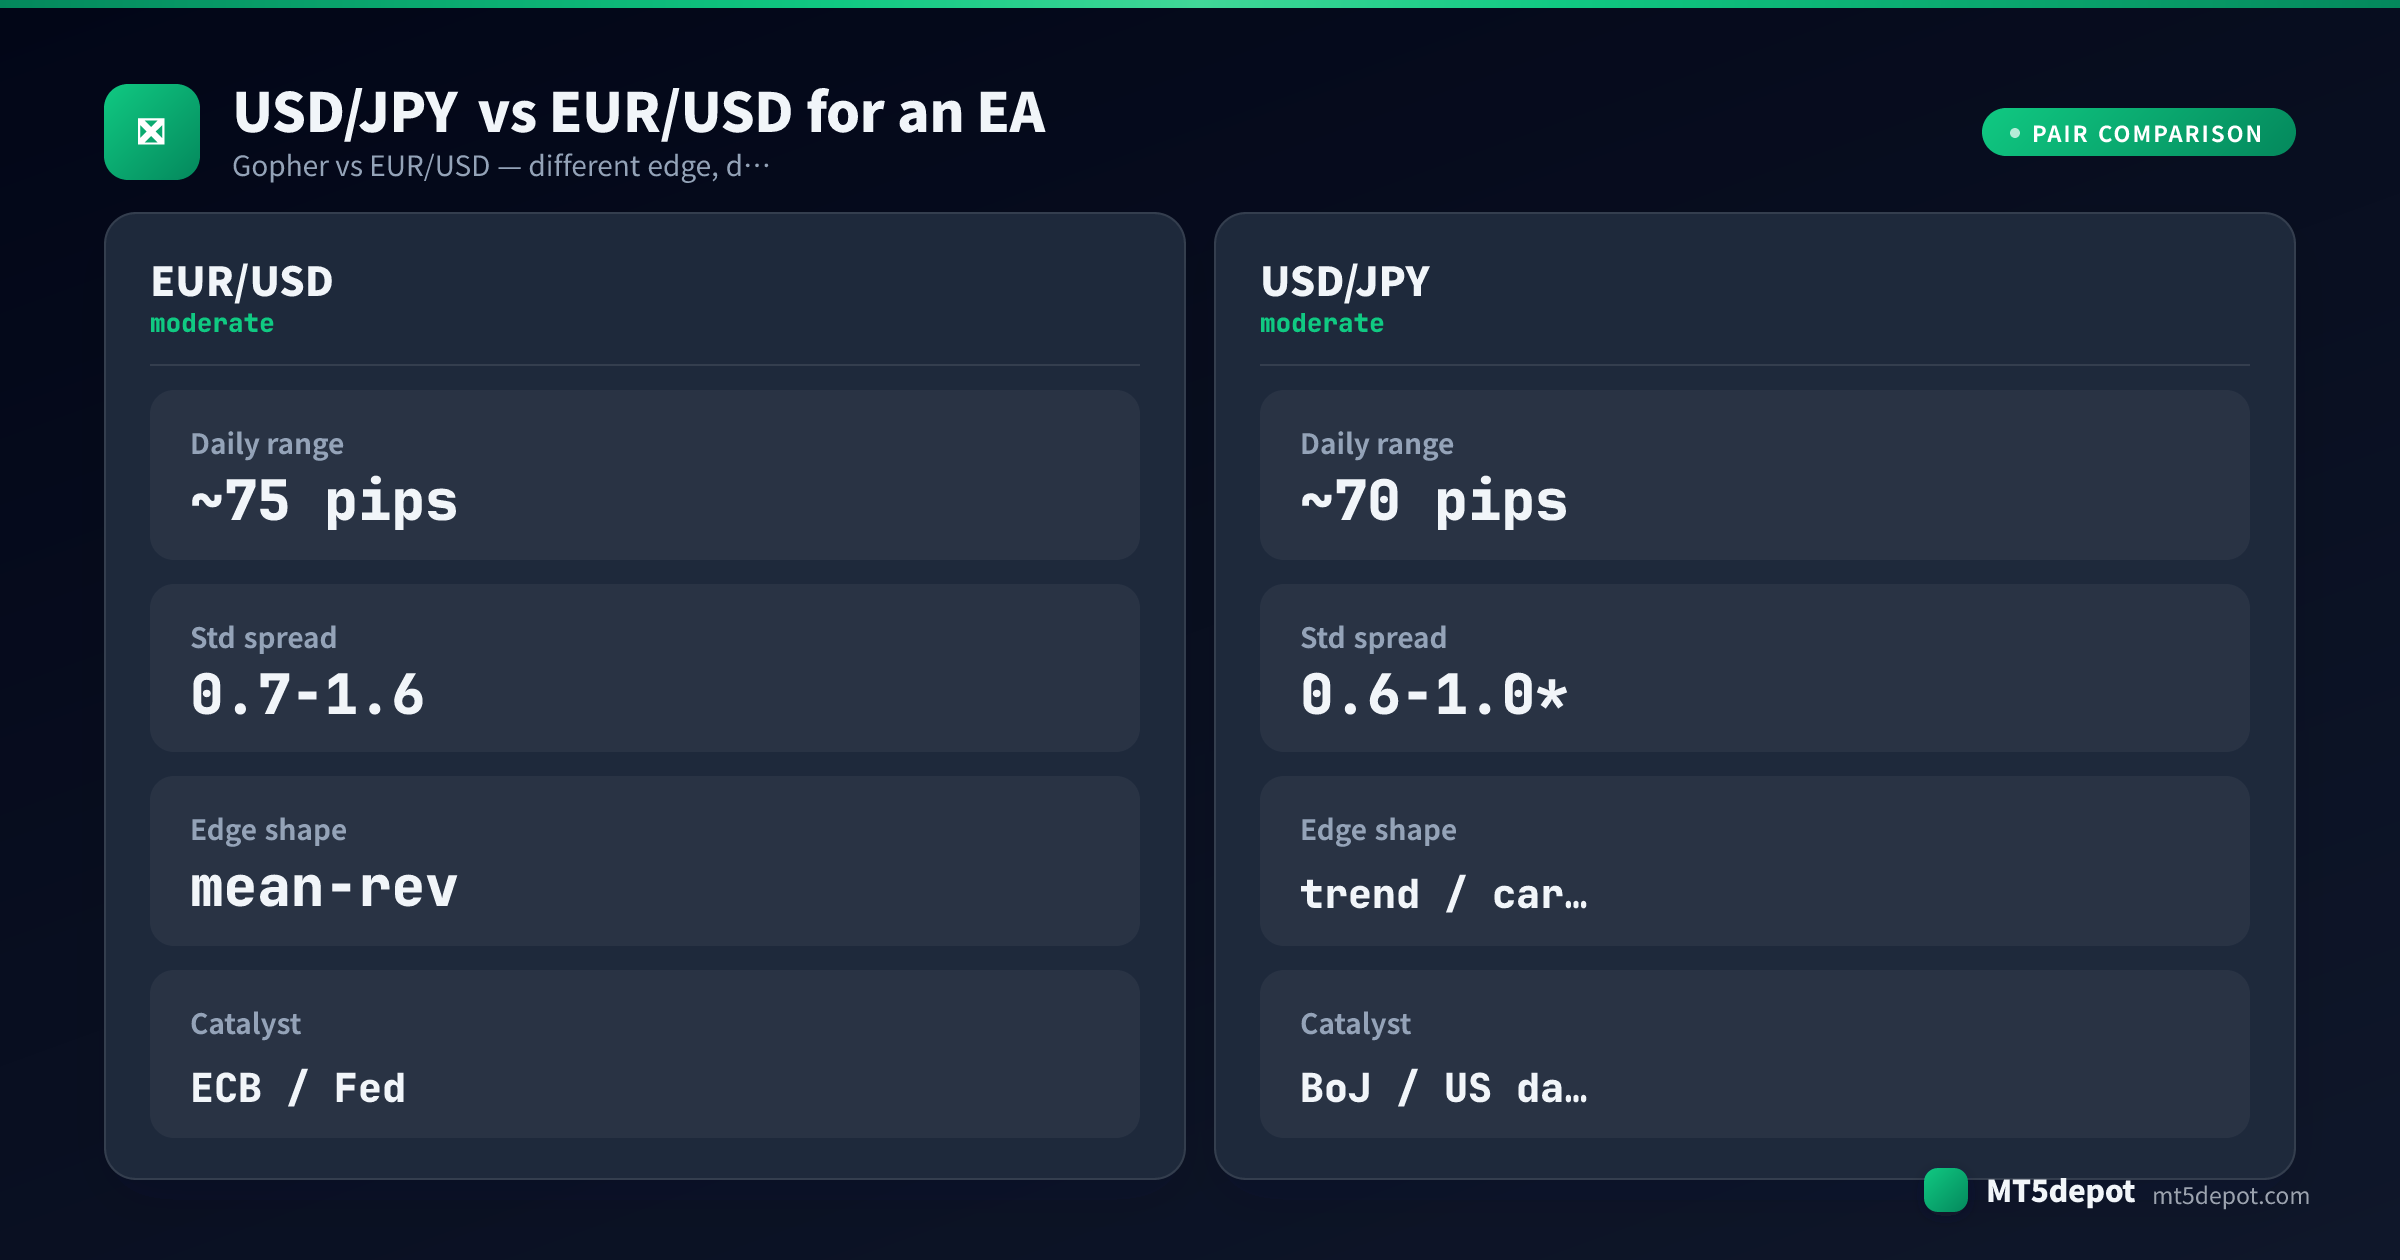
Pour un EA, ce caractère se résume à trois propriétés :
- Une séance de Tokyo animée. L’USD/JPY bouge sous l’effet de la liquidité asiatique et des données japonaises à des heures où les paires européennes sont calmes. Les EA de tendance qui opèrent en continu ont tendance à se comporter ici différemment que sur l’EUR/USD, où les signaux de la séance de Tokyo s’inversent souvent à l’ouverture de Londres.
- Un biais de portage. L’USD/JPY est l’archétype de la paire de portage. Lorsque les taux américains sont supérieurs aux taux japonais, une position longue génère généralement un swap overnight positif, et des tendances haussières de plusieurs semaines se forment tant que l’appétit mondial pour le risque reste élevé. Ce portage est un vent favorable pour les systèmes de tendance — et un handicap dès que le risque se retourne.
- La queue de risque de la BoJ. La Banque du Japon a un historique documenté d’achats agressifs de JPY lorsque l’USD/JPY dépasse des niveaux de tolérance perçus (largement rapportés autour de 145–152). Cela crée un risque asymétrique : une position longue au-dessus de ces niveaux peut s’inverser de plusieurs centaines de pips en quelques minutes, tandis que la baisse n’a aucune autorité symétrique pour la défendre.
Le piège pour les stratégies automatisées est que le portage qui ressemble à un avantage régulier sur un backtest est le même portage qui se dénoue violemment lors d’un événement de risk-off — et le backtest en couvre rarement un. Le Gopher récompense les systèmes qui respectent son régime de volatilité et vide discrètement ceux qui supposent que la tendance et le swap seront toujours là.
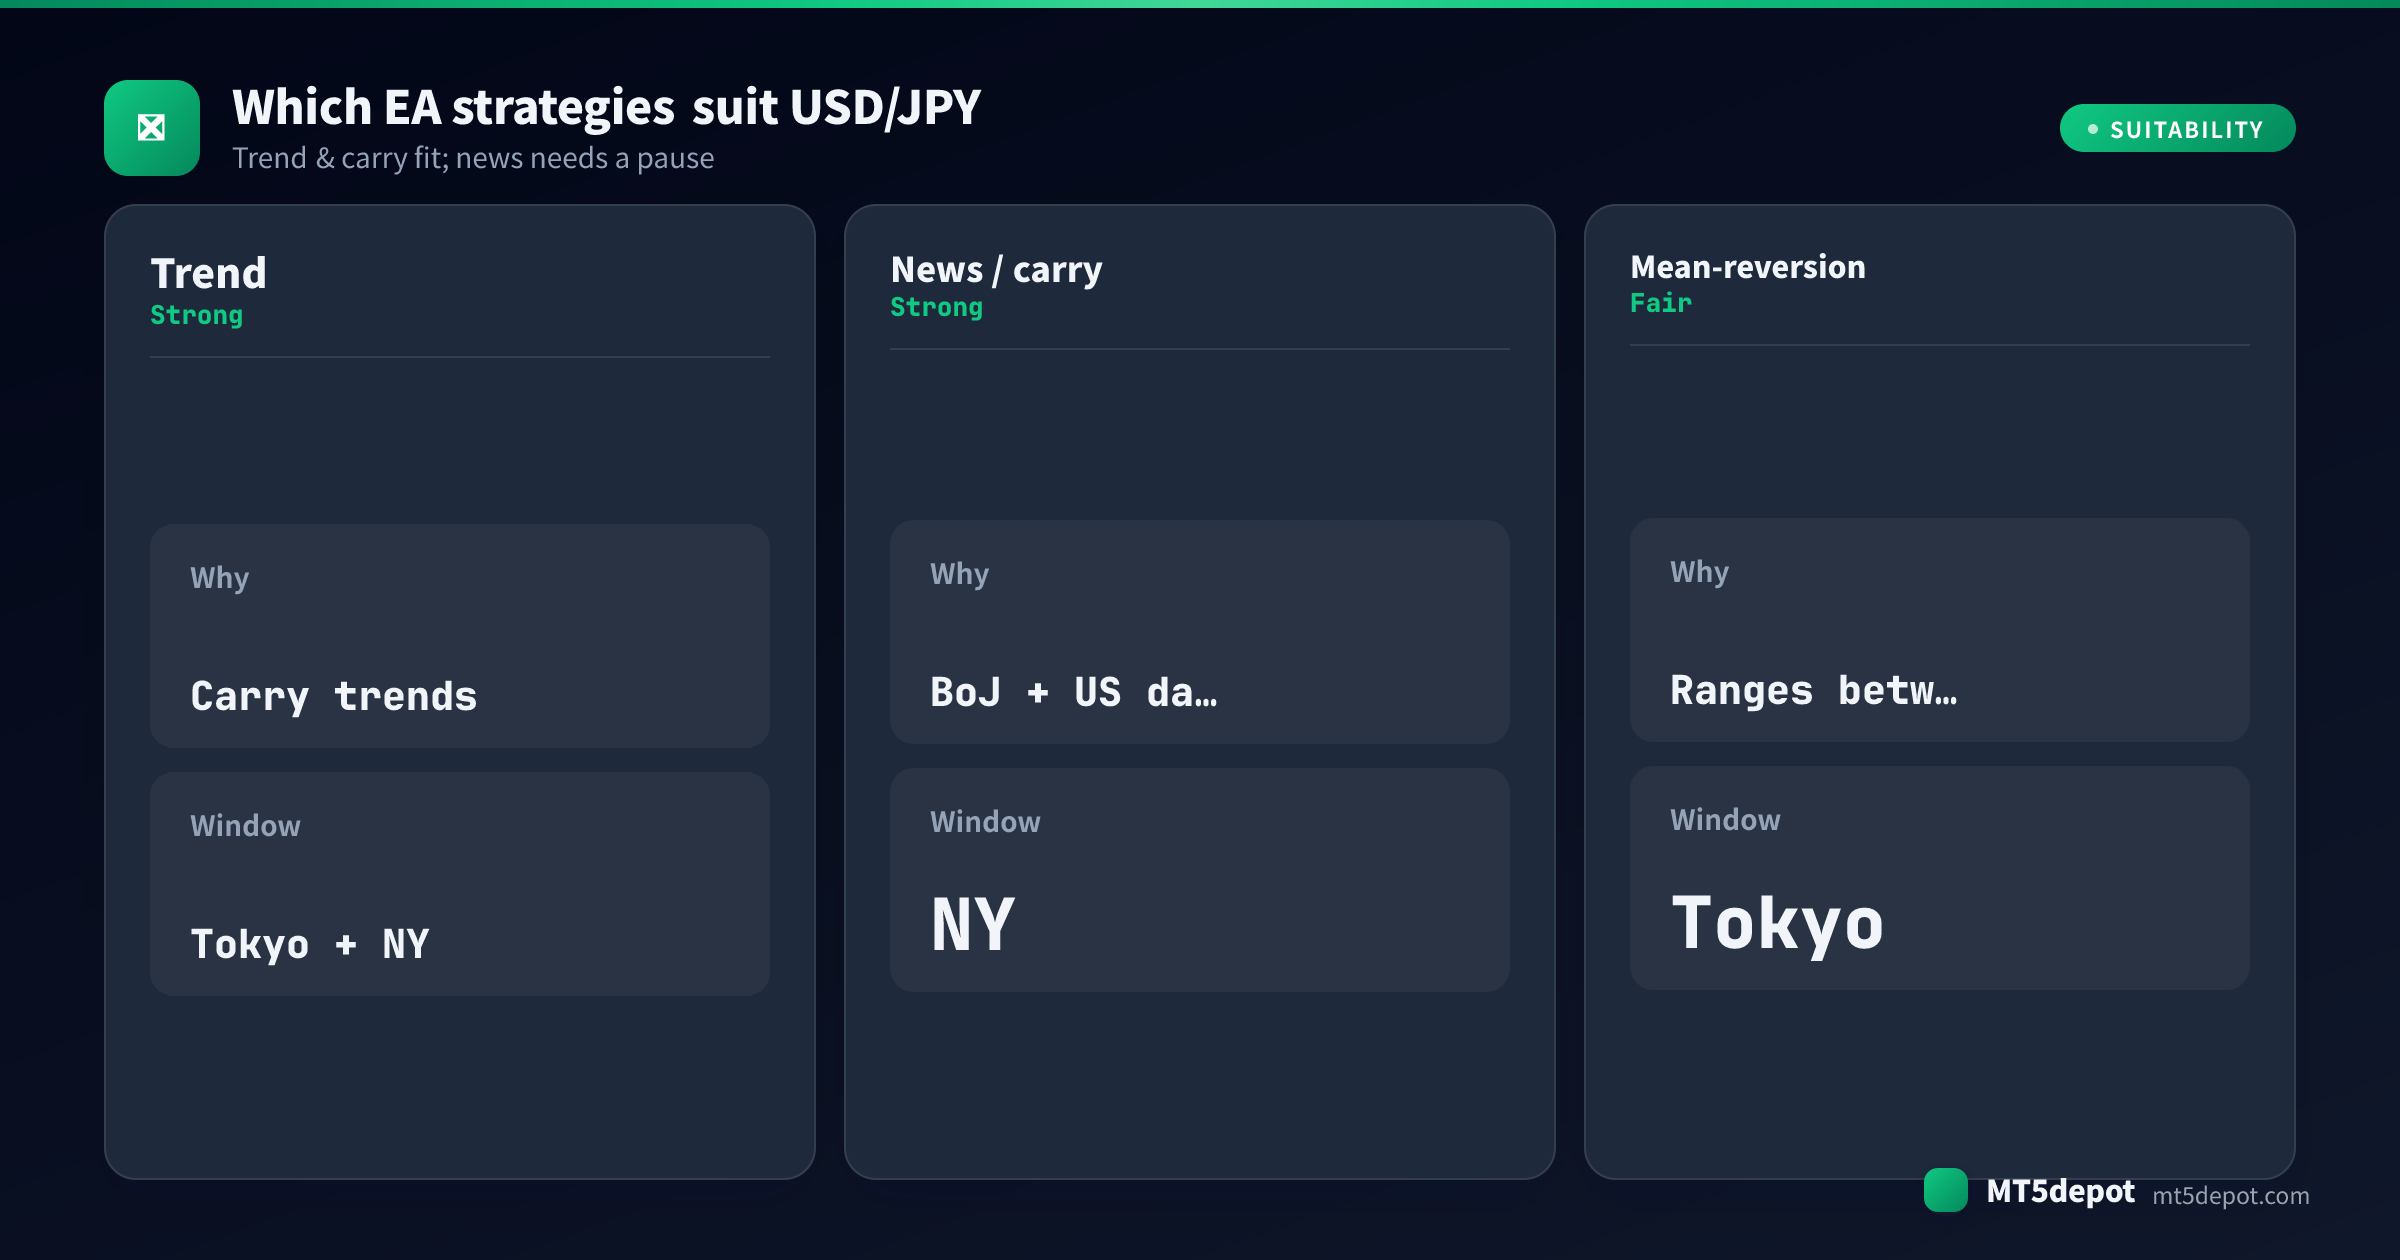
Quelles stratégies d’EA conviennent à l’USD/JPY ?
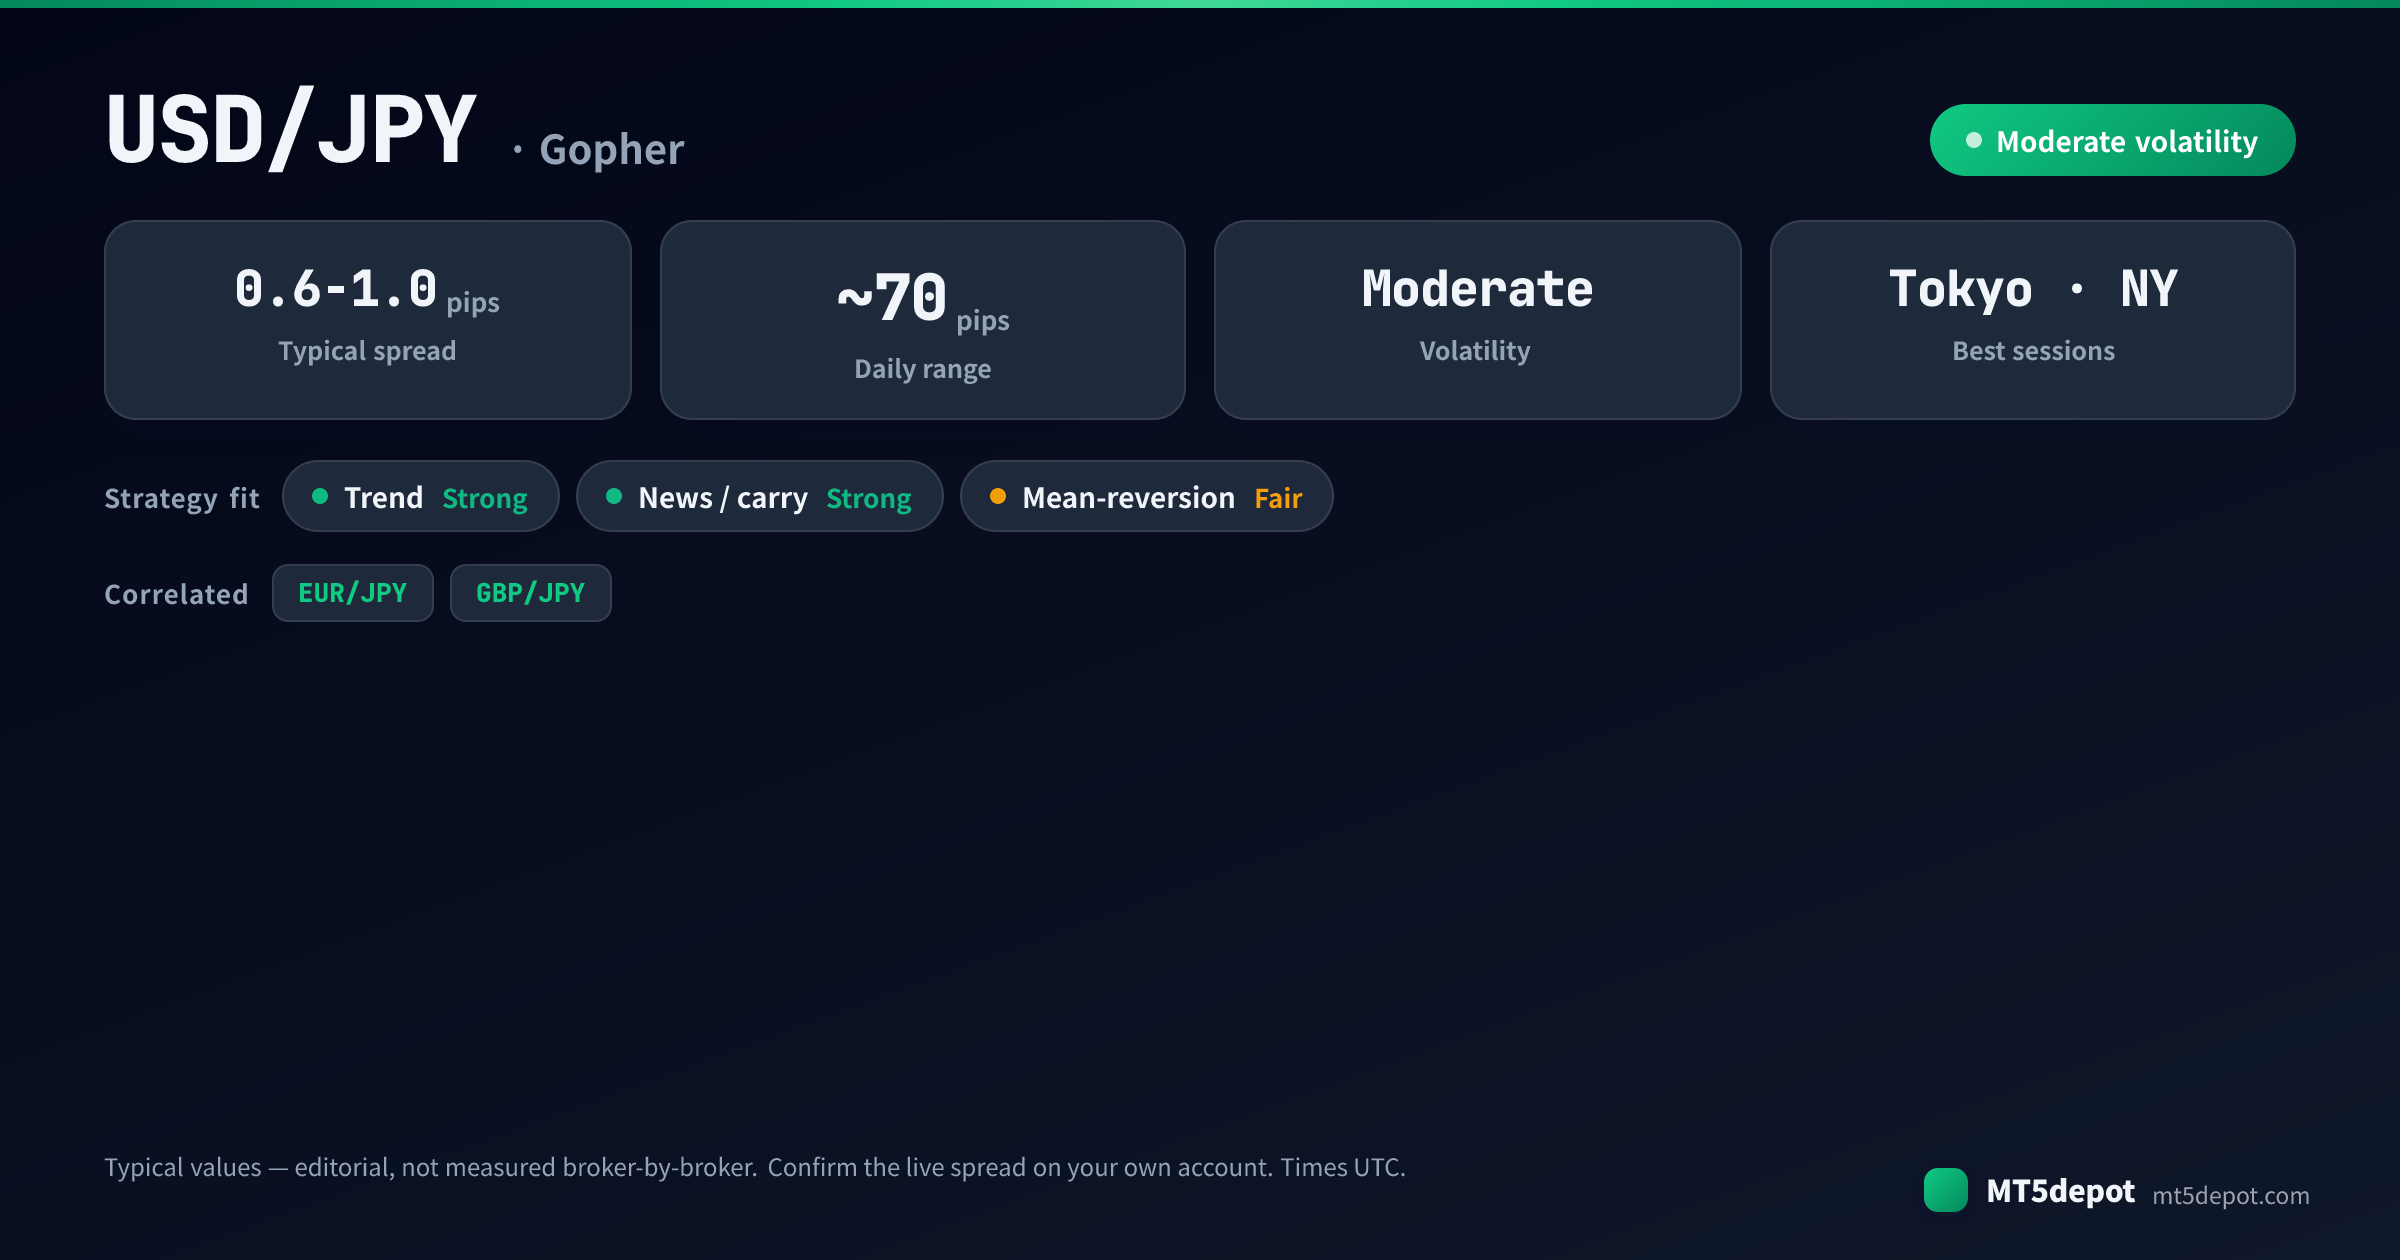
Le profil de la paire liste la tendance, les news et le retour à la moyenne comme adaptés — mais l’adéquation est une appréciation éditoriale, pas une preuve. Dans notre propre référence des modèles du Builder à leurs réglages d’origine — un seul passage USD/JPY M5 sur un an, paramètres par défaut, sans optimisation —, la plupart ont terminé sous un profit factor de 1,0. Presque aucun n’a franchi le seuil du Builder lui-même à ses réglages d’origine ; considérez donc tout avantage sur l’USD/JPY comme quelque chose que vos propres réglages et votre propre test doivent gagner. Cherchez-le dans les fenêtres de séance et les pauses sur événements, et non dans l’indicateur affiché sur la boîte. Ce que le caractère de l’USD/JPY tend à soutenir :
| Stratégie | Adéquation sur l’USD/JPY | Pourquoi |
|---|---|---|
| Tendance / portage | Forte | Le biais de portage et les mouvements directionnels de plusieurs semaines conviennent aux systèmes de momentum ; un swap positif peut vous payer pour tenir la tendance. |
| News | Forte (avec une pause) | Les publications de la BoJ et américaines font fortement bouger le Gopher. Un EA doté d’un filtre d’événements peut trader la continuation, mais il lui faut une pause sur événement, sinon le spread et le gap dévorent l’entrée. |
| Retour à la moyenne | Correcte | Entre les catalyseurs, l’USD/JPY évolue proprement en range, mais la queue de risque de la BoJ et le risque de dénouement du portage imposent à un système de retour à la moyenne de plafonner l’exposition et de respecter le calendrier économique. |
La tendance et le portage sont les formes qui transforment la structure de l’USD/JPY en atout ; les autres doivent lutter contre la queue de risque. La voie pratique consiste à en construire une de ces formes vous-même — le Builder propose des modèles qui acceptent l’USD/JPY et expose chaque paramètre — puis à le tester (ci-dessous) avant de vous fier à un seul chiffre.
Meilleures heures de trading pour les EA sur l’USD/JPY
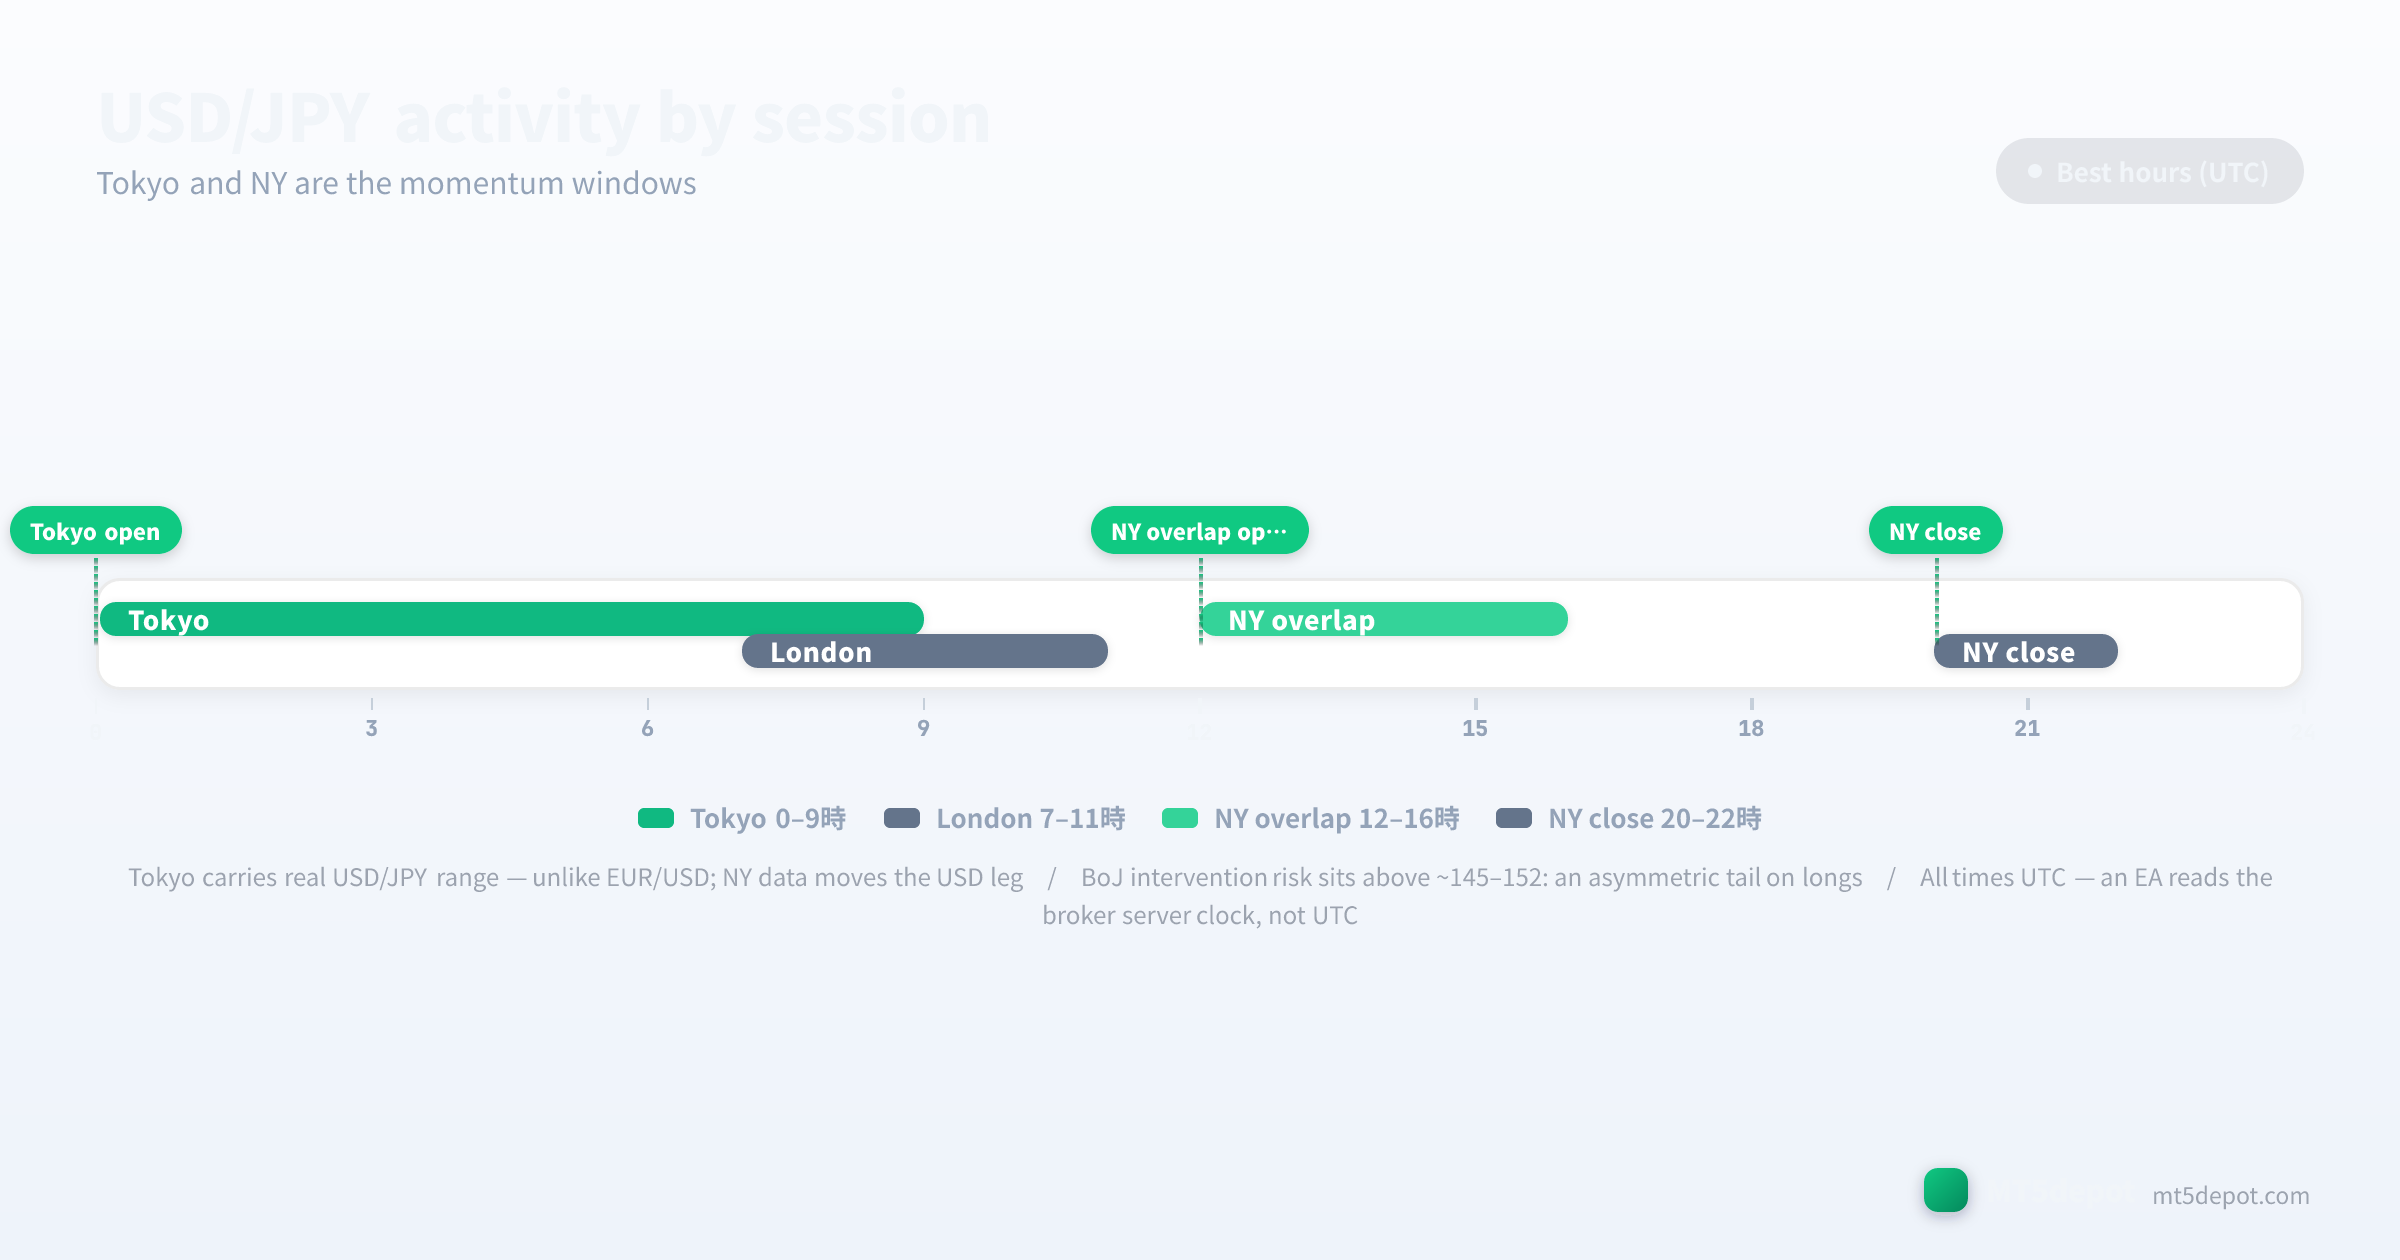
La structure des séances décide davantage du résultat d’un Gopher que le choix de l’indicateur :
- Séance de Tokyo (00:00–09:00 UTC) : la fenêtre domestique de la paire. La liquidité asiatique et les données japonaises donnent ici à l’USD/JPY une amplitude réelle — la seule majeure où un signal nocturne a plus de chances d’être une tendance que du bruit.
- Heures de Londres (07:00–12:00 UTC) : une plage plus calme pour l’USD/JPY que pour les paires européennes, surtout utile comme relais entre les catalyseurs asiatiques et américains.
- Séance de New York (12:00–21:00 UTC) : les données américaines animent la jambe USD, offrant une deuxième fenêtre de momentum quotidienne ; le chevauchement du début de New York avec la fin de Londres est le plus actif.
- Fin de New York / avant Tokyo (21:00–24:00 UTC) : liquidité mince et dérive à faible conviction ; les filtres de qualité de séance devraient généralement exclure ces heures.
Les EA qui limitent le trading aux fenêtres de Tokyo et de New York surperforment souvent les variantes 24 heures sur 24 sur l’USD/JPY, selon notre appréciation éditoriale ; un filtre de séance ici est donc mieux traité comme un élément de la définition de la stratégie que comme une fioriture d’optimisation. Deux mises en garde l’accompagnent. Les événements programmés de la BoJ et américains se situent à l’intérieur de ces bonnes fenêtres et élargissent les spreads précisément à ce moment-là, si bien qu’une stratégie rapide a besoin d’une pause sur news, sinon elle paie plusieurs fois le spread normal au pire moment. Et chaque heure d’horloge ci-dessus est en UTC — un EA lit l’horloge serveur de votre courtier, qui n’est généralement pas en UTC, si bien qu’un filtre Tokyo « 00:00 » se décale silencieusement lorsque vous déplacez l’EA entre courtiers ayant des fuseaux serveurs différents. C’est la seule règle d’horloge de toute la page ; vérifiez-la une fois, dans la Market Watch de MT5, et toutes les limites de séance s’alignent.
Spreads, coûts et exécution
L’USD/JPY est l’une des majeures les moins chères à trader. Les chiffres ci-dessous sont des fourchettes de référence éditoriales compilées à partir des conditions standard et raw publiées par les courtiers (mises à jour en juillet 2026), et non des chiffres mesurés courtier par courtier — notre échantillonnage de spread en direct couvre actuellement l’EUR/USD et quelques symboles de référence ; confirmez donc le spread réel sur votre propre compte avant de dimensionner une stratégie rapide :
| Type de compte | Spread USD/JPY typique | Commission | À qui il convient |
|---|---|---|---|
| Standard | 0,6 – 1,0 pip | aucune | EA de swing / tendance / portage |
| Raw / ECN | inférieur au pip (≈0,1 – 0,3) | 3 – 7 $ / lot | EA de scalping / haute fréquence |
Deux règles de coût propres à cette paire :
- Le swap fait partie du modèle de coût, pas d’une réflexion après coup. Le portage de l’USD/JPY signifie que le swap overnight peut être un positif significatif sur les longs et un frein significatif sur les shorts. L’avantage d’un EA de portage réside en partie dans ce chiffre, alors backtestez avec un swap réaliste, et non la valeur par défaut de la plateforme — une stratégie validée sur un swap nul n’est pas celle que vous exécuterez.
- La commission est une propriété du compte, pas de la paire. La même commission raw de 3–7 $/lot s’applique que vous tradiez l’EUR/USD ou le Gopher ; ce qui change entre les paires, c’est le spread qui s’y ajoute. Le spread standard serré du Gopher le rend viable pour les stratégies de swing sans compte raw, ce que les hypothèses de coût calibrées sur l’EUR/USD sous-estiment.
Risques à tester avant de passer en réel
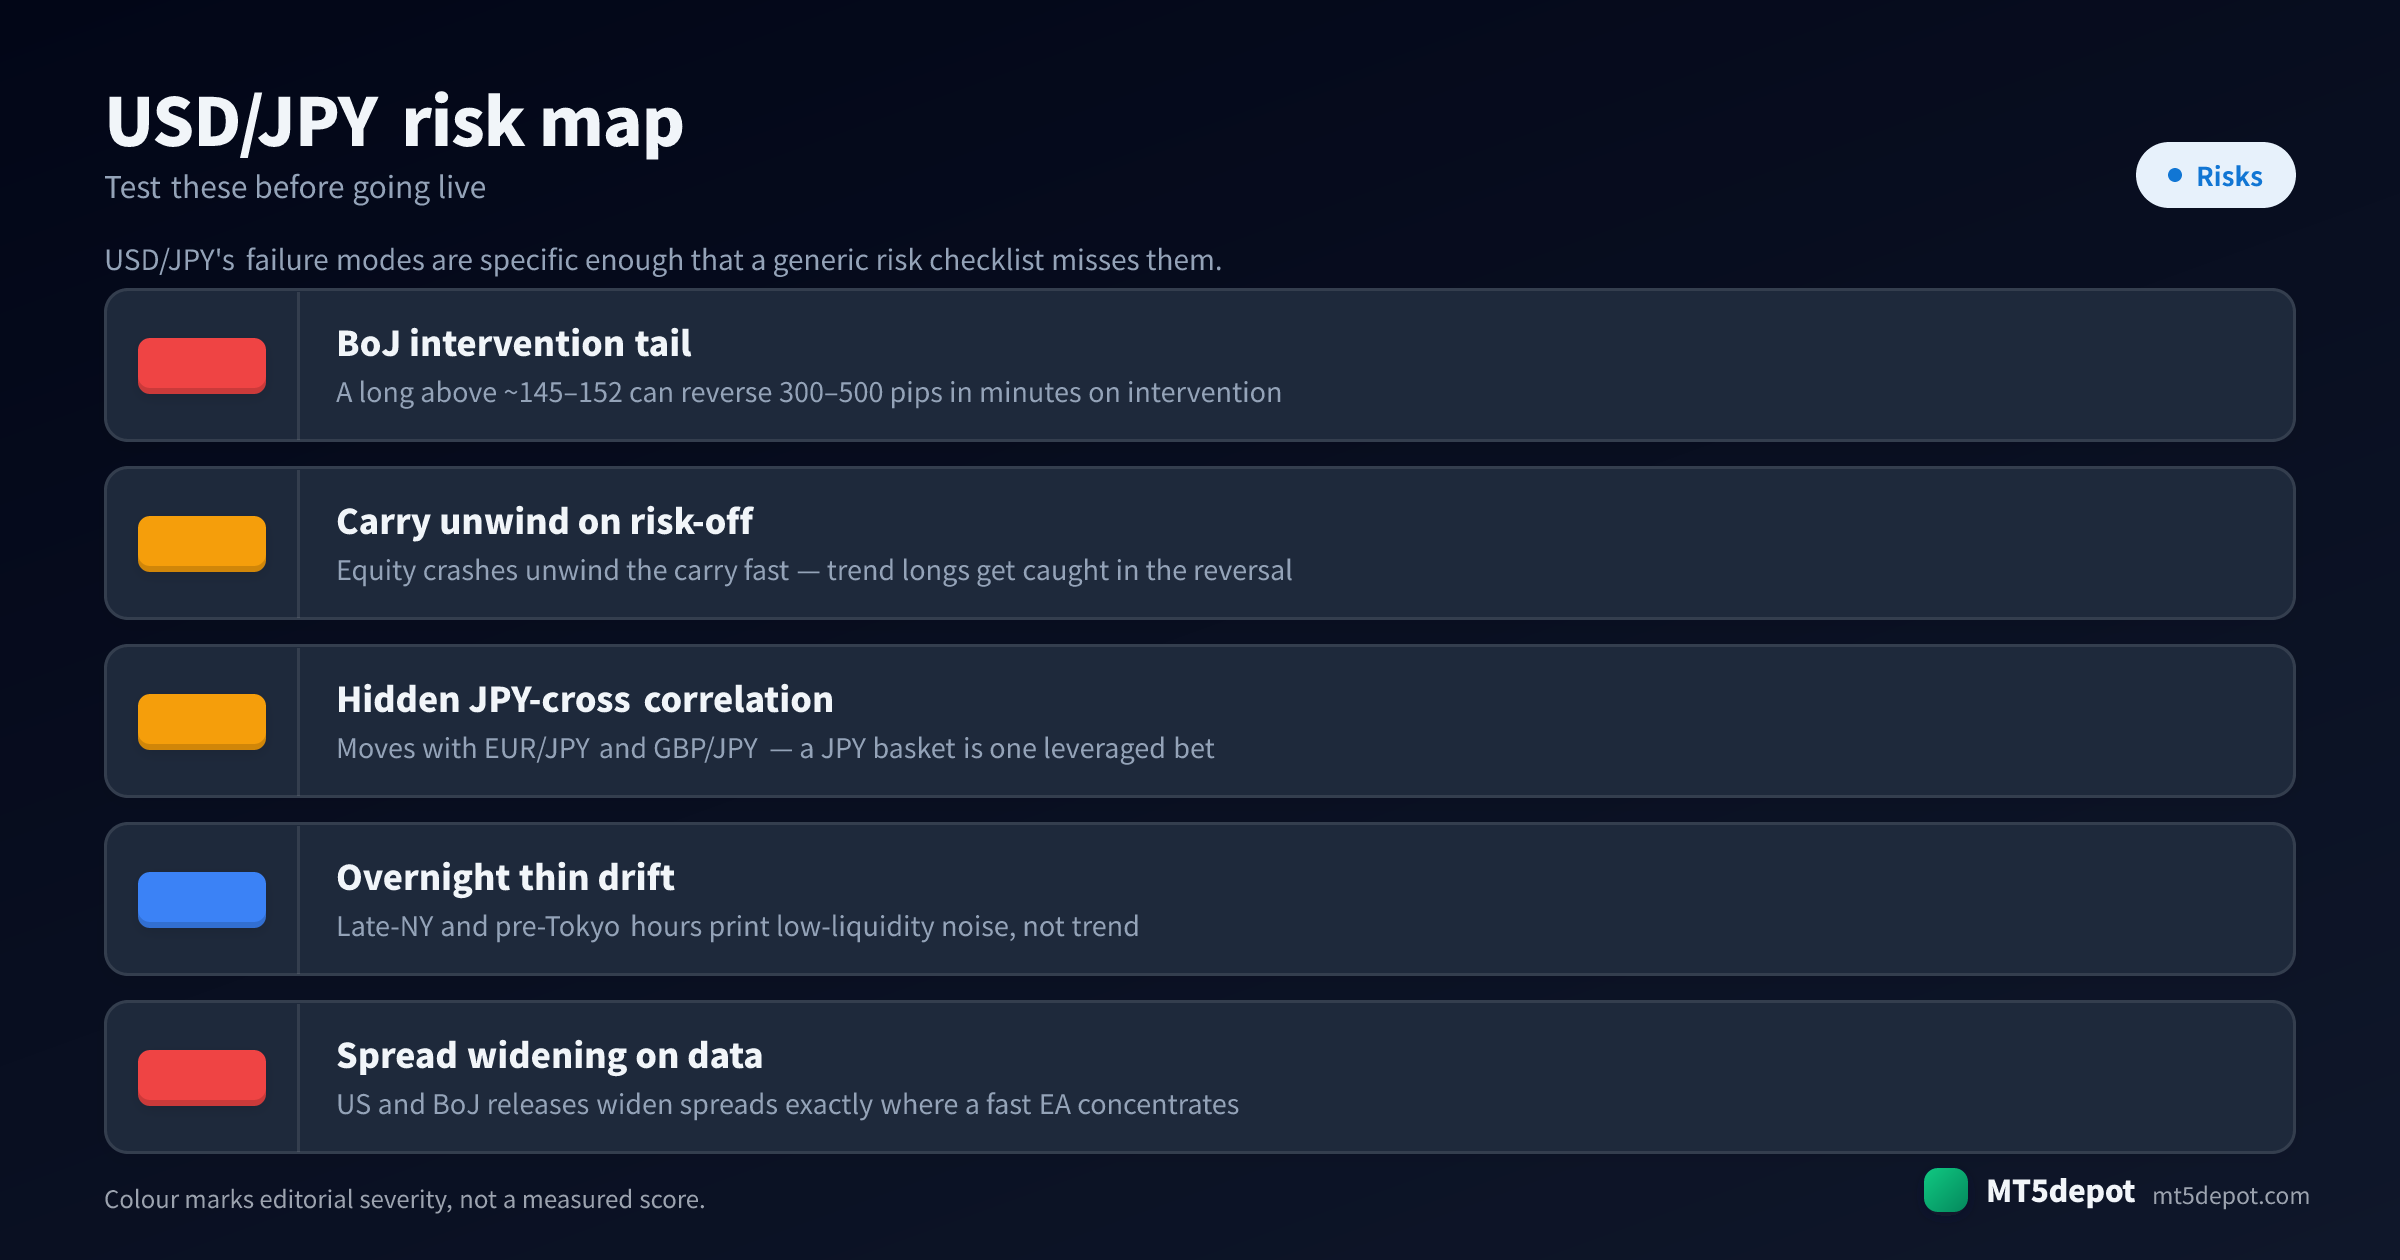
Les modes de défaillance de l’USD/JPY sont suffisamment spécifiques pour qu’une liste de contrôle de risque générique passe à côté :
- La queue de risque d’intervention de la BoJ est asymétrique. Une position longue au-dessus de la zone de tolérance largement rapportée de 145–152 comporte une queue de risque qu’un EA sur l’EUR/USD n’intègre jamais : une seule intervention peut inverser 300–500 pips en quelques minutes. Plafonnez ou filtrez l’exposition longue à ces niveaux, et ne comptez jamais sur un trailing stop serré pour échapper à un gap.
- Le portage se dénoue plus vite qu’il ne se construit. Le swap positif qui récompense une position longue dans des marchés calmes est la même position qui se liquide lors d’un événement de risk-off — les krachs boursiers dénouent le portage en quelques heures. Un EA de tendance sans filtre de volatilité ou de risque se fait prendre dans le retournement.
- La corrélation des croisements JPY est un levier caché. L’USD/JPY bouge de concert avec l’EUR/JPY et le GBP/JPY. Deux EA « diversifiés » sur ces paires sont plus proches d’un seul pari JPY à effet de levier que d’une couverture — la corrélation empile votre exposition sans apparaître dans les réglages de risque de l’un ou l’autre EA.
- La minceur nocturne fabrique de faux signaux tardifs. Les heures de la fin de New York à l’avant-Tokyo impriment une dérive à faible liquidité qui s’inverse dès que la vraie profondeur de Tokyo arrive. Un EA non filtré qui lit des signaux dans cette fenêtre trade du bruit, pas de la tendance.
Comment tester un EA sur l’USD/JPY
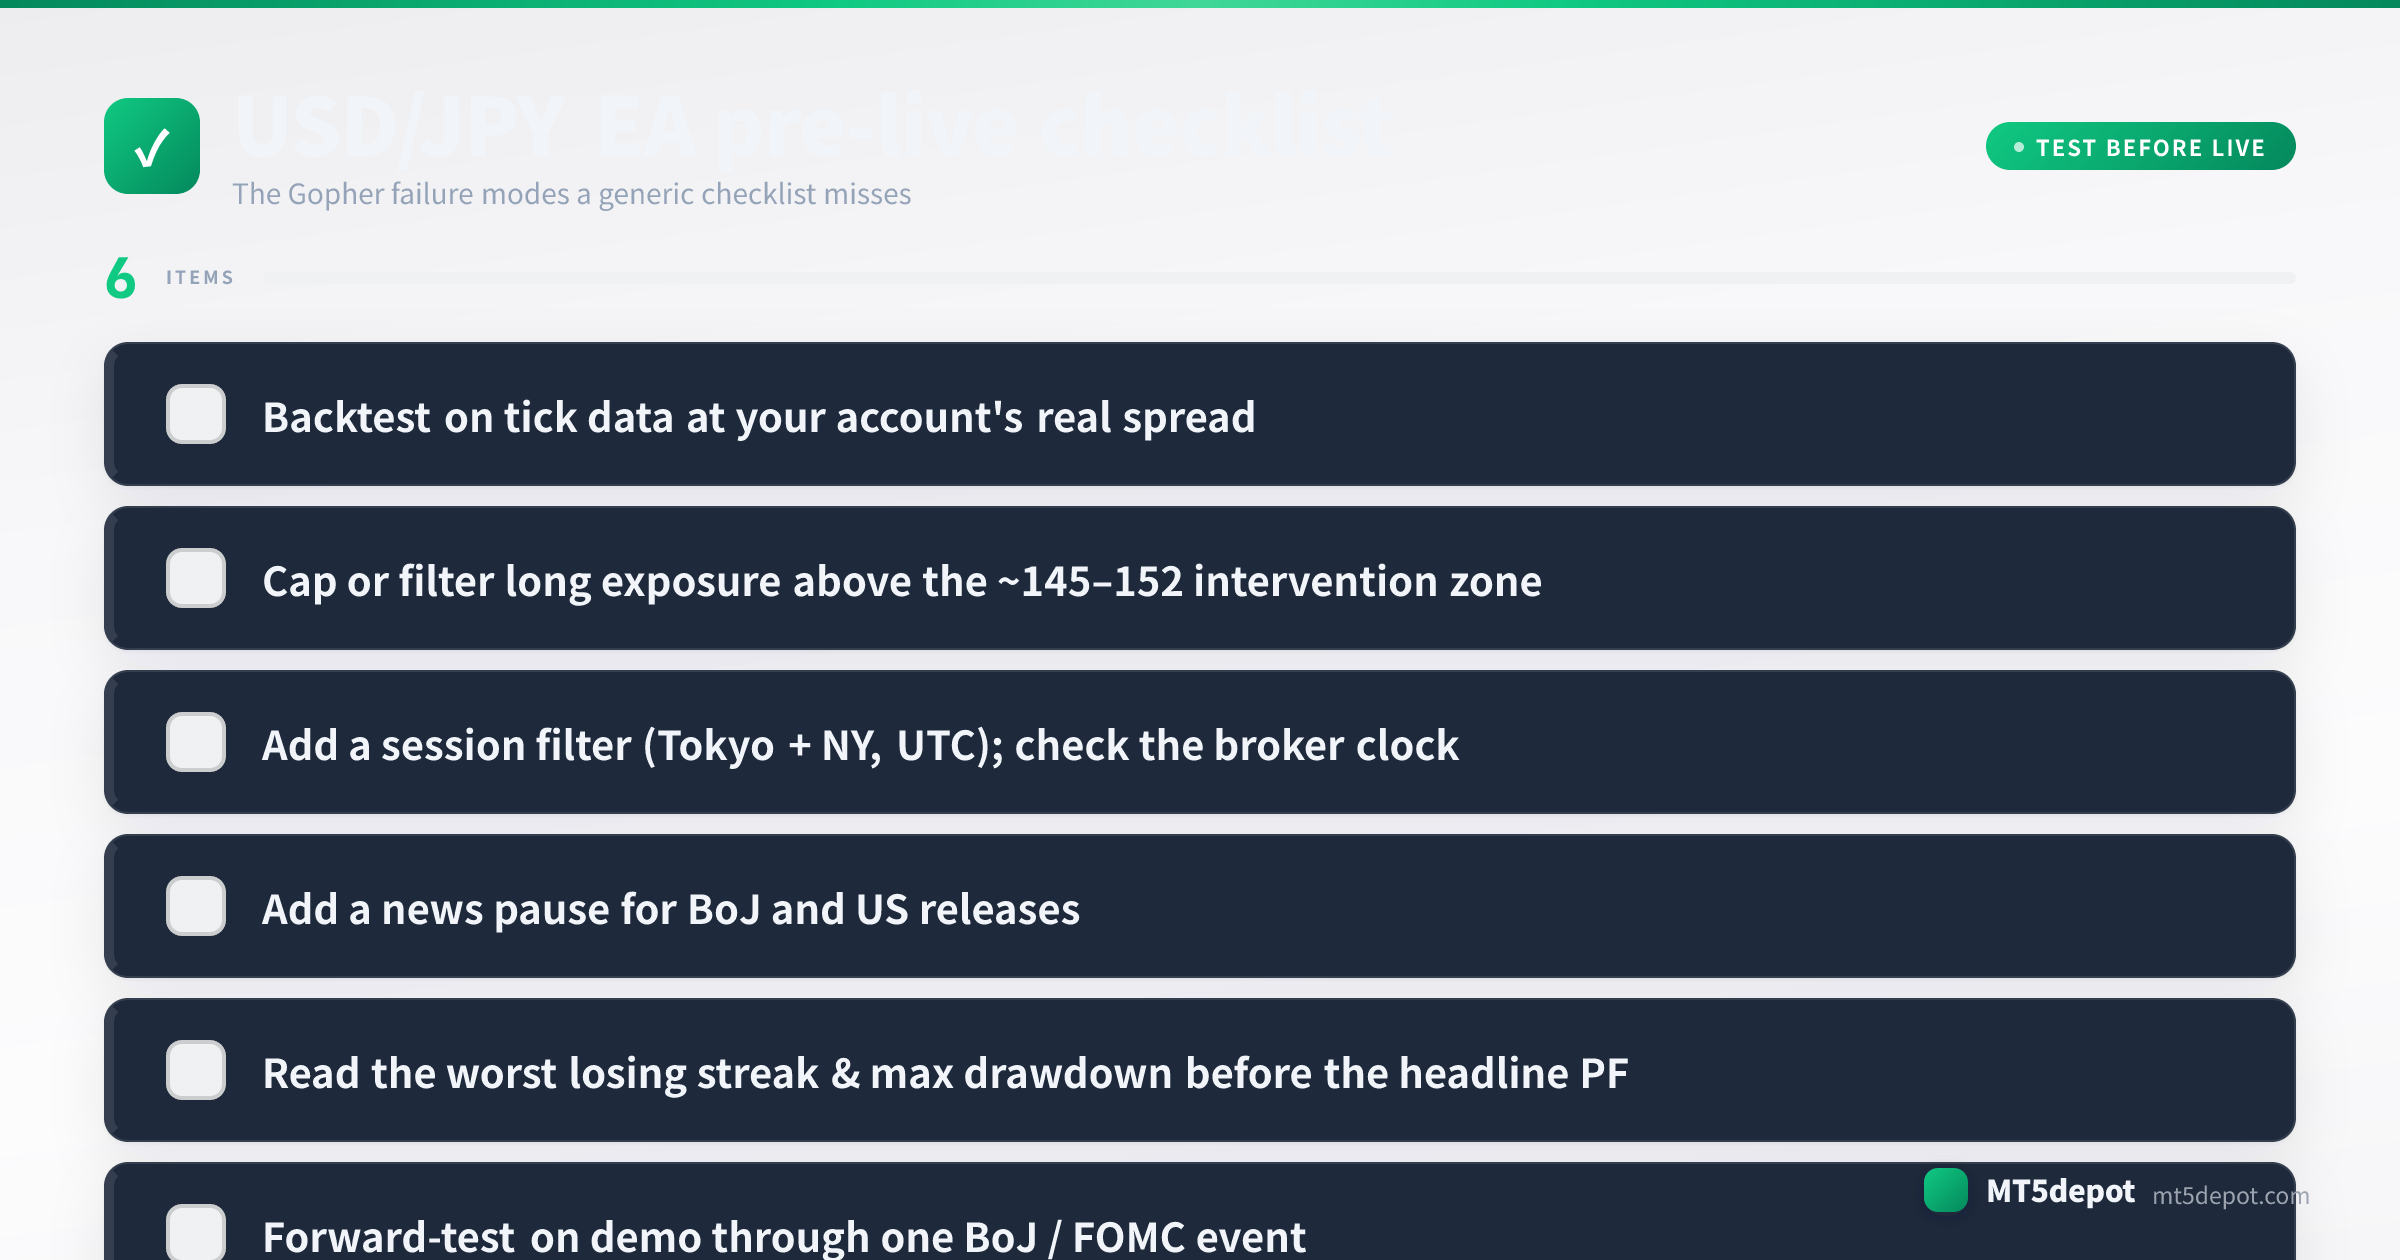
Sur le Gopher, le test constitue l’intégralité de l’avantage. Tenez tout ce que vous construisez au niveau d’exigence défini par la méthodologie du site :
- Backtestez sur des données tick au spread et au swap réels de votre compte. Utilisez un modèle « chaque tick » avec le spread standard ou raw que vous tradez réellement, et un swap réaliste pour un système de portage. Une stratégie validée à des coûts qu’elle ne verra jamais est une fiction.
- Lisez la pire série de pertes, pas le profit factor affiché. Le drawdown maximal et la plus longue série de trades perdants vous disent le capital et la patience que la stratégie exige. Budgétisez pour la pire série avant de l’alimenter.
- Faites un forward-test en démo sur au moins un événement BoJ ou FOMC. Le risque déterminant du Gopher n’apparaît qu’autour d’une décision de taux, d’une intervention ou d’une publication américaine, si bien qu’une fenêtre de démo qui n’en couvre jamais un n’a pas testé ce qui compte le plus.
- Confirmez l’horloge serveur avant le premier trade réel. Revérifiez l’heure de la Market Watch de MT5 par rapport aux heures de séance UTC ci-dessus, et revérifiez-la de nouveau après toute migration de courtier — une étape facile à sauter et coûteuse à manquer.
Chaque chiffre de backtest ainsi produit est une mesure historique, pas une prévision — dites-le dans vos propres notes, et dimensionnez pour le drawdown que vous avez mesuré plutôt que pour le rendement que vous espérez.
EA USD/JPY et modèles du Builder
En dehors de la référence des modèles à leurs réglages d’origine citée plus haut, nous n’avons pas publié notre propre backtest USD/JPY, et un résultat EUR/USD ne se transpose pas à une paire exposée à la queue de risque d’intervention de la BoJ. La voie honnête vers un EA Gopher consiste à en construire et en vérifier un :
- Le Builder (ouvrez-le ici) accepte l’USD/JPY dans ses modèles de tendance et multi-symboles (ajoutez le nœud News Filter pour une pause sur événement), si bien que l’EA que vous déployez est bâti sur vos propres chiffres — le CTA ci-dessous détaille exactement ce qu’il produit.
- Référence de paire apparentée. Le GBP/JPY partage la jambe JPY du Gopher ainsi que sa structure de séance de Tokyo, ce qui en fait une comparaison de stress utile — mais son amplitude est plus large, donc un résultat sur le GBP/JPY ne prouve rien pour l’USD/JPY.
- Les références canoniques de concepts. Si un terme ci-dessus vous est inconnu, les entrées spread, swap et volatilité définissent les mécanismes dont dépend un EA sur l’USD/JPY.

