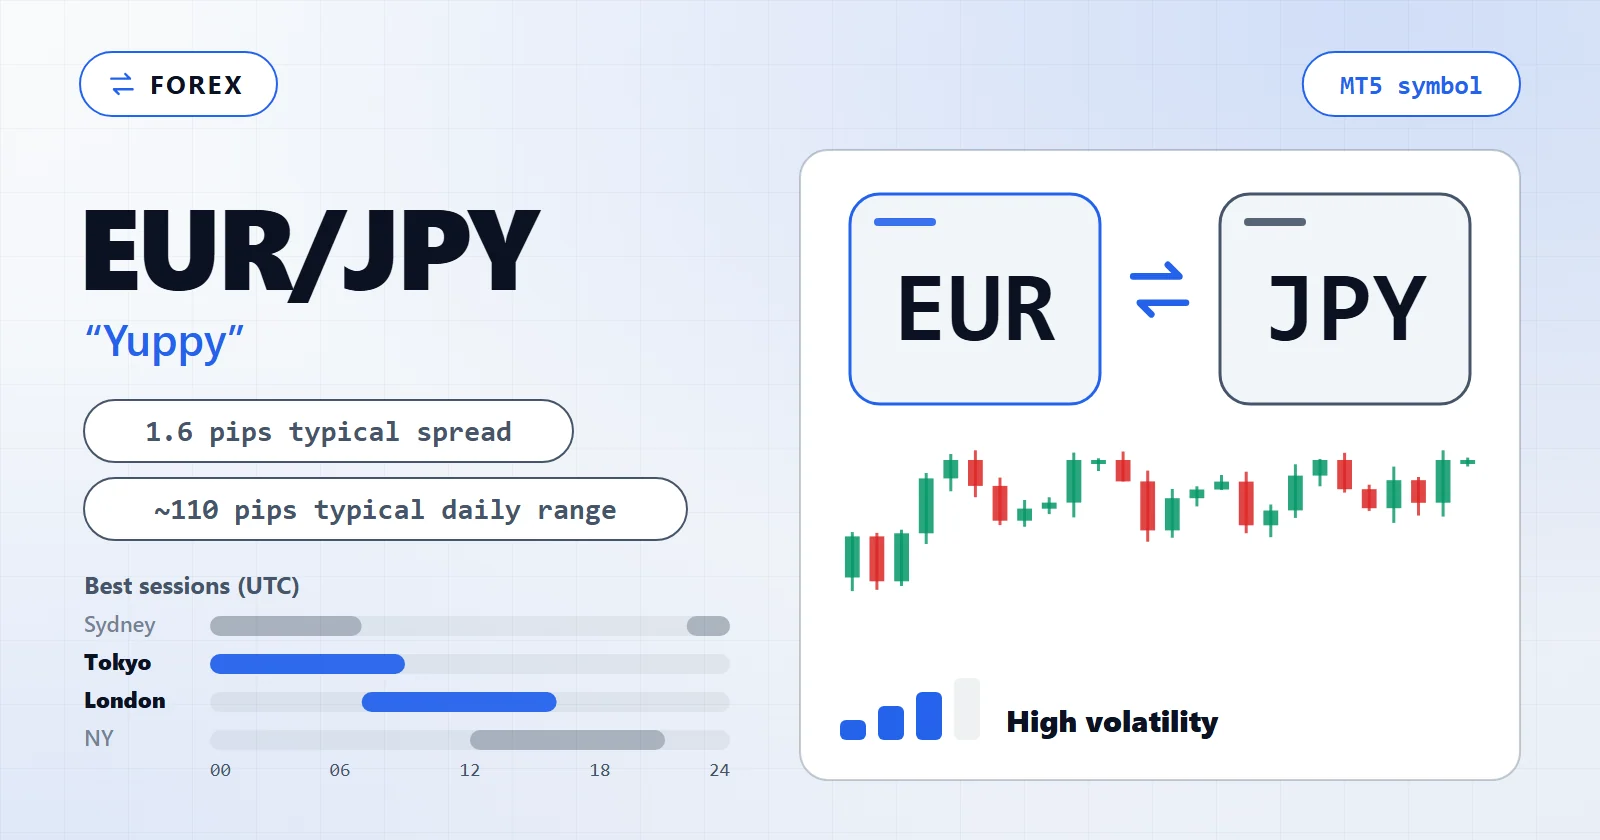
L’EUR/JPY — « Yuppy » — est le plus liquide des cross yen et la seule paire où deux récits de banques centrales indépendants, celui de la BCE et celui de la BoJ, se cumulent dans un seul et même prix. Cela lui donne une amplitude quotidienne plus large que toute majeure européenne et un caractère nettement à double sens : c’est un baromètre risk-on qui prend une tendance quand le sentiment est clair et qui taille dans les deux sens quand il ne l’est pas. La première question est de savoir si votre stratégie veut cette amplitude à double catalyseur ou se contente de la tolérer — un système EUR/USD porté tel quel la trouve presque toujours trop étroite pour survivre ici.
Cette page couvre ce que l’EUR/JPY apporte à une stratégie automatisée qu’une majeure européenne n’apporte pas, les sessions qui décident de ses résultats, ce qu’il coûte à trader, les modes de défaillance qui piègent les systèmes transférés depuis des paires plus calmes, et comment construire et tester votre propre EA EUR/JPY.
Comment se comporte l’EUR/JPY : ce que le Yuppy apporte à un EA
L’EUR/JPY est un cross, pas une paire dollar, et cela change tout dans sa façon de bouger. Il n’y a pas de socle USD commun qui le maintienne stable — au lieu de cela, il porte deux flux de banques centrales indépendants à la fois, et chacun l’anime selon son propre calendrier.
Pour un EA, ce caractère se réduit à trois propriétés :
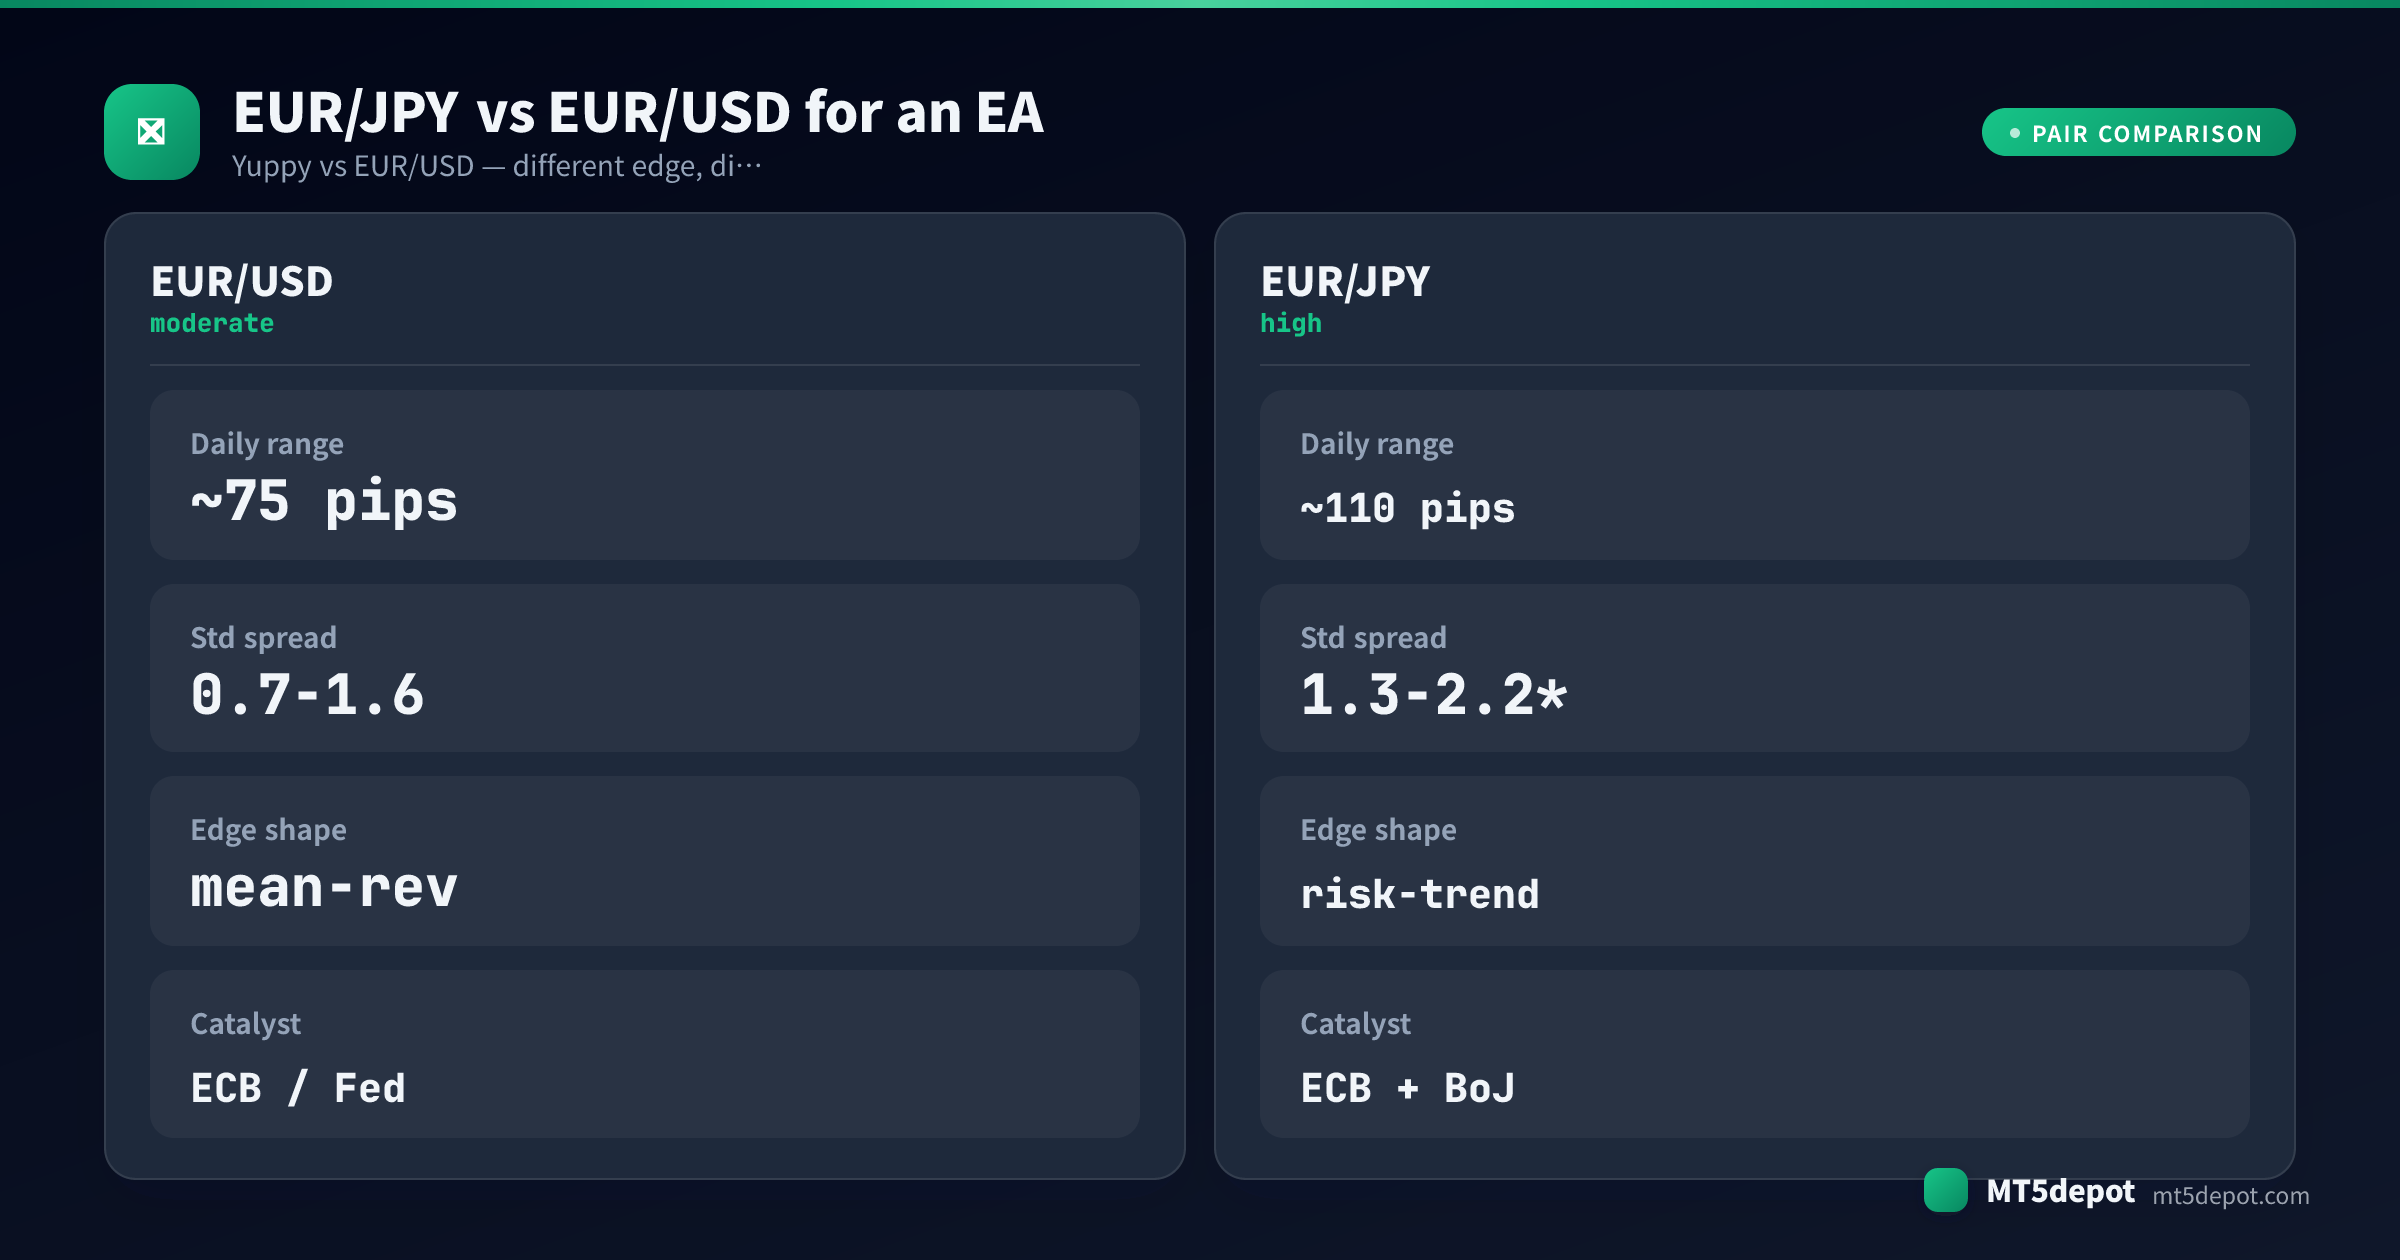
- Une amplitude plus large que toute majeure européenne. Notre amplitude quotidienne typique publiée est proche de 110 pips — qualifiée de typique, pas mesurée courtier par courtier — et elle tend à être plus large que celle de l’EUR/USD pour une raison structurelle : deux banques centrales, la BCE sur le versant EUR et la BoJ sur le versant JPY, peuvent chacune l’animer, et quand leurs récits pointent dans le même sens, les mouvements se cumulent. Cette amplitude supplémentaire est le fait unique dont découle le reste de cette page.
- Une corrélation serrée de cross yen. L’EUR/JPY suit de près l’USD/JPY, parce que les deux partagent le versant yen. En pratique, cela signifie qu’une grande partie d’un mouvement EUR/JPY est un mouvement du yen déguisé en mouvement de l’euro — un fait qui transforme discrètement un portefeuille « EUR/JPY plus USD/JPY » en un pari doublé sur la même devise plutôt qu’en deux positions distinctes.
- Un indicateur risk-on/risk-off. En tant que cross JPY le plus liquide, le Yuppy se comporte comme un baromètre de sentiment : il grimpe sur la demande de carry quand les actions sont calmes et chute fort quand elles s’effondrent, le flux risk-off achetant le yen. Cela offre aux systèmes de tendance une surface propre dans les régimes stables et une falaise dans les régimes instables.
Le piège pour les stratégies automatisées est que cette même amplitude à double catalyseur qui ressemble à un avantage sur un backtest est aussi ce qui élargit les spreads et fait sauter les prix quand la BCE et la BoJ atterrissent près l’une de l’autre — les moments où un EA tend à concentrer ses trades. Le Yuppy récompense les systèmes qui respectent sa volatilité et vide discrètement ceux qui supposent une amplitude façonnée pour une majeure européenne.
Quelles stratégies d’EA conviennent à l’EUR/JPY ?
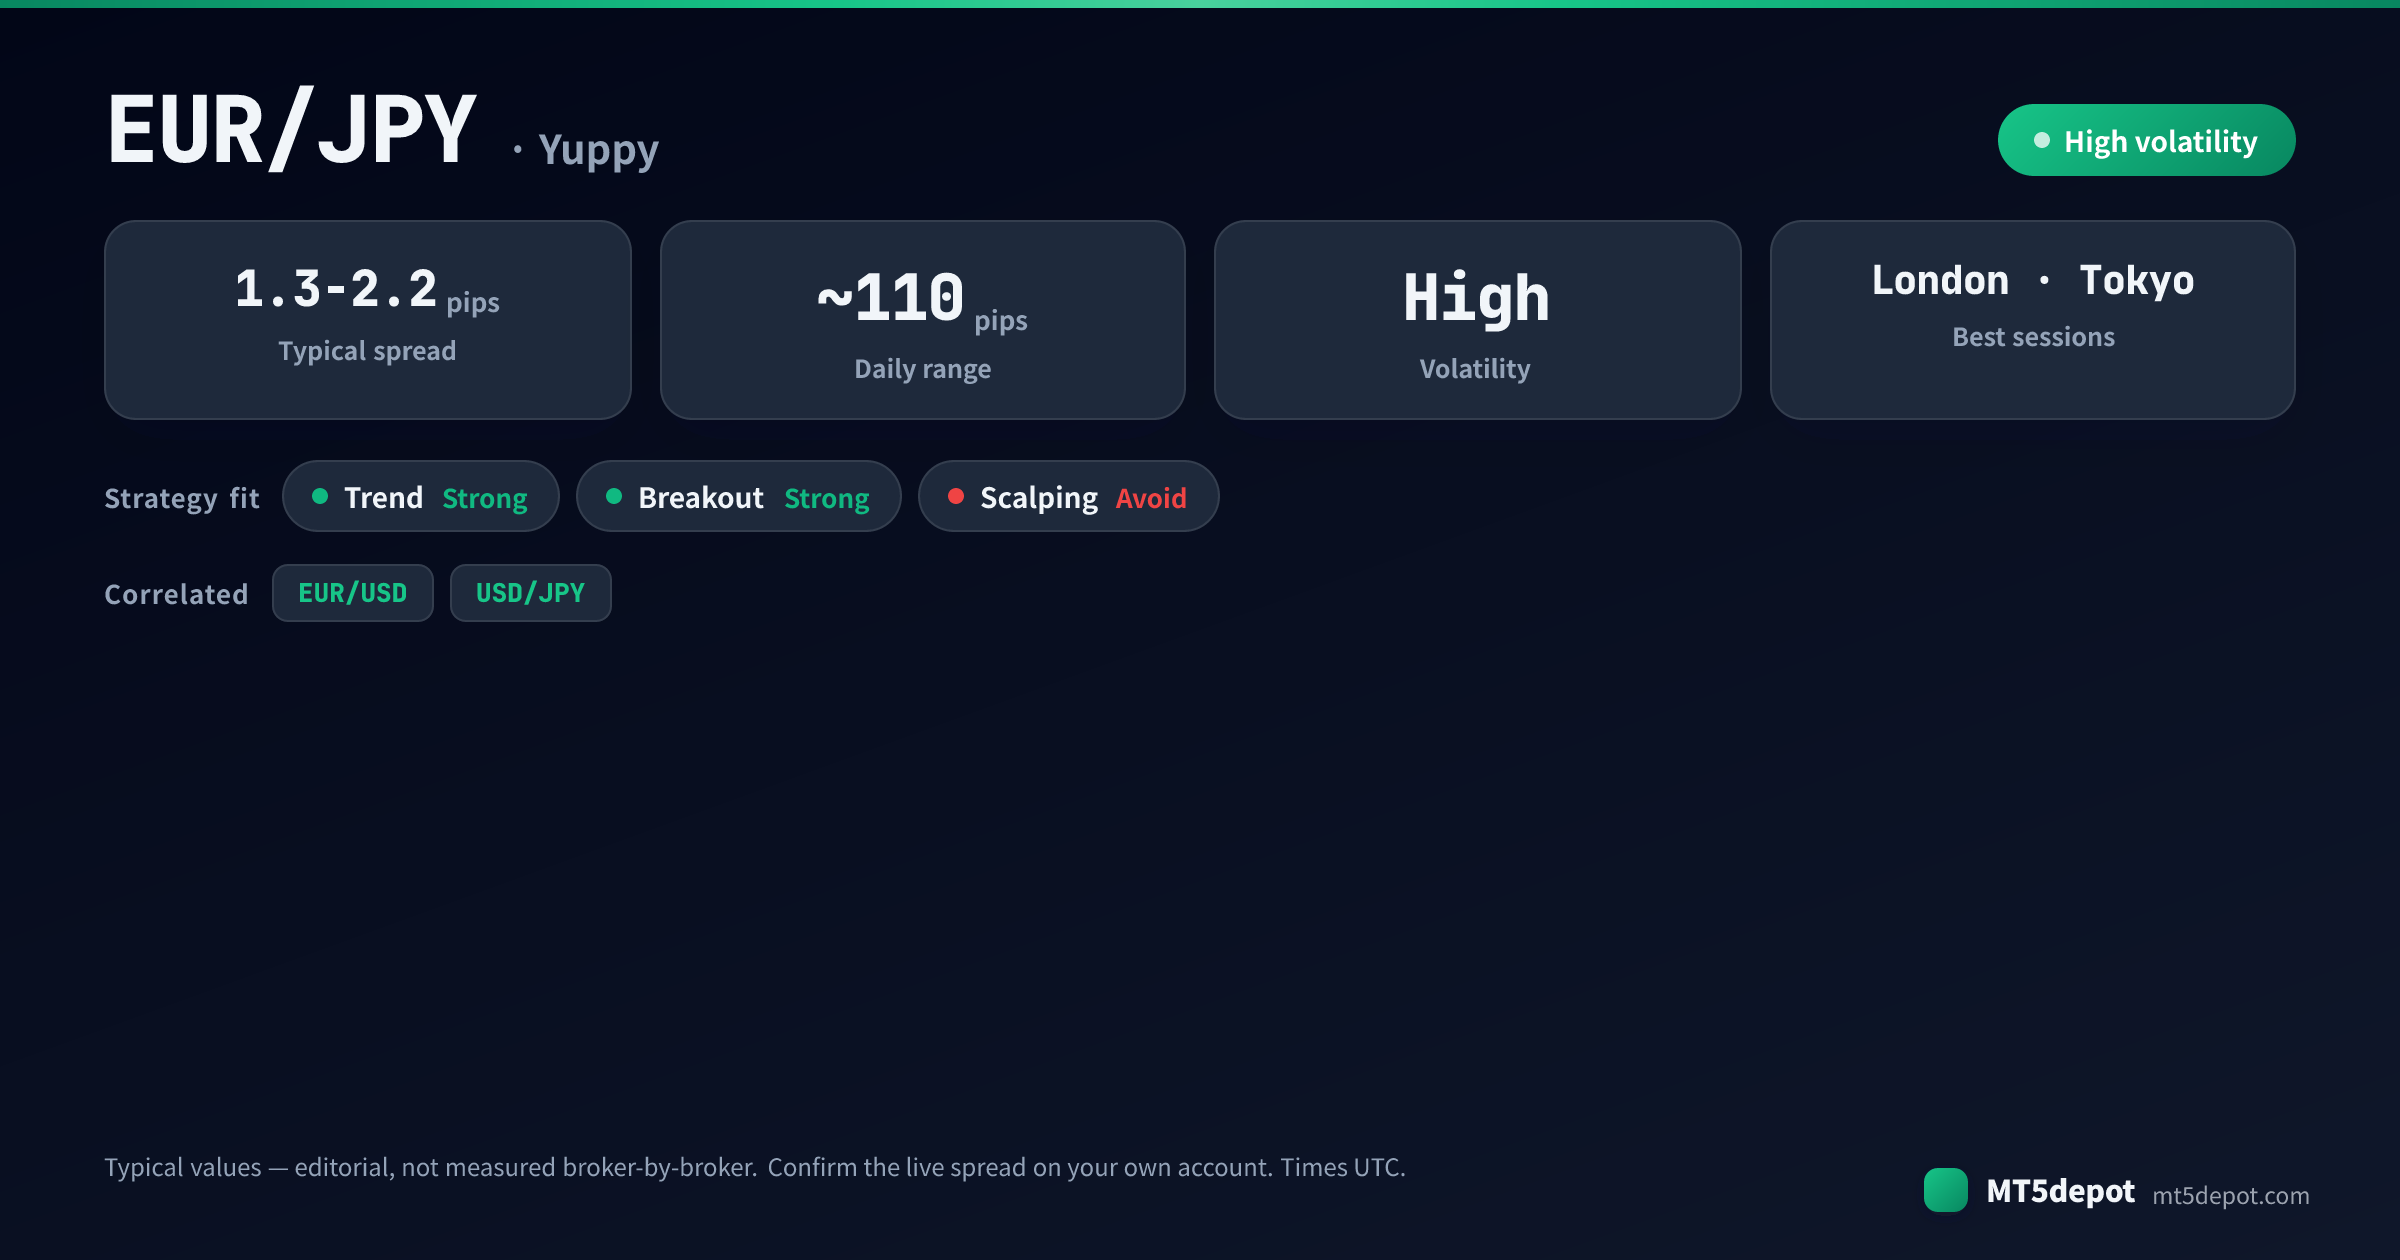
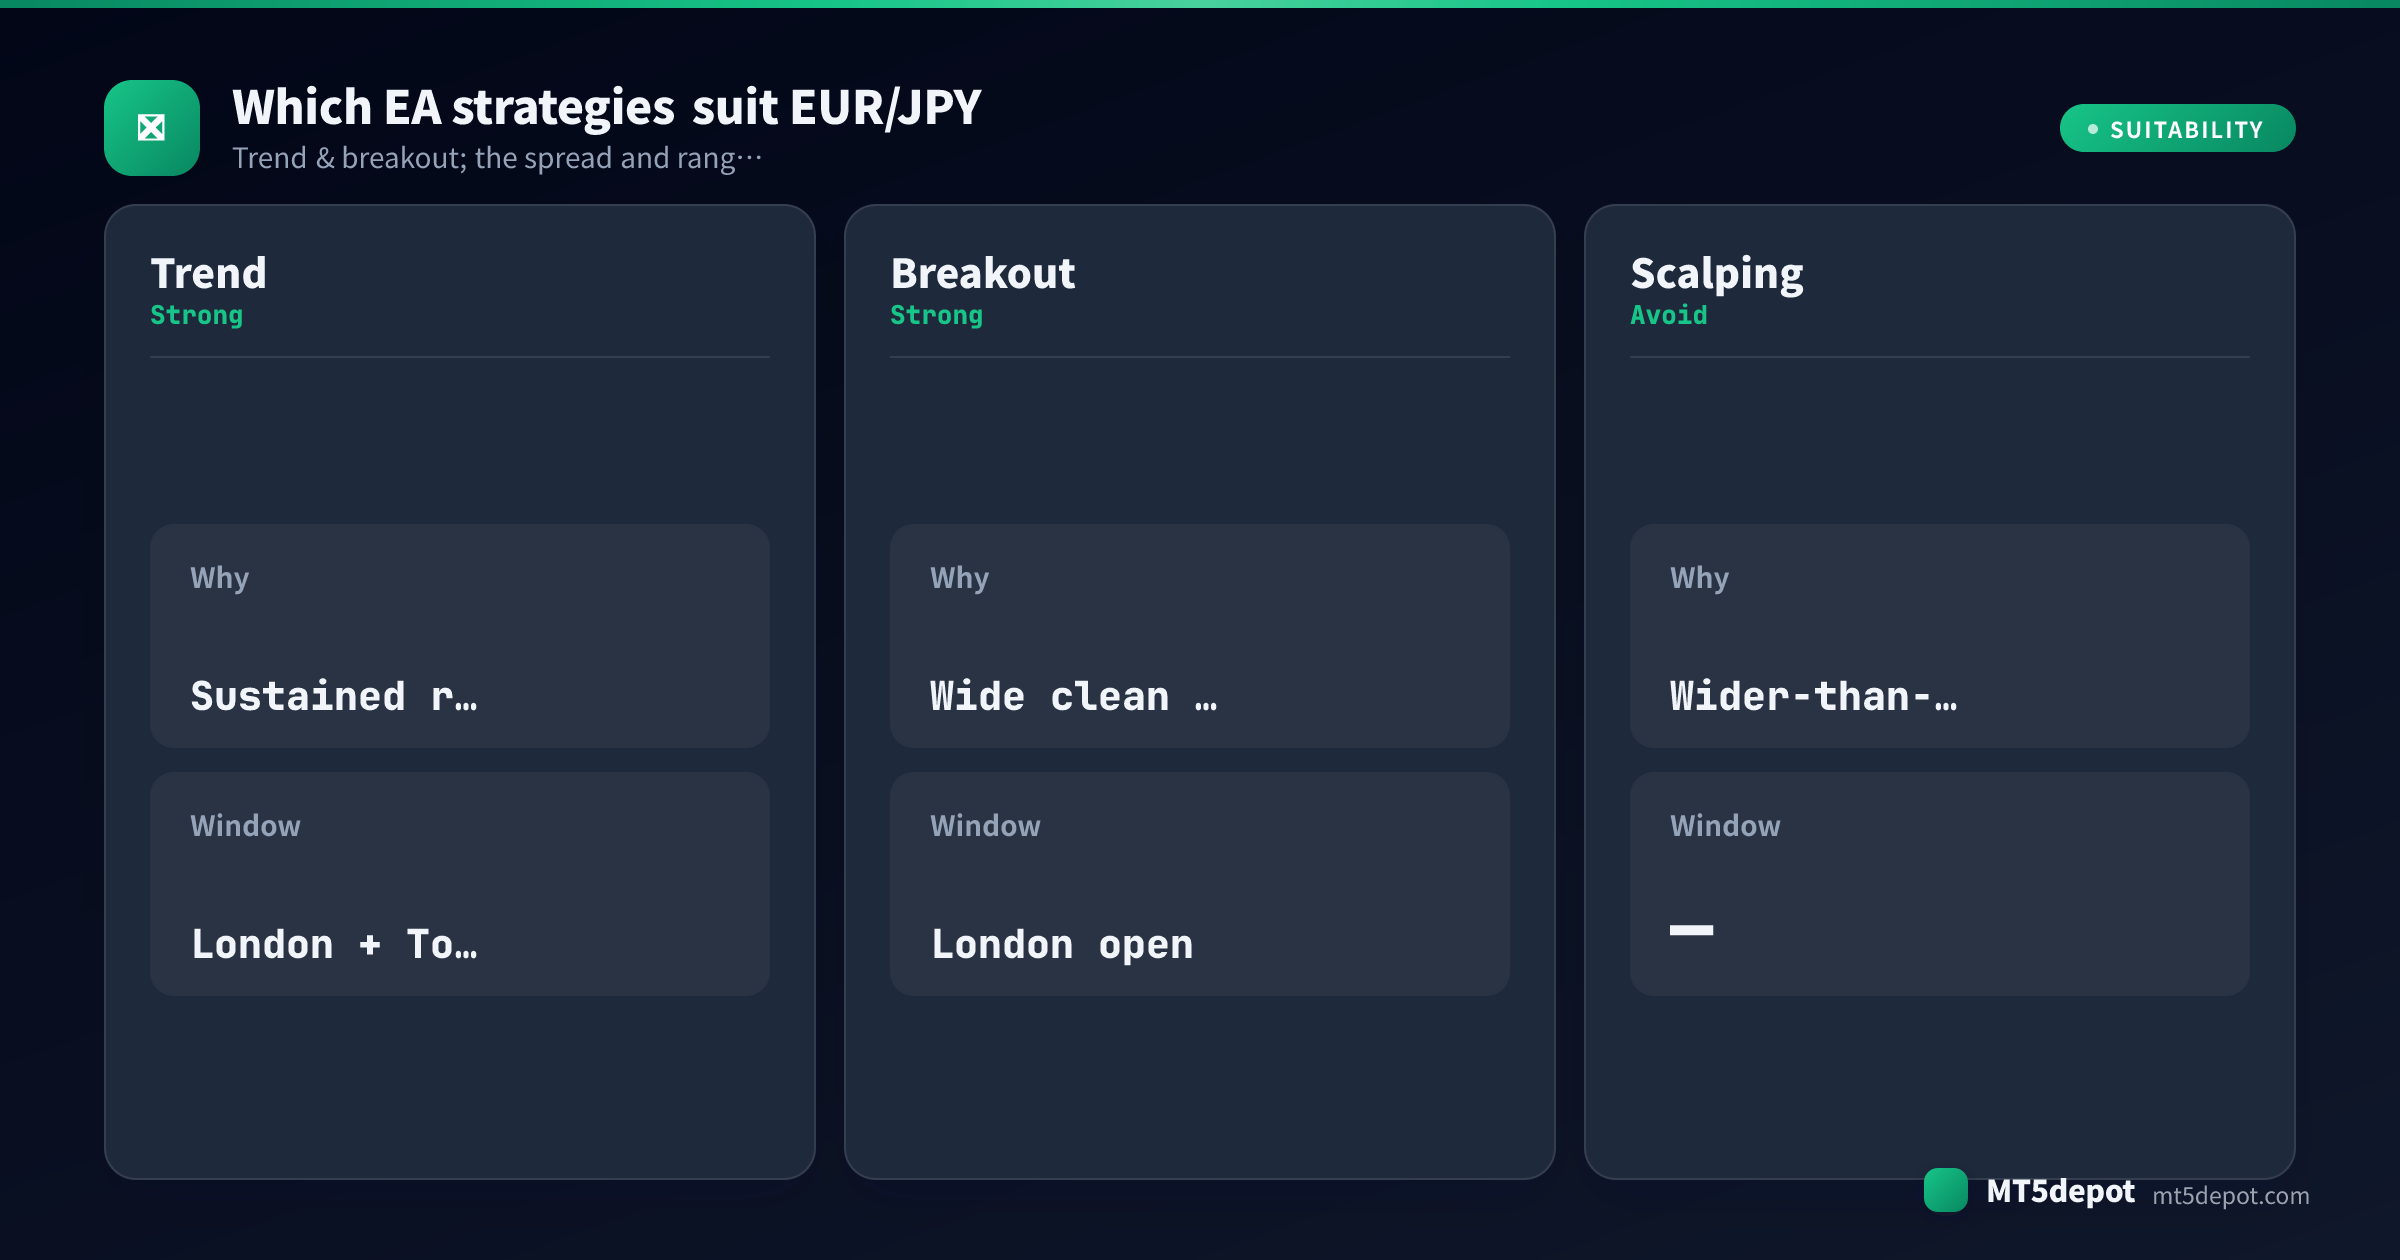
Le profil de la paire liste la tendance et la cassure comme adaptées — mais l’adéquation n’est pas une preuve. Dans notre propre base de référence des modèles du Builder aux réglages d’origine — un seul passage sur l’USD/JPY en M5 sur un an, paramètres par défaut, aucune optimisation —, la plupart ont terminé sous un facteur de profit de 1,0, et ce passage ne portait pas sur l’EUR/JPY. Presque aucun n’a franchi le seuil propre du Builder aux réglages d’origine ; considérez donc tout avantage sur l’EUR/JPY comme quelque chose que vos propres réglages et votre propre test doivent mériter. Cherchez-le dans la mécanique — ordres stop en attente, fenêtres de session, stops calés sur l’ATR — et non dans l’indicateur affiché sur la boîte. Ce que le caractère de l’EUR/JPY soutient spécifiquement :
| Stratégie | Adéquation sur l’EUR/JPY | Pourquoi |
|---|---|---|
| Suivi de tendance | Forte | Des mouvements risk-on et risk-off soutenus donnent aux systèmes de tendance une surface directionnelle propre, surtout sur les fenêtres de Londres et de Tokyo où le flux est à double sens. |
| Cassure (ordres en attente) | Forte | La paire produit des ranges larges et propres qui se résolvent à l’ouverture de Londres. Les entrées par ordre en attente au bord du range sont moins sensibles au spread que les exécutions au marché — ce qui compte davantage sur un cross à spread plus large que sur l’EUR/USD. |
| Scalping | À éviter | Le spread standard de 1,3–2,2 pips et les excursions rapides de la paire rendent le calcul des coûts hostile ; les stratégies à petits mouvements paient un spread plus large qu’une majeure sur chaque trade. |
| Panier multi-symboles | À manier avec prudence | L’EUR/JPY est disponible comme jambe du Builder, mais sa corrélation serrée avec l’USD/JPY signifie qu’un panier « diversifié » qui détient aussi l’USD/JPY est plus proche d’une position yen à effet de levier — un risque traité plus bas. |
La tendance et la cassure sont les formes qui transforment l’amplitude de l’EUR/JPY en atout ; le scalping doit combattre un spread qu’une majeure ne facturerait pas. La voie pratique consiste à construire vous-même l’une de ces formes — le Builder propose des modèles de tendance et de cassure qui acceptent l’EUR/JPY et exposent chaque paramètre — puis à le tester (ci-dessous) avant de faire confiance au moindre chiffre.
Meilleures heures de trading pour les EA EUR/JPY
L’EUR/JPY est inhabituel parmi les paires de ce site parce que chacune de ses jambes a une session d’origine, donc l’activité est réellement à double sens plutôt que concentrée dans une seule fenêtre :
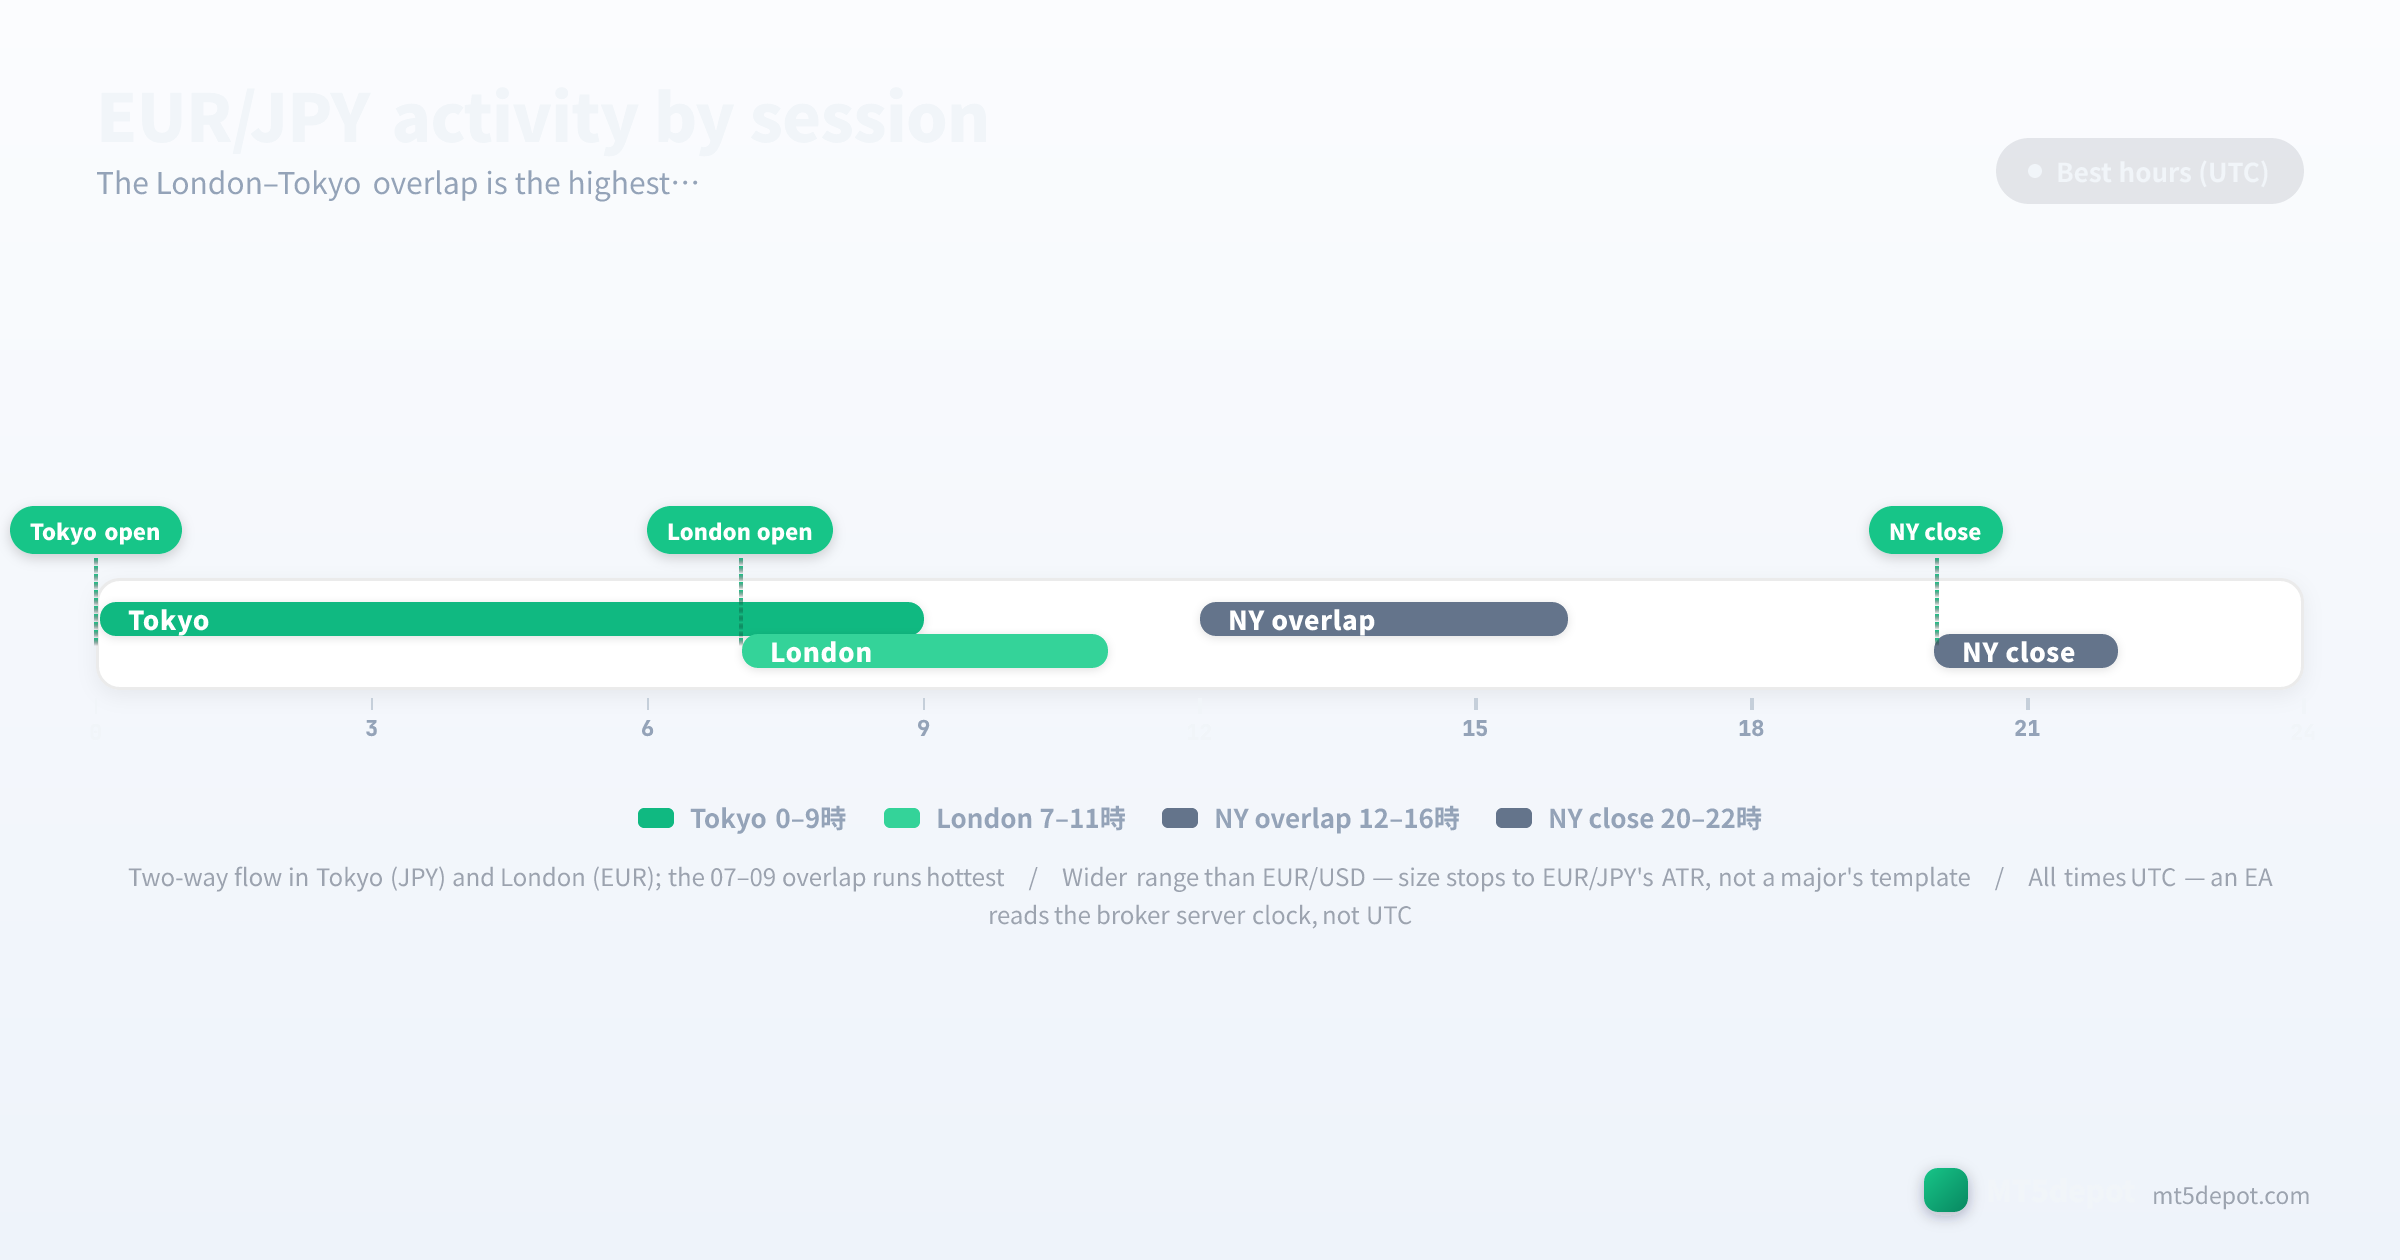
- Session de Tokyo (00:00–09:00 UTC) : le versant JPY est actif et le flux local anime le yen, mais avec l’Europe encore endormie, l’amplitude est souvent unilatérale et sujette à une fausse consolidation qui se résout plus tard. Les EA de tendance lisant des signaux H1 ici peuvent capter des mouvements qui s’inversent à l’ouverture de Londres.
- Chevauchement Londres–Tokyo (07:00–09:00 UTC) : selon notre évaluation éditoriale, c’est la fenêtre la plus chaude de la journée pour le Yuppy — les deux seules heures où les acteurs des deux banques centrales tradent en même temps, si bien que les versants EUR et JPY poussent ensemble et que l’amplitude s’étend le plus vite. Les EA de cassure et de tendance tendent à réaliser l’essentiel de leur résultat ici.
- Session de Londres (07:00–16:00 UTC) : la fenêtre principale du versant EUR ; les données européennes et le flux lié à la BCE animent les mouvements directionnels après la disparition du chevauchement.
- Heures américaines tardives (20:00–22:00 UTC) : la liquidité se raréfie à mesure que les deux sessions d’origine ferment, les cassures deviennent fausses, et les filtres de qualité de session devraient exclure ces heures.
Selon notre évaluation éditoriale, les EA qui restreignent le trading aux fenêtres de Londres et de Tokyo — et surtout au chevauchement — surpassent souvent les variantes 24 heures, si bien qu’un filtre de session vaut mieux être traité comme partie intégrante de la définition de la stratégie plutôt que comme une fioriture d’optimisation, une hypothèse qui mérite d’être testée sur vos propres données. Une mise en garde régit chaque heure ci-dessus : chaque heure d’horloge ici est en UTC, mais un EA lit l’horloge serveur de votre courtier, qui n’est généralement pas l’UTC, donc un filtre « 07:00 » se décale silencieusement quand vous déplacez l’EA entre courtiers sur des fuseaux serveur différents. C’est la seule règle d’horloge de toute la page — vérifiez-la une fois, dans le Market Watch de MT5, et chaque frontière de session s’aligne.
Spreads, coûts et exécution
L’EUR/JPY est plus cher à trader que l’EUR/USD. Les chiffres ci-dessous sont des plages de référence éditoriales compilées à partir des conditions standard et raw publiées par les courtiers (mises à jour en juillet 2026), et non des chiffres mesurés courtier par courtier — notre échantillonnage de spread en direct couvre actuellement l’EUR/USD et quelques symboles de référence, donc confirmez le spread en direct sur votre propre compte avant de dimensionner une stratégie rapide :
| Type de compte | Spread EUR/JPY typique | Commission | À qui il convient |
|---|---|---|---|
| Standard | 1,3 – 2,2 pips | aucune | EA de swing / de tendance et de cassure à basse fréquence |
| Raw / ECN | 0,4 – 0,9 pips | 3 – 7 $ / lot | EA à plus haute fréquence capables d’absorber la commission |
Deux règles de coût spécifiques à cette paire :
- Budgétisez plus large qu’une majeure européenne, et confirmez sur votre propre compte. Le spread standard typique de l’EUR/USD commence autour de 0,7 pip (une plage de référence typique, pas un chiffre mesuré ; confirmez-le sur votre propre compte) ; le spread standard de l’EUR/JPY est généralement plus large, dans la plage 1,3–2,2 ci-dessus. Cette largeur supplémentaire est une erreur d’arrondi pour un EA de swing et une taxe récurrente pour un EA rapide — c’est pourquoi les systèmes EUR/JPY à plus haute fréquence appartiennent aux comptes de type raw où le spread se comprime à un chiffre connu.
- La commission est une propriété du compte, pas de la paire. La même commission raw de 3–7 $/lot s’applique que vous tradiez l’EUR/USD ou l’EUR/JPY ; ce qui change entre les paires, c’est le spread qui s’y ajoute. Il y a ici un coût supplémentaire qui est une propriété de la paire : parce que l’EUR/JPY est un cross yen, son swap au jour le jour peut être sensiblement plus élevé que celui d’une majeure européenne, donc toute stratégie qui conserve des positions au jour le jour doit intégrer le carry dans le test plutôt que le découvrir en direct.
Risques à tester avant de passer en réel
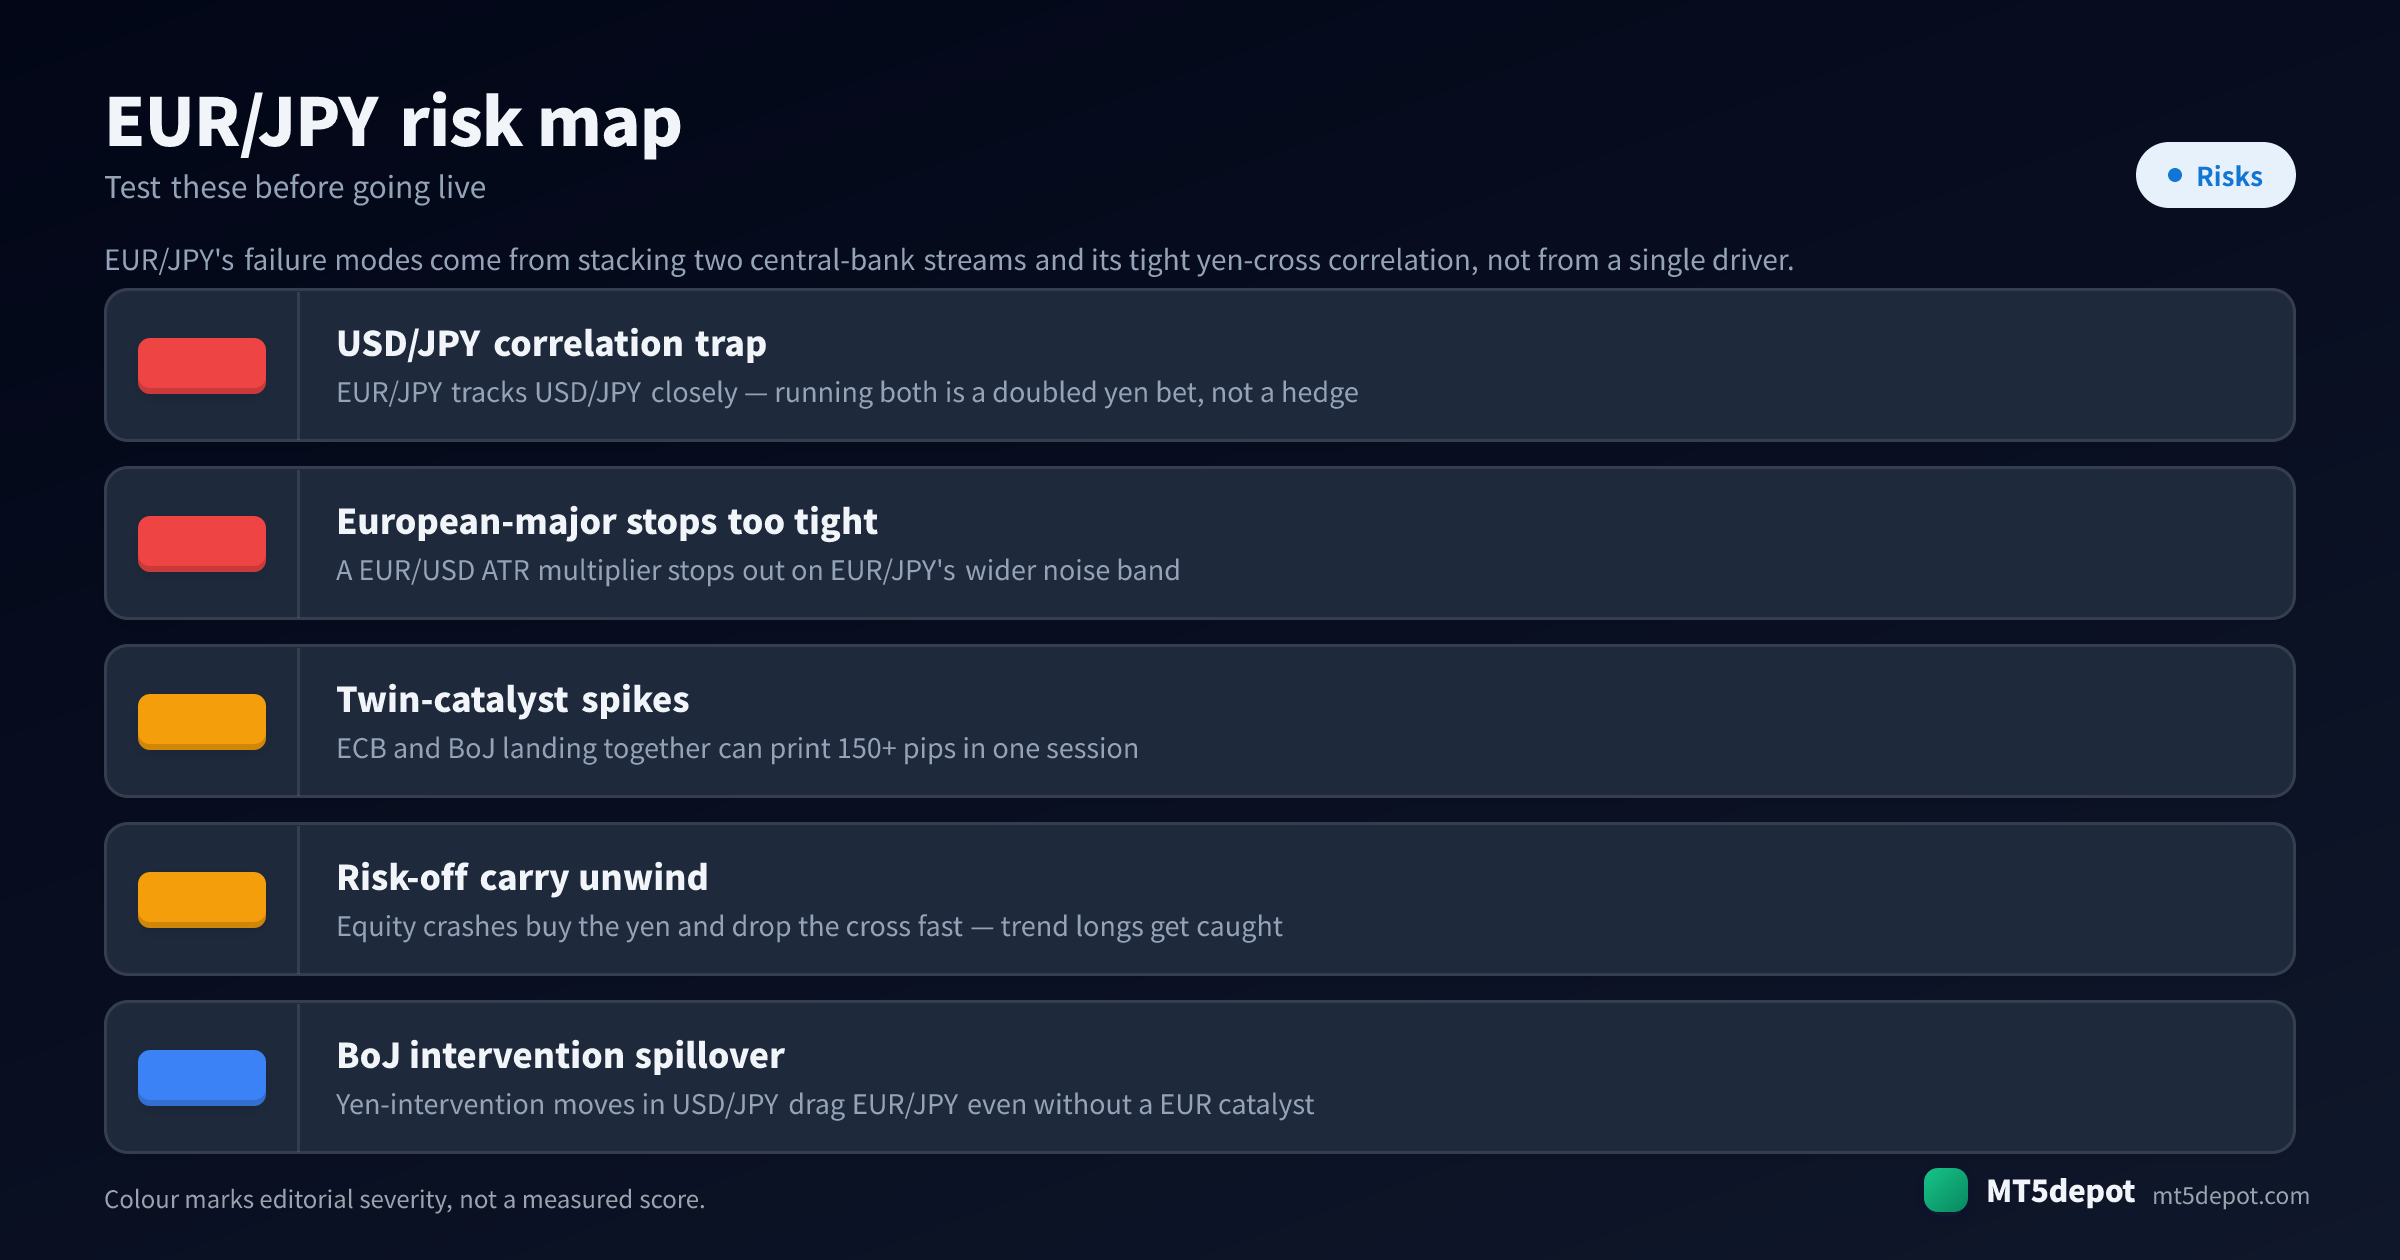
Les modes de défaillance de l’EUR/JPY viennent de l’empilement de deux flux de banques centrales et de sa corrélation serrée de cross yen, pas d’un seul facteur — donc une checklist de risques générique en manque la plupart :
- Le piège de la corrélation USD/JPY. L’EUR/JPY suit de près l’USD/JPY parce que les deux partagent le versant yen. Faire tourner un EA sur chacun n’est ni une couverture ni de la diversification — c’est un pari yen doublé qui concentre l’exposition sans apparaître nulle part dans les réglages de risque de l’un ou l’autre EA. Confirmez la corrélation en direct avant de jamais les associer dans un même panier.
- Les stops de majeure européenne sont trop serrés. L’erreur de portage la plus courante consiste à copier le multiplicateur ATR d’un EA EUR/USD sur la bande de bruit plus large de l’EUR/JPY, ce qui garantit des sorties de stop prématurées. Calez les stops et les objectifs sur l’ATR propre de la paire avant toute chose — c’est le changement unique qui décide le plus souvent si une stratégie portée survit ici.
- Les pics à double catalyseur. Parce que deux banques centrales animent la paire, une décision de la BCE et une décision de la BoJ atterrissant dans la même session peuvent se cumuler en un mouvement de plus de 150 pips — bien au-delà de l’amplitude d’une journée calme. Une stratégie rapide a besoin d’une pause news sur les deux calendriers ; une plus lente a besoin de stops qui survivent à un saut d’événements empilés.
- Débordement d’intervention de la BoJ. Les mouvements d’intervention sur le yen prennent leur origine dans l’USD/JPY, mais comme l’EUR/JPY partage le versant yen, ils l’entraînent aussi — ce qui signifie que le cross peut décrocher fort sans aucun catalyseur EUR. Un EA qui ne surveille que le calendrier européen sera pris de court par un mouvement qu’il n’a aucun événement pour expliquer.
- Débouclage du carry en risk-off. Le Yuppy est un cross de carry, donc un krach des actions achète le yen et fait chuter la paire vite ; les positions longues de tendance construites dans un régime calme se retrouvent du mauvais côté d’un débouclage soudain. Testez comment la stratégie se comporte dans une jambe risk-off brutale, pas seulement dans les phases de tendance.
Comment tester un EA EUR/JPY
Sur l’EUR/JPY, le test est tout l’avantage. Tenez tout ce que vous construisez au niveau d’exigence défini par la méthodologie du site :
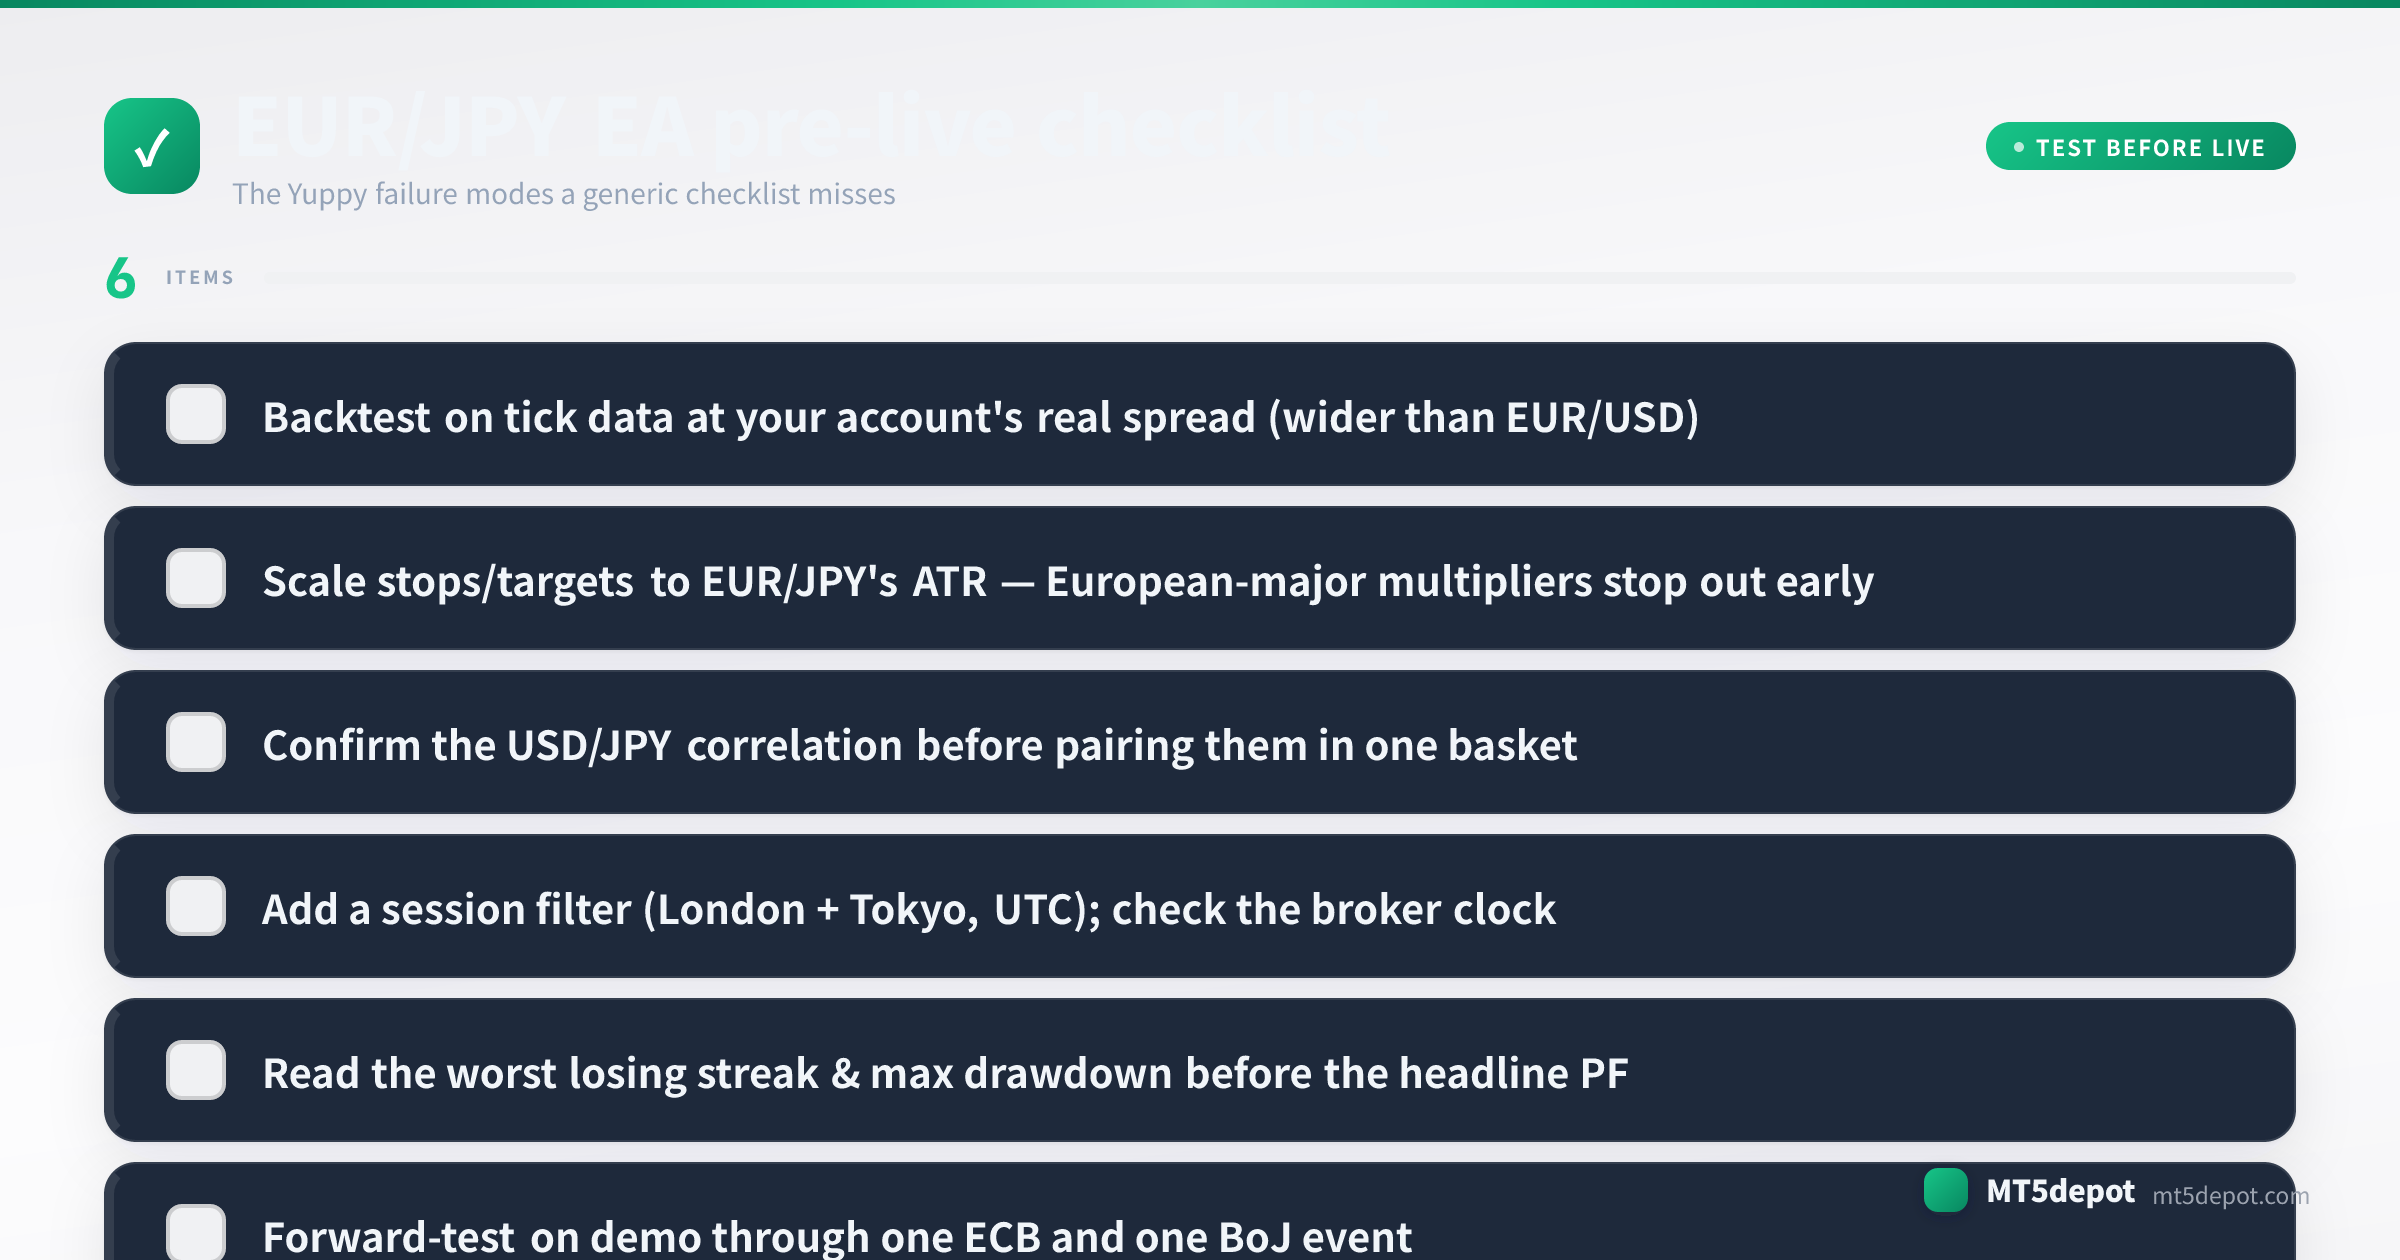
- Backtestez sur données tick au spread réel de votre compte. Utilisez un modèle every-tick avec le spread standard-ou-raw que vous traderez réellement — plus large que l’EUR/USD — pas la valeur par défaut de la plateforme. Une stratégie validée à un spread qu’elle ne verra jamais est une fiction, et c’est là que l’écart typique-contre-mesuré ci-dessus devient de l’argent réel.
- Lisez la pire série de pertes, pas le facteur de profit affiché. Le drawdown maximal et la plus longue série de trades perdants vous disent le capital et la patience qu’exige la stratégie. Budgétisez pour la pire série avant de la financer.
- Testez en avant sur démo à travers un événement BCE et un événement BoJ. Le risque déterminant de l’EUR/JPY est sa structure à deux banques centrales, donc une fenêtre de démo qui ne couvre jamais une décision des deux n’a pas testé ce qui compte le plus. Idéalement, attrapez une session où les deux calendriers sont proches l’un de l’autre.
- Confirmez l’horloge serveur avant le premier trade réel. Revérifiez l’heure du Market Watch de MT5 par rapport aux heures de session UTC ci-dessus, et revérifiez-la après toute migration de courtier — une étape facile à sauter et coûteuse à manquer.
Chaque chiffre de backtest que cela produit est une mesure historique, pas une prévision — dites-le dans vos propres notes, et dimensionnez pour le drawdown que vous avez mesuré plutôt que pour le rendement que vous espérez.
EA EUR/JPY et modèles du Builder
Nous n’avons pas publié notre propre backtest EUR/JPY, et un résultat obtenu sur l’EUR/USD ne se transpose pas à une paire dont l’amplitude cumule les décisions de deux banques centrales. La voie honnête vers un EA Yuppy est d’en construire et d’en vérifier un :
- Le Builder (ouvrez-le ici) accepte l’EUR/JPY dans ses modèles de tendance et de cassure, donc l’EA que vous déployez est construit sur vos propres chiffres — le CTA ci-dessous couvre exactement ce qu’il produit.
- Référence de paire apparentée. Le GBP/JPY partage le versant yen de l’EUR/JPY et son caractère de volatilité de cross large ; des stops et des filtres de session qui résistent à son bruit offrent donc une comparaison de stress utile. Un résultat sur un cross ne prouve pas pour autant quoi que ce soit sur l’autre : leurs versants hors yen répondent à des banques centrales différentes.
- Les fiches canoniques des concepts. Si un terme ci-dessus vous est inconnu, les entrées volatilité, ATR et swap définissent la mécanique dont dépend un EA EUR/JPY.

